内容概况:人口结构变迁驱动下,老龄化进程加快、单身青年群体规模持续扩容,叠加家庭情感陪伴需求日益凸显,持续释放国内养宠需求,推动宠物保有量稳步上行,为行业发展筑牢了坚实的需求基数底盘,与此同时,养宠观念发生深度转变,宠物的家庭陪伴属性持续强化,宠主的消费意愿与消费能力同步提升,驱动宠物食品需求从基础饱腹型向营养均衡、功能细分、品质升级的方向加速演进,单宠食品消费价值得到持续深挖,再叠加国产供给端产品迭代提速、全渠道零售体系日益完善,多重因素共同支撑中国宠物食品行业市场规模持续扩容,据统计,中国宠物食品行业市场规模已从2014年的444.0亿元稳步增长至2025年的1965.4亿元,十余年间实现超四倍跃升。
上市企业:乖宝宠物(301498)、中宠股份(002891)、路斯股份(920419)、佩蒂股份(300673)、源飞宠物(001222)、天元宠物(301335)
相关企业:玛氏宠物食品(中国)有限公司、天津雀巢普瑞纳宠物食品有限公司、上海吉家宠物食品有限公司、上海福贝宠物用品股份有限公司、山东帅克宠物用品股份有限公司、上海依蕴宠物用品有限公司、杭州高爷家宠物食品有限责任公司、深圳市豆柴宠物用品有限公司、山东泰宠宠物食品有限公司、广州嘉传宠物用品有限公司、玫斯江苏宠物食品科技有限公司
关键词:宠物食品产业链、宠物食品市场规模、宠物食品竞争格局、宠物食品发展趋势
一、概述
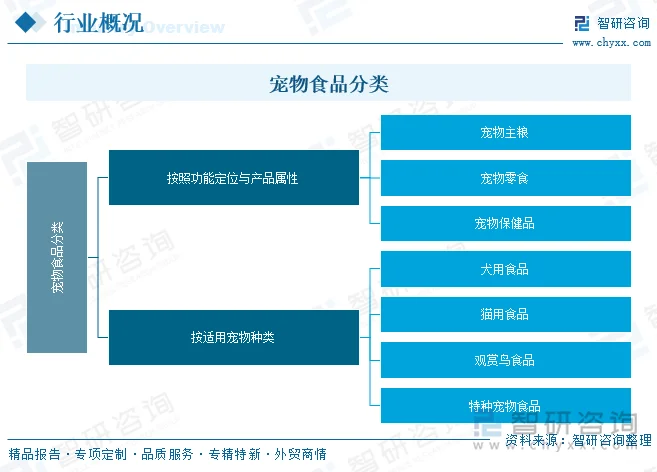
宠物食品是专门为各类宠物设计、经工业化加工配制的食用产品,核心用于满足宠物在不同生命阶段与生理状态下的营养需求,同时覆盖互动奖励、咀嚼护理、专项营养补充等多元饲喂场景,主要包含全价主粮、宠物零食、营养补充制剂等品类,适配犬、猫及各类小型观赏宠物的喂养需求,是现代宠物饲养体系中的核心刚需产品。
二、产业链
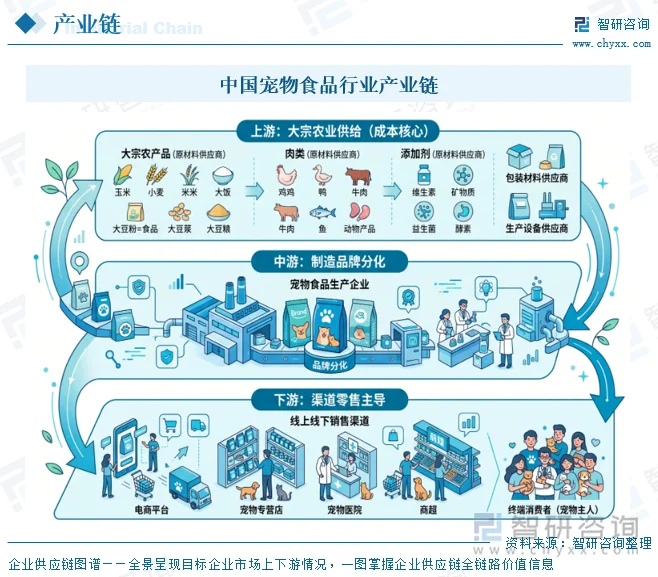
中国宠物食品产业链呈现典型的“上游大宗农业供给+中游制造品牌分化+下游渠道零售主导”三层结构,上游是宠物食品的成本核心,主要包括玉米、小麦、大米、大豆、豆粕、鸡肉、鸭肉、牛肉、鱼肉、畜禽副产品、维生素、矿物质、益生菌、酶制剂等原材料供应商以及包装材料和生产设备供应商;行业中游为宠物食品生产企业;行业下游主要包括宠物专营店、宠物医院、商超、电商等线上线下销售渠道以及终端消费者(宠物主人)。
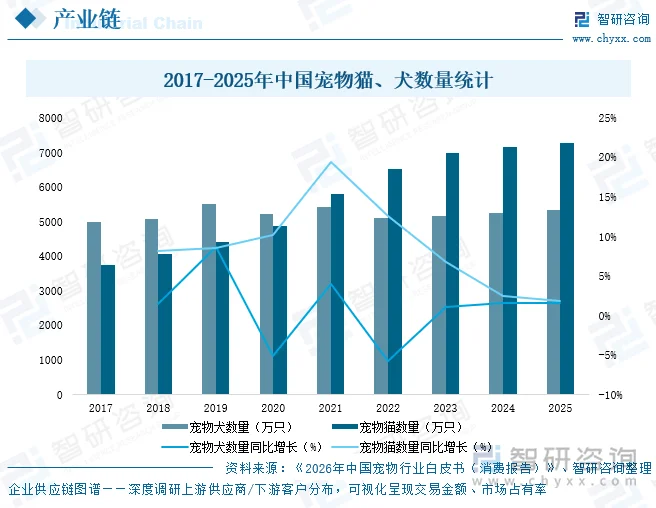
在人口老龄化进程加快、独生子女家庭情感寄托需求攀升以及单身青年群体规模持续扩容等多重因素驱动下,国内养宠需求不断释放,我国宠物保有量保持稳步增长态势,据《2026年中国宠物行业白皮书(消费报告)》数据显示,2025年中国宠物犬数量达5343万只,同比增长1.6%;宠物猫数量达7289万只,同比增长1.9%,中国宠物数量持续增加为宠物食品行业发展带来广阔的增长空间。
相关报告:智研咨询发布的《中国宠物食品行业市场全景调查及投资潜力研究报告》
三、发展现状
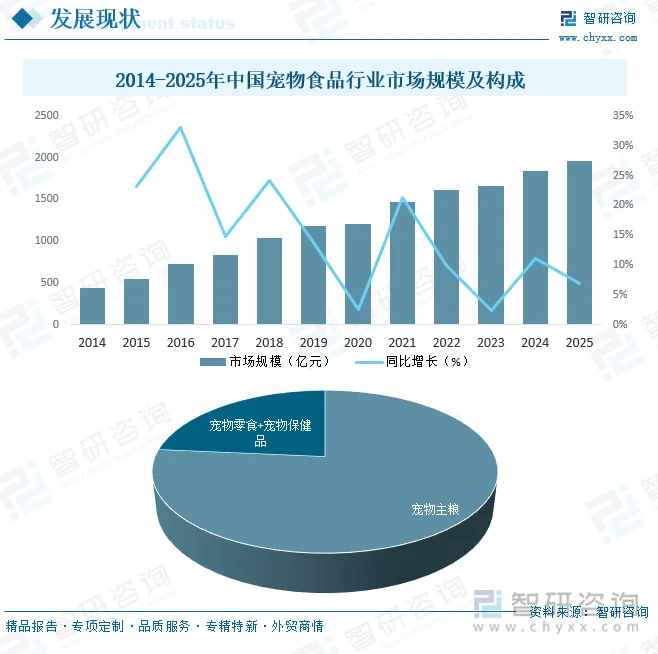
人口结构变迁驱动下,老龄化进程加快、单身青年群体规模持续扩容,叠加家庭情感陪伴需求日益凸显,持续释放国内养宠需求,推动宠物保有量稳步上行,为行业发展筑牢了坚实的需求基数底盘,与此同时,养宠观念发生深度转变,宠物的家庭陪伴属性持续强化,宠主的消费意愿与消费能力同步提升,驱动宠物食品需求从基础饱腹型向营养均衡、功能细分、品质升级的方向加速演进,单宠食品消费价值得到持续深挖,再叠加国产供给端产品迭代提速、全渠道零售体系日益完善,多重因素共同支撑中国宠物食品行业市场规模持续扩容,据统计,中国宠物食品行业市场规模已从2014年的444.0亿元稳步增长至2025年的1965.4亿元,十余年间实现超四倍跃升。产品结构层面,2025年宠物主粮仍为市场核心构成,占比超70%,体形成“主粮为主体、零食保健品为补充”的稳定市场格局。
四、竞争格局
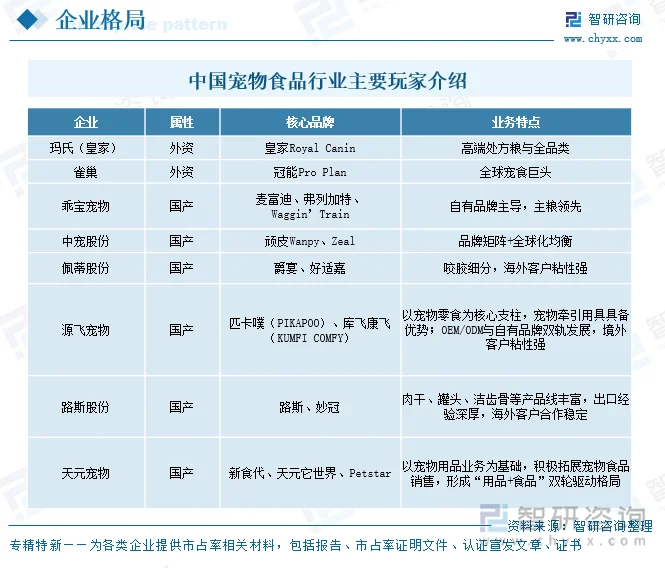
目前,玛氏、雀巢等国际宠物食品巨头凭借深厚的品牌积淀、全品类产品布局、领先的营养研发实力以及全球化供应链与成熟渠道体系主导全球市场,在中国市场也占据举足轻重的地位,但近年来以乖宝宠物、中宠股份、佩蒂股份等为代表的本土企业快速崛起,依托本土化供应链与规模化制造基础、线上渠道深耕优势、对国内养宠需求的精准把握和快速产品迭代能力,叠加覆盖多元价格带的高性价比品牌矩阵,市场占有率持续走高,国产替代进程明显提速。
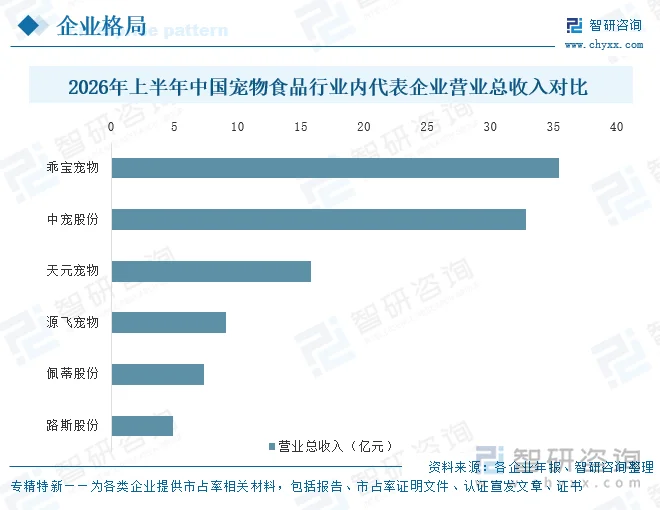
从营收情况来看,2026年上半年,乖宝宠物以35.43亿元营收领跑行业,中宠股份以32.81亿元位居次席,两家均突破30亿元大关,构成体量优势显著的第一梯队;天元宠物以15.78亿元跻身第二梯队,与头部阵营存在明显的规模落差;源飞宠物、佩蒂股份、路斯股份分别录得9.114亿元、7.347亿元、4.932亿元的营收,规模依次递减组成第三梯队,整体而言,头部企业依托品牌力、渠道布局与供应链优势牢牢占据规模领先地位,行业集中度较高,中小企业则深耕细分赛道、通过差异化竞争谋求突破。
五、发展趋势
1、产品供给向功能化、精细化与高端化升级
伴随养宠观念的深度转变,宠物家庭陪伴属性持续强化,宠物食品需求已脱离基础饱腹层面,加速向精准营养、功能适配、品质升级的方向演进。未来行业产品迭代将围绕宠物全生命周期的差异化需求展开,针对不同生命阶段、品种特性、体质状态的细分配方将成为主流,肠胃调理、关节养护、美毛护肤、体重控制等功能型主粮,以及针对特定疾病的处方粮将迎来快速发展。同时,生产工艺将持续向高端化升级,低温烘焙、真空冻干、鲜肉酶解等更优保留营养与风味的工艺逐步普及,人食级原料标准、全程原料溯源也将成为头部品牌的标配。企业将持续加大宠物营养研发投入,联动兽医机构与科研院所打造专业研发体系,推动行业从同质化价格竞争转向价值竞争。
2、产业链垂直整合与供应链本土化提速
面对原料价格周期性波动与高端原料对外依赖的行业痛点,未来宠物食品企业将加速向上游延伸,推动产业链垂直整合成为核心发展方向。头部品牌将逐步布局自有肉源基地、原料初加工工厂,直接把控核心蛋白原料的品质稳定性与供应自主性,平抑大宗农产品价格波动对盈利空间的侵蚀。与此同时,功能性添加剂、特殊营养成分等上游核心原料的本土化替代进程将持续加快,逐步降低对进口原料的依赖,构建自主可控的供应链体系。此外,数字化、智能化技术将深度渗透供应链全环节,从生产端的柔性制造到仓储物流的智能调度,全面提升供应链响应效率与品控能力,供应链能力将从单一成本优势升级为品质、效率、安全兼具的综合竞争壁垒。
3、全渠道融合发展与终端场景化深耕
随着线上流量成本持续攀升,单一线上渠道的增长瓶颈逐步显现,未来行业将进入线上线下深度融合的全渠道发展阶段。线上端,传统电商、直播电商、内容电商将形成协同格局,品牌将通过内容种草、专业科普构建“认知-转化-复购”的完整闭环,弱化单纯的流量依赖。线下端,品牌将加速渗透宠物专营店、宠物医院、社区商超等多元终端,尤其强化宠物医院、高端宠物店等专业渠道的布局,依托专业背书提升品牌信任度与高端产品渗透率。同时,私域运营与会员体系建设将成为品牌运营的重点,通过线上引流、线下体验、私域留存的联动,打通用户全生命周期运营。渠道将不再只是销售通路,而是品牌触达、用户教育、服务体验的综合载体。
4、国产替代深化与品牌价值全面重塑
未来国内宠物食品行业的国产替代进程将从规模扩张转向品质与品牌的双重替代,国产品牌将逐步打破外资在高端市场的垄断地位。依托对国内养宠文化、宠物饮食特点与消费需求的深度洞察,国产品牌将持续打磨产品配方,打造更适配中国宠物体质的产品体系,依托快速迭代能力抢占细分赛道先机。与此同时,国产品牌将摆脱单纯的性价比标签,全面推进品牌价值建设,通过专业营养研究背书、兽医渠道合作、高品质用户口碑塑造专业、可靠的品牌形象,向中高端市场持续渗透。头部企业还将依托成熟的制造能力布局海外市场,参与全球宠物食品产业竞争,推动中国宠物食品从“代工输出”向“品牌输出”升级,行业竞争逻辑也将从价格战转向品牌心智的长期争夺。
更多行业分析详见智研咨询发布的《中国宠物食品行业市场全景调查及投资潜力研究报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国宠物食品行业市场全景调查及投资潜力研究报告
《2027-2033年中国宠物食品行业市场全景调查及投资潜力研究报告》共十四章,包含2027-2033年宠物食品行业发展前景预测分析,2027-2033年中国宠物食品行业投资风险分析,2027-2033年中国宠物食品行业发展策略及投资建议等内容。


 公众号
 小程序
 微信咨询