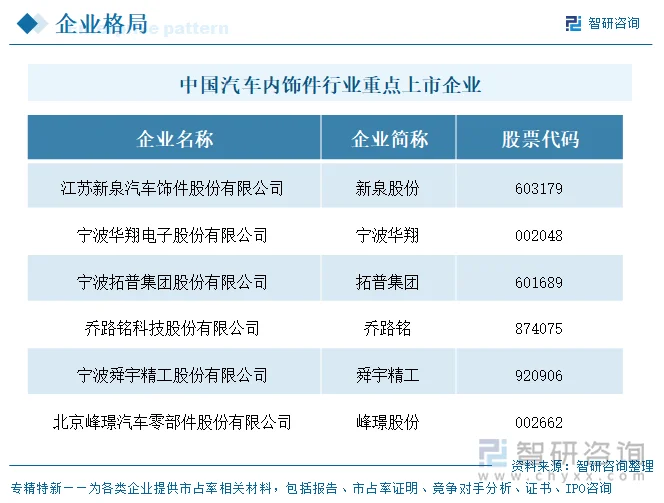
上市企业:新泉股份(603179.SH)、宁波华翔(002048.SZ)、拓普集团(601689.SH)、乔路铭(874075.BJ)、舜宇精工(920906.BJ)、峰璟股份(002662.SZ)等
相关企业:长春正海汽车内饰件有限公司、广州吉中汽车内饰系统有限公司、浙江华光汽车内饰股份有限公司、山东鸿祥汽车内饰件股份有限公司、扬州神舟汽车内饰件有限公司、江阴延利汽车饰件有限公司、广州市三泰汽车内饰材料有限公司、江苏奥新汽车内饰件有限公司、宁波华志汽车内饰有限公司、合肥瑞杰汽车内饰系统有限公司等
一、概述
汽车内饰件(汽车内饰零部件)是指安装于汽车车身内部、直接决定座舱视觉、触感、舒适性与安全性的各类塑料、皮革、织物及复合材质零部件,处于汽车整车制造产业链的中游零部件环节,上游为改性塑料、皮革、织物、胶粘剂及模具设备,下游为整车制造厂(主机厂)及部分零部件配套厂商。按功能与形态,内饰件主要可归为:仪表板/仪表盘总成、门内护板(门板)总成、顶棚(含衣帽架、立柱护板)、中控台及副仪表板、地毯及声学包、出风口/装饰条/功能件等软硬内饰,以及保险杠等部分归于外饰的部件。
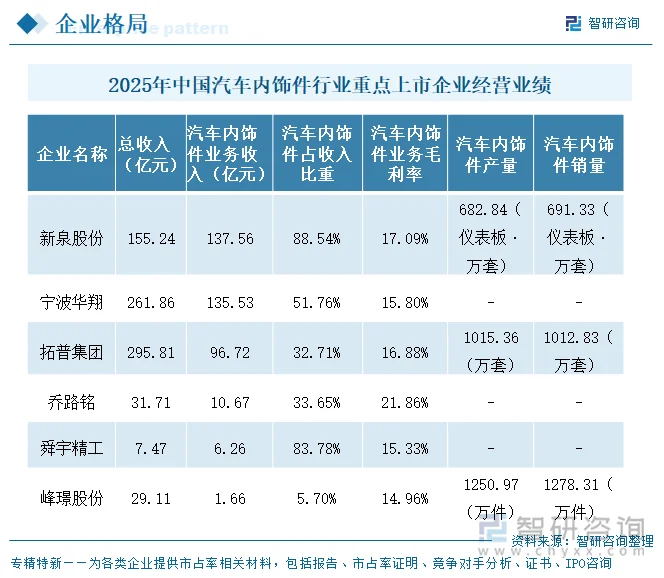
从样本格局看,六家企业呈现“两超多专”的梯队分布:新泉股份为纯汽车饰件整体解决方案提供商,汽车内饰件相关收入以分产品合计口径计达137.56亿元居首;宁波华翔以内饰件单列科目135.53亿元紧随,两者规模相近构成第一梯队;拓普集团作为平台型零部件企业,内饰功能件收入96.72亿元位列第三;乔路铭、舜宇精工、峰璟股份内饰件收入依次递减(10.67亿、6.26亿、1.66亿元),其中舜宇精工内饰功能件占其营收高达83.78%、乔路铭与峰璟则分别为33.65%与5.70%,反映内饰件在各自业务中的定位从核心主业到补充品类的巨大差异。整体而言,行业盈利在整车年降与价格传导下普遍承压,但头部企业凭借产品结构与全球化布局维持相对稳定。
二、企业基本情况及业务布局
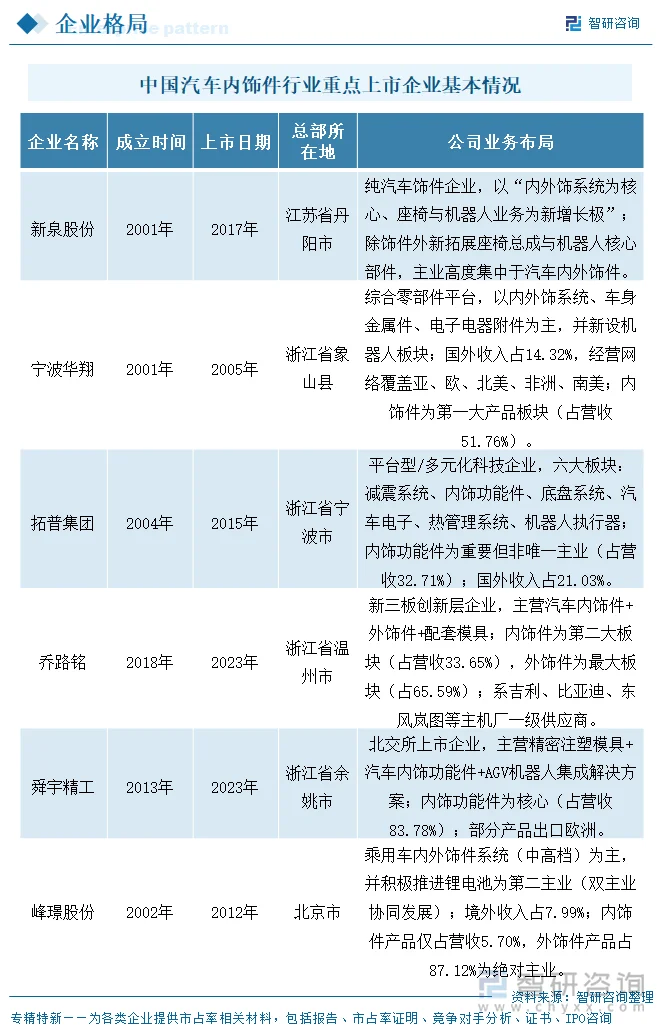
六家企业成立年份跨度较大:最早为宁波华翔与新泉股份(均源于2001年前后设立的有限公司,其中新泉股份有限公司前身2001年4月设立、宁波华翔2001年8月登记设立股份公司),峰璟股份成立于2002年,拓普集团工商登记于2004年,舜宇精工2013年整体变更设立,乔路铭为最年轻的2018年设立企业。上市(挂牌)年份方面,峰璟股份(2012年)、宁波华翔(2005年)、拓普集团(2015年)、新泉股份(2017年)为沪深主板/创业板上市;舜宇精工于2023年在北交所上市;乔路铭于2023年在新三板创新层挂牌(非沪深/北交所上市)。
成立与上市间隔差异明显:宁波华翔(2001年成立、2005年上市,间隔约4年)、新泉股份(2001年设立、2017年上市,间隔约16年,历经多次改制与增资)、峰璟股份(2002年成立、2012年上市,间隔约10年)多为较长培育期后上市;拓普集团(2004年登记、2015年上市,约11年)、舜宇精工与乔路铭则均为2013/2018年设立、2023年挂牌/上市,呈现“设立较晚、较快对接资本市场”的特征。
总部区位高度集中于长三角汽车产业集群:江苏丹阳(新泉股份,毗邻常州整车基地)、浙江象山(宁波华翔)、浙江宁波北仑(拓普集团,紧邻吉利、上汽等整车厂)、浙江瑞安(乔路铭,中国汽摩配产业基地)、浙江余姚(舜宇精工,依托舜宇集团光学产业生态),以及北京通州(峰璟股份,贴近华北整车客户)。浙江一省即集聚四家,凸显长三角在汽车零部件配套上的集群与供应链协同优势。
三、汽车内饰件代表性产品对比及业务模式
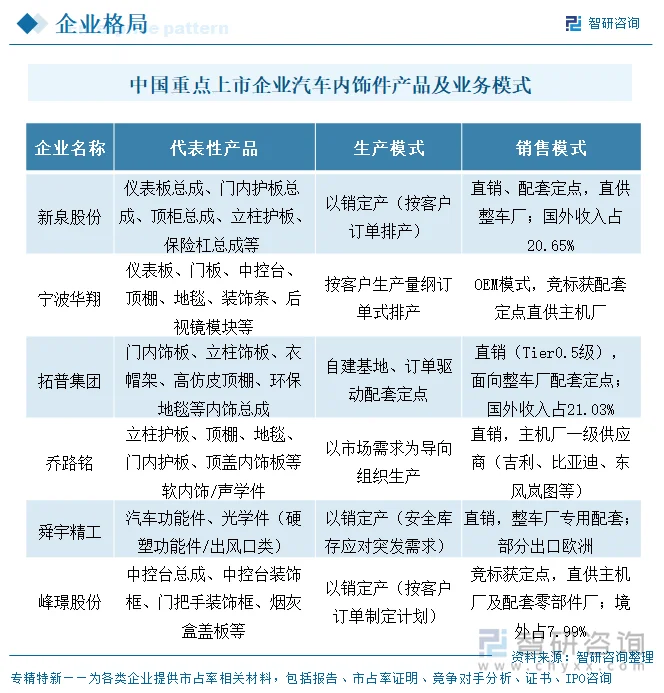
代表性产品上,各企业内饰件具体品类高度重叠又各有侧重:仪表板总成、门内护板、顶棚/立柱为共同核心,新泉股份与宁波华翔产品线最完整(覆盖仪表板、门板、中控台、顶棚、地毯、装饰条等),拓普集团以内饰总成(门内饰板、立柱、衣帽架、高仿皮顶棚、环保地毯)为主,乔路铭侧重软内饰/声学件(立柱护板、顶棚、地毯、顶盖内饰板),舜宇精工以硬塑功能件/光学件(出风口类)见长,峰璟股份内饰件产品则为中控台总成、装饰框等小件。
产销模式上,六家企业均以主机厂配套定点为前提:新泉股份、舜宇精工、峰璟股份明确“以销定产”,宁波华翔按客户生产量纲订单式排产,拓普集团与乔路铭以订单/市场需求驱动。销售均为直销为主的OEM配套模式,新泉股份、拓普集团国外收入占比分别达20.65%与21.03%,舜宇精工部分产品出口欧洲,乔路铭为吉利、比亚迪、东风岚图等一级供应商,峰璟股份境外收入占7.99%。下游客户方面,新泉股份、宁波华翔、拓普集团均绑定国内主流自主及合资整车厂,并通过海外基地切入国际车企供应链。
四、公司经营业绩
2025年六家企业整体营业收入规模排序为:拓普集团295.81亿元、宁波华翔261.86亿元、新泉股份155.24亿元居前三,其后为乔路铭31.71亿元、峰璟股份29.11亿元、舜宇精工7.47亿元;首尾(拓普集团与舜宇精工)相差约39.6倍,规模分化显著。同比增速则呈“三增三降”:新泉股份(+17.04%)、拓普集团(+11.21%)、舜宇精工(+3.71%)逆势增长;宁波华翔(-0.53%)、乔路铭(-6.03%)、峰璟股份(-5.93%)小幅下滑,其中乔路铭降幅最大。整体看,纯饰件与平台型头部企业凭借新客户/新项目放量实现增长,而综合型与转型企业受行业景气与业务调整拖累。
汽车内饰件相关收入规模排序与整体营收大体一致但更聚焦主业:新泉股份137.56亿元(内饰相关分产品合计)、宁波华翔135.53亿元(内饰件单列)、拓普集团96.72亿元(内饰功能件)构成前三,乔路铭10.67亿元、舜宇精工6.26亿元、峰璟股份1.66亿元依次递减;新泉股份与宁波华翔规模几乎持平(相差约1.5%)。
毛利率是分化最剧烈的指标,区间为14.96%(峰璟股份)至21.86%(乔路铭),整体偏低且多数承压:乔路铭内饰件毛利率21.86%(同比+14.74个百分点,受益于声学系统新业务放量)、舜宇精工15.33%(+4.34个百分点)、峰璟股份14.96%(+1.69个百分点)、宁波华翔15.80%(+0.08个百分点)稳中有升;拓普集团内饰功能件16.88%(-1.24个百分点)小幅下滑;新泉股份内饰相关分产品合计毛利率17.09%(分产品各自为仪表板17.95%、门板14.42%等)。毛利率差异主要源于产品附加值(软内饰/声学件高于基础注塑件)、客户结构(自主 vs 合资豪华)及年降传导程度,2025年行业普遍承受整车价格战向零部件的年降压力,盈利修复依赖高附加值品类与成本控制。
内饰件以“万套/万件”计(非万吨),且六家企业实物量披露口径差异极大,多数未披露内饰件独立的产能与产销量。披露实物量的三家中:拓普集团内饰功能件2025年产量1015.36万套(+5.82%)、销量1012.83万套(+6.28%),量价相对平稳、销量略低于产量致库存21.08万套(+13.64%);新泉股份以内饰件最大单品仪表板总成为代表,产量682.84万套(+3.23%)、销量691.33万套(+5.71%)、库存67.28万套(-11.21%),去库存成效明显;峰璟股份内饰件产品产量1250.97万件(+7.89%)、销量1278.31万件(+7.14%)。
五、研发投入
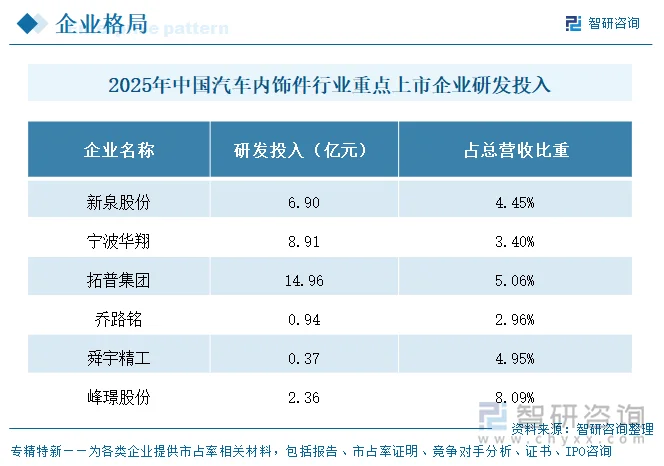
2025年研发投入绝对规模第一为拓普集团14.96亿元,其次宁波华翔8.91亿元、新泉股份6.90亿元;投入强度(占营收比重)第一为峰璟股份8.09%,其次拓普集团5.06%、新泉股份4.45%、舜宇精工4.95%、宁波华翔3.40%、乔路铭2.96%。可见绝对规模领先者(拓普、宁波华翔、新泉)与投入强度领先者(峰璟、拓普、舜宇)并非完全重合——峰璟股份以最高研发强度(8.09%)支撑其向锂电池第二主业转型,属被动抬升与主动布局叠加。
六、公司发展规划
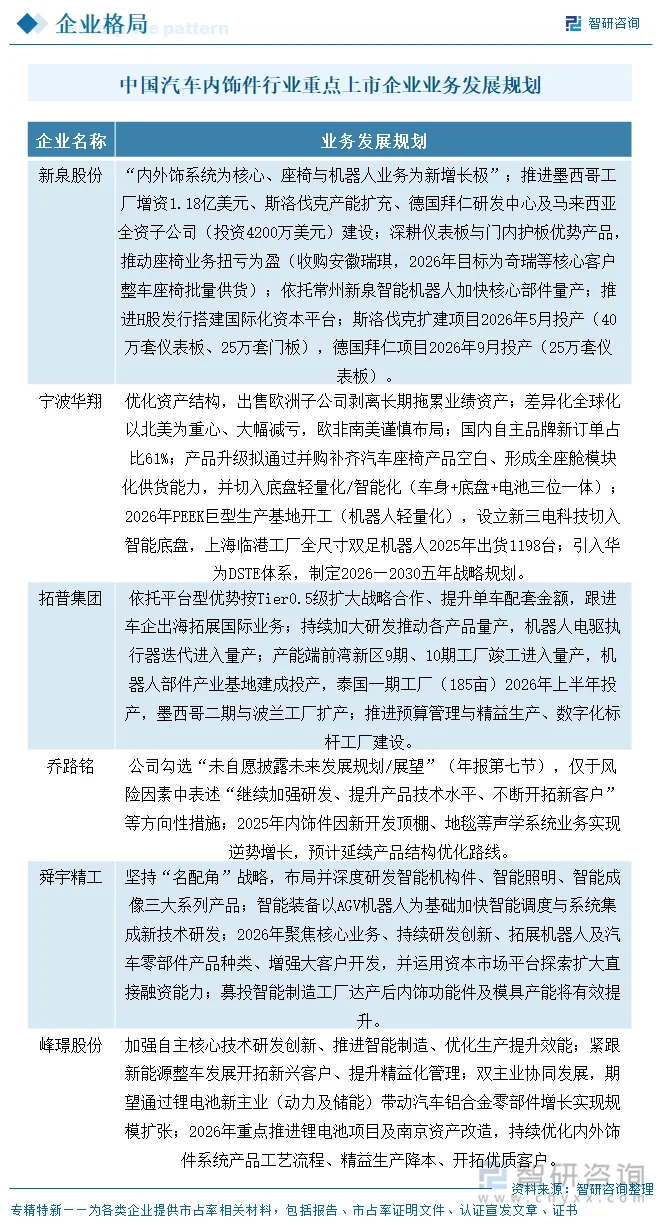
将六家规划归纳为三条主线。主线一——做强内饰主业、巩固龙头与全球化配套:新泉股份以“内外饰系统为核心”推进墨西哥、斯洛伐克、德国、马来西亚基地与H股平台,拓普集团以Tier0.5级合作提升单车配套金额并推进泰国、墨西哥、波兰扩产,宁波华翔以北美为重心减亏、欧非南美谨慎布局并拟并购补齐座椅形成全座舱供货。主线二——延链补链、寻找第二曲线:新泉股份推动座椅业务扭亏(收购安徽瑞琪,2026年目标核心客户整车座椅批量供货)并加快机器人核心部件量产;宁波华翔布局PEEK轻量化与全尺寸双足机器人(上海临港2025年出货1198台)、切入智能底盘;拓普集团推动机器人电驱执行器量产;峰璟股份则押注锂电池动力及储能第二主业。主线三——结构优化与精益运营:舜宇精工坚持“名配角”战略、研发智能机构件/智能照明/智能成像三大系列并提升产能利用率;乔路铭虽未自愿披露详细规划,但明确延续声学系统新业务优化路线;峰璟股份聚焦内外饰件精益降本与优质客户开拓。
更多行业分析详见智研咨询发布的《中国汽车内饰件行业市场研究分析及产业前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国汽车内饰件行业市场研究分析及产业前景研判报告
《2027-2033年中国汽车内饰件行业市场研究分析及产业前景研判报告》共十四章,包含2027-2033年汽车内饰件行业投资机会与风险,汽车内饰件行业投资战略研究,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询