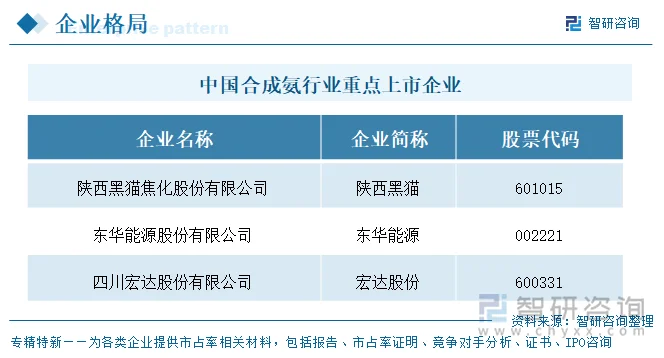
上市企业:陕西黑猫(601015.SH)、东华能源(002221.SZ)、宏达股份(600331.SH)等
相关企业:福建邵化化工有限公司、安徽晋煤中能化工股份有限公司、山东联盟化工集团有限公司、新疆锦疆化工股份有限公司、山西丰喜化工设备有限公司、河北正元化工集团股份有限公司、云南解化清洁能源开发有限公司、贵州赤天化桐梓化工有限公司、山西天泽煤化工集团股份公司、河南金山化工集团有限公司等
一、概述
合成氨(NH3)是氮元素化工的核心基础原料,主要用于生产尿素、硝酸铵等氮肥,并广泛应用于磷复肥、精细化工、脱硫脱硝、制药、制冷剂等领域。按其制取路线,可分为煤制(包括焦炉煤气制、天然气制、烟煤/无烟煤制)与气制等工艺。本次对比的三家企业虽均将合成氨列为分产品,但产业定位差异显著:陕西黑猫以焦炉煤气为原料、作为煤焦化联产的一环;东华能源的合成氨装置为广东茂名丙烷脱氢(PDH)项目的配套新产能,2025年方投产;宏达股份的合成氨由控股子公司绵竹川润以天然气制取,是磷化工业务的配套产业,产品液氨部分自用、部分外销。
沪深分布方面,陕西黑猫(601015)、宏达股份(600331)为上交所主板企业,东华能源(002221)为深交所主板企业;三家注册地分别位于陕西韩城、广东茂名、四川什邡,区位资源禀赋各异。
二、企业基本情况及业务布局
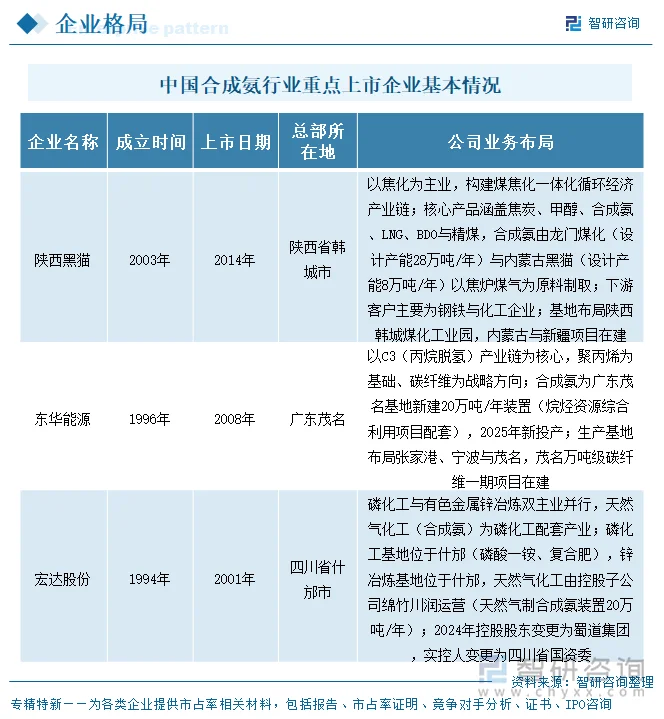
三家企业的成立时间跨度较大:宏达股份前身最早(1994年工商登记),东华能源次之(1996年),陕西黑猫最晚(2003年);上市时间则依次为宏达股份(2001年)、东华能源(2008年)、陕西黑猫(2014年)。成立与上市间隔方面,宏达股份约7年、东华能源约12年、陕西黑猫约11年,东华能源与陕西黑猫间隔较长,与其由外商投资企业整体改制并经历产能建设培育期有关。
总部区位的资源导向特征明显:陕西黑猫位于陕西韩城煤化工业园,紧邻炼焦煤与焦化产业集群,依托焦炉煤气发展煤化工;东华能源注册于广东茂名绿色化工和氢能产业园,面向华南港口与烷烃资源深加工;宏达股份位于四川什邡,地处磷化工产业集中区,合成氨装置就近为磷肥生产提供液氨配套。
三、合成氨代表性产品对比及业务模式
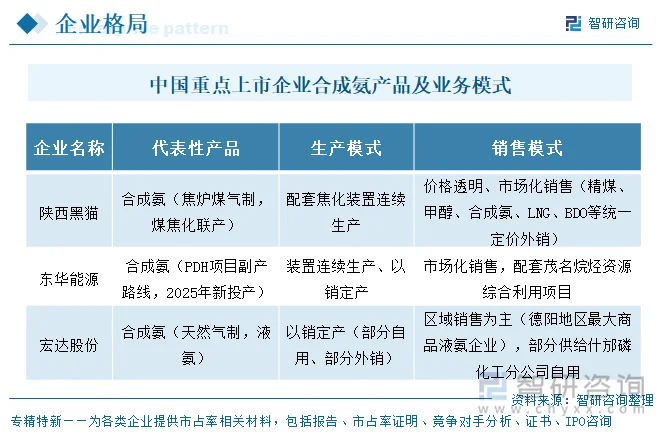
三家虽均单列“合成氨”分产品收入,但产品来源与定位不同:陕西黑猫为焦炉煤气制合成氨,是焦化联产的化工延伸;东华能源为茂名PDH项目的副产/配套路线,2025年新投产;宏达股份为天然气制液氨,是磷化工的配套原料。产品形态上,东华能源、宏达股份对外销售液氨,陕西黑猫则以外销商品氨为主。
产销模式方面,陕西黑猫依托焦化装置连续生产、产品统一定价市场化外销,下游为钢铁与化工企业;东华能源装置连续生产并以销定产,随茂名基地一体化运营;宏达股份以销定产、区域销售为主,是德阳地区最大的商品液氨生产企业,并就近供给什邡磷化工分公司自用(2025年自用约4.53万吨)。
四、公司经营业绩
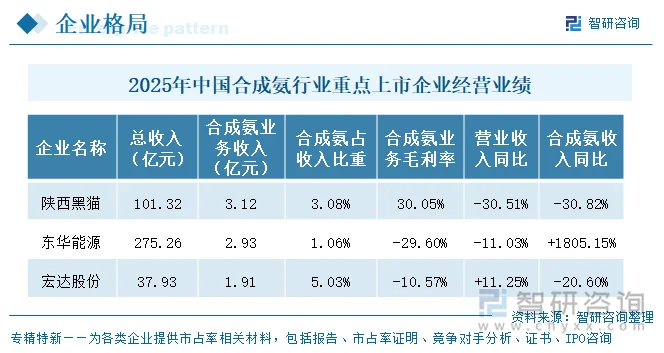
2025年三家整体营收表现分化:陕西黑猫101.32亿元(同比-30.51%)、东华能源275.26亿元(同比-11.03%)、宏达股份37.93亿元(同比+11.25%)。陕西黑猫降幅最大,主因焦化行业景气下行、主要产品量价齐跌;东华能源受PDH与聚丙烯价格走弱拖累;宏达股份则因锌产品与磷酸盐销量增加实现营收正增长。营收绝对规模上,东华能源约为陕西黑猫的2.72倍、宏达股份的7.26倍,头尾差距悬殊。
按2025年合成氨营收规模排序为陕西黑猫3.12亿元(同比-30.82%)> 东华能源2.93亿元(同比+1805.15%)> 宏达股份1.91亿元(同比-20.60%)。东华能源同比高增系茂名合成氨装置2025年新投产、上年基数极低所致,并非景气回升。营收占比方面,宏达股份最高(5.03%),陕西黑猫次之(3.08%),东华能源最低(1.06%),合成氨在三家均属低依赖度配套业务(占比均低于10%)。
毛利率分化最为剧烈:陕西黑猫30.05%、宏达股份-10.57%、东华能源-29.60%,分处高盈利、微亏与深亏三档。差异主要归因于工艺路线与成本结构——陕西黑猫的合成氨源自焦炉煤气(成本较低的联产副产气),在价格下行期仍保持正毛利;宏达股份天然气制氨受煤制氨价格压制、售价与成本倒挂;东华能源新装置处于投产初期、固定成本分摊偏高且售价偏低,毛利率为负。变动幅度上,三家合成氨毛利率较上年分别下降16.36、18.16、29.60个百分点,盈利普遍承压。
五、企业合成氨产销量
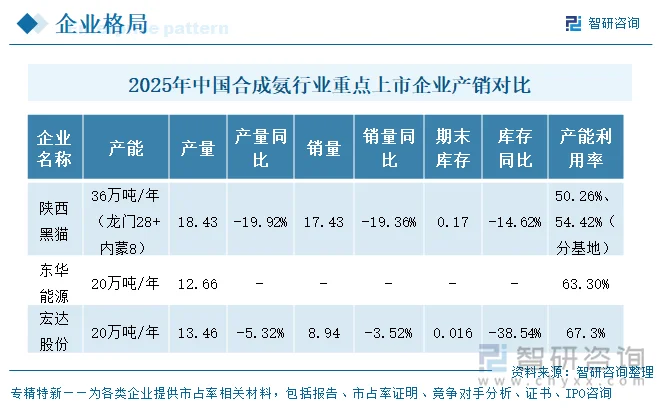
产量方面,陕西黑猫18.43万吨(同比-19.92%)、宏达股份13.46万吨(同比-5.32%)、东华能源12.66万吨(年报未披露同比);陕西黑猫与东华能源均出现产量收缩,陕西黑猫系本部停产焦化、各产品产销量同比下降。宏达股份产量微降,仍保持较高装置负荷。
销量方面,陕西黑猫17.43万吨(同比-19.36%)、宏达股份8.94万吨(同比-3.52%,另有自用约4.53万吨);库存信号上,宏达股份期末库存仅0.016万吨(同比-38.54%),去库存明显;陕西黑猫库存0.17万吨(同比-14.62%)。
产能与利用率:陕西黑猫设计产能36万吨/年(龙门煤化28万吨/年、内蒙古黑猫8万吨/年),分基地产能利用率分别为50.26%与54.42%,合计约51%;东华能源设计产能20万吨/年、利用率63.30%;宏达股份设计产能20万吨/年、利用率约67.3%。综合看,三家合成氨装置运行强度均处于50%至67%区间,反映行业供需偏弱下的产能宽裕与潜在供给弹性。
六、研发投入
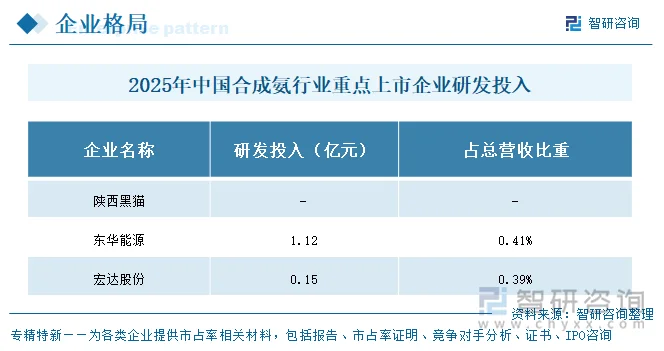
研发投入绝对规模上,东华能源1.12亿元居首、宏达股份0.15亿元次之。投入强度(占营收比重)方面,东华能源0.41%、宏达股份0.39%,均处于较低水平。
七、公司发展规划
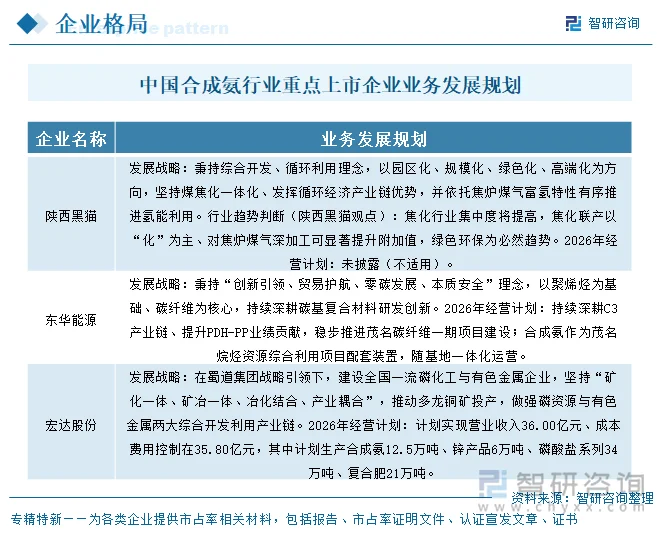
三家的发展规划可归纳为三条主线。主线一为做强主业、巩固产业链优势:陕西黑猫坚持煤焦化一体化与循环经济,东华能源深耕C3产业链并推进碳纤维,宏达股份在蜀道集团引领下建设一流磷化工与有色金属企业。
主线二为延链补链与绿色化升级:陕西黑猫依托焦炉煤气富氢特性推进氢能利用、对焦化副产品深加工提附加值;东华能源向碳基复合材料(碳纤维)高端化延伸;宏达股份推进磷石膏资源化与多龙铜矿投产,向资源端拓展。
主线三为结构化经营计划与产能管控:陕西黑猫2026年经营计划未披露(不适用);东华能源明确2026年提升PDH-PP贡献、推进茂名碳纤维一期;宏达股份给出量化目标,2026年计划生产合成氨12.5万吨、锌产品6万吨、磷酸盐系列34万吨、复合肥21万吨。
八、合成氨行业代表性上市企业分析——陕西黑猫
陕西黑猫焦化股份有限公司成立于2003年,2014年在上海证券交易所主板上市(股票代码601015),注册地位于陕西省韩城市煤化工业园,实际控制人为李保平家族旗下的陕西黄河矿业(集团)有限责任公司。公司以焦化为主业,合成氨系焦炉煤气制取的煤焦化联产产品,由龙门煤化(设计产能28万吨/年)与内蒙古黑猫(设计产能8万吨/年)两个基地生产,是煤化工循环经济链条的重要一环。
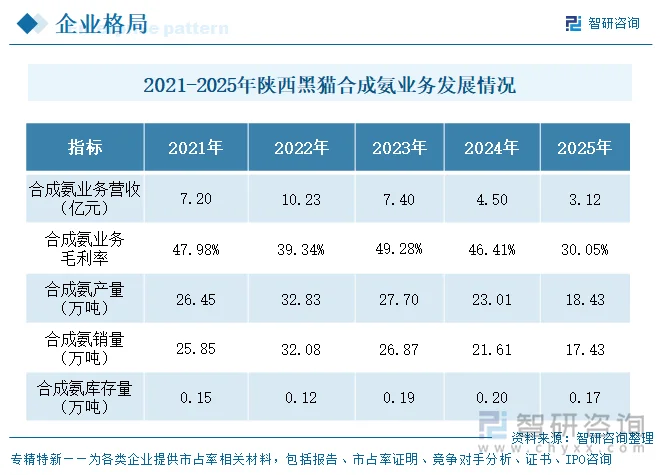
经营业绩方面,受焦化行业景气下行影响,陕西黑猫整体营收从2023年的185.93亿元降至2024年的145.80亿元、2025年的101.32亿元,连续两年大幅收缩;合成氨营收2025年为3.12亿元(同比-30.82%),毛利率30.05%,尽管较上年下降16.36个百分点,但在三家对比中仍为唯一保持正毛利的合成氨业务,体现焦炉煤气联产的成本优势。产量由2024年约23.01万吨降至2025年18.43万吨,销量由约21.62万吨降至17.43万吨,装置负荷随行业需求回落而走低。
更多行业分析详见智研咨询发布的《中国合成氨行业运行动态及投资前景评估报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国合成氨行业运行动态及投资前景评估报告
《2027-2033年中国合成氨行业运行动态及投资前景评估报告》共十章,包含2027-2033期间合成氨行业投资价值评估分析,2027-2033期间合成氨行业发展趋势及投资前景分析,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询