我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
报告导读:
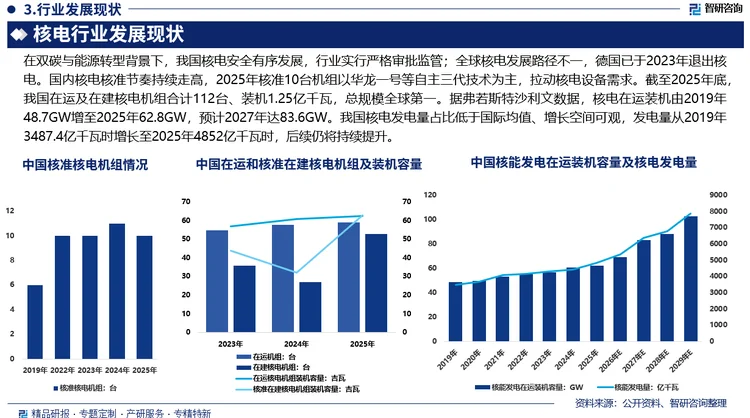
核电是指利用核反应堆中核裂变所释放出的热能进行发电的方式。在核裂变过程中,快中子经慢化后变为慢中子,撞击原子核发生受控的链式反应产生热能,生成蒸汽从而推动汽轮机运转发电。在双碳与能源转型背景下,我国核电安全有序发展,行业实行严格审批监管;全球核电发展路径不一,德国已于2023年退出核电。国内核电核准节奏持续走高,2025年核准10台机组以华龙一号等自主三代技术为主,拉动核电设备需求。截至2025年底,我国在运及在建核电机组合计112台、装机1.25亿千瓦,总规模全球第一。据弗若斯特沙利文数据,核电在运装机由2019年48.7GW增至2025年62.8GW,预计2027年达83.6GW。我国核电发电量占比低于国际均值、增长空间可观,发电量从2019年3487.4亿千瓦时增长至2025年4852亿千瓦时,后续仍将持续提升。
基于此,依托智研咨询旗下核电行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2027-2033年中国核电行业市场发展规模及投资机会分析报告》。本报告立足核电新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动核电行业发展。
观点抢先知:
行业定义及分类:核电是指利用核反应堆中核裂变所释放出的热能进行发电的方式。按照冷却剂与慢化剂的不同,目前核电站堆型主要包括压水堆、沸水堆、重水堆、石墨气冷堆、石墨水冷堆及快中子增殖堆,其中压水堆因技术成熟、安全可靠,是世界上最普遍的商用堆型。
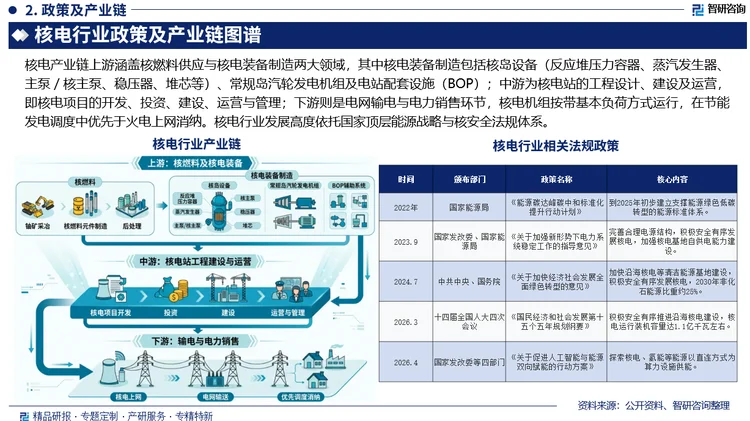
行业政策环境:核电行业发展高度依托国家顶层能源战略与核安全法规体系。伴随双碳目标落地,政策明确坚持安全有序发展核电,优化电源结构、加快沿海清洁能源基地建设;“十五五”规划纲要进一步设定发展目标,规划核电运行装机容量达到1.1亿千瓦左右。同时相关政策积极探索核电直连为算力设施供能等新型应用场景,持续为核电产业的发展带来政策支撑与市场空间。
产业链核心节点:核电产业链上游涵盖核燃料供应与核电装备制造两大领域,其中核电装备制造包括核岛设备、常规岛汽轮发电机组及电站配套设施(BOP);中游为核电站的工程设计、建设及运营,即核电项目的开发、投资、建设、运营与管理;下游则是电网输电与电力销售环节,核电机组按带基本负荷方式运行,在节能发电调度中优先于火电上网消纳。
核能发电量:中国核能发电量由2019年的3,487.4亿千瓦时增长至2025年的4852亿千瓦时。得益于“双碳”目标的推进和清洁能源的推广,预计未来核能发电量有望进一步增长,2026年中国核能发电量将达到5371亿千瓦时,2027年将达6391.2亿千瓦,2029年有望达到7891.1亿千瓦。
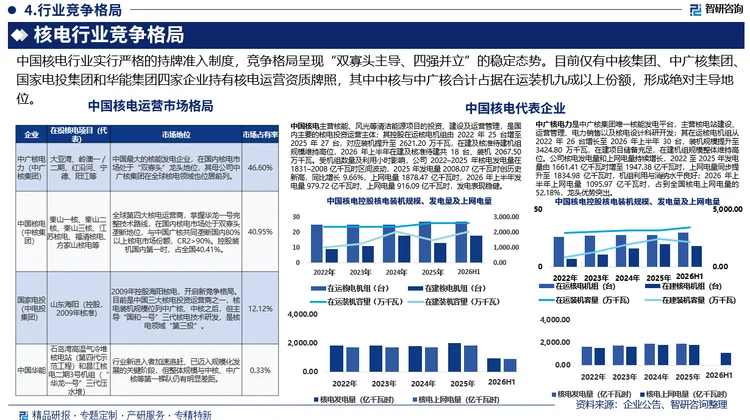
竞争情况:中国核电行业实行严格的持牌准入制度,竞争格局呈现“双寡头主导、四强并立”的稳定态势。目前仅有中核集团、中广核集团、国家电投集团和华能集团四家企业持有核电运营资质牌照,其中中核与中广核合计占据在运装机九成以上份额,形成绝对主导地位。
市场趋势:中国核电行业正进入安全有序、批量化建设和技术迭代并行的新阶段。未来,三代自主堆型将继续承担主力建设任务,小堆、四代堆和核能综合利用将打开新的应用场景。随着市场化机制完善和产业链自主化提升,核电在新型能源体系中的基荷支撑作用将进一步增强,但铀资源保障、电力市场消纳和全生命周期安全管理仍是需要持续完善的关键环节。
报告相关内容节选: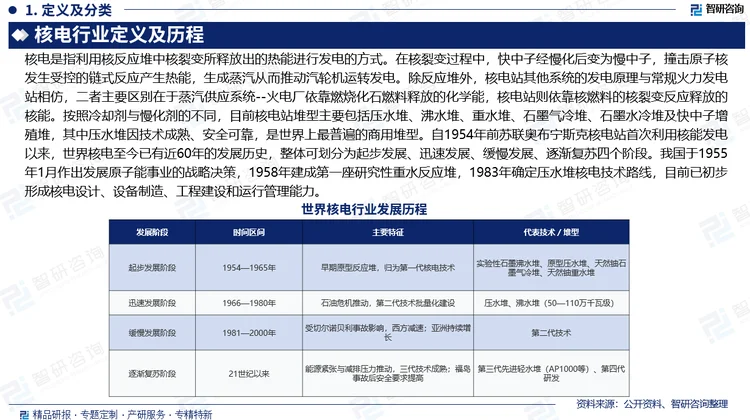
【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第一章核电及其发展介绍
第一节 核电概论
一、核电的特点
二、核电的安全性
三、核电的发展历程
第二节 核电站概述
一、核电站类型
二、核电站的优点
三、核电站的原理
四、核电站结构与安全
第二章中国电力产业分析
第一节 中国电力市场发展概况
一、中国电力市场结构
二、中国电力市场特点
三、电力市场运营模式
第二节 2026年中国电力市场现状分析
一、中国电源建设情况分析
二、中国电力生产情况分析
三、中国电力消费情况分析
四、中国电力行业投资状况
五、电力基建新增能力概况
第三节 2026年中国发电量分析
一、2026年全国发电量分析
二、2026年主要省区发电量
第四节 中国电力工业面临的问题及应对措施
一、我国电力建设存在的四个问题
二、电力行业信息化困局有待突破
三、电力体制市场化改革还不到位
四、我国强化监管电力安全问题的措施
第五节 中国电力产业发展趋势预测
一、中国电力工业发展展望
二、中国中长期电力市场预测
第三章世界核电产业
第一节 世界核电产业概述
一、世界核电行业发展历程回顾
二、世界核电行业发展现状分析
三、全球核电装机容量增长
四、世界核电发展新特点
第二节 美国
一、美国核电业的发展现状分析
二、美国核电产业发展特点分析
三、美国核电站装机容量
四、美国核电产业发展成因分析
第三节 法国
一、法国核电的历史发展过程
二、法国核电比重情况
三、法国核电发展特点分析
四、法国进一步推动核电建设
第四节 日本
一、日本核电的发展回顾
二、日本核电站装机容量
三、福岛核事故对日本核电的影响
四、日本核电的发展前景分析
第五节 俄罗斯
一、俄罗斯核电工业发展概况
二、俄罗斯核电站装机容量
三、俄罗斯加快核电发展战略
四、未来俄罗斯核电比重预测
第四章中国核电产业分析
第一节 中国核电产业概述
一、核电机组情况分析
(一)核电站分布情况
(二)核电机组运行情况
(三)在建核电机组情况
二、核电装机容量与发电量
三、中国核电重点事件回顾
第二节 中国核电产业发展现状
一、核电厂运行情况分析
二、核电税收优惠政策分析
三、中国发展核电能力分析
第三节 2026年分省区核电发电量
第四节 中国核电项目建设新动态
一、中国重启核电项目建设
二、中国最大核电项目开工
三、山东首个核电项目封顶
四、AP1000核电建设进展顺利
第五节 中国核电产业面临的问题
一、中国核电工业现存问题
二、中国核电事业人才短板
三、中国核电产业中的瓶颈
第六节 发展我国核电产业的建议
一、核电发展的政策建议
二、发展核电产业的建议
第五章中国核电市场分析
第一节 亚洲核电市场分析
一、亚洲核电产业市场分析
二、日本核电产业市场分析
三、韩国核电产业市场分析
四、印度核电产业市场分析
第二节 中国核电市场现状
一、核电市场发展概述
二、核电市场发展前景
第三节 中国核电市场竞争分析
一、核电行业发展特征分析
(一)核电行业进入壁垒提高
(二)核电行业市场广阔
(三)三代核电顺应行业趋势
(四)核电处于高速发展时期
(五)核电行业竞争压力较小
二、“波特五力”竞争模型分析
(一)供应商议价能力
(二)购买者议价能力
(三)替代能源的威胁
(四)新进入者的威胁
三、核电行业竞争格局分析
(一)业内企业竞争状况
(二)行业竞争特点总结
第四节 中国核电成本价格分析
一、核电上网价格分析
二、我国核电定价亟需市场化
第五节 核电站商业模式分析
一、核电站商业模式概述
二、核电站盈利能力剖析
三、核电站成本深度剖析
四、核电站投资回报剖析
第六章中国核电所属产业数据分析
第一节 中国核力发电所属行业经济规模
一、2022-2026年核力发电业销售规模
二、2022-2026年核力发电业利润规模
三、2022-2026年核力发电业资产规模
第二节 中国核力发电所属行业盈利能力指标分析
一、2022-2026年核力发电所属行业亏损面
二、2022-2026年核力发电所属行业销售毛利率
三、2022-2026年核力发电所属行业成本费用利润率
四、2022-2026年核力发电所属行业销售利润率
第三节 中国核力发电所属行业营运能力指标分析
一、2022-2026年核力发电所属行业应收账款周转率
二、2022-2026年核力发电所属行业流动资产周转率
三、2022-2026年核力发电所属行业总资产周转率
第四节 中国核力发电所属行业偿债能力指标分析
一、2022-2026年核力发电所属行业资产负债率
二、2022-2026年核力发电所属行业利息保障倍数
第五节 中国核力发电所属行业财务状况综合分析
一、核力发电所属行业财务状况综合评价
二、影响核力发电所属行业财务状况的经济因素分析
第七章中国核电设备产业分析
第一节 核电设备概述
一、核电设备及其分类
二、核电设备制造业现状
三、核电设备制造订单情况
第二节 中国核电设备产业现状
一、核电设备制造产业链分析
二、核电站设备投资构成分析
三、核电设备制造业产能分析
四、核电设备制造业出口前景
五、核电设备制造业市场容量
第三节 中国核电设备国产化进程分析
一、核电设备国产化实力
二、核电站国产化率统计
三、核电设备国产化基础
四、AP1000设备国产化
五、核电设备国产化竞争分析
(一)核岛设备市场竞争分析
(二)常规岛设备市场竞争分析
(三)核电设备制造龙头企业实力分析
第四节 中国核电设备产业发展战略与目标
一、核电设备制造发展战略
二、核电设备生产行业前景
三、核电设备制造技术目标
第八章中国核电工业技术分析
第一节 中国核电技术的发展
一、世界核电技术发展概述
二、在建和拟建核电站技术类型
三、中国第三代核电技术应用情况
四、中国第四代核电技术研究进展
第二节 中国核电技术与国际交流
一、中日核电技术合作分析
二、中美核电技术合作分析
三、中法核电技术合作分析
四、中俄核电技术合作分析
第三节 中国核电技术研发动态
一、自主研发核电机组进展
二、ACP1000核电技术进展
三、中国快堆核电站发展分析
第四节 中国核电技术自主化及未来趋势
一、中国核电技术发展路线
二、中国核电技术自主化进程
三、中国核电技术发展思路
第九章核电原料分析
第一节 铀概述
一、铀元素的性质
二、铀的同位素
三、铀金属的应用
四、铀矿的开采过程
第二节 铀矿资源状况
一、世界铀资源供应情况
(一)世界铀储量情况
(二)世界铀生产情况
二、中国铀矿的分布
三、中国铀矿储量与种类
四、中国铀资源的开发利用
第三节 国际铀资源开发动态
一、国际铀价格走势分析
二、世界核电用铀现状
第四节 中国铀冶炼工业发展状况
一、铀冶炼工业发展回顾
二、铀冶炼工业发展现状
三、铀冶炼工业发展方向
第五节 中国核燃料产业市场分析
一、中国核燃料循环体系
二、核燃料产业发展历程
三、中核建核燃料产业链
四、核燃料产业发展机遇与挑战
第十章中国各地核电建设与发展动态
第一节 广东省核电发展分析
一、广东核电发展概况
二、广东核电站发展分析
三、广东省核电发展方向
四、广东省区域发展战略
第二节 浙江省核电发展分析
一、浙江核电发展概况
二、关联产业发展目标
三、核电发展前景分析
四、浙江核电发展动态
第三节 上海市核电发展分析
一、核电设备制造产业发展
二、核电焊材研发平台发展
三、上海核电服务园区发展
四、上海核电服务产业发展
第四节 江苏省核电发展分析
一、江苏核电发展概况
二、江苏核电站建设情况
三、江苏核电产业园发展
第五节 安徽省核电发展分析
一、安徽省核电发展概况
二、安徽核电项目建设情况
三、安徽核电市场发展动态
第六节 其它地区核电发展分析
一、江西核电站建设情况
二、河南核电站建设情况
三、福建省核电并网发电
四、海南核电站建设情况
第十一章核电行业重点企业及核电站介绍
第一节 中国核工业建设集团
一、集团简介
二、中核能源与中电投签署工程建设总承包联合体协议
三、中国核建与齐齐哈尔市签订污水项目投资合作协议
四、中国核建与上海浦东发展银行签署战略合作协议
五、中国核工业建设集团拟发行超短融资券
第二节 中国广东核电集团
一、集团简介
二、中广核与白俄罗斯州政府签署合作协议
三、中广核签约承建中海油放射源库建设项目
四、中科华核电技术与中船重工签订研发协议
第三节 中国电力投资集团
一、集团简介
二、中电投集团与广东省人民政府签署合作协议
三、中电投集团与美国铝业签署铝加工合资协议
四、中电投集团与农行签署战略合作协议
第十二章国内主要核电企业经营状况分析
第一节 秦山核电有限公司
一、公司基本情况
二、企业主要经济指标
三、企业偿债能力分析
四、企业盈利能力分析
第二节 岭澳核电有限公司
一、公司基本情况
二、企业主要经济指标
三、企业偿债能力分析
四、企业盈利能力分析
第三节 秦山第三核电有限公司
一、公司基本情况
二、企业主要经济指标
三、企业偿债能力分析
四、企业盈利能力分析
第四节 江苏核电有限公司
一、公司基本情况
二、企业主要经济指标
三、企业偿债能力分析
四、企业盈利能力分析
第五节 核电秦山联营有限公司
一、公司基本情况
二、企业主要经济指标
三、企业偿债能力分析
四、企业盈利能力分析
第十三章核电产业投资分析
第一节 国外核电投资动态
一、美国实施核电复兴投资计划
二、英国投巨资发展核电
三、印度核电项目获俄罗斯贷款
四、巴西核电站建设规划
第二节 国内核电投资现状
一、中国已建核电工程投资概况
二、中国核电投融资方式分析
三、中国核电企业投融资动态
(一)核电企业上市融资情况
(二)海南昌江核电完成百亿投资
第三节 核电投资控制工作分析
一、核电投资控制概述
二、核电投资控制的分类
三、核电工程投资控制基本方法
第四节 中国核电投资前景展望
一、发改委规划未来核电投资新局势
二、中国核电投资前景分析
第十四章核电产业发展前景分析
第一节 世界核电工业前景
一、世界核能需求推动因素分析
二、世界核电设备能力和发电量预测
三、世界核电发展的趋势与方向
第二节 中国核电产业未来前景
一、核电中长期发展规划
二、中国核电发展的未来潜力巨大
三、2027-2033年中国核电发电行业预测分析
第三节 核电技术发展趋势
一、世界核电技术发展趋势分析
二、中国核电技术发展趋势分析
图表目录
图表 1 中国各级电力市场的关系
图表 2 2022-2026年中国发电装机容量统计
图表 3 2022-2026年中国发电装机容量及增长速度变化趋势图
图表 4 2022-2026年中国各种电力发电量统计
图表 5 2022-2026年中国全社会用电量增长趋势图
图表 6 2022-2026年中国全社会用电量增速分月变化趋势图
图表 7 2022-2026年中国电力基本建设投资完成额统计
图表 8 2022-2026年中国发电量增长趋势图
图表 9 2026年中国分类别发电量占比情况统计
图表 10 2026年中国各省区发电量统计
图表 11 2026年中国分类别电力装机容量占比情况统计
图表 12 中国中长期电力发电装机和发电量预测
图表 13 世界核电站分布图
图表 14 2022-2026年全球核电装机容量变化趋势图
图表 15 2026年美国核反应堆类型及装机容量
图表 16 2026年法国核反应堆类型及装机容量
图表 17 法国核工业镶组后的组织和资本结构
图表 18 2026年日本核反应堆类型及装机容量
图表 19 2026年俄罗斯核反应堆类型及装机容量
图表 20 中国核电站分布图
图表 21 中国已运行核电机组列表
图表 22 中国部分在建核电机组列表
图表 23 2022-2026年中国核电装机容量与发电量统计
图表 24 中国分省区核电发电量统计
图表 25 2026年中国分省区核电发电量统计
图表 26 2026年中国核能发电各省区发电量占比统计
图表 27 日本核电站分布图
图表 28 中国核电站建设情况统计表
图表 29 核电行业资金进入壁垒分析
图表 30 核电站投资回报示意图
更多图表见正文……
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
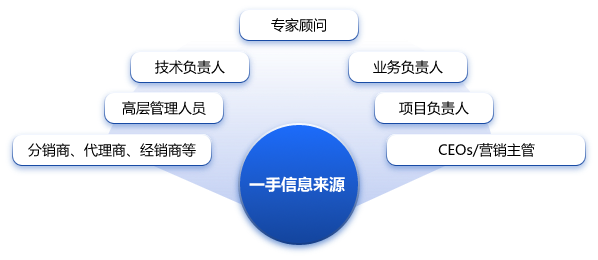
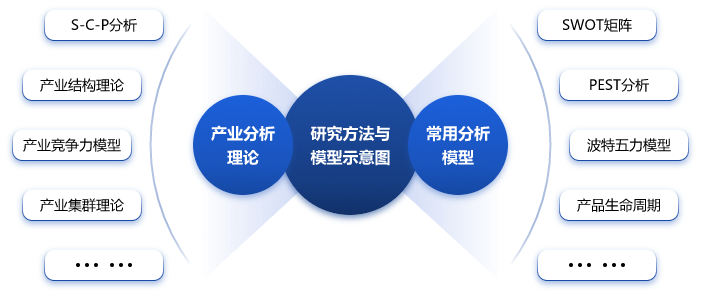
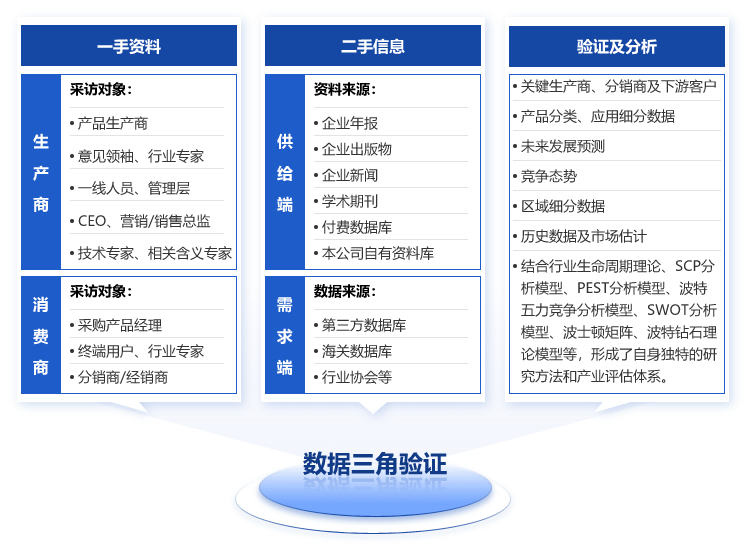
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。