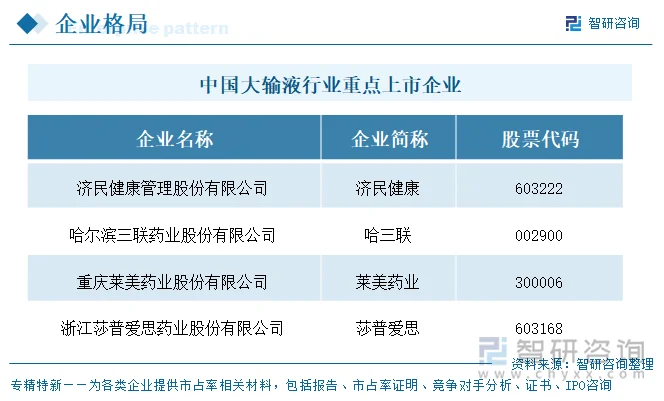
上市企业:济民健康(603222.SH)、哈三联(002900.SZ)、莱美药业(300006.SZ)、莎普爱思(603168.SH)等
相关企业:山东齐都药业有限公司、四川太平洋药业有限责任公司、辽宁民康制药有限公司、上海长征富民金山制药有限公司、河南鼎昌药业有限公司、青岛首和金海制药有限公司、安徽双鹤药业有限责任公司、广西裕源药业有限公司、武汉福星生物药业有限公司、回音必集团江西东亚制药有限公司等
一、概述
大输液(大容量注射剂,指单剂量容量不小于50ml的静脉输注液)是临床基础用药,属化学药品制剂制造业,处于医药产业链中游——上游为原料药与包装材料(非PVC软袋、塑瓶、玻瓶等),下游为各级医疗机构。按临床用途可划分为基础输液(葡萄糖、氯化钠等电解质维持用药)、治疗性输液(抗感染、心脑血管等用药)与营养性输液等;按包装形态则分为非PVC软袋、塑瓶、直立软袋与玻瓶输液,其中非PVC软袋因安全性与临床便利性逐步成为升级方向。
本次对比的四家样本企业均来自A股:济民健康、哈三联、莱美药业将大输液作为单列核心板块,莎普爱思主业为眼科药与医疗服务、大输液仅占营收约2%。整体看,样本企业大输液业务呈“两降一升一缩”格局——济民健康与哈三联收入下滑逾13%、哈三联更降逾三成,莱美药业逆势增长17.55%,莎普爱思大幅收缩近四成;盈利端受集采降价、医保控费、限抗令及门诊限制输液等政策与同质化竞争影响,毛利率分化剧烈,行业仍处结构调整期。
样本均为A股上市企业,其中沪市2家(济民健康603222、莎普爱思603168)、深市2家(哈三联002900、莱美药业300006·创业板)。
二、企业基本情况及业务布局
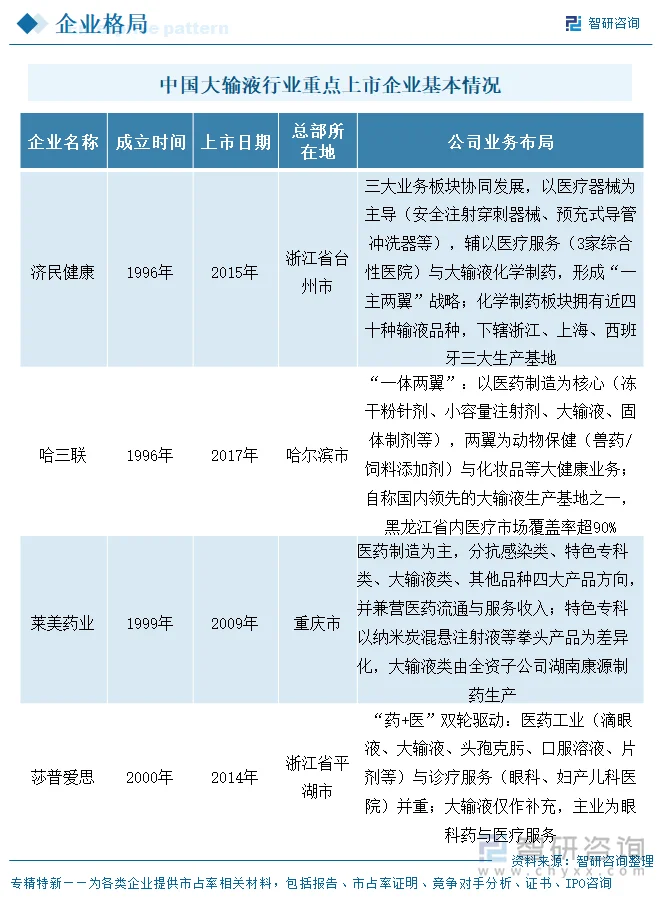
成立年份跨度从1996年至2000年,济民健康与哈三联均于1996年完成工商登记(分别为1996.12、1996.06),为样本最早;莎普爱思2000.07最晚。上市节奏差异显著:莱美药业2009年登陆创业板(首批28家之一),莎普爱思2014年、济民健康2015年、哈三联2017年上市;成立至上市间隔从约10年(莱美)到21年(莎普)不等。
区位上,济民健康与莎普爱思同处浙江(台州黄岩、嘉兴平湖),贴近长三角医药产业集群与港口物流;哈三联扎根黑龙江哈尔滨利民开发区,依托东北原料与区域医疗市场(自称省内覆盖率超90%);莱美药业位于重庆南岸,辐射西南地区。整体呈“长三角+东北+西南”的区域分布,均依托所在地医药产业基础与医疗资源集聚。
四家可归为两类:其一为“板块型”企业(济民健康、哈三联、莱美药业),将大输液作为医药制造主体的重要构成,但同时兼营其他业务——济民健康以医疗器械(安全注射穿刺器械)为主导、哈三联叠加大健康与动物保健、莱美药业延伸至抗感染与特色专科;其二为“医疗延伸型”企业(莎普爱思),以眼科药与医疗服务为主业、大输液仅为化学制药板块的补充。
三、大输液代表性产品对比及业务模式
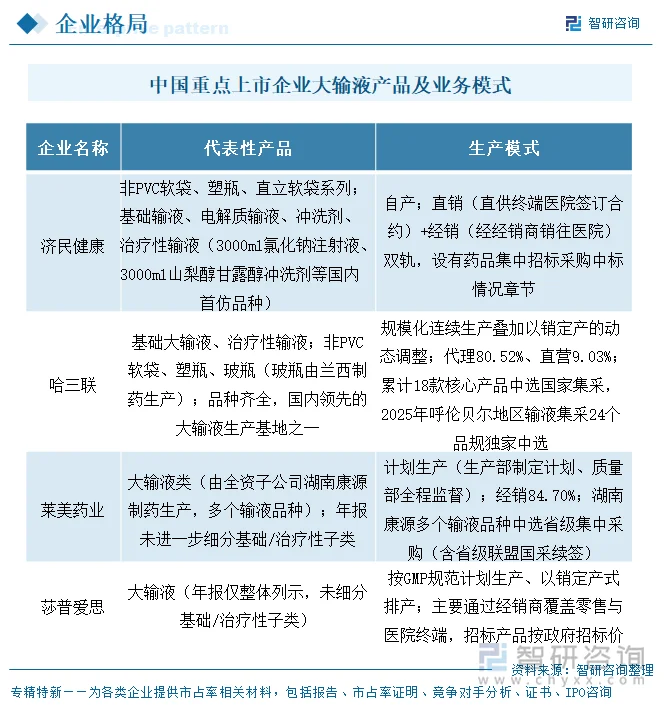
莱美药业、莎普爱思以计划生产/以销定产为主;哈三联为规模化连续生产叠加以销定产的动态调整,代理渠道占80.52%、直营9.03%;济民健康采取直销(直供终端医院)+经销双轨。下游均面向等级医院与基层市场,集采中标成为渠道关键——哈三联累计18款核心产品中选国家集采、莱美药业湖南康源多个输液品种中选省级集中采购、济民健康设有药品集中招标采购中标情况章节,莎普爱思亦通过省级招标扩大覆盖。
四、公司经营业绩
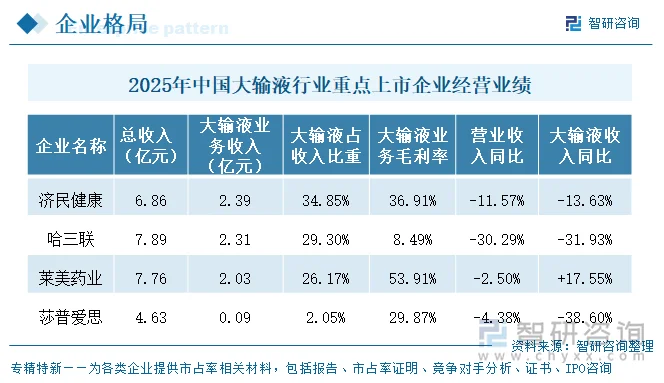
2025年,四家整体营业收入规模区间4.63亿—7.89亿元,哈三联7.89亿居首、莎普爱思4.63亿最小,首尾倍数约1.70倍;同比呈“三降一微降”,哈三联-30.29%降幅最大,莱美药业-2.50%最稳。可见在集采与限输政策背景下,样本营收整体承压,但莱美药业凭借特色专科与抗感染注射剂的增量对冲了输液下滑,表现最稳健。
2025年大输液收入区间0.09亿—2.39亿元,济民健康2.39亿居首(约为莎普爱思的26倍),哈三联2.31亿、莱美药业2.03亿紧随,莎普爱思0.09亿;增速呈“三降一升”,莱美药业+17.55%逆势独秀,莎普爱思-38.60%收缩最剧。
2025年大输液毛利率区间8.49%—53.91%:莱美药业53.91%最高、莎普爱思29.87%、济民健康36.91%、哈三联仅8.49%垫底。毛利率同比变动方面,哈三联-24.88个百分点骤降(价格快速下滑而成本相对刚性),济民健康-9.80个百分点、莎普爱思-3.39个百分点、莱美药业仅-2.29个百分点、盈利韧性最强。可见大输液盈利的第一变量是产品结构(高附加值软袋/治疗性占比)与集采降价幅度的差异。
五、企业大输液产销量
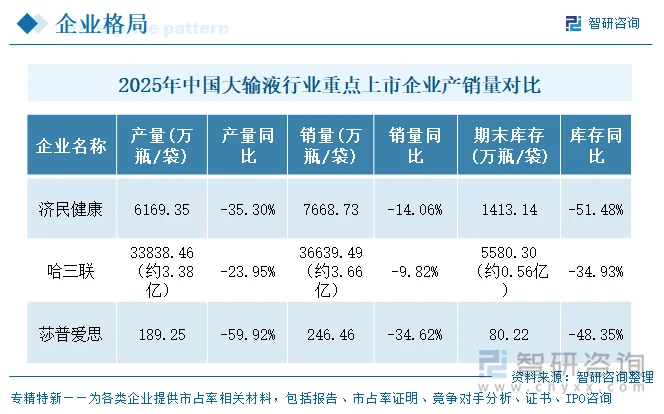
2025年产量:可比口径(万瓶/袋)下哈三联3.38亿居首、济民健康6169万、莎普爱思189万;莱美药业大输液未单列(年报仅披露制剂整体1.58亿支·瓶·盒)。产量同比三降(哈三联-23.95%、济民健康-35.30%、莎普爱思-59.92%)。
量价背离信号明显,哈三联、济民健康、莎普爱思产量与销量齐降但收入降幅更大,呈“以价换量”特征。库存方面,济民健康-51.48%、莎普爱思-48.35%、哈三联-34.93%均大幅去库,反映企业在价格下行与需求收缩预期下主动压库。
六、研发投入
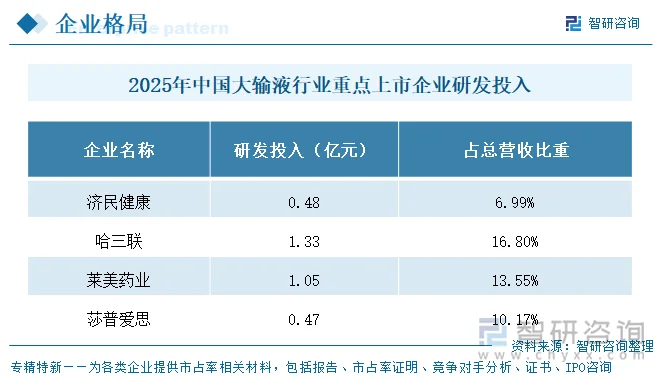
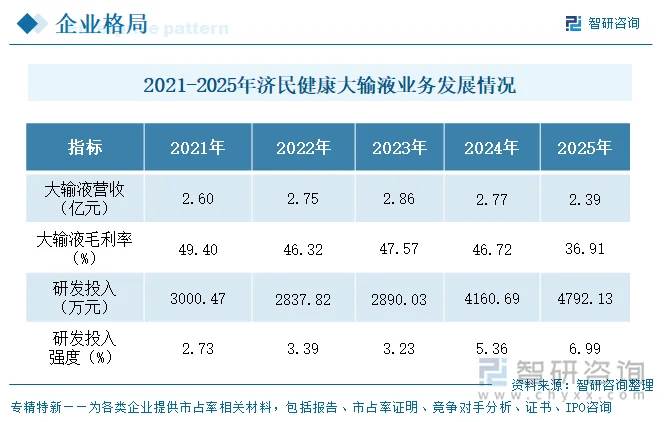
研发投入绝对规模:哈三联1.33亿元第一、莱美药业1.05亿元次之、济民健康0.48亿元、莎普爱思0.47亿元。投入强度:哈三联16.80%最高、莱美药业13.55%、莎普爱思10.17%、济民健康6.99%最低,差异显著——哈三联、莱美药业高强度投入对应其多剂型与特色专科创新管线,济民健康偏低与其以医疗器械主导、化学制药为辅的格局一致。
七、公司发展规划
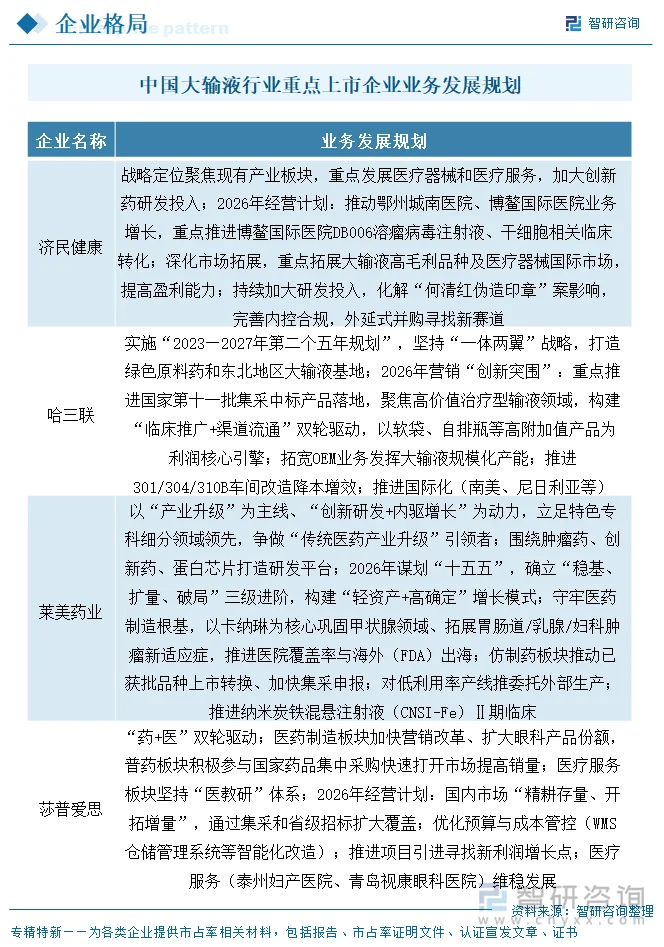
四家规划可归纳为三条主线:主线一(守主业+集采渠道):哈三联推进国家第十一批集采中标落地、聚焦高价值治疗型输液与软袋/自排瓶等高附加值产品;莱美药业以卡纳琳为核心巩固肿瘤领域、加快集采申报;济民健康重点拓展大输液高毛利品种。主线二(延链补链/第二曲线):济民健康推进博鳌国际医院DB006溶瘤病毒注射液、干细胞相关临床转化并谋划外延并购;哈三联拓宽OEM发挥大输液规模化产能、推进国际化(南美、尼日利亚);莱美药业布局纳米炭铁混悬注射液(CNSI-Fe)Ⅱ期临床与蛋白芯片平台。主线三(精益运营/降本):哈三联推进301/304/310B车间改造降本;莎普爱思推进WMS仓储管理系统等智能化改造与成本管控;莱美药业对产能利用率偏低的产线推委托外部生产。
八、大输液行业代表性上市企业分析——济民健康
济民健康前身为1996年12月设立的制药企业(工商登记),2015年2月于上海证券交易所主板上市(603222),总部位于浙江台州黄岩;施行“一主两翼”战略,以医疗器械(安全注射穿刺器械)为主导,医疗服务(3家综合性医院)与大输液化学制药协同发展,化学制药板块拥有近四十种输液品种,下辖浙江、上海、西班牙三大生产基地,为国内安全注射器细分领域龙头企业之一。
经营业绩:公司总营收由2023年8.95亿降至2025年6.86亿,三年累计降幅约23%;大输液收入2025年2.39亿元(同比-13.63%),毛利率36.91%(同比-9.80个百分点),较2024年的46.71%明显回落,主因输液价格下行与成本刚性;产量6169.35万瓶/袋(同比-35.30%)、销量7668.73万瓶/袋(同比-14.06%),产销率约124%(销大于产、消化库存),期末库存1413.14万瓶/袋(同比-51.48%)。
更多行业分析详见智研咨询发布的《中国大输液行业市场运行态势及产业前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国大输液行业市场运行态势及产业前景研判报告
《2027-2033年中国大输液行业市场运行态势及产业前景研判报告》共五章,包含大输液行业细分市场发展状况分析,中国大输液行业领先企业案例分析,大输液行业投资潜力与策略规划等内容。


 公众号
 小程序
 微信咨询