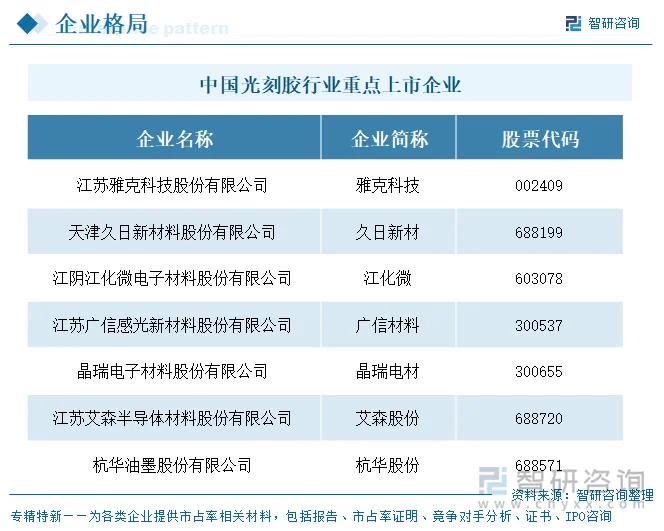
上市企业:雅克科技(002409.SZ)、久日新材(688199.SH)、江化微(603078.SH)、广信材料(300537.SZ)、晶瑞电材(300655.SZ)、艾森股份(688720.SH)、杭华股份(688571.SH)等
相关企业:阜阳欣奕华新材料科技有限公司、山东国科天骥新材料有限责任公司、潍坊星泰克微电子材料有限公司、北京鼎材科技股份有限公司、江苏博砚电子科技股份有限公司、深圳市邦得凌半导体材料有限公司、棓诺(苏州)新材料有限公司、长兴特殊材料(苏州)有限公司、苏州润邦半导体材料科技有限公司、上海新微半导体材料有限公司等
一、概述
光刻胶是微细加工与电子制造的关键材料,由成膜树脂、溶剂、光引发剂(光敏剂/光致产酸剂)及色浆等构成,按下游应用可分为半导体集成电路光刻胶、显示面板光刻胶与印制电路板(PCB)光刻胶三大类,按曝光波长又可分为g线、i线、KrF、ArF/ArFi及EUV等品类。其上游为光引发剂、单体、树脂、光酸产生剂与颜料分散液等关键原料,下游覆盖集成电路、面板显示、PCB等电子信息制造环节。
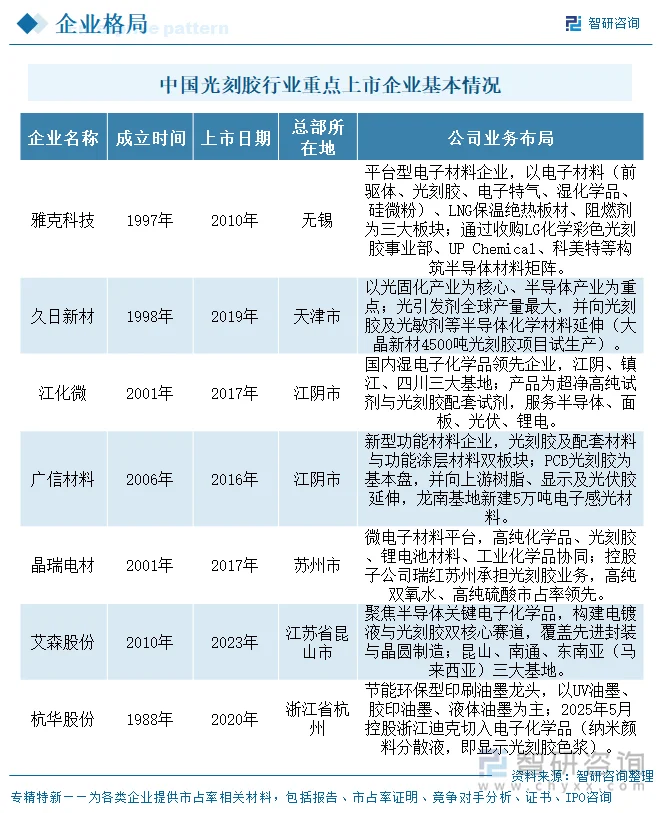
沪深及板块分布上,七家均为A股上市公司,其中科创板三家(久日新材、艾森股份、杭华股份)、深市主板一家(雅克科技)、创业板两家(广信材料、晶瑞电材)、沪市主板一家(江化微);地域上六家位于江苏(宜兴、江阴、苏州、昆山、天津为飞地除外),一家位于浙江杭州,集中于长三角电子化学品产业集群。头部格局中,雅克科技显示光刻胶国内领先,晶瑞电材在i线/KrF/ArF半导体光刻胶有布局,艾森股份深耕先进封装光刻胶,广信材料为PCB光刻胶头部,久日新材为全球光引发剂产量最大企业,江化微为湿电子化学品领先供应商,杭华股份则于2025年新切入显示色浆环节。
二、企业基本情况及业务布局
七家企业的成立时间跨度较大,最早为杭华股份(1988年),最晚为艾森股份(2010年),跨度约22年,反映出光刻胶产业链参与者既有老牌油墨与化工企业、也有近年登陆资本市场的半导体材料新锐。上市节奏上,雅克科技、广信材料、晶瑞电材、江化微、杭华股份上市间隔相对较长(成立至上市约10至32年,经历较长培育期),久日新材、艾森股份则间隔较短(约13至21年),其中艾森股份2023年方登陆科创板,是样本中最年轻的光刻胶概念上市公司。
总部区位的资源与产业导向特征明显:六家注册地落在江苏,依托长三角沿江的化工园区、港口与电子产业集群(江阴、苏州、昆山、宜兴均为精细化工与半导体材料重镇),一家位于浙江杭州(钱塘区),同样处于长三角南翼的油墨与电子材料集聚区;雅克科技的天津基地则为其在北方的产能与研发延伸。整体呈现“江苏沿江集聚、浙江毗邻协同”的格局。
三、光刻胶代表性产品对比及业务模式
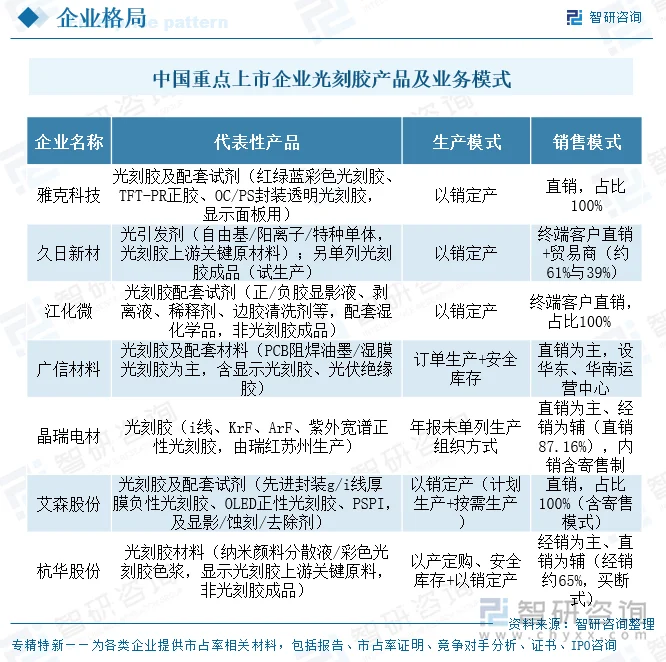
代表性产品呈现鲜明的“成品—上游”分层:光刻胶成品端,雅克科技以显示面板用彩色/TFT光刻胶为主,广信材料以PCB阻焊/湿膜光刻胶为基本盘并涉足显示与光伏胶,晶瑞电材集中在i线/KrF/ArF等半导体光刻胶,艾森股份主攻先进封装g/i线厚膜负性光刻胶、OLED正胶与PSPI;上游与配套端,久日新材的光引发剂是光刻胶关键原材料,江化微的光刻胶配套试剂(显影液、剥离液等)与光刻胶配套使用,杭华股份的纳米颜料分散液是彩色光刻胶色浆的关键原料。
产销模式上,下游客户结构差异显著:雅克科技、艾森股份均为直销占比100%(艾森含寄售模式),江化微终端客户直销占比100%,晶瑞电材直销87.16%、经销12.84%且内销含寄售,广信材料以直销为主并设华东、华南运营中心,杭华股份以经销为主(约65%、买断式)、直销面向标杆客户,久日新材则采取终端客户与贸易商并行(约61%与39%)。
四、公司经营业绩
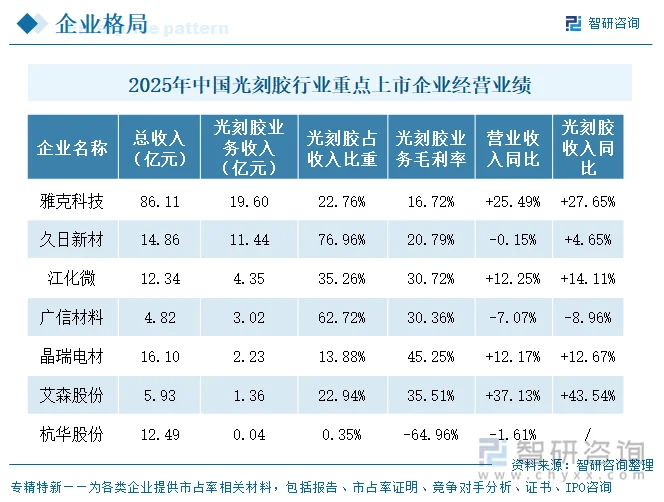
2025年七家整体营业收入四增三降:雅克科技86.11亿元(+25.49%)、晶瑞电材16.10亿元(+12.17%)、江化微12.34亿元(+12.25%)、艾森股份5.93亿元(+37.13%)实现增长;杭华股份12.49亿元(-1.61%)、久日新材14.86亿元(-0.15%)、广信材料4.82亿元(-7.07%)小幅下滑。规模首尾倍数约17.8倍(雅克86.11亿元 vs 广信4.82亿元),雅克科技凭借电子材料与LNG板材双轮驱动显著领跑,广信材料体量最小且受PCB行业调整拖累。
按各公司年报披露的光刻胶相关口径收入排序为:雅克科技19.60亿元、久日新材11.44亿元(光引发剂)、江化微4.35亿元(光刻胶配套试剂)、广信材料3.02亿元、晶瑞电材2.23亿元、艾森股份1.36亿元、杭华股份0.04亿元。
依赖度(占比)分档:广信材料62.72%、久日新材76.96%为高度依赖(其主业即光固化/光刻胶相关),江化微35.26%为中度依赖,雅克科技22.76%、艾森股份22.94%、晶瑞电材13.88%、杭华股份0.35%为低依赖——雅克虽光刻胶收入规模最大,但电子材料多元(含LNG板材、前驱体等)形成有效缓冲。毛利率分化最为剧烈:晶瑞电材45.25%最高,艾森股份35.51%、广信材料30.36%、江化微30.72%次之,雅克科技16.72%、久日新材20.79%居中,杭华股份为-64.96%(新并购整合期)。变动方向上,艾森股份+13.30个百分点最为亮眼(先进封装放量、产品结构优化),久日新材+4.92、江化微+4.33、晶瑞电材+3.52个百分点改善,而广信材料-8.10、雅克科技-25.97个百分点承压,主因显示与PCB光刻胶价格竞争、原材料成本上升及产品结构变化。
五、企业光刻胶产销量
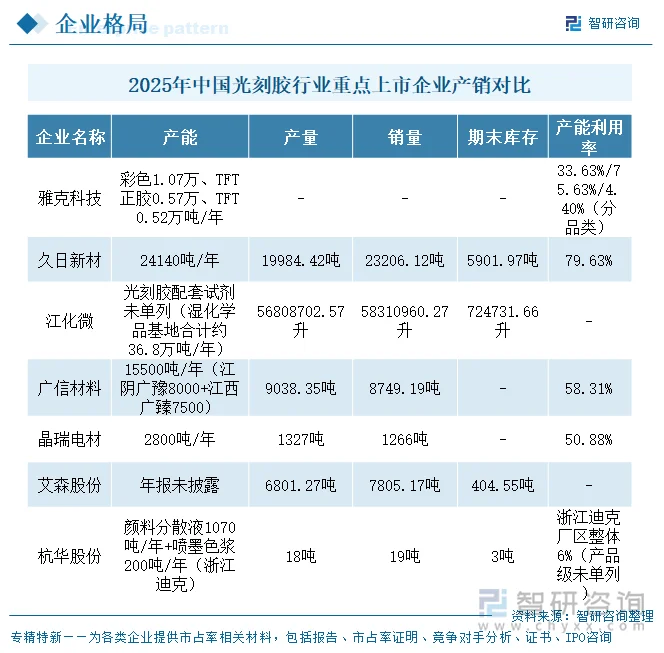
产销量披露口径差异较大,需先厘清单位与范围:艾森股份、广信材料、晶瑞电材、杭华股份、久日新材、雅克科技以“吨”计量,江化微的光刻胶配套试剂以“升”计量(湿电子化学品惯例);雅克科技仅披露分品类设计产能与利用率,未披露产品级产销量;广信材料、晶瑞电材披露了产量但分产品表未单列同比列。在可比的“吨”口径中,艾森股份产量6,801.27吨(+30.05%)、销量7,805.17吨(+53.93%)、库存404.55吨(-10.59%),呈“量价齐升、去库存成功”特征,直接对应其光刻胶业务+43.54%的高增长;久日新材光引发剂产量微增0.67%、销量增0.60%但库存增17.93%。
六、研发投入
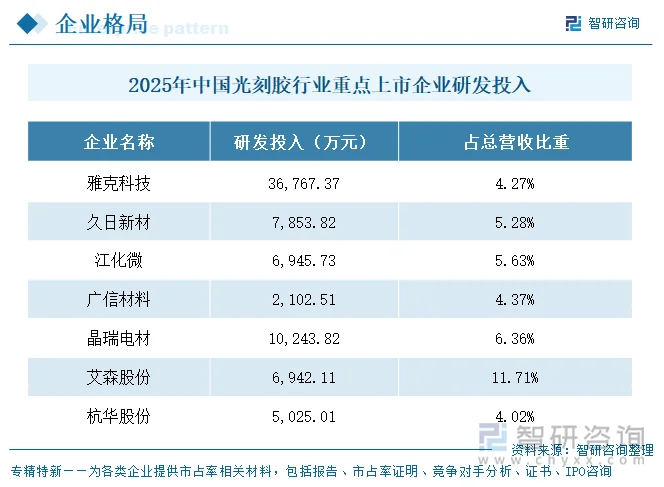
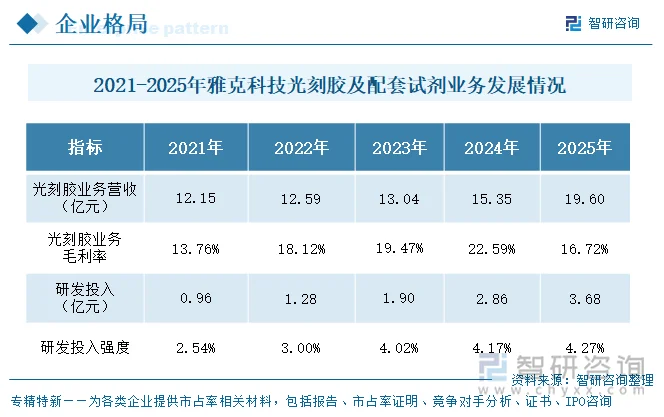
研发投入绝对规模第一为雅克科技3.68亿元,其后晶瑞电材1.02亿元、久日新材0.79亿元、江化微0.69亿元、艾森股份0.69亿元、杭华股份0.50亿元、广信材料0.21亿元。投入强度(占营收比重)第一为艾森股份11.71%(半导体材料技术密集属性),其后晶瑞电材6.36%、江化微5.63%、久日新材5.28%、广信材料4.37%、杭华股份4.02%、雅克科技4.27%。七家研发投入均以费用化为主,仅雅克科技含少量资本化(约2,288万元)。光刻胶属典型技术密集型行业,高研发强度是国产替代突破中高端品类的必要投入;值得注意的是,部分企业研发强度上升与营收下滑更快形成的“被动提升”需结合收入趋势看待,而雅克科技研发随营收同步增长(+28.53%)更显主动扩投入态势。
七、公司发展规划
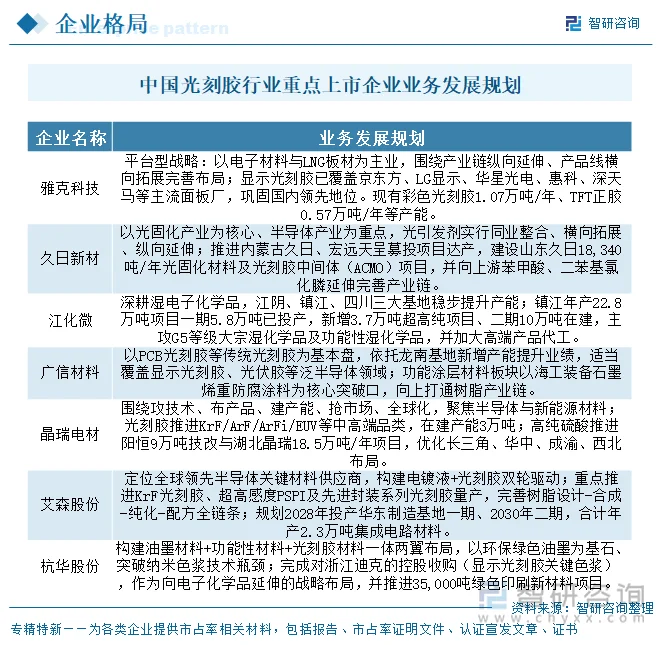
七家企业的发展规划可归纳为二条主线,主线一——做强主业、巩固国产替代地位:雅克科技巩固显示光刻胶国内领先、客户覆盖主流面板厂;晶瑞电材主攻KrF/ArF/ArFi/EUV中高端品类、推进3万吨在建产能;艾森股份推进KrF光刻胶与超高感度PSPI量产、规划华东基地合计年产2.3万吨集成电路材料;广信材料以PCB光刻胶为基本盘、依托龙南5万吨电子感光材料基地提升业绩。主线二——延链补链、寻找第二曲线:雅克科技以电子材料+LNG板材平台横向拓展;晶瑞电材以高纯化学品与光刻胶协同,推进阳恒9万吨半导体级硫酸与湖北晶瑞18.5万吨/年项目;江化微推进镇江22.8万吨湿化学品基地(一期5.8万吨已投产、新增3.7万吨及二期10万吨在建);久日新材向上游苯甲酸、二苯基氯化膦延伸完善光引发剂产业链;杭华股份控股浙江迪克切入显示色浆,向电子化学品延伸。
八、光刻胶行业代表性上市企业分析——雅克科技
雅克科技(江苏雅克科技股份有限公司,002409)1997年成立、2010年于深交所主板上市,是样本中以光刻胶及配套试剂营收排序居首的企业。公司定位为平台型电子材料供应商,电子材料板块涵盖半导体前驱体、光刻胶及配套试剂、电子特种气体、湿化学品、硅微粉等,另含LNG保温绝热板材与阻燃剂;其显示光刻胶(红绿蓝彩色光刻胶、TFT-PR正胶、OC/PS封装透明光刻胶)国内领先,客户覆盖京东方、LG显示、华星光电、惠科、深天马等主流面板厂,产能基地分布于宜兴、盐城、彭州、呼和浩特、湖州、南通及韩国。
经营业绩方面,公司总营收由2023年47.38亿元增至2024年68.62亿元、2025年86.11亿元,三年复合增长稳健;光刻胶及配套试剂营收由2024年15.35亿元增至2025年19.60亿元(+27.65%),但毛利率由2024年的42.69%大幅降至2025年的16.72%,降幅达25.97个百分点,主因显示面板行业价格竞争、产品结构调整及原材料成本上升(营业成本同比+37.33%)。
尽管毛利率承压,公司凭借电子材料与LNG板材的多元布局,光刻胶占总营收比重仅22.76%,抗单一业务波动能力相对较强;在国产替代与面板需求复苏背景下,规模优势与产能扩张(彩色光刻胶1.07万吨/年、TFT正胶0.57万吨/年等)仍是其巩固地位的关键。
更多行业分析详见智研咨询发布的《中国光刻胶行业市场深度分析及未来趋势预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国光刻胶行业市场深度分析及未来趋势预测报告
《2027-2033年中国光刻胶行业市场深度分析及未来趋势预测报告》共十三章,包含2027-2033年光刻胶行业投资风险预警,2027-2033年光刻胶行业发展趋势分析,光刻胶企业管理策略建议等内容。


 公众号
 小程序
 微信咨询