内容概况:受宏观经济走势与消费观念转变的双重影响,国内居民消费整体趋于理性,购买决策更为审慎,性价比已成为消费选择的核心标尺,在市场温和复苏的环境下,男装品类展现出“可弹性支配的必需品”特征,消费者的选购偏好明显向舒适性、耐用性与价格稳定性等核心需求倾斜,据统计,2025年中国男装销售额回落至5590.2亿元,同比下降1.7%,中国男装市场已走过高速波动的扩张周期,整体步入存量竞争与结构调整的新阶段,未来行业要探寻新的增长点,将更加依赖品牌价值升级、产品差异化布局以及精细化运营来实现破局。
上市企业:海澜之家(600398)、雅戈尔(600177)、报喜鸟(002154)、中国利郎(01234.HK)、九牧王(601566)、七匹狼(002029)、太平鸟(603877)、红豆股份(600400)、乔治白(002687)、卡宾(02030.HK)、杉杉品牌(01749.HK)、金利来集团(00533.HK)、美邦服饰(002269)、步森股份(002569)、森马服饰(002563)、安踏体育(02020.HK)、李宁(02331.HK)、特步国际(01368.HK)、361度(01361.HK)、比音勒芬(002832)、600177(雅戈尔)
相关企业:耐克体育(中国)有限公司、迅销(中国)商贸有限公司、波司登国际服饰(中国)有限公司、绫致时装(天津)有限公司、阿迪达斯体育(中国)有限公司、罗蒙集团股份有限公司、亚玛芬体育用品贸易(上海)有限公司、慕尚集团控股有限公司、迪桑特(中国)有限公司、劲霸男装股份有限公司、江苏雅鹿品牌运营股份有限公司、法派服饰股份有限公司、浙江乔顿服饰股份有限公司、新郎希努尔集团股份有限公司、马克华菲(福建)服装实业有限公司、北京格雷时尚科技有限公司、东莞市以纯集团有限公司
关键词:男装发展背景、男装产业链、男装市场规模、男装竞争格局、男装发展趋势
一、概述
男装行业是指以男性消费者为目标客群,从事服装设计、研发、生产、品牌运营与终端销售的经济活动总称,产品覆盖上装、下装及配饰等全品类服饰制品,是服装工业重要的细分赛道之一。男装兼具遮蔽保暖的基础功能与身份表达、场景适配的社交属性,其消费需求与男性就业结构、生活方式及社会审美变迁高度相关。
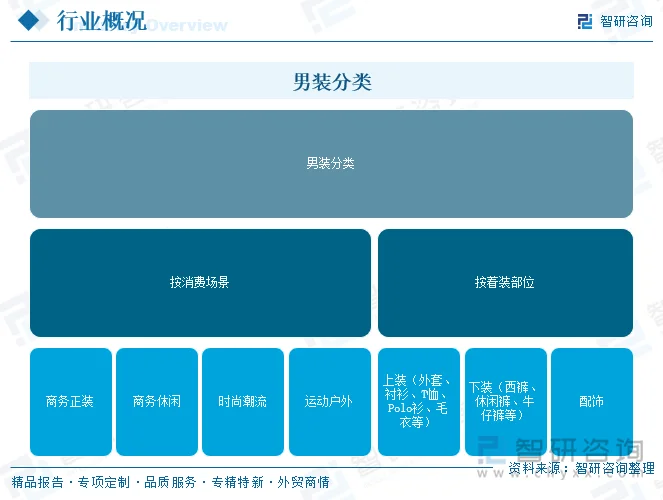
按消费场景,男装可划分为商务正装、商务休闲、时尚潮流与运动户外四大品类;按着装部位,则可分为上装(外套、衬衫、T恤、Polo衫、毛衣等)、下装(西裤、休闲裤、牛仔裤等)及配饰(领带、腰带、袜帽等)。近年来商务正装增长承压,商务休闲、运动户外与潮流品类持续分流需求,品类边界日益模糊。
二、发展背景
1、政策层面
国家持续推进纺织服装行业提质升级与扩大内需战略。工业和信息化部等部门出台《纺织工业提质升级实施方案(2023—2025年)》,引导行业向数字化、绿色化、高端化转型;消费品以旧换新与促消费政策扩围,亦为服装内销修复提供支撑。行业质量安全、绿色制造与碳足迹管理相关标准逐步完善,推动企业规范发展。
2、社会层面
男性消费意识加速觉醒,“他经济”崛起使男性从“功能满足”转向“品质体验”与“自我表达”。Z世代成为男装消费核心增量群体,国潮审美与运动户外生活方式深入人心,无性别主义、电竞主题等新兴风格渗透率提升,消费需求由单一功能性转向文化表达与身份认同。
3、经济层面
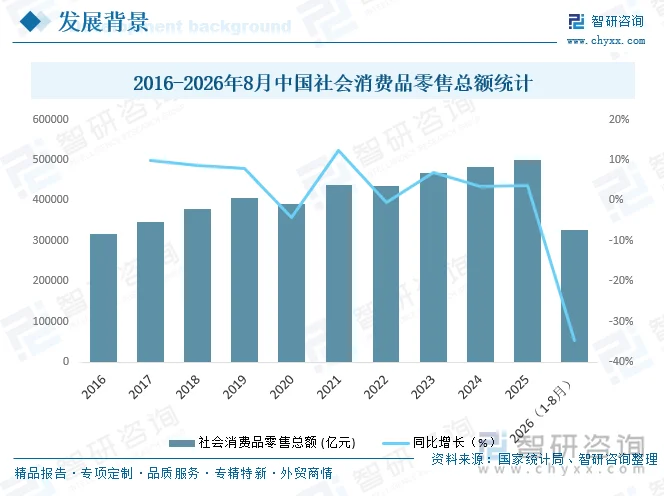
居民收入稳步增长支撑服装消费基本盘,但终端需求偏弱、内卷竞争加剧使行业运行质效承压,根据国家统计局数据,2026年1—8月,我国社会消费品零售总额327569亿元,同比增长1.1%,增速较1—7月放缓0.1个百分点,其中,限额以上单位服装类商品零售额累计6943.9亿元,同比增长5.3%,增速较1—7月放缓0.8个百分点,其中,8月当月限额以上单位服装类商品零售额同比下降0.6%。2026年1—8月,网上商品零售额84194.5亿元,同比增长4.3%,其中,穿类商品网上零售额同比增长4.9%,增速较1—7月放缓0.9个百分点,服装行业整体处于深度调整周期。
4、技术层面
快反供应链、AI辅助设计、3D量体与智能制造成为行业降本增效的关键支撑。自动化设备渗透率提升,AI设计系统可将开发周期大幅压缩,3D量体技术在定制品牌中加速应用;再生聚酯等可持续面料使用占比上升,抗菌、透气功能性面料普及,推动产品向功能化与绿色化升级。
三、产业链
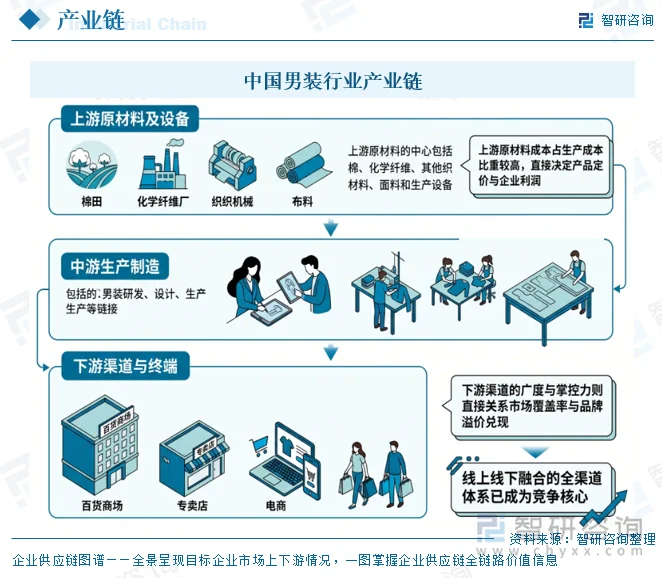
男装产业链呈“上游原材料及设备—中游生产制造—下游渠道与终端”三级结构,上游以棉花、化学纤维等纺织原料及面料、生产设备为核心,上游原材料成本占生产成本比重较高,直接决定产品定价与企业利润;中游为男装研发、设计、生产等环节;行业下游主要包括百货商场、专卖店、电商等线上线下销售渠道以及终端消费者,下游渠道的广度与掌控力则直接关系市场覆盖率与品牌溢价兑现,线上线下融合的全渠道体系已成为竞争核心。
相关报告:智研咨询发布的《中国男装行业发展现状调查及市场分析预测报告》
四、发展现状
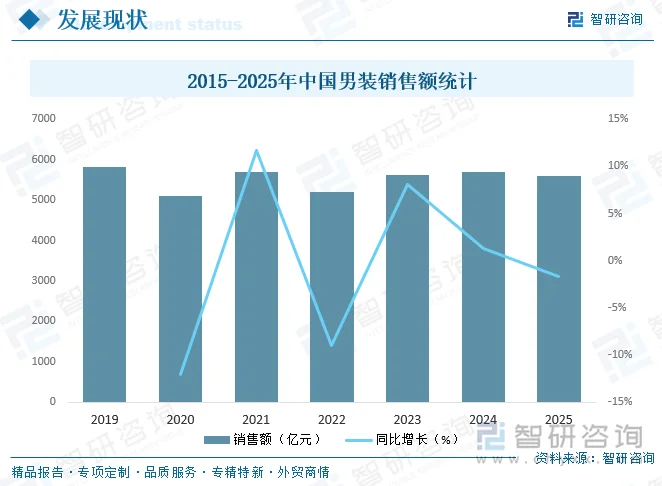
受宏观经济走势与消费观念转变的双重影响,国内居民消费整体趋于理性,购买决策更为审慎,性价比已成为消费选择的核心标尺,在市场温和复苏的环境下,男装品类展现出“可弹性支配的必需品”特征,消费者的选购偏好明显向舒适性、耐用性与价格稳定性等核心需求倾斜,据统计,2025年中国男装销售额回落至5590.2亿元,同比下降1.7%,中国男装市场已走过高速波动的扩张周期,整体步入存量竞争与结构调整的新阶段,未来行业要探寻新的增长点,将更加依赖品牌价值升级、产品差异化布局以及精细化运营来实现破局。
五、竞争格局
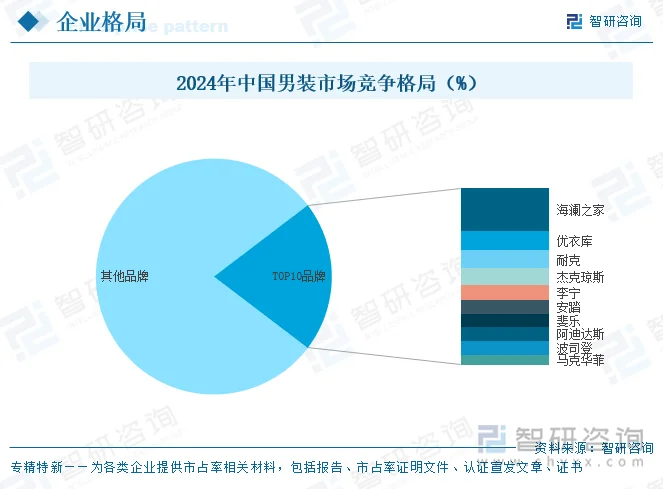
中国男装市场整体呈现高度分散的竞争格局,行业集中度处于较低水平,据统计,2024年TOP10品牌合计市占率仅为20.7%,剩余79.3%的市场份额由数量庞大的中小品牌共同分食,市场碎片化特征显著,中小玩家仍拥有充足的生存空间。具体来看,本土大众男装品牌海澜之家以5.0%的市占率领跑行业,国际快时尚品牌优衣库、国际运动品牌耐克分别以2.3%、2.1%的占比紧随其后,杰克琼斯以1.9%的市占率位列第四;第二梯队竞争更为胶着,李宁、安踏、斐乐、阿迪达斯与波司登市占率持平,均为1.6%,其中运动服饰品牌占据多数席位,也折射出运动休闲风格在男装消费中的持续渗透;马克华菲以1.2%的市占率跻身前十末位。整体而言,本土大众品牌、国际快时尚品牌、专业运动品牌及细分品类品牌多元主体同台竞技,构成了当前中国男装市场充分竞争的发展底色。
六、发展趋势
1、多品牌集团化与高端化突围
男装头部企业正从单一主品牌竞争,转向以多品牌矩阵覆盖差异化客群与消费场景的战略路径。传统商务男装品牌面临“老化”标签与内生增长放缓的压力,纷纷通过孵化、并购或合资引入潮流、户外、奢侈童装等年轻化与国际化品牌,构建跨场景、跨价格带的品牌组合。高端化成为突围关键:在中间价位传统商务装持续承压的背景下,向上抢占高客单、高毛利的高端与细分赛道,成为头部企业巩固利润与品牌势能的核心方向。未来行业资源将进一步向具备品牌运营能力、渠道掌控力与资本整合能力的集团化企业集中,小而散的长尾品牌生存空间收窄,市场集中度有望在低水平基础上缓慢抬升。品牌力的本质,也将从规模与知名度,转向对细分人群生活方式与审美表达的精准把握。
2、渠道直营化、DTC与全渠道深度融合
渠道权力正从加盟与百货体系,加速向品牌直营与DTC(直面消费者)模式回归。头部企业纷纷收回核心商圈与高端场景的渠道控制权,通过自营大店、旗舰体验店与买断式渠道改造,强化对终端形象、库存与用户数据的掌控。线上一端,内容电商与直播带货重塑流量分配逻辑,品牌自播与达人分销并行,推动“内容—交易—复购”闭环形成。线下一端,体验型门店、定制顾问与社群运营成为差异化抓手。未来,线上线下不再割裂,而是以用户为中心在供应链、会员、营销与履约层面深度协同;谁能打通全渠道数据、实现“一盘货”与精准触达,谁就能在存量竞争中赢得效率与溢价。渠道能力的比拼,本质上是对消费者关系的重新定义。
3、产品功能化、绿色化与科技赋能升级
产品端将沿功能化、绿色化与科技赋能三条主线持续演进。运动户外生活方式的普及,使具备防风、防水、透气、抗菌等功能的“轻户外”“商务休闲”产品成为增量主力,传统正装边界被持续打破,跨场景穿着需求推动版型与面料创新。可持续消费意识抬头,再生纤维、可降解材料与低碳工艺从营销概念走向供应链实处,碳足迹管理与绿色制造成为头部企业的合规与品牌门槛。技术侧,AI辅助设计、3D量体与快反供应链缩短开发周期、降低库存风险,柔性制造支撑小单快反与个性化定制。未来产品竞争不再停留于款式与价格,而是面料科技、功能体验与可持续属性的系统较量,科技含量将成为拉开品牌差距的关键变量。
4、国际化布局与“他经济”驱动的消费分层深化
需求侧,“他经济”的深化使男性消费从功能性满足转向自我表达与情绪价值,消费分层进一步加剧。Z世代推动国潮、电竞、无性别等新兴风格崛起,银发群体与健康生活取向带来增量,下沉市场凭借增速优势成为必争之地;高端客群追求稀缺与身份认同,大众客群坚守性价比,两端稳健、中间承压的结构将延续。供给侧,头部品牌从“产品出海”迈向“品牌出海”,通过海外市场渠道铺设、海外门店与本土化运营,探索第二增长曲线。与此同时,国际品牌与本土品牌的边界日益模糊,竞争回归产品力、内容力与全球化运营力。中国男装有望在文化自信与供应链优势叠加下,诞生具备全球影响力的品牌集团。
更多行业分析详见智研咨询发布的《中国男装行业发展现状调查及市场分析预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国男装行业发展现状调查及市场分析预测报告
《2027-2033年中国男装行业发展现状调查及市场分析预测报告》共十二章,包含2027-2033年中国男装行业发展前景及趋势预测,2027-2033年中国男装市场投资机会分析,2027-2033年中国男装行业发展战略分析等内容。


 公众号
 小程序
 微信咨询