上市企业:亚香股份(301220.SZ)、中草香料(920016.BJ)、爱普股份(603020.SH)、华宝股份(300741.SZ)、辉隆股份(002556.SZ)、新和成(002001.SZ)、安迪苏(600299.SH)等
相关企业:山西日盛达太阳能科技股份有限公司、湖北弘诺玻璃科技有限公司、和顺玉晶新能源材料科技有限公司、广西德金新材料科技有限公司、中建材(合肥)新能源有限公司、唐山金信实业集团有限公司、新福兴玻璃工业集团有限公司、合浦东方希望凉味剂有限公司等
一、概述
凉味剂是一类能赋予食品、日化、烟草、医药等产品清凉、冰爽感官体验,但不具备传统薄荷特征气味的香料/添加剂,常用于口香糖、糖果、饮料、护肤日化及新型烟草等领域。按化学结构可分为WS系列(WS-23、WS-3、WS-14等)、SC系列(SC-1、SC-2)及碳微线圈(CMC)等;按应用场景分为食品用、日化用与烟草用。
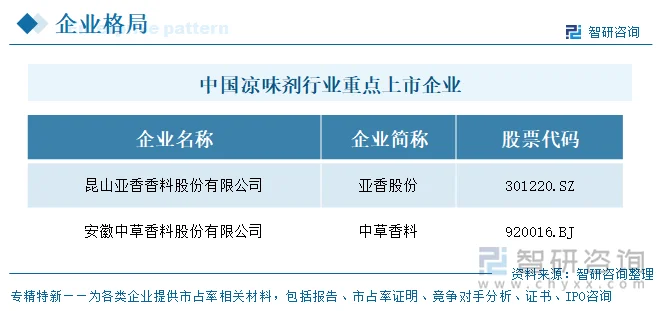
目前,中国凉味剂行业重点上市企业包括亚香股份(301220.SZ)、中草香料(920016.BJ)、爱普股份(603020.SH)、华宝股份(300741.SZ)、辉隆股份(002556.SZ)、新和成(002001.SZ)、安迪苏(600299.SH)等。
二、企业基本信息对比
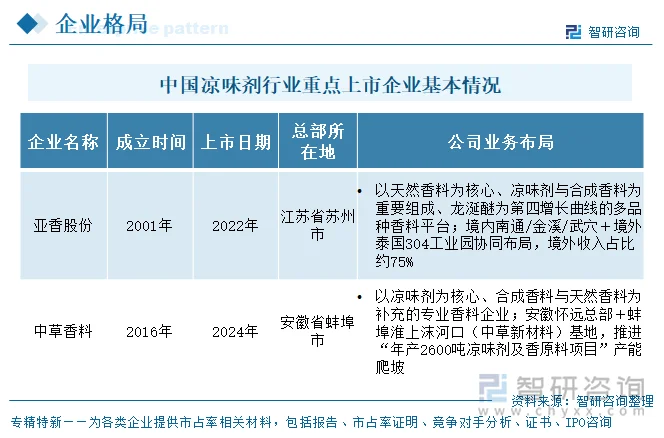
两家企业中,亚香股份2001年成立、2022年上市,成立与上市均较早;中草香料2016年成立、2024年上市,成立与上市均较晚。业务布局上,两家均属香料行业,但路径不同:亚香股份以天然香料为核心,凉味剂与合成香料为重要组成,龙涎醚为第四增长曲线,境内南通、金溪、武穴与境外泰国304工业园协同布局,境外收入占比约75%;中草香料以凉味剂为核心,合成香料与天然香料为补充,依托安徽怀远总部与蚌埠淮上沫河口基地,推进“年产2600吨凉味剂及香原料项目”产能爬坡。整体来看,行业处于成长期,亚香股份产品谱系与全球化布局更广,中草香料则聚焦凉味剂细分赛道。
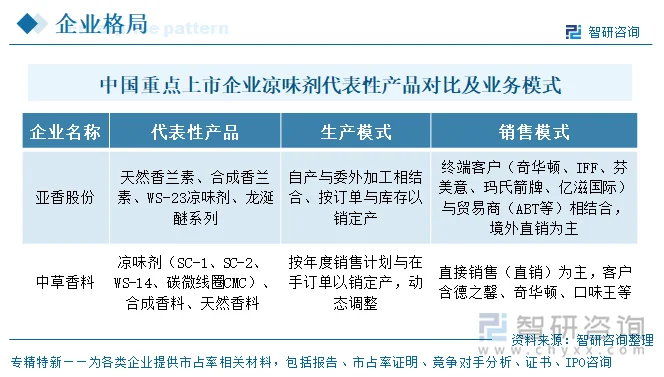
三、企业代表性产品对比及业务模式
2025年2家凉味剂重点上市企业中,代表性产品方面,亚香股份的凉味剂以WS-23为核心单品,并布局天然香兰素、合成香兰素及龙涎醚系列;中草香料的凉味剂产品涵盖SC-1、SC-2、WS-14及碳微线圈(CMC)等,同时经营合成香料与天然香料。两家均拥有WS系列等凉味剂产品,但在产品矩阵广度上亚香更偏多品种平台。产销模式上,亚香股份采取“自产+委外加工”并以销定产,销售采用终端客户(奇华顿、IFF、芬美意、玛氏箭牌、亿滋国际)与贸易商(ABT等)相结合、境外直销为主的模式,2025年境外收入占比约75%;中草香料以年度销售计划与在手订单以销定产,采用直接销售(直销)为主的模式,客户含德之馨、奇华顿、口味王等。差异在于:亚香多品种、全球化、经销与终端并重;中草凉味剂专精、以直销绑定下游。
四、企业经营业绩对比
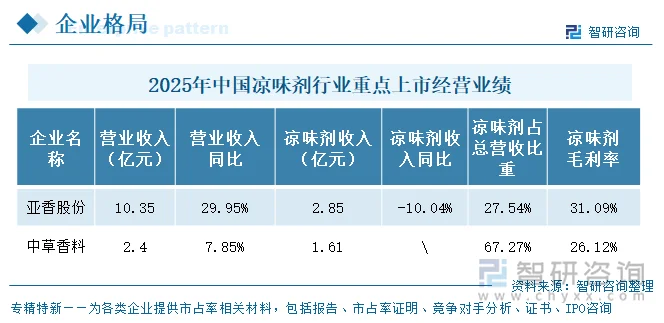
按2025年凉味剂营收规模,亚香股份以2.85亿元居首,占其总营收比重约两成七,但同比出现一成下滑。中草香料凉味剂收入1.61亿元,占总营收比重超过六成七,规模较小但聚焦度显著更高,其同比数据未披露。从毛利率看,亚香股份凉味剂毛利率为31.09%,高于中草香料的26.12%,盈利质量相对占优。整体来看,亚香股份胜在规模与毛利率,凉味剂仅为多元产品线之一;中草香料则以凉味剂为绝对核心主业,聚焦度远高于亚香股份,但盈利水平略低,两家企业在业务权重与盈利结构上差异明显。
五、企业研发投入对比
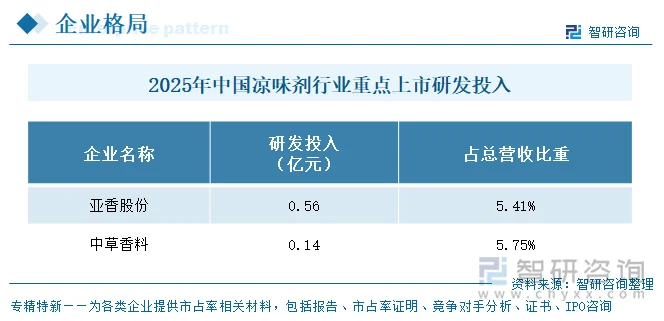
2025年2家企业研发投入金额上,从绝对规模看,亚香股份2025年研发投入合计0.56亿元为两家最高,中草香料为0.14亿元。从投入强度(占营收比重)看,中草香料2025年5.75%反超亚香股份5.41%,因其营收基数更小。
六、企业发展规划
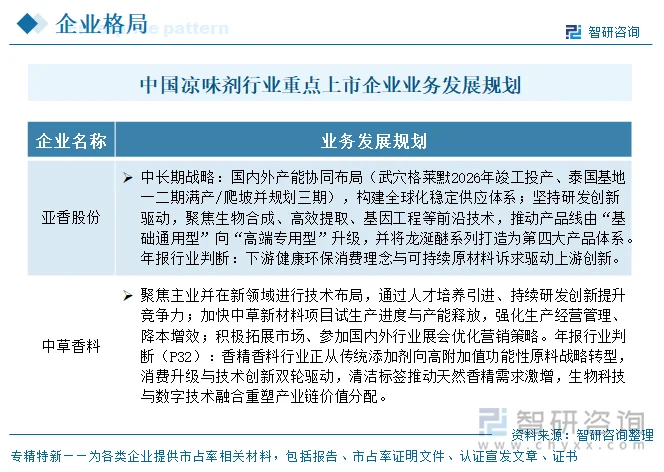
两家企业的发展规划可归纳为两条主线。主线一“全球化产能协同+研发驱动升级”:亚香股份推进武穴格莱默2026年竣工投产、泰国基地一二期满产/爬坡并规划三期,构建全球化稳定供应体系;坚持聚焦生物合成、高效提取、基因工程等前沿技术,推动产品线由“基础通用型”向“高端专用型”升级,并将龙涎醚系列打造为第四大产品体系。主线二“聚焦主业+产能释放+降本增效”:中草香料在聚焦凉味剂主业并布局新领域技术的同时,加快中草新材料项目试生产与产能释放,强化生产经营管理、降本增效并拓展市场。
七、凉味剂行业代表性上市企业—亚香股份
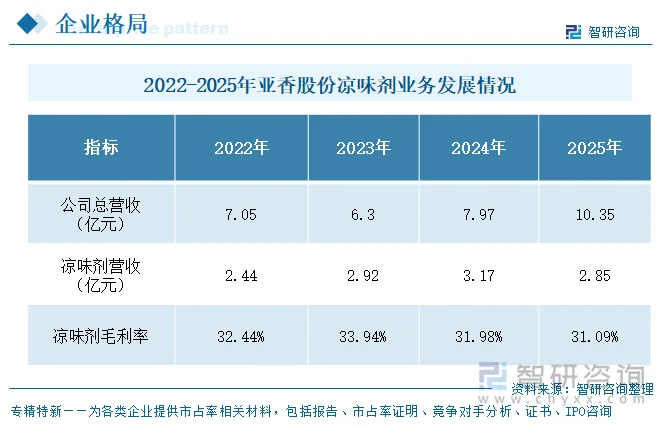
亚香股份(昆山亚香香料股份有限公司,301220)前身为2001年设立的亚香有限,2016年整体变更设立股份公司,2022年于深交所创业板上市,总部位于江苏昆山。公司为全球香精香料行业核心供应商之一,天然香兰素细分市场处于行业标杆地位(产品获美国FDA与TTB天然香兰素认可),WS-23为凉味剂主力单品;生产基地覆盖境内南通、金溪、武穴及境外泰国304工业园,境外收入占比约75%,并获江苏省专精特新中小企业等资质认定。经营业绩方面,公司总营收由2022年7.05亿元增至2025年10.35亿元,2023年受行业景气回落同比下滑10.66%后,2024—2025年连续两年高增(分别+26.42%、+29.95%),走出低谷。凉味剂营收2022—2024年持续增长(2.44→2.92→3.17亿元),2025年回落至2.85亿元(同比-10.04%),主要系凉味剂价格竞争及天然香料占比提升的稀释效应;凉味剂毛利率维持在31%—34%的稳定区间(32.44%→33.94%→31.98%→31.09%),波动较小。归因看,泰国低成本产能协同、WS-23产能由300吨扩至800吨并满产、以及天然香料高增带来的产品结构优化,共同支撑了其在行业价格下行期的盈利韧性。相对行业中另一可比公司中草香料,亚香股份在营收规模、凉味剂毛利率及多元化缓冲上均具领先优势。
更多行业分析详见智研咨询发布的《中国凉味剂行业市场竞争现状及发展战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国凉味剂行业市场竞争现状及发展战略研判报告
《2027-2033年中国凉味剂行业市场竞争现状及发展战略研判报告》共八章,包含凉味剂行业重点企业分析,凉味剂行业趋势预测与投资风险分析,凉味剂行业投资建议分析等内容。


 公众号
 小程序
 微信咨询