


上市企业:有研新材(600206.SH)、国风新材(000859.SZ)、欧克科技(001223.SZ)等
相关企业:杭州福膜新材料科技股份有限公司、湖北航天化学新材料科技有限公司、上海紫华薄膜科技有限公司、杭州幄肯新材料科技股份有限公司、无锡易纯净化科技有限公司、常州富烯科技股份有限公司、宁波激智新材料科技有限公司、广东宝乐新材料有限公司、厦门邦普新材料有限公司、苏州乾鼎利电子科技有限公司等
一、概述
薄膜材料是处于产业链中游的功能性基础材料,按应用方向大致可分为包装与电子信息用传统薄膜、半导体用高纯薄膜材料(以靶材为代表)、以及柔性电子用聚酰亚胺(PI)薄膜与挠性覆铜板(FCCL)等。本次对比的三家A股企业虽均在分产品中列示“薄膜材料”,但业务内涵差异显著:国风新材以BOPP包装膜、BOPET光学膜及PI薄膜为主,偏向包装与新型显示;有研新材的薄膜材料为集成电路用高纯靶材与电子薄膜及贵金属材料,服务于半导体晶圆制造;欧克科技的薄膜材料系并购有泽新材后切入的PI膜与挠性覆铜板,面向5G通信、新能源与半导体。2025年,传统薄膜领域延续“规模扩张与结构优化并行”,中低端供需错配、价格竞争加剧;而半导体与柔性电子用高性能、特种薄膜则受国产替代驱动加速放量。三家企业分别代表了薄膜材料在消费包装、半导体、柔性电子三大不同赛道的表现。
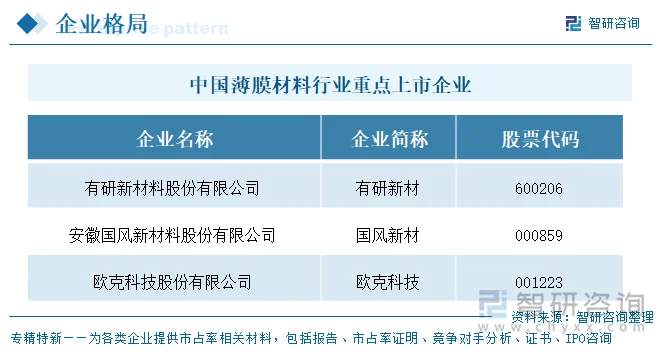
本次样本共3家,均为A股上市公司:有研新材(600206,上交所主板)、国风新材(000859,深交所主板,曾用简称“国风塑业”)、欧克科技(001223,深交所主板)。三家公司分属央企控股、地方国有控股与民营控股,覆盖薄膜材料从传统大宗到高端半导体的不同层级。
二、企业基本情况及业务布局
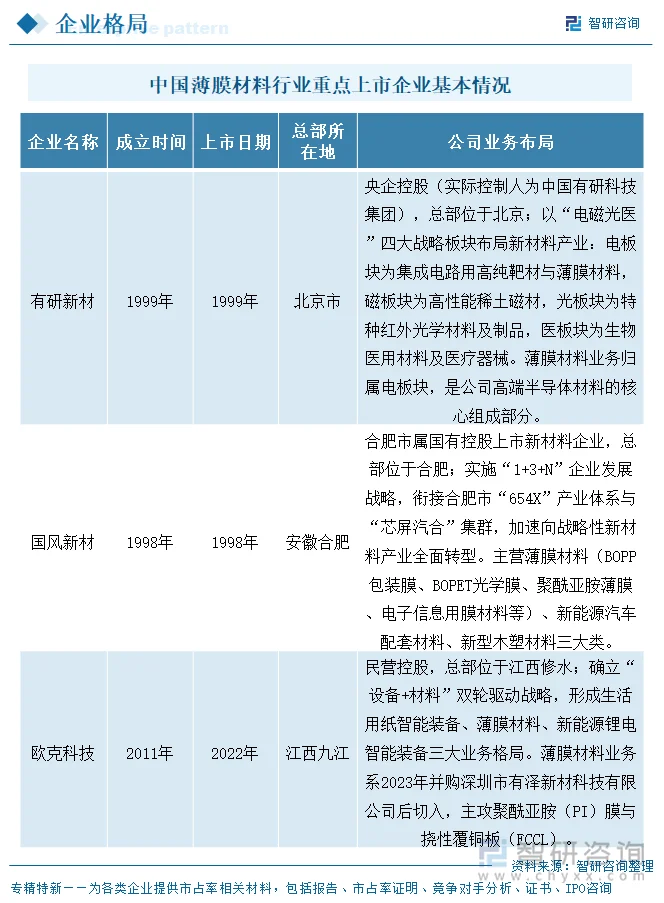
三家企业成立时间跨度为1998年至2011年:国风新材成立于1998年、有研新材成立于1999年,均在上世纪末设立并于同年上市,带有明显的国企与央企改制背景;欧克科技成立于2011年、2022年上市,为三家中最年轻的民营企业,成立至上市间隔约11年。
区位呈现差异化资源导向:国风新材总部位于安徽合肥,深度融入长三角一体化与合肥市“芯屏汽合”产业集群;有研新材总部位于北京,依托首都科研与人才资源及央企平台;欧克科技总部位于江西修水(九江下辖县),属于内陆县域制造基地,以精密机械制造见长。
三、薄膜材料代表性产品对比及业务模式
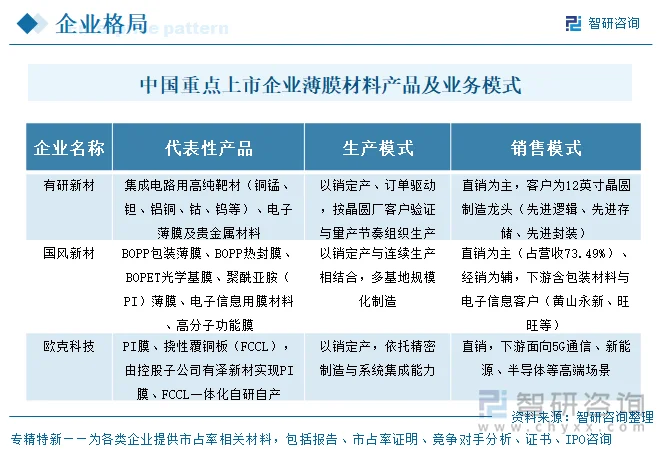
代表性产品分组清晰呈现三家“薄膜材料”的内涵差异:国风新材为BOPP包装膜、BOPET光学基膜、PI薄膜等多品类传统与电子膜;有研新材为集成电路用高纯靶材(铜锰、钽、铝铜、钴、钨等)与电子薄膜及贵金属材料;欧克科技的薄膜材料为PI膜与挠性覆铜板(FCCL),由控股子公司有泽新材实现PI膜、FCCL一体化自研自产。
产销模式方面:国风新材以销定产与连续生产相结合,直销占营收73.49%、经销为辅,下游覆盖包装材料与电子信息客户(黄山永新、旺旺等);有研新材为订单驱动、以销定产,直销面向12英寸晶圆制造龙头(先进逻辑、先进存储、先进封装);欧克科技为直销,依托精密制造能力面向5G通信、新能源、半导体等高端场景,并以“设备+材料”一体化方案增强客户粘性。
四、公司经营业绩
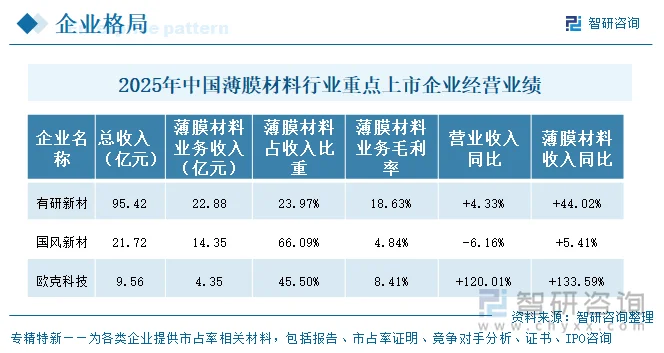
三家企业整体营收规模与增速分化明显:有研新材95.42亿元(+4.33%)体量最大且稳健微增;国风新材21.72亿元(-6.16%)受薄膜行业周期下行拖累而收缩;欧克科技9.56亿元(+120.01%)因并表有泽新材叠加低基数实现倍增。头部与尾部营收相差约10倍,增速由正到负跨度极大。从趋势看,仅欧克科技实现营收倍增,国风新材是三家唯一营收下滑者,有研新材则在2024年下探后于2025年回稳。
薄膜材料收入规模排序为:有研新材22.88亿元(+44.02%)> 国风新材14.35亿元(+5.41%)> 欧克科技4.35亿元(+133.59%)。欧克科技增速最高但基数最小,其增长主要来自并购并表与产能释放。
毛利率是分化最剧烈的指标:有研新材18.63%居首(半导体高纯靶材高附加值),国风新材4.84%与欧克科技8.41%处于中低位(前者受大宗包装膜占比高拖累、后者PI膜/FCCL整合与产能爬坡尚在途中)。三家毛利率变动均小幅改善:国风+2.05个百分点、欧克+1.14个百分点、有研+0.85个百分点。三家“薄膜材料”产品内涵不同,毛利率差异主要源于产品附加值梯度。
国风新材薄膜材料设计产能18.5万吨、产能利用率79.03%,产量14.62万吨(+8.78%)、销量14.15万吨(+4.89%),呈现“价格下行期产量逆势扩张”的特征;期末库存0.86万吨(+120.51%)大幅攀升。有研新材薄膜材料产量913.07吨(+36.73%)、销量836.41吨(+35.07%)、期末库存179.32吨(+74.67%),归因于山东德州生产基地生产效率提升、产能释放加快,以及年内通过多家先进逻辑、存储和封装客户验证后销量增加,量价齐升信号明确。
五、研发投入
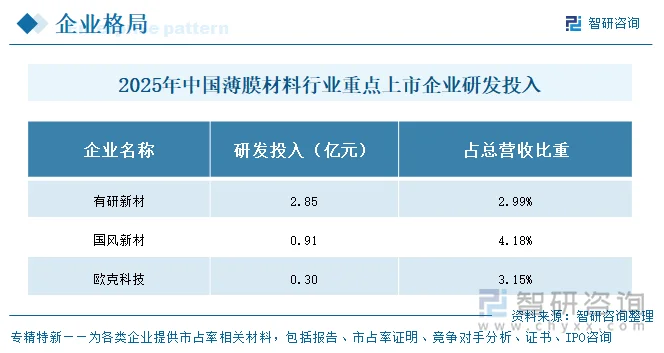
研发投入绝对规模与投入强度排名第一者并非同一家:有研新材研发投入合计2.85亿元居首(体量与半导体材料研发强度匹配),但占营收比重仅2.99%为三家最低;国风新材投入0.91亿元、占比4.18%为投入强度最高;欧克科技投入0.30亿元、占比3.15%。三家研发投入资本化金额均为0,口径可比性较好。
六、公司发展规划
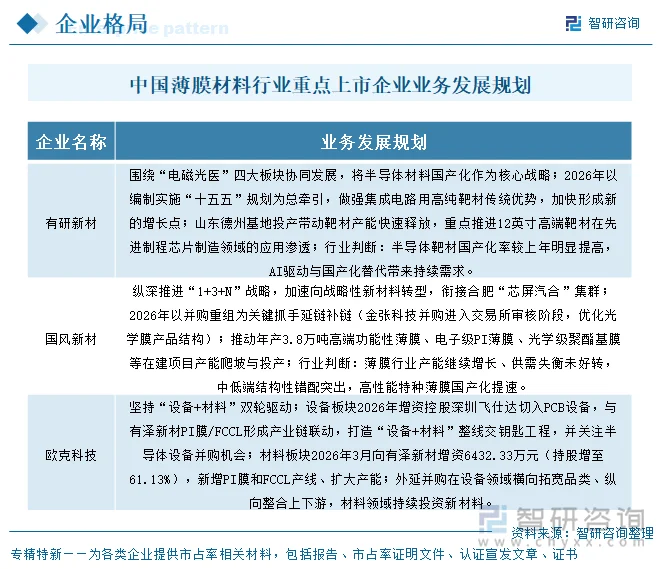
三家规划可归纳为两条主线:其一为“做强主业、延链补链”,国风新材与有研新材均强调巩固核心板块并向上游或高端延伸;其二为“设备+材料双轮、外延并购”,以欧克科技为代表,通过增资与并购快速做大材料与装备协同版图。
主线一(做强主业、延链补链):有研新材以编制实施“十五五”规划为总牵引,做强集成电路用高纯靶材传统优势,加快形成新增长点,山东德州基地投产带动靶材产能释放,重点推进12英寸高端靶材在先进制程芯片制造领域的应用渗透;国风新材以并购重组为关键抓手延链补链(金张科技并购进入交易所审核阶段,优化光学膜产品结构),推动年产3.8万吨高端功能性薄膜、电子级PI薄膜、光学级聚酯基膜等在建项目产能爬坡与投产。
主线二(设备+材料、外延并购):欧克科技坚持“设备+材料”双轮驱动,设备板块2026年增资控股深圳飞仕达切入PCB设备,与有泽新材PI膜/FCCL形成产业链联动、打造整线交钥匙工程;材料板块2026年3月向有泽新材增资6432.33万元(持股增至61.13%),新增PI膜和FCCL产线、扩大产能。
七、薄膜材料行业代表性上市企业分析——有研新材
有研新材料股份有限公司(600206)1999年成立并于同年在上海证券交易所主板上市,实际控制人为央企中国有研科技集团,总部位于北京。公司围绕“电磁光医”四大战略板块布局,薄膜材料(集成电路用高纯靶材与电子薄膜及贵金属材料)归属电板块核心,是国内半导体靶材的重要供应商,铜系靶材实现高端集成电路客户全覆盖,12英寸高纯钽靶材、掩模版用难熔金属靶材等通过多家先进客户验证,参与多项行业标准制定。
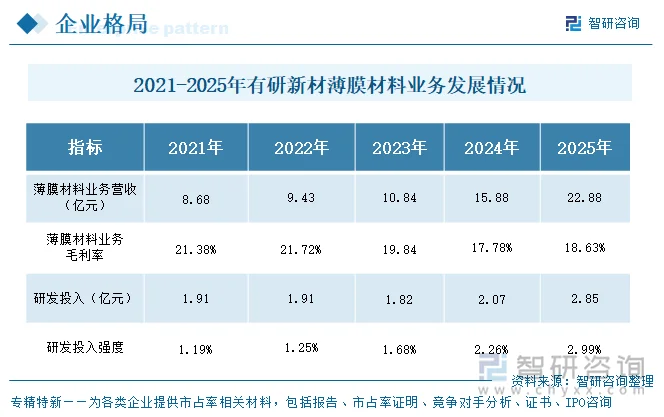
经营业绩方面,公司总营收2023年108.22亿元、2024年91.46亿元、2025年95.42亿元,2025年同比+4.33%回稳;薄膜材料营收2025年为22.88亿元(毛利率18.63%)。薄膜材料产量2025年913.07吨(+36.73%)、销量836.41吨(+35.07%),受益于山东德州基地产能释放及AI与国产化替代带来的高端材料需求。在对比三家中,有研新材凭借半导体高纯靶材的高附加值,薄膜材料毛利率最高,体现其在国产替代赛道的结构性景气。
更多行业分析详见智研咨询发布的《中国薄膜材料行业市场动态分析及投资战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国薄膜材料行业市场动态分析及投资战略研判报告
《2027-2033年中国薄膜材料行业市场动态分析及投资战略研判报告》共十四章,包含薄膜材料行业风险及对策,薄膜材料行业发展及竞争策略分析,薄膜材料行业发展前景及投资建议等内容。


 公众号
 小程序
 微信咨询



