内容概要:高铁概念并不局限于轨道本身,更强调高标准的线路、动车组列车与专用客运通道的系统集成。截至2025年底,我国铁路营业里程达16.5万公里,其中高铁5.0万公里,对比2022年底的15.5万公里铁路营业里程、4.2万公里高铁,铁路总里程与高铁里程分别新增1.0万公里、0.8万公里,高铁里程占比由27.1%上升至30.3%,路网密度和高铁覆盖范围持续扩大,高铁在综合交通体系中的骨干地位持续夯实。支撑这一路网扩张的是持续高位的铁路固定资产投资,投资额从2022年7109亿元增长至2025年9015亿元,四年累计投资约3.23万亿元,年均投资规模维持7000亿元以上,稳定的资金投入既保障高铁网络拓展与既有铁路升级改造顺利推进,也契合疫情后客运市场回暖、路网补齐短板的现实需求。从新线投产结构来看,2022至2025年全国铁路新线投产规模整体有所回落,但高铁新线投产规模保持较高水平,高铁新线在全部投产新线中的占比从2022年50.8%大幅提升至2025年90.8%,说明新增铁路运力供给高度依靠高铁建设,高铁已经成为现阶段我国铁路建设的核心主战场。
上市企业:中国中铁[601390]、中国铁建[601186]、中国交建[601800]、D中国中[601766]、中国通号[688009]、京沪高铁[601816]
相关企业:中车四方车辆有限公司、中车长春轨道客车股份有限公司、中车唐山机车车辆有限公司、中国国家铁路集团有限公司
关键词:高铁行业产业链、高铁行业政策法规、高铁行业营业里程、高铁行业新线里程、高铁行业投资完成额、高铁市场规模、高铁市场竞争格局、高铁行业发展趋势
一、高铁行业定义及分类/特点
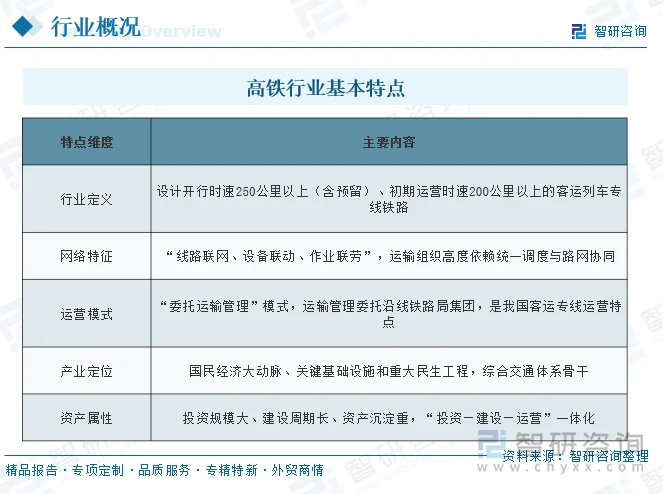
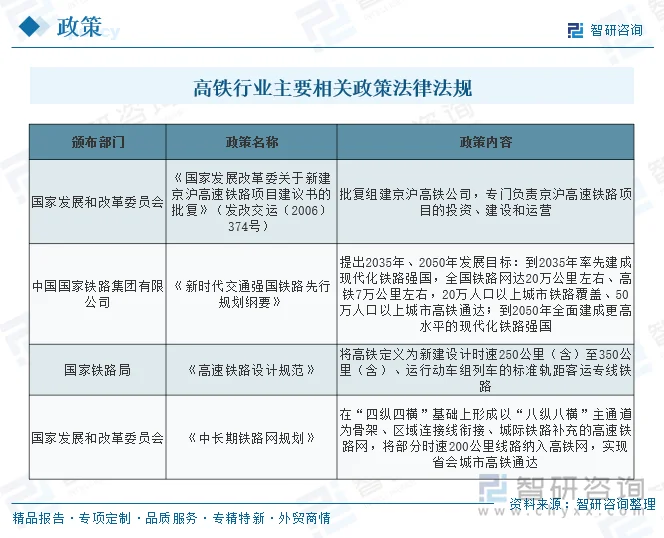
高速铁路,简称高铁,是指设计标准等级高、可供列车安全高速行驶的铁路系统。其概念并不局限于轨道,更不是指列车。高铁在不同国家、不同时代以及不同的科研学术领域有不同规定。中国国家铁路局颁布的《高速铁路设计规范》文件中将高铁定义为新建设计时速为250公里(含)至350公里(含),运行动车组列车的标准轨距的客运专线铁路。
高铁行业呈现具有“线路联网、设备联动、作业联劳”的网络型产业特征,运输组织高度依赖统一调度与路网协同;采用“委托运输管理”模式,即线路投资、建设、运营主体将运输管理委托给沿线铁路局集团,这是我国铁路行业客运专线运营的特点,实践中提升了运输质量、运能利用水平与安全保障;铁路作为“国民经济大动脉、关键基础设施和重大民生工程”,是综合交通运输体系的骨干,在国土空间开发、区域协调与国家安全中发挥着基础性和支柱性作用;投资规模大、建设周期长、资产沉淀重,线路公司普遍采取“投资-建设-运营”一体化的专业化主体模式等鲜明特点。
二、高铁行业发展现状
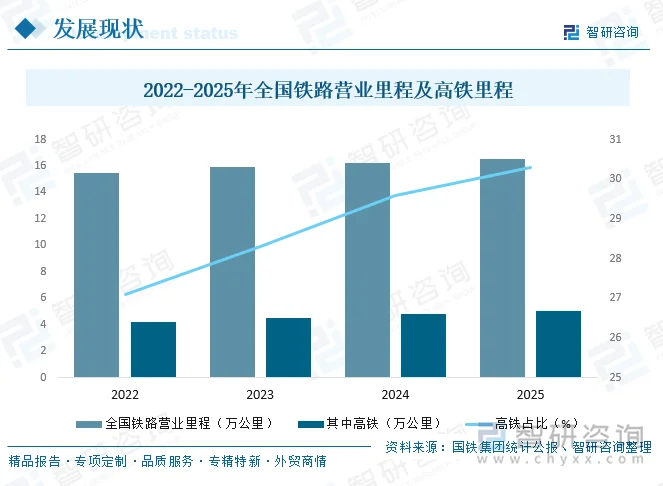
高铁不再只是干线补充,已经成为全国客运主骨架。越来越多城市接入高铁网,缩短区域时空距离,支撑城市群、都市圈通勤和跨区域人员流动。截至2025年底,全国铁路营业里程已达16.5万公里,其中高铁5.0万公里。对比2022年底的数据,铁路总里程从15.5万公里增长1万公里,高铁里程由4.2万公里提升至5.0万公里,新增0.8万公里;高铁占铁路总里程的比重也从27.1%上升到30.3%。
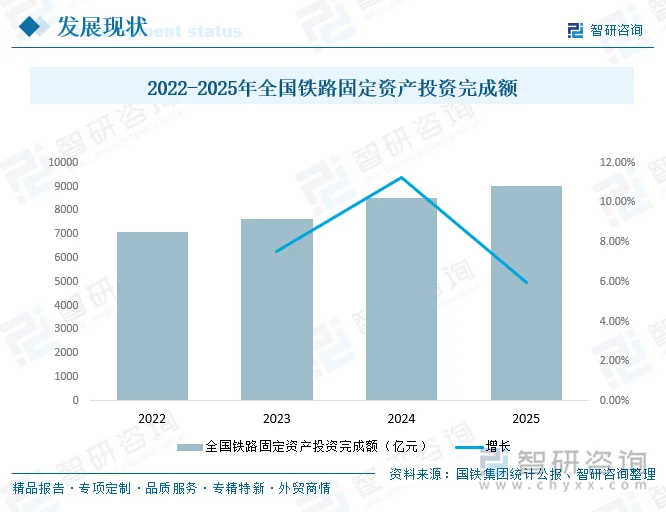
铁路领域固定资产投资力度持续加大,2022年全国铁路固投为7109亿元,到2025年增长至9015亿元。四年间累计投资规模约3.23万亿元,每年投资额稳定维持在7000亿元以上的较高水平。持续稳定的大额投入,为高铁新线建设铺开、既有铁路升级改造提供充足资金支撑。投资规模抬升背后,一方面是疫情过后旅客出行需求稳步回暖,客运通道的运力缺口亟待补齐;另一方面也是国家持续推进铁路路网补短板、强骨干的安排,通过持续投资完善综合交通基础设施布局。
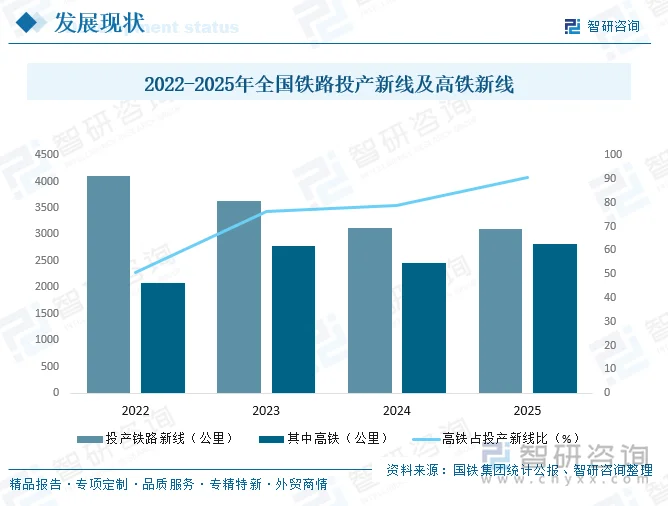
2022至2025年,全国每年新投产铁路线路规模依次为4100公里、3637公里、3113公里、3109公里;其中新增高铁投产里程分别达到2082公里、2776公里、2457公里、2826公里。可以看到,铁路整体新线投产总量呈稳中回落态势,但高铁投产规模始终维持在较高水平。高铁新线占全部投产新线的比重,从2022年的50.8%大幅攀升至2025年的90.8%。这一结构变化十分关键:新增铁路供给的重心已经高度向高铁倾斜,高铁毫无疑问成为现阶段铁路建设的核心主攻方向,普速铁路新建规模明显收缩,铁路建设模式从“普速、高铁并行铺网”转向以高铁提质加密为主。
相关报告:智研咨询发布的《中国高铁行业市场运营格局及前景战略分析报告》
三、高铁行业产业链
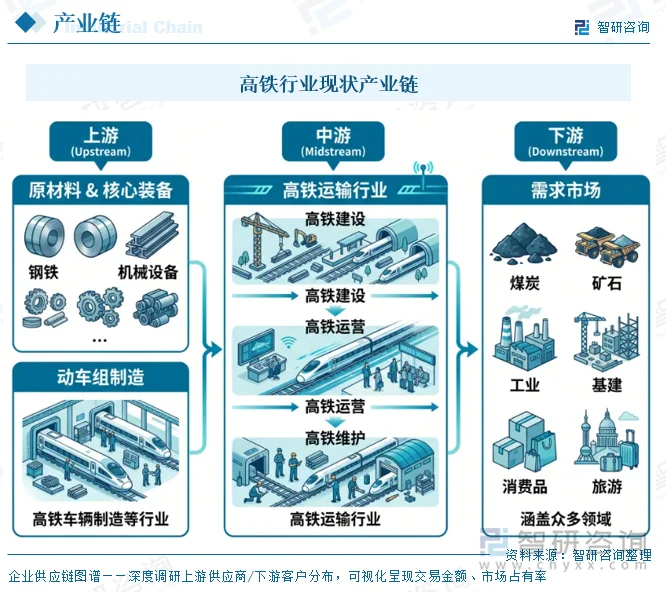
高铁产业链贯穿装备制造、工程建设与运营服务,并向下游多元需求市场延伸。高铁行业产业链可清晰划分为上游、中游、下游三个环节。上游主要包括钢铁、机械设备、高铁车辆制造等行业,为高铁建设运营提供关键原材料、核心装备与动车组列车;中游为高铁运输行业,主要包括高铁建设、高铁运营及高铁维护三个部分,是产业链的核心环节;下游为需求市场,涵盖煤炭、矿石、工业、基建、消费品、旅游等众多领域。我国幅员广阔、人口与资源分布不均、区域经济发展不平衡,大量的货物与旅客长途运输需求,决定了高铁在综合交通网中发挥基础性与支柱性作用。
四、高铁行业发展环境-相关法规政策
高铁行业的发展与国家规划、行业规范及项目审批政策密切相关。如《新时代交通强国铁路先行规划纲要》提出2035年、2050年发展目标:到2035年率先建成现代化铁路强国,全国铁路网达20万公里左右、高铁7万公里左右,20万人口以上城市铁路覆盖、50万人口以上城市高铁通达;到2050年全面建成更高水平的现代化铁路强国。《中长期铁路网规划》提出在四纵四横”基础上形成以“八纵八横”主通道为骨架、区域连接线衔接、城际铁路补充的高速铁路网,将部分时速200公里线路纳入高铁网,实现省会城市高铁通达。
五、高铁行业竞争格局
1、主要企业
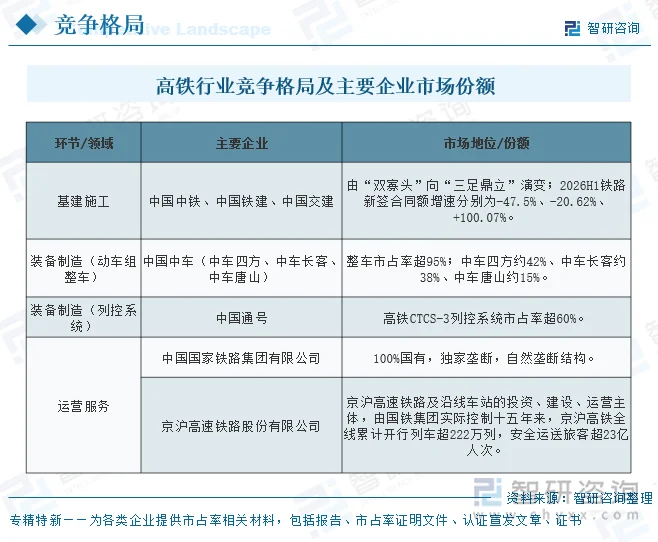
中国高铁行业的竞争格局呈现“上游寡头垄断、中游高度集中、下游运营垄断”的垂直分层特征。施工环节竞争加剧、装备制造高度集中、运营环节独家垄断,是当前格局的核心特点。
基建施工环节正从“双寡头”向“三巨头”演变:中国中铁与中国铁建长期为铁路基建双寡头,均脱胎于原铁道部;2026年中国交建组建中交铁道集团,整合旗下60余家铁路业务子公司意图打破格局。2026年上半年铁路业务新签合同额增速分化明显--中国中铁同比下滑47.5%、中国铁建下滑20.62%,而中国交建逆势增长100.07%。装备制造环节由中国中车一家独大,其在动车组整车市场占有率超过95%(中车四方约42%、中车长客约38%、中车唐山约15%);信号系统领域中国通号在高铁CTCS-3列控系统市占率超过60%。运营服务环节由中国国家铁路集团独家垄断,其100%国有,既管理铁路基础设施又负责运输服务,属典型“自然垄断”结构。而京沪高铁是京沪高速铁路及沿线车站的投资、建设、运营主体,由国铁集团实际控制。
2、代表企业
1)、京沪高速铁路股份有限公司
京沪高速铁路股份有限公司(简称“京沪高铁”)是京沪高速铁路及沿线车站的投资、建设、运营主体,通过委托运输管理模式,委托北京局、济南局、上海局集团对京沪高铁进行运输管理,并将牵引供电和电力设施运行维修委托中铁电气化局集团管理。公司主营业务为高铁旅客运输,具体包括:(1)为乘坐担当列车的旅客提供高铁运输服务并收取票价款;(2)为其他铁路运输企业担当的列车在京沪高铁上运行提供线路使用、接触网使用等服务并收取相应费用。此外,公司控股子公司京福安徽公司负责合蚌客专、合福铁路安徽段、商合杭铁路安徽段、郑阜铁路安徽段的投资、建设、运营,是国内资产规模最大、运营里程最长的路网运营高铁公司。
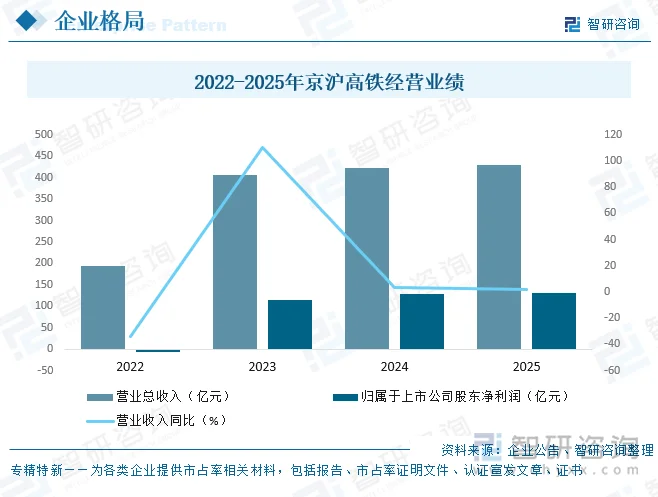
受疫情等因素影响,公司2022年营收与盈利阶段性承压,随后随着客运需求修复实现快速反弹并稳步增长。2022-2025年,公司营业总收入由193.36亿元恢复至430.62亿元,归属于上市公司股东的净利润由-5.76亿元回升至131.72亿元,经营质量与效益全面提升。
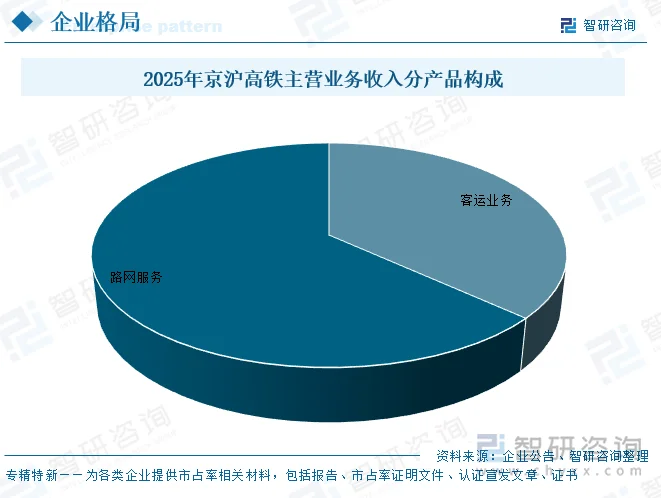
从业务结构看,公司收入由“客运业务”与“路网服务”两部分构成。2025年主营业务收入合计427.53亿元,其中客运业务157.22亿元、路网服务270.31亿元,毛利率46.50%。在运营量方面,2025年全线列车开行数量、本线列车客票收入分别增长1.4%、2.5%,京福安徽公司列公里增长8.3%,本线客票收入与列车开行规模稳步提升,路网协同效应持续释放。需要说明的是,公司年报“产销量情况分析表”标注为不适用,故以营业收入、分产品收入及列车开行、客票收入等运营指标作为产销量相关项目的替代分析。
2)、中国国家铁路集团有限公司
中国铁路是经国务院批准、依据《中华人民共和国公司法》设立、由中央管理的国有独资公司。集团业务范围包括
铁路客货运输及相关服务业务;铁路工程建设及相关业务;铁路专用设备及其他工业设备的制造、维修、租赁业务;铁路土地综合开发、卫生检测与技术服务等。
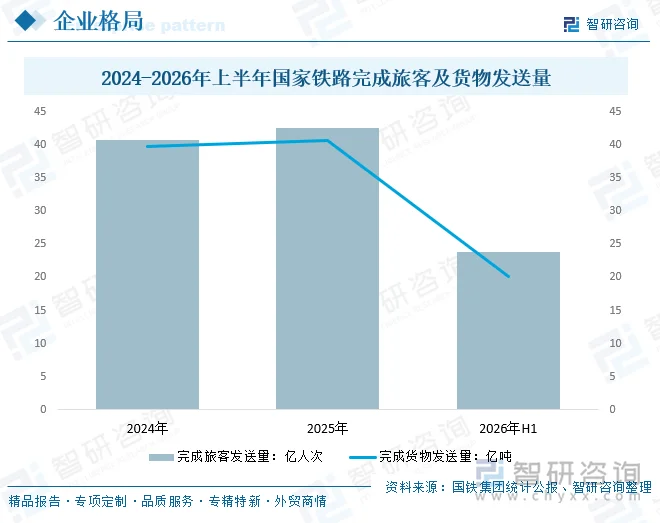
中国国家铁路集团有限公司紧跟疫情平稳转折后的客运市场变化,采取科学的措施来制定客车开行计划,全力满足人民群众不断增长的出行需求。为改善旅客的出行体验,他们引入了一系列新举措。还采取了一系列措施,以稳固和拓展大宗货物的基本来源,特别是为确保关键物资的运输,积极推进了公路转铁路的实施。2025年,国家铁路完成旅客发送量42.55亿人次、同比增长4.2%,高峰日发送旅客达2313.2万人次,再创历史新高;完成货物发送量40.66亿吨、同比增长2.1%,连续9年实现增长,单日装车首次突破20万车。2026年上半年,全国铁路累计发送旅客23.48亿人次,同比增长5.0%,创历史同期新高;累计完成货物发送量20.15亿吨,同比增长1.8%。
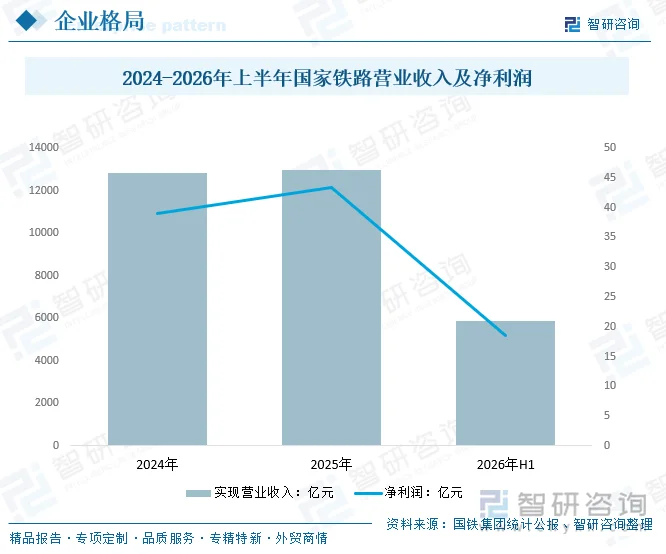
2025年,国铁集团实现营业收入12987亿元,同比增长1.2%,净利润43.4亿元。2026年一季度,国铁集团实现营业收入2859亿元,同比增长1.6%,净利润3.8亿元,铁路客货运输多项指标创历史新高,国铁企业经营效益稳步提升。2026年上半年,国铁集团实现营业总收入5890亿元,净利润盈利18.5亿元。
六、高铁行业发展趋势
高铁行业正由“规模扩张”迈向“质量与效能提升”并重的新阶段:路网持续加密、智能化与绿色化转型加速、市场化运营深化、服务融合拓展,同时装备制造高度集中与运营自然垄断的格局短期难以改变,结构性演变主要发生在施工环节。
1、路网规模持续扩张,网络效应不断增强
依据《新时代交通强国铁路先行规划纲要》,到2035年全国铁路网将达到20万公里左右、高铁7万公里左右,50万人口以上城市实现高铁通达。从已实现的2022-2025年数据看,高铁里程由4.2万公里增至5.0万公里,高铁在投产新线中的占比升至90.8%,路网密度与通达范围持续提高,网络效应进一步释放。
2、智能化与绿色化转型加速
规划纲要明确提出智慧化、绿色化水平与科技创新能力、产业链水平保持领先。企业层面,京沪高铁推进品牌建设与智能化提升,开发光伏新能源、参与电力市场交易优惠并节约电力支出,运用遥感卫星、无人机巡检等技术强化安全与环境监管,绿色低碳与智能运维成为行业重要方向。
3、市场化运营与票价机制改革深化
京沪高铁深化票价机制改革,坚持标杆车“优质优价”,深入实施“一日一价”“一车一价”,推广应用区段票价浮动策略,充分发挥市场化票价机制的调控作用,引导客流削峰填谷、增加客票收入,市场化定价将成为高铁运营提质增效的关键抓手。
4、服务品质提升与“高铁+文旅”融合拓展
在客运需求总量平稳增长、增速略有放缓、面临公路与民航分流的背景下,企业开展客运服务品质专项提升行动,并深化“高铁+文旅”融合,联合12306平台推出旅游套票,开展主题游、研学游、淡季游等营销活动,以服务增值与场景融合对冲竞争压力、扩大客流与商业价值。
5、科技创新与产业链自主可控提升
京沪高铁承担国家课题、年度自立项课题并获专利授权,持续强化科技自立自强;规划纲要亦强调产业链水平保持领先。在装备制造环节中国中车整车市占率超95%、中国通号列控系统市占率超60%的高度集中格局下,自主可控与产业链协同将是行业长期竞争力的核心支撑。
6、竞争格局结构性演变,施工环节竞争加剧
总体格局呈“上游寡头垄断、中游高度集中、下游运营垄断”。变化主要来自施工环节--中国交建加入使基建由“双寡头”转向“三足鼎立”,2026年上半年铁路新签合同额增速分化显著;而装备制造与运营环节的集中度与垄断属性短期内仍将延续。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国高铁行业市场运营格局及前景战略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国高铁行业市场运营格局及前景战略分析报告
《2027-2033年中国高铁行业市场运营格局及前景战略分析报告》共五章,包含国内外高铁行业领先企业经营情况分析,中国主要高铁线路建设情况分析,“一带一路”背景下中国高铁行业投资热点和机会分析等内容。


 公众号
 小程序
 微信咨询