上市企业:万安科技(002590.SZ)、友升股份(603418.SH)、拓普集团(601689.SH)、旭升集团(603305.SH)、文灿股份(603348.SH)、爱柯迪(600933.SH)、伯特利(603596.SH)、宁波华翔(002048.SZ)等
相关企业:合肥鸿安汽车零部件有限公司、惠州市众畅汽车部件有限公司、江苏恒利达科技有限公司、郑州星源汽车部件有限公司、苏州安智汽车零部件有限公司、海南湘华鸿汽配有限公司、泰安市瑞达汽车配件有限公司、宁波联信汽车部件有限公司等
一、概述
副车架(Subframe)是汽车底盘系统的关键承载结构件,主要用于连接车轮悬架与车身/车架,承担动力总成、悬架及部分车身载荷的传递,对整车的操控稳定性、安全性与NVH性能具有重要影响,属于底盘前后悬架系统的核心组成部分。从产业链位置看,副车架处于汽车底盘控制系统与车身轻量化的交汇环节,上游为钢铁、铝合金等原材料及冲压、焊接、铸造设备,下游面向整车厂及一级零部件供应商。按材料与工艺划分,副车架可分为钢制冲压焊接副车架、铝合金低压铸造/高压压铸副车架等品类,其中铝合金副车架因轻量化优势在新能源汽车中应用快速渗透。
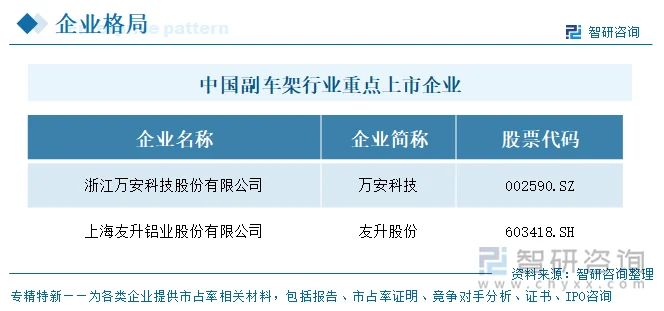
目前,中国副车架行业重点上市企业包括万安科技(002590.SZ)、友升股份(603418.SH)、拓普集团(601689.SH)、旭升集团(603305.SH)、文灿股份(603348.SH)、爱柯迪(600933.SH)、伯特利(603596.SH)、宁波华翔(002048.SZ)等。
二、企业基本信息对比
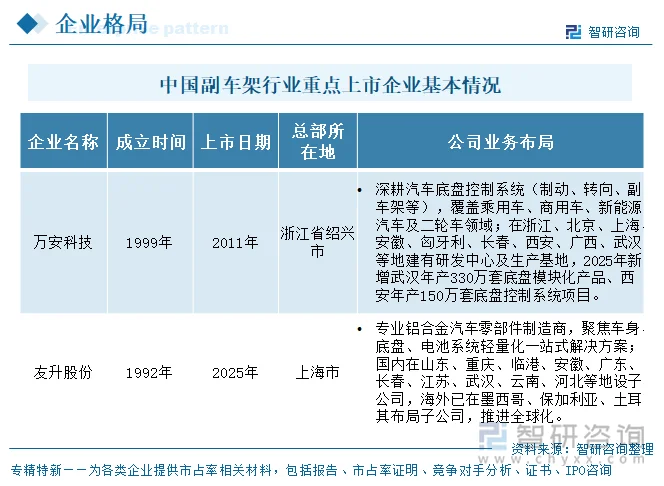
两家企业中,友升股份1992年成立、2025年上市,成立最早但上市最晚;万安科技1999年成立、2011年上市,成立较晚但上市更早。业务布局上,两家均属汽车零部件行业,但路径不同:万安科技深耕汽车底盘控制系统,覆盖制动、转向、副车架等,横跨乘用车、商用车、新能源汽车及二轮车领域,在浙江、北京、上海、安徽、匈牙利等地布局研发与生产基地,2025年新增武汉底盘模块化及西安底盘控制系统项目;友升股份专注铝合金汽车零部件,聚焦车身、底盘、电池系统轻量化一站式解决方案,国内在山东、重庆、安徽、广东等地设子公司,海外已在墨西哥、保加利亚、土耳其布局。整体来看,行业处于成熟期,万安科技以底盘控制系统多元布局见长,友升股份则聚焦铝合金轻量化赛道并推进全球化。
三、企业代表性产品对比及业务模式
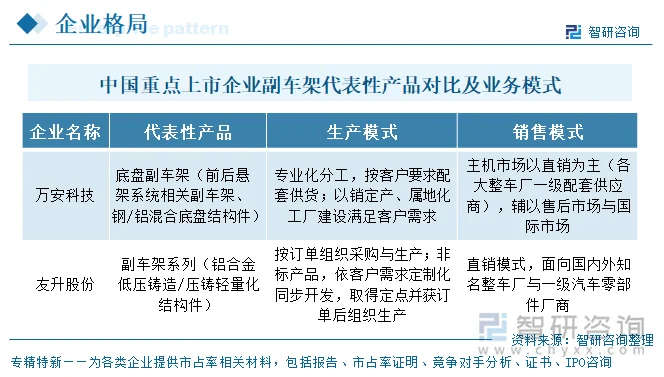
2025年2家副车架重点上市企业中,均将副车架作为底盘/车身结构件披露,但产品形态与工艺不同:万安科技的“副车架”为底盘前后悬架系统相关结构件、以钢/铝混合底盘件为主;友升股份的“副车架系列”为铝合金低压铸造/压铸轻量化件,是其新能源车身结构件体系中的细分品类之一。产销模式上,万安科技以主机市场直销(一级配套供应商)为主,按客户要求配套、以销定产;友升股份同样采取直销,但更强调“定制化同步开发、取得定点后按订单组织采购与生产”的非标件模式。
四、企业经营业绩对比
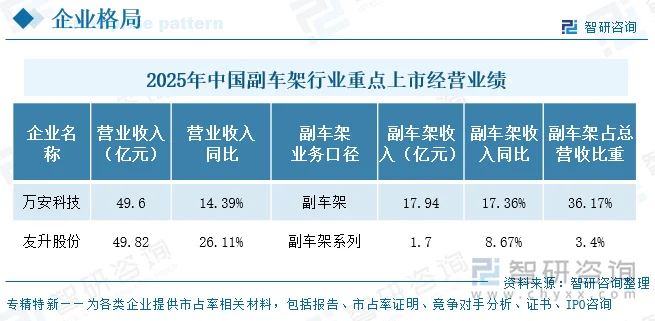
按2025年副车架营收规模,2家上市企业中,万安科技以17.94亿元居首,占其总营收比重超过三成六,同比实现超过一成的增长。友升股份副车架系列收入1.70亿元,同比实现接近一成的增长。
五、企业研发投入对比
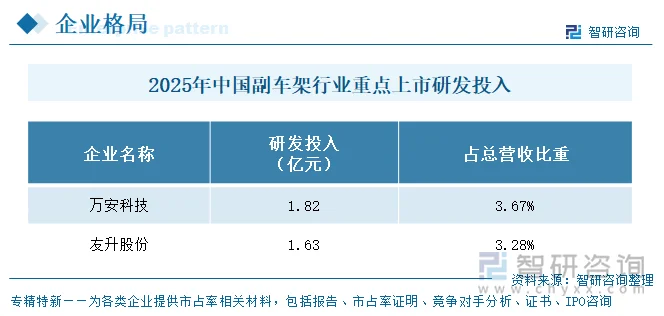
2025年2家企业研发投入金额上,绝对规模接近且投入强度相当:万安科技研发投入合计1.82亿元(占营收3.67%),友升股份研发投入合计1.63亿元(占营收3.28%)。万安科技研发投入金额略高,友升股份投入强度(占营收比)略高。在副车架及轻量化竞争加剧背景下,两家均维持约3%的营收投入强度,方向聚焦于铝合金轻量化、精密压铸/铸造工艺与客户同步开发能力。
六、企业发展规划
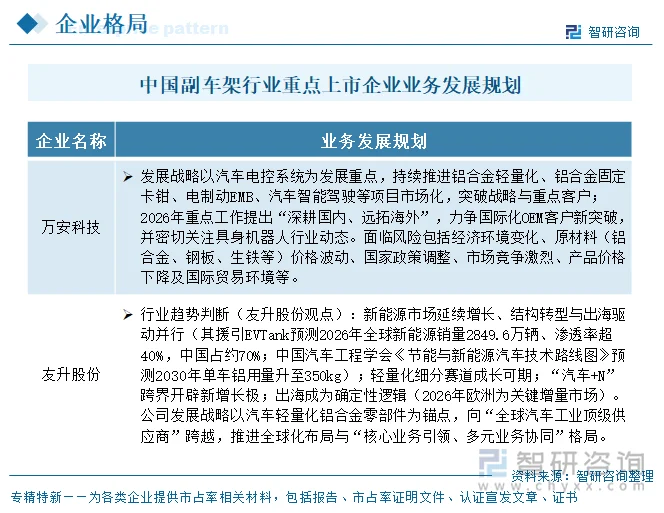
两家规划可归纳为两条主线:其一为“做强轻量化/底盘主业、巩固配套地位”,其二为“全球化布局与多元协同、寻找第二曲线”。万安科技将以汽车电控系统为发展重点,推进铝合金轻量化、铝合金固定卡钳、电制动EMB、智能驾驶等项目市场化,突破战略与重点客户;2026年提出“深耕国内、远拓海外”,力争国际化OEM客户新突破,并密切关注具身机器人行业动态;同时提示经济环境、原材料(铝合金、钢板、生铁等)价格、政策、市场竞争、产品价格下降及国际贸易等六大风险。友升股份判断新能源市场延续增长、结构转型与出海驱动并行;轻量化细分赛道成长可期,“汽车+N”跨界开辟新增长极,出海成为确定性逻辑(其认为2026年欧洲为关键增量市场)。公司战略以汽车轻量化铝合金零部件为锚点,向“全球汽车工业顶级供应商”跨越,推进全球化与“核心业务引领、多元业务协同”格局。
七、副车架行业代表性上市企业—万安科技
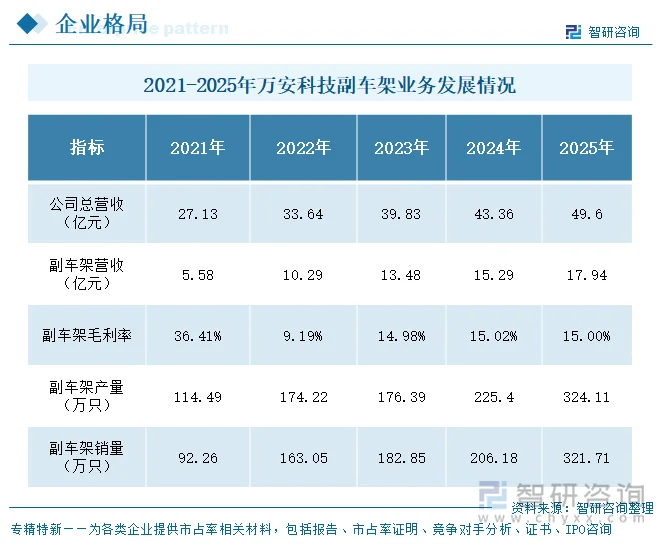
浙江万安科技股份有限公司成立于1999年,2011年6月于深圳证券交易所上市(股票代码002590),总部位于浙江省诸暨市店口工业区,为汽车底盘控制系统综合供应商,拥有国家认定企业技术中心、国家认可实验室与博士后科研工作站,在浙江、北京、上海、安徽、匈牙利、长春、西安、广西、武汉等地建有研发与生产基地。经营业绩:万安科技副车架业务收入由2021年的5.58亿元持续增至2025年的17.94亿元,五年增长约2.2倍,占总营收比重由20.56%升至36.17%,已成为公司第一大产品系列;同期公司总营收由27.13亿元增至49.60亿元。副车架毛利率波动较大:2021年36.41%,2022年受成本端影响骤降至9.19%,随后回升至2023年14.98%、2024年15.02%、2025年15.00%。副车架产量由2021年的114.49万只增至2025年的324.11万只,销量由92.26万只增至321.71万只,2022—2025年产量与销量持续高增,主要得益于新能源客户订单增加。在行业中,万安科技副车架业务以规模与底盘系统协同配套能力见长,但毛利率显著低于以铝合金精密压铸轻量化件为主的友升股份(35.80%),反映两者在材料结构与工艺壁垒上的差异。
更多行业分析详见智研咨询发布的《中国副车架行业市场研究分析及发展战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国副车架行业市场研究分析及发展战略研判报告
《2027-2033年中国副车架行业市场研究分析及发展战略研判报告》共十一章,包含2026年中国汽车工业整体运行新形势透析,2027-2033年中国副车架行业发展趋势预测分析,2027-2033年中国副车架市场投资机会与风险分析等内容。


 公众号
 小程序
 微信咨询