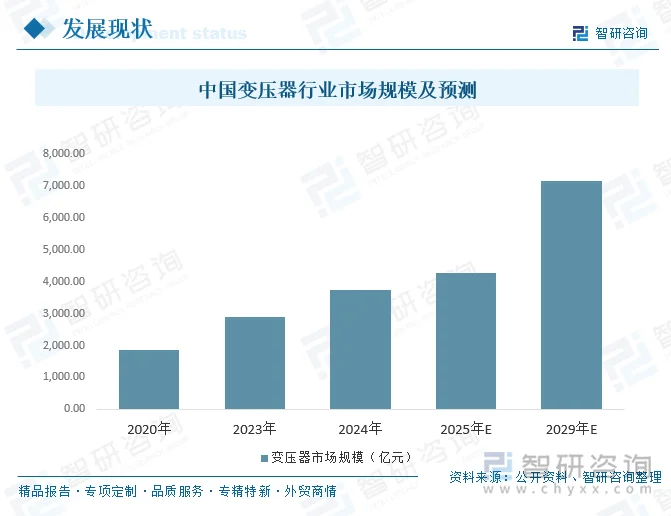
内容概要:变压器归属于输配电及控制设备行业,该行业作为国民经济基础行业,受益于全球能源转型、可再生能源大规模并网、老旧电网升级改造以及新兴经济体电力基建需求增长,海内外市场均保持稳健增长态势。数据显示,全球输配电及控制设备市场规模从2020年5808.00亿元增长至2024年8636.00亿元,复合年增长率10.4%,预计2029年可达14755.00亿元;同期国内市场由2251.00亿元增至3113.00亿元,复合年增长率8.4%,预计2029年达到4834.00亿元,市场持续扩容体现出双碳战略与新型电力系统建设为行业带来广阔发展空间。细分来看,下游变压器行业市场规模扩张速度更快,2020-2024年行业规模由1844.93亿元增长至3754.35亿元,年复合增长率19.44%,预计2025至2029年将继续从4268.14亿元增长至7142.87亿元,年复合增长率维持13.74%。
上市企业:特变电工[600089.SH]、中国西电[601179.SH]、保变电气[600550.SH]、金盘科技[688676.SH]、新特电气[301120.SZ]、北变科技[875117.NQ]、伊戈尔[002922.SZ]、亿能电力[920046.NQ]
相关企业:浙江广天电力设备股份有限公司、河南英唐电气股份有限公司、中电变压器股份有限公司
关键词:变压器行业产业链、变压器行业政策法规、变压器市场规模、变压器市场竞争格局、变压器行业发展趋势
一、变压器行业定义及分类/特点
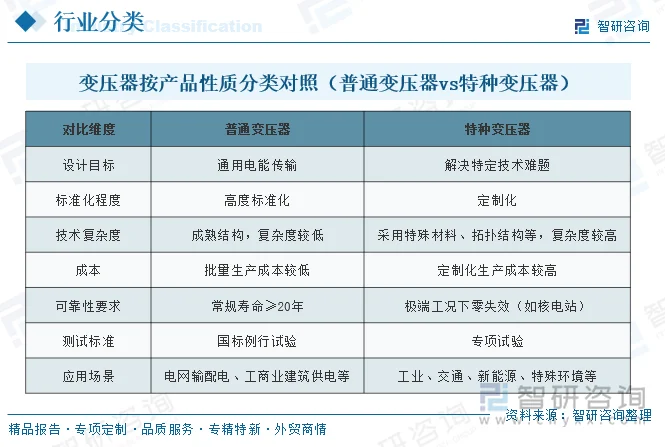
变压器是利用电磁感应原理来改变交流电压的装置,其主要功能包括电压变换、电流变换、阻抗变换、隔离、稳压等,在电力系统中发挥着十分重要的作用。变压器产品按性质区分,可分为满足标准化电力传输分配需求的“普通变压器”与针对特殊环境、特殊功能或特定行业需求设计、具有定制化特征的“特种变压器”。
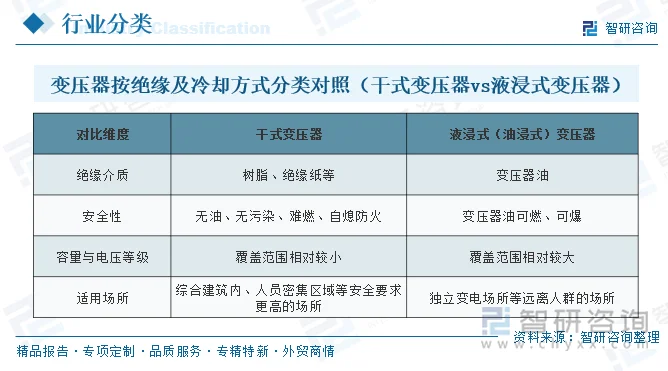
按绝缘及冷却方式区分,可进一步分为不使用液态绝缘油、安全可靠性高的“干式变压器”与以变压器油为绝缘散热介质的“液浸式变压器”。干式变压器按绝缘材料及工艺差异,又可分为浸渍绝缘干式变压器与树脂绝缘干式变压器。
二、变压器行业发展现状
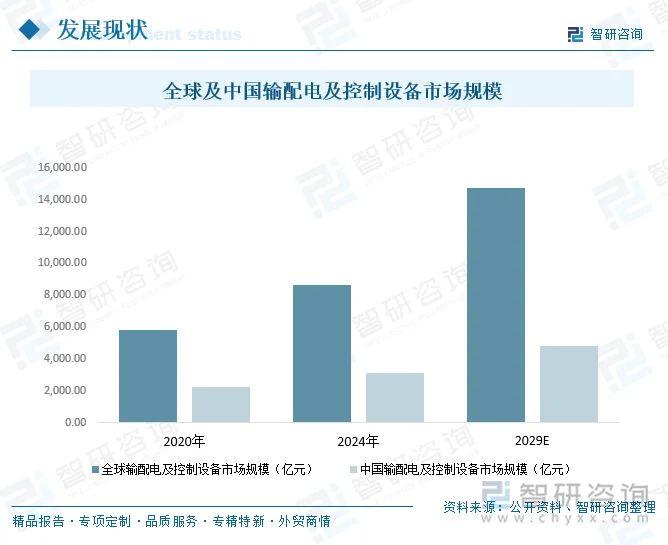
作为国民经济基础产业,输配电及控制设备行业涵盖变压器等核心产品。受益于全球能源结构转型、新能源并网、电网更新改造以及海外电力基建需求增长,海内外市场持续稳健增长。2020—2024年全球市场规模由5808亿元增至8636亿元,CAGR10.4%,预计2029年达14755亿元;国内市场由2251亿元增长至3113亿元,CAGR8.4%,预期2029年达到4834亿元。市场持续扩张,凸显双碳战略与新型电力系统建设为行业打开了充足发展空间。
变压器细分赛道近年来增长动能强劲,市场规模扩张节奏较快。统计数据显示,2020至2024年,国内变压器市场规模从1844.93亿元提升至3754.35亿元,年均复合增长率高达19.44%,增长十分亮眼。展望后续,行业增速虽有所放缓,但增长趋势不变,预计2025—2029年市场规模将从4268.14亿元进一步增长至7142.87亿元,年均复合增速维持在13.74%,中长期成长确定性较强。
相关报告:智研咨询发布的《中国变压器行业市场现状调查及未来趋势研判报告》
三、变压器行业产业链
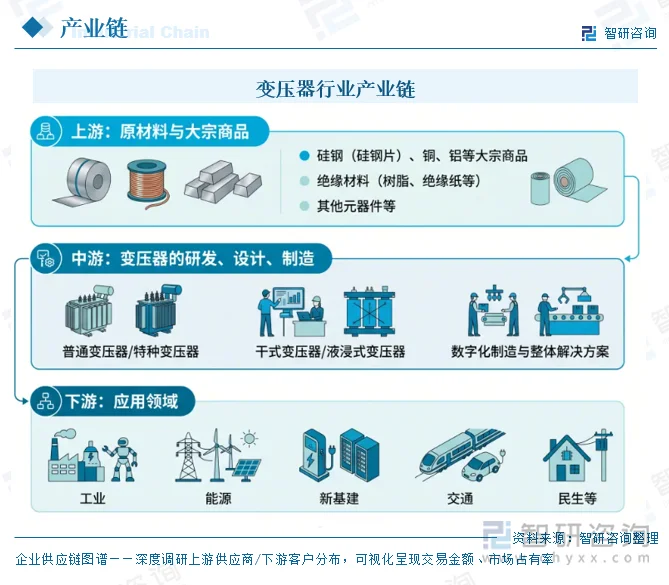
变压器行业产业链上游主要为原材料与大宗商品,主要包括硅钢(硅钢片)、铜、铝等大宗商品、绝缘材料(树脂、绝缘纸等)、其他元器件等,上游原材料价格波动(铁、铜、铝等)会直接影响企业生产成本;中游为变压器及输配电设备的研发、设计、制造,包括普通变压器/特种变压器、干式变压器/液浸式变压器、输配电及控制设备制造、数字化制造与整体解决方案;下游则广泛覆盖工业、能源、新基建、交通、民生等众多应用领域,下游需求结构的变化则决定行业增长方向。
四、变压器行业发展环境-相关法规政策
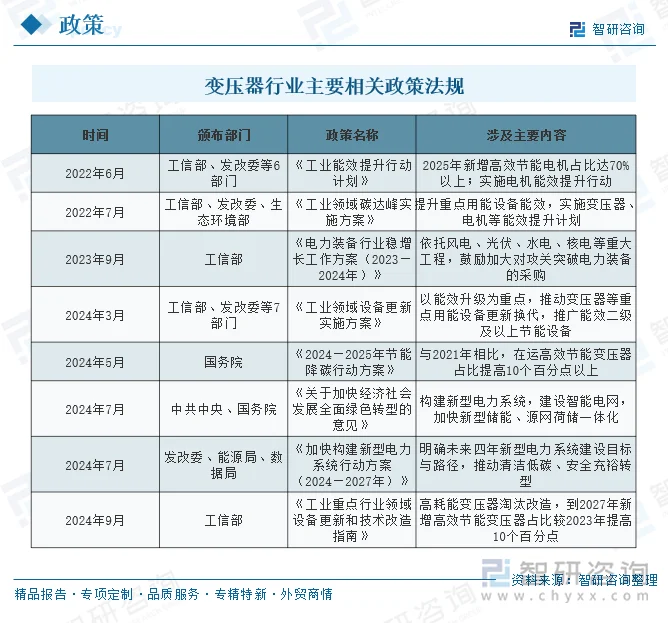
近年来国家围绕新型电力系统建设、节能降碳与设备更新出台了一系列政策,为输配电及控制设备制造行业提供了良好的制度与政策保障,并直接拉动高效节能变压器的更新换代需求。
五、变压器行业竞争格局
1、主要企业
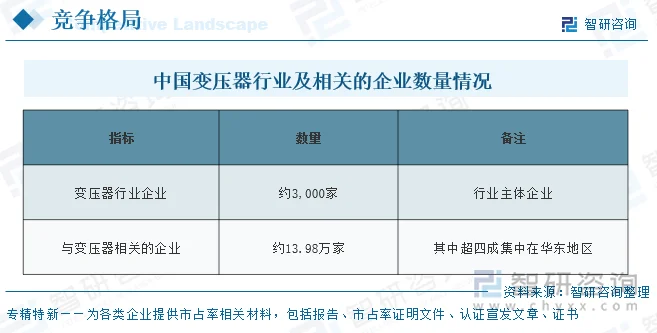
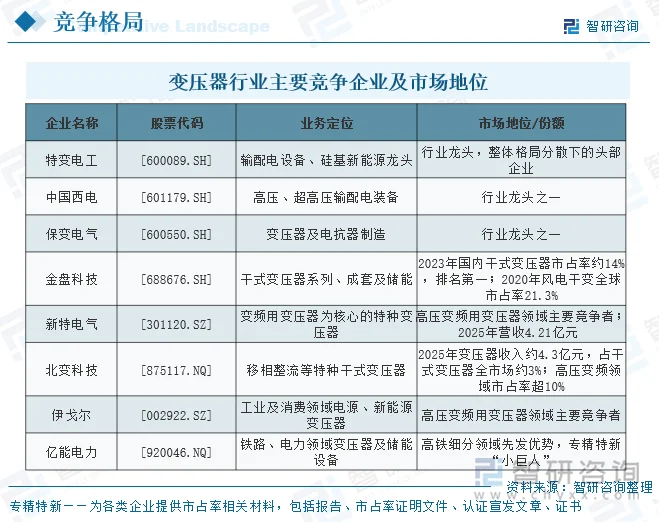
国内变压器行业参与者数量庞大,市场呈现高度分散的竞争格局。目前国内专业变压器生产企业约 3000 家,经营范围涵盖变压器的相关市场主体多达 13.98 万家,产业地域集聚特征明显,超四成企业布局在华东地区。华东区域产业集群优势突出,也侧面反映出当地产业链配套、下游需求更为旺盛。
尽管特变电工、中国西电、保变电气等龙头企业在变压器行业形成一定优势,但大量中小主体市场份额较低。赛道分化特征突出:干式变压器参与者众多、竞争激烈,行业内技术和产能差距较大,多数主打中低端产品,仅少数有研发和专利储备的企业深耕中高端;高压变频用变压器等细分领域集中度更高,竞争格局更平稳。
2、代表企业
1)、特变电工股份有限公司
特变电工是一家以“输变电高端装备+新能源+能源”为三大主业、发端于新疆昌吉的综合性能源装备与材料企业集团,是国内最早一批登陆A股的输变电装备企业。历经三十余年“技术突破—标准引领—品类扩张—资本升级”的迭代,公司已从单一变压器厂,成长为覆盖变压器/线缆、多晶硅及风光电站、煤炭与电力热力的一体化龙头。
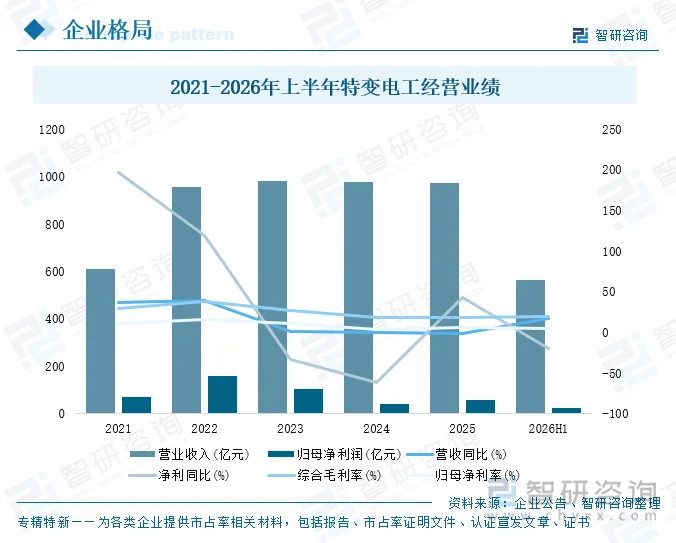
2021—2025年,公司营业收入从612.78亿元增至972.27亿元,五年规模近乎翻倍并稳定站上千亿台阶下方;但受多晶硅价格周期剧烈波动影响,盈利呈“先扬后抑再修复”的走势:2021—2022年受益硅料涨价与销量提升,归母净利攀升至158.83亿元;2023年起多晶硅均价大幅回落,2024年归母净利下探至41.35亿元;2025年随价格企稳与公司控本,净利回升至59.54亿元。2026年上半年营收565.55亿元(同比+16.97%)但归母净利25.52亿元(同比-19.84%),呈现“增收不增利”的阶段性特征。
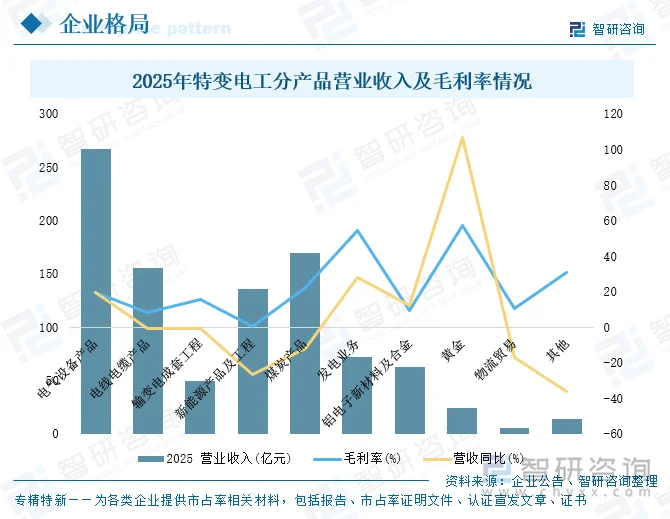
分产品看,输变电装备(电气设备产品+电线电缆+输变电成套工程)与能源(煤炭+发电)构成收入与利润“压舱石”,新能源(多晶硅及工程)则是最强波动源。2025年电气设备产品收入267.60亿元、毛利率19.81%;煤炭产品收入169.66亿元但毛利率降至22.39%(煤价下行);新能源产品及工程收入135.55亿元、毛利率仅0.59%(多晶硅价格低迷);发电业务毛利率高达54.75%,是稳定现金流来源。与2022—2023年相比,新能源板块毛利率从57.82%/31.95%大幅回落,是公司近两年盈利波动的主因。
2)、上海北变科技股份有限公司
北变科技是一家专业从事应用于高效节能、新能源、新基建等领域的特种变压器产品研发、生产和销售的高新技术企业,核心产品为移相整流变压器,主要应用于工业控制及节能环保场景,并围绕数据中心/算力中心、风光电、储能、充电桩等新兴场景打造产品矩阵。公司产品均为干式变压器,为国家级专精特新“小巨人”企业,截至报告期末拥有授权专利55项(其中发明专利9项),参与6项国家标准及团体标准起草,并已实现MES+QMS+ERP联动的一体化数字工厂。
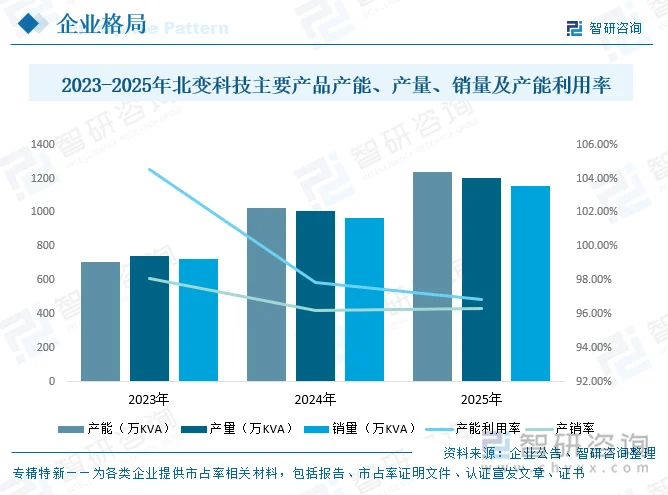
北变科技产能持续扩张,2023-2025年由708.35万KVA提升至1,241.36万KVA,产量、销量同步增长,产能利用率维持在96%-105%的较高水平,产销率接近96%-98%,显示产销衔接良好、产能利用充分。
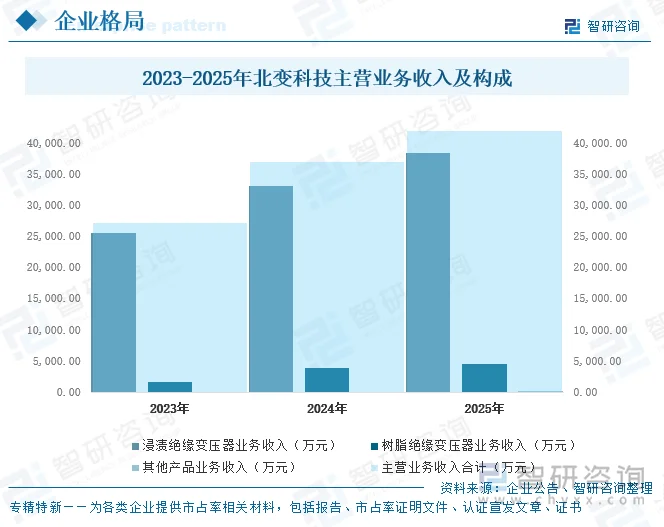
公司主营业务收入以浸渍绝缘变压器为主,占主营业务收入比例保持在89%以上;树脂绝缘变压器收入及占比稳步提升,2025年合计主营业务收入达43,120.64万元,呈持续快速增长态势。
六、变压器行业发展趋势
变压器行业正由稳步增长转向加速腾飞,其增长轨迹与全球能源转型和电网投资浪潮高度共振,并在AI算力、新能源、储能、充电桩等多股结构性力量驱动下,进入“长坡厚雪”的增长周期。
1、全球能源转型与电网投资共振,行业步入“补课式+前瞻性”投资黄金期
全球电网年投资额约4,000亿美元,为满足2030年电力需求需在现有基础上大幅增长约50%;国内方面,“十五五”期间国家电网固定资产投资预计达4万亿元,较“十四五”增长40%,直接转化为对输变电设备的旺盛需求。
2、AI算力与数据中心建设,重塑变压器需求结构
全球算力进入爆发期,AI服务器功耗可达普通服务器的3-5倍。数据中心供配电系统投资占其总投资约10%,据此测算到2030年我国数据中心供配电系统市场规模将超千亿元;巴拿马电源(移相变压器为核心部件)方案渗透率提升,进一步推高移相整流变压器需求。
3、储能规模化发展,带动升压变压器需求
新型储能由“政策驱动”向“市场驱动”转型,预计2030年累计规模保守场景236.1GW(2025-2030CAGR20.2%);主流“低压储能系统”依赖升压变压器达成应用,储能扩张对变压器形成有力推动。
4、节能降碳政策推动高效节能变压器迭代
《工业领域碳达峰实施方案》《2024-2025年节能降碳行动方案》等明确要求提升变压器能效、淘汰改造高耗能变压器,到2027年新增高效节能变压器占比较2023年提高10个百分点,存量替换市场空间可观。
5、技术向精细化、专业化演进,干式替代与“箱变置顶”成方向
行业技术朝着精细化、专业化方向演进;干式变压器因安全、紧凑、无油等优势,在数据中心、风电(箱变置顶/置底)等场景加速替代油浸式,大兆瓦海上风电干变技术亦在研发突破中,定制化与多场景适配能力成为核心竞争力。
以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国变压器行业市场现状调查及未来趋势研判报告》。智研咨询是中国领先产业咨询机构,提供深度产业研究报告、商业计划书、可行性研究报告及定制服务等一站式产业咨询服务。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国植物绝缘油变压器行业市场竞争现状及未来前景研判报告
《2027-2033年中国植物绝缘油变压器行业市场竞争现状及未来前景研判报告》共十一章,包含2027-2033年植物绝缘油变压器投资建议,2027-2033年中国植物绝缘油变压器未来发展预测及投资前景分析,2027-2033年对中国植物绝缘油变压器投资的建议及观点等内容。


 公众号
 小程序
 微信咨询