内容概况:火箭发动机热端部件是航天动力系统的核心承热承压单元,长期服役于3000℃级超高温燃气冲刷、极端高压载荷与剧烈热震振动的耦合工况下,是火箭发动机中服役环境最严苛、失效风险最高的关键环节,其材料性能、结构设计与制造精度,直接决定发动机的推力等级、比冲效率与运行可靠性,从根本上决定运载火箭的运力指标与任务成功率。近年来,在国家商业航天扶持政策持续落地、低轨卫星星座建设提速、商业火箭发射需求持续扩容等多重因素驱动下,我国火箭发动机热端部件行业整体保持稳步增长态势,据统计,2021-2025年中国火箭发动机热端部件行业产值从27.7亿元攀升至39.3亿元,年复合增长率达9.1%。未来,随着卫星星座组网需求持续释放、商业航天产业纵深发展以及火箭发射频次进一步提升,热端部件市场规模有望持续稳步扩容。
相关上市企业:斯瑞新材(688102)、应流股份(603308)、航天动力(600343)、航宇科技(688239)、派克新材(605123)、飞沃科技(301232)
关键词:火箭发动机热端部件行业进入壁垒、火箭发动机热端部件产业链、火箭发动机热端部件市场规模、火箭发动机热端部件竞争格局、火箭发动机热端部件发展趋势
一、概述
火箭发动机热端部件(hot-endcomponents/hot-sectionparts)是指液体或固体火箭发动机中直接承受高温、高压及高速燃气冲刷的关键工作部件,主要包括推力室(燃烧室)、喷管(含收敛段、喉部与延伸段)、涡轮泵中的涡轮与叶轮,以及相关的热防护结构与密封组件。其工作温度从数百摄氏度直至两千余摄氏度,长期处于热流密度极高、热循环频繁、机械载荷复杂的极端环境,是决定发动机性能、可靠性和复用次数的核心环节,也是火箭发动机中材料与工艺壁垒最高的部分。
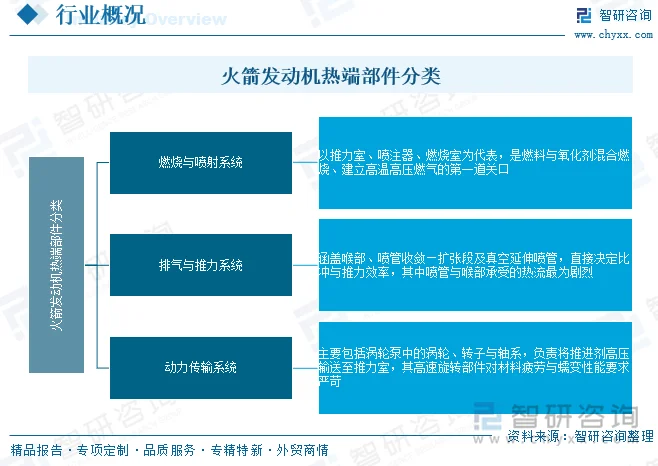
按功能与热环境差异,热端部件可划分为三类:一是燃烧与喷射系统,以推力室、喷注器、燃烧室为代表,是燃料与氧化剂混合燃烧、建立高温高压燃气的第一道关口;二是排气与推力系统,涵盖喉部、喷管收敛—扩张段及真空延伸喷管,直接决定比冲与推力效率,其中喷管与喉部承受的热流最为剧烈;三是动力传输系统,主要包括涡轮泵中的涡轮、转子与轴系,负责将推进剂高压输送至推力室,其高速旋转部件对材料疲劳与蠕变性能要求严苛。上述三类部件中,推力室与喷管因热环境最恶劣,是行业技术攻坚的重中之重。
二、行业进入壁垒
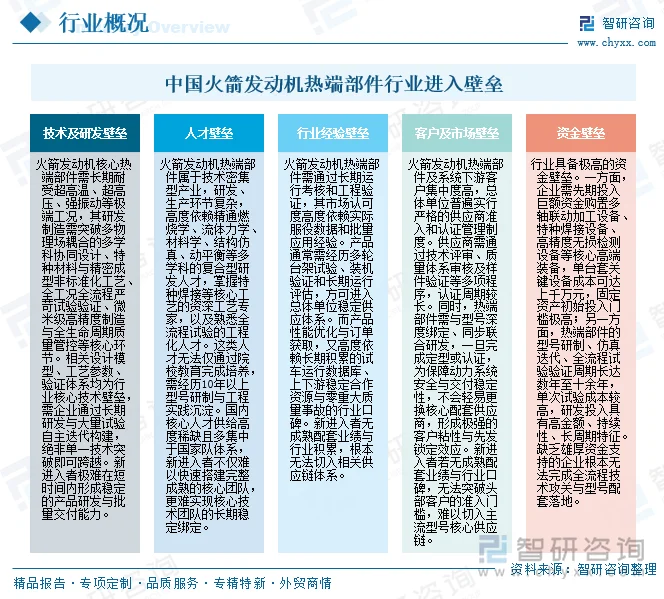
中国火箭发动机热端部件行业进入壁垒高企,并呈现多维度、系统性、相互强化的特征。技术上,产品需在超高温、超高压、强振动等极端工况下长期可靠工作,涉及多物理场耦合设计、特种材料、精密成型、全流程试验验证及微米级制造管控,核心设计模型、工艺参数与验证体系均需长期自主迭代,难以单点突破。人才上,需燃烧学、流体力学、材料学、结构仿真等多学科复合型人才,以及资深工艺专家和工程化人才,培养周期常达十年以上,且高度集中于国家队体系,新进入者难以快速搭建并稳定核心团队。经验上,产品须经多轮台架试验、装机验证和长期运行考核,高度依赖试车数据库、配套业绩与零重大质量事故口碑。客户上,总体单位实行严格供应商准入和认证管理,型号绑定深、切换成本高,先发锁定效应显著。资金上,高端装备投入大、研制试验周期长、先期垫资与回款周期并存,对持续现金流和抗风险能力要求极高。因此,新进入者极难在短期内形成稳定研发与批量交付能力,难以切入主流型号核心供应链。
三、产业链
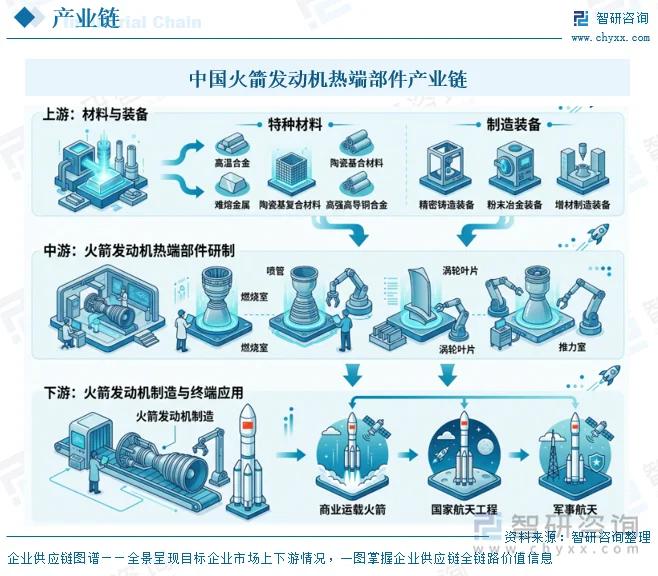
中国火箭发动机热端部件产业链呈“上游材料与装备—中游部件研制—下游应用”三级结构,上游为高温合金、难熔金属、陶瓷基复合材料、高强高导铜合金等特种材料,以及精密铸造、粉末冶金与增材制造装备;中游为火箭发动机热端部件的研制与制造;下游为火箭发动机制造,最终服务于商业运载火箭、国家航天工程、军事航天等终端应用场景。
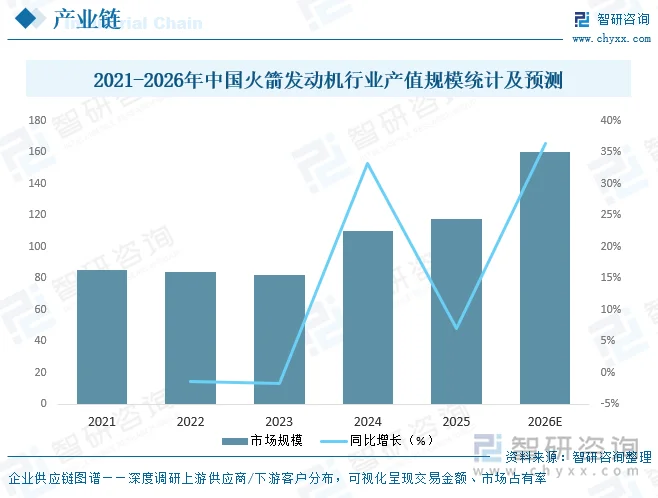
进入21世纪以来,受小卫星技术逐步成熟、低轨卫星星座规模化建设提速、可重复使用火箭技术取得核心突破等多重因素驱动,商业航天产业正式迈入高速发展阶段。在火箭发射需求持续扩容与商业航天商业化进程加速的双重推动下,中国火箭发动机行业产值近年来整体保持稳步扩张态势,据统计,2021-2025年中国火箭发动机行业产值从84.9亿元攀升至117.3亿元,年复合增长率达8.4%,火箭发动机市场的持续景气,为上游热端部件领域注入充足增长动能,开辟广阔的市场空间。
相关报告:智研咨询发布的《中国火箭发动机热端部件行业市场竞争现状及未来趋势研判报告》
四、发展现状
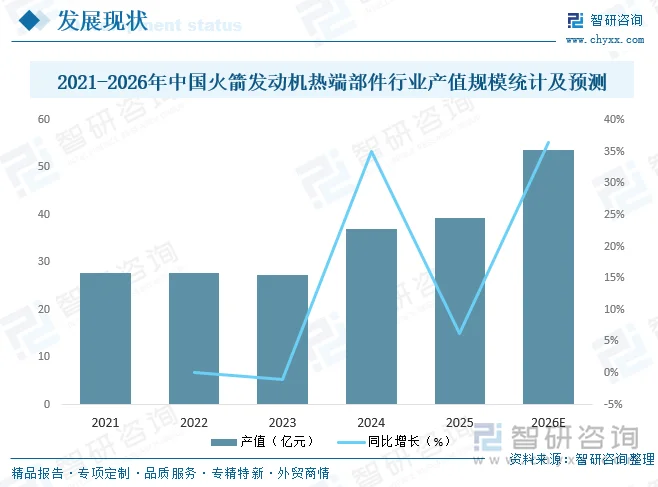
火箭发动机热端部件是航天动力系统的核心承热承压单元,长期服役于3000℃级超高温燃气冲刷、极端高压载荷与剧烈热震振动的耦合工况下,是火箭发动机中服役环境最严苛、失效风险最高的关键环节,其材料性能、结构设计与制造精度,直接决定发动机的推力等级、比冲效率与运行可靠性,从根本上决定运载火箭的运力指标与任务成功率。近年来,在国家商业航天扶持政策持续落地、低轨卫星星座建设提速、商业火箭发射需求持续扩容等多重因素驱动下,我国火箭发动机热端部件行业整体保持稳步增长态势,据统计,2021-2025年中国火箭发动机热端部件行业产值从27.7亿元攀升至39.3亿元,年复合增长率达9.1%。未来,随着卫星星座组网需求持续释放、商业航天产业纵深发展以及火箭发射频次进一步提升,热端部件市场规模有望持续稳步扩容。
五、竞争格局
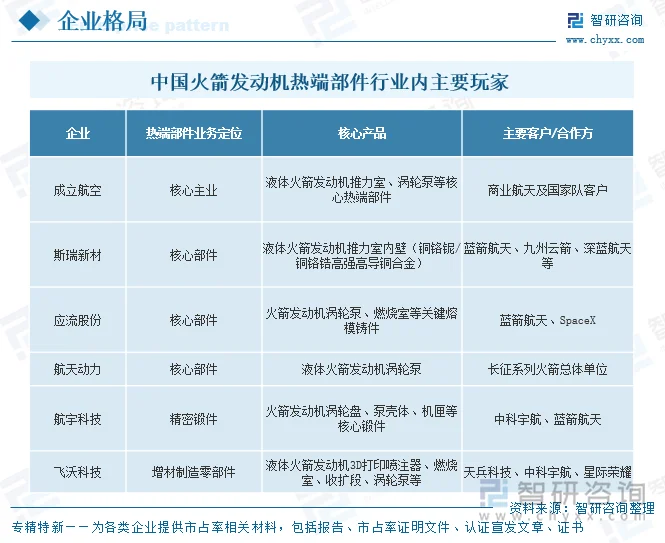
中国火箭发动机热端部件行业整体呈现“体系内主导、专业化配套、差异化突围”的竞争格局,产业链层级清晰,各参与主体定位明确。航天科技、航天科工及航空工业体系下的科研院所与核心企业是行业的核心主导力量,掌握动力系统顶层设计、整机集成及全生命周期验证能力,在高温合金母材、推力室本体等关键领域拥有深厚技术积累与规模化批产优势,同时主导着行业技术标准与发展路线;出于供应链安全韧性、全链条成本优化与专业化分工效率的多重考量,这类主体普遍推行多源供应策略,向市场开放细分环节的配套需求,为市场化参与者释放了稳定的成长空间。
伴随商业航天浪潮成长起来的民营企业是行业的重要补充与创新变量,多以差异化技术切入推力室内壁、喷管组件、特种复合材料构件等细分赛道,凭借灵活的交付机制、快速的迭代响应与成本优势,成为推动行业降本增效和技术应用创新的活跃力量。但受限于技术积累、资质准入门槛与全流程工程化经验,国内真正具备“设计—制造—试验”全链条解决方案能力的民营企业十分稀缺,多数仍以配套加工角色与体系内主体形成共生共赢的供应链生态,尚未形成全方位竞争能力。与此同时,国内少数优质企业已突破国际市场壁垒,切入全球头部商业航天企业的供应体系,开启全球化布局;产业整体则呈现出市场集中度稳步提升、高端产品进口替代空间广阔的发展特征。
六、发展趋势
1、材料体系向更高温度与更轻质量跃迁
热端部件的材料体系正由传统高温合金向耐超高温、低密度方向系统升级。镍基高温合金在现有使用温度区间仍为主力,但其性能已逼近物理上限,难以单独支撑下一代高性能与可复用发动机的需求。以碳化硅纤维增强的陶瓷基复合材料、碳/碳复合材料为代表的新型材料,凭借远高于金属合金的耐温能力与仅约三分之一的密度,正从姿态控制喷管、喉衬等局部部件,向主推力室、喷管扩张段等核心热端扩展。难熔金属合金则在推力室与喷管延伸段等极端温区持续发挥作用。材料体系的跃迁本质上是“以材料换性能”——在不依赖复杂主动冷却的前提下提升工作温度、降低结构重量,从而改善发动机比冲与运载效率,这一趋势将重塑热端部件的工艺路线与供应商格局。
2、可重复使用牵引热端部件可靠性革命
可回收复用火箭的产业化,是热端部件面临的最深刻变量。与一次性火箭不同,可复用发动机要求同一套热端部件经受数十次点火、关机与再入的热循环冲击,对材料的抗热疲劳、抗氧化、抗蠕变与低周疲劳寿命提出数量级提升的要求。这推动行业从“单件精造”转向“全寿命可靠”的设计哲学:抗氧化涂层与环境障涂层成为必备工艺,宽温域密封材料需兼顾超低温与超高温的反复切换,推力室内壁的铜合金与难熔金属复合结构需平衡导热与强度。谁能率先在复用次数、维护周期与一致性上建立优势,谁就能在商业火箭降本竞赛中占据核心生态位,热端部件因此从“配套件”升级为“决定火箭经济性的战略件”。
3、国产化与供应链自主可控加速推进
高端热端材料的自主可控已成为产业与安全的双重刚需。当前粉末、单晶等高端高温合金的国产化率仍明显偏低,铼、铌等战略小金属的供给高度集中,陶瓷基复合材料的核心纤维与制备工艺亦长期由少数国际厂商掌握。在这一背景下,本土企业正沿两条路径补链:一是通过再生利用、工艺改良与装备自研,降低对进口原材料的依赖;二是以民营配套企业的灵活机制切入此前由体系内单位主导的细分环节,形成“国家队+民企”的多元供给。随着商业火箭企业批量上市与产业基金密集投入,资本将加速向具备材料基因与工艺积淀的本土供应商集中,供应链的自主可控程度有望在未来数年内实现结构性改善。
4、商业航天批产化催生规模化配套生态
下游发射活动的规模化与航班化,正在把热端部件从“科研定制”推向“工业批产”。卫星互联网星座的组网发射、可回收火箭的常态化运营,使发动机与热端部件的订单由偶发走向连续,对模块化设计、标准化工艺与一致性的要求显著提升。这一转变将推动行业形成类似航空发动机的“主制造商—专业供应商”分层配套体系:整机与发动机单位聚焦系统集成,热端部件由专业化供应商以柔性产线批量交付。与此同时,增材制造等数字化工艺有望缩短研制周期、降低单件成本,使小批量多型号的商业火箭需求得以经济满足。可以预见,围绕热端部件将成长出一批专精特新“小巨人”,成为支撑中国商业航天规模化跃升的隐形基石。
更多行业分析详见智研咨询发布的《中国火箭发动机热端部件行业市场竞争现状及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国火箭发动机热端部件行业市场竞争现状及未来趋势研判报告
《2027-2033年中国火箭发动机热端部件行业市场竞争现状及未来趋势研判报告》共十一章,包含2022-2026年火箭发动机热端部件行业各区域市场概况,火箭发动机热端部件行业主要优势企业分析,2027-2033年中国火箭发动机热端部件行业发展前景预测等内容。


 公众号
 小程序
 微信咨询