上市企业:柳钢股份(601003)、河钢股份(000709)、中南股份(000717)、凌钢股份(600231)等
相关企业:河北普阳钢铁有限公司、冀南钢铁集团有限公司、山西宏达钢铁集团有限公司、山西华鑫源钢铁集团有限公司、安徽贵航特钢有限公司、铜陵市富鑫钢铁有限公司、江苏永钢集团有限公司、石横特钢集团有限公司、芜湖市富鑫钢铁有限公司、福建亿鑫钢铁有限公司等
一、概述
钢坯是钢铁冶炼流程中由转炉或电炉初炼后经连铸形成的半成品,包括方坯、板坯、圆坯等,经轧制转化为板材、长材、管材等钢材后进入终端消费,处于“采选—冶炼—轧材—加工”产业链的中间环节。钢坯既可作为企业自轧钢材的原料在内部流转,也可作为商品对外销售,其产销量与钢厂的铁钢平衡、坯材平衡及外销策略直接相关。本次对比的四家企业均地处主要钢铁产区,产品涵盖板材、建材、优特钢等,钢坯在其中多为配套或补充性收入来源。
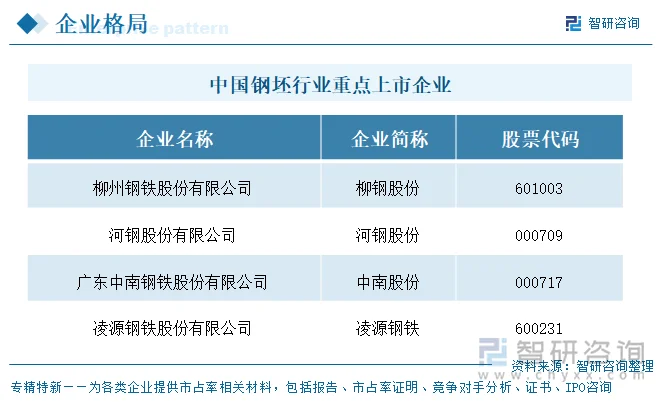
四家样本分别为柳钢股份(601003,上交所)、河钢股份(000709,深交所)、中南股份(000717,深交所)与凌源钢铁(600231,上交所),覆盖广西、河北、广东与辽宁四大钢铁基地。从钢坯业务体量看,柳钢股份以220.31亿元的钢坯营业收入显著领先,河钢股份与中南股份分列二、三位,凌源钢铁规模最小但增速最快。各企业钢坯盈利能力差异明显,反映资源禀赋、产品结构与外销策略的不同。
二、企业基本情况及业务布局
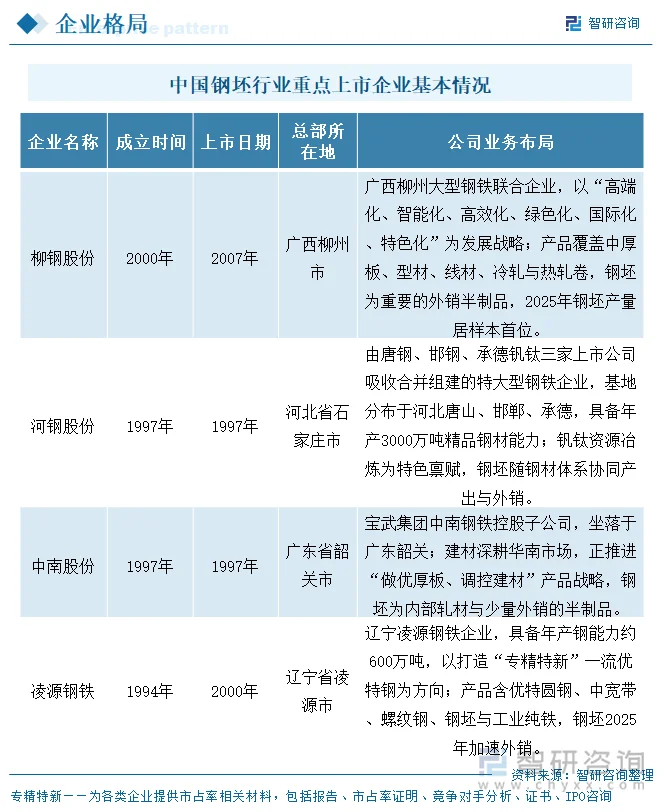
四家企业的成立与上市时间跨度较大:凌源钢铁最早于1994年设立,柳钢股份、河钢股份、中南股份集中于1997年至2000年;上市时间则分布于1997年、2000年与2007年。河钢股份与中南股份均于1997年完成上市,凌源钢铁2000年登陆上交所,柳钢股份最晚于2007年上市,间隔最长。
总部区位均紧贴资源或市场端:柳钢股份位于广西柳州,临近北部湾与东南亚市场;河钢股份总部在河北石家庄,生产基地分布于唐山、邯郸、承德等钢铁重镇;中南股份地处广东韶关,依托宝武生态圈深耕华南;凌源钢铁位于辽宁凌源,背靠东北与环渤海市场。整体呈现“资源导向与市场导向并重”的布局特征。
四家企业可归为两类定位:一是以柳钢股份、河钢股份为代表的千万吨级综合钢企,产品体系完整、钢坯产量大且外销活跃;二是以中南股份、凌源钢铁为代表、在细分区域或品种上深耕的企业,中南股份主攻华南建材与中厚板,凌源钢铁聚焦优特钢。四家均在年报中明确将“高端化、智能化、绿色化”作为转型主线,并通过产品结构与降本增效应对行业减量周期。
三、钢坯代表性产品对比及业务模式
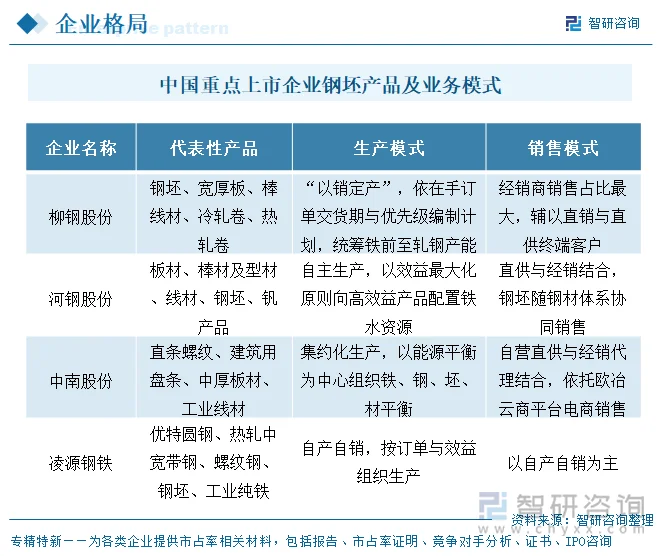
代表性产品方面,柳钢股份与河钢股份以板材、长材、钢坯的完整体系见长;中南股份的钢坯服务于“做优厚板、调控建材”的坯材平衡;凌源钢铁的钢坯则伴随优特圆钢、中宽带等品种外销。
产销模式上,柳钢股份采取“以销定产”、按订单编制计划,销售以经销商为主;中南股份依托欧冶云商平台推进电商与直供代理结合;河钢股份与凌源钢铁以直供经销结合、自产自销为主。钢坯的产销多随钢材体系协同,外销量取决于企业铁钢平衡与坯材结构安排。
四、公司经营业绩
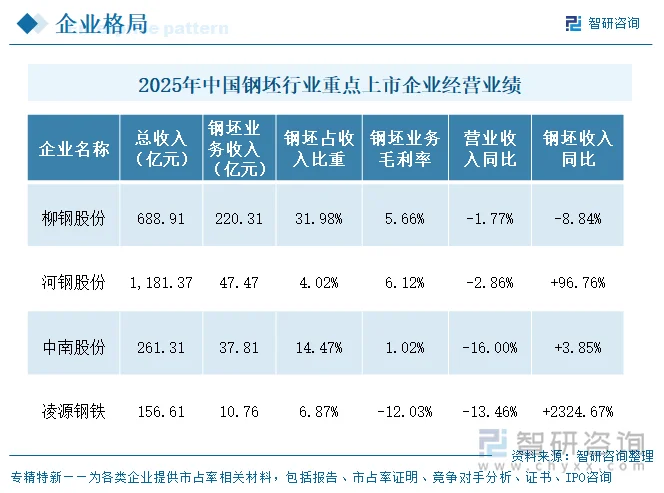
2025年四家钢铁企业营业收入全部同比下滑,降幅区间为-16.00%(中南股份)至-1.77%(柳钢股份)。河钢股份以1,181.37亿元营收规模居首,柳钢股份688.91亿元次之,中南股份261.31亿元、凌源钢铁156.61亿元分列其后。行业“减量发展、存量优化”背景下,四家均受钢材价格下行与需求结构转型拖累,但降幅各异,与产品结构及区域需求韧性相关。
钢坯营业收入规模排序与整体营收并不一致:柳钢股份以220.31亿元遥遥领先(约为第二名河钢股份的4.6倍),河钢股份47.47亿元,中南股份37.81亿元,凌源钢铁10.76亿元。柳钢钢坯体量大,源于其745.53万吨的高商品坯外销量;河钢钢坯同比大增96.76%,显示其外销坯力度显著加强。
钢坯占总营收比重分三档:柳钢股份31.98%、中南股份14.47%为高度依赖;凌源钢铁6.87%(测算)、河钢股份4.02%为低依赖。高度依赖钢坯外销的企业(柳钢、中南)受坯材价差波动更直接,而河钢、凌钢钢坯占比低,主业以钢材为主、抗单一品类波动的缓冲更强。
钢坯毛利率分化更剧烈:河钢股份6.12%、柳钢股份5.66%为正且接近;中南股份仅1.02%,同比提升3.26个百分点,仍处微利;凌源钢铁为-12.03%,同比下滑9.71个百分点,钢坯销售处于亏损状态。毛利率高低主要取决于铁水成本、坯材平衡与外销定价,凌钢因钢坯外销尚处起步、规模与成本未达优,致毛利为负。
五、研发投入
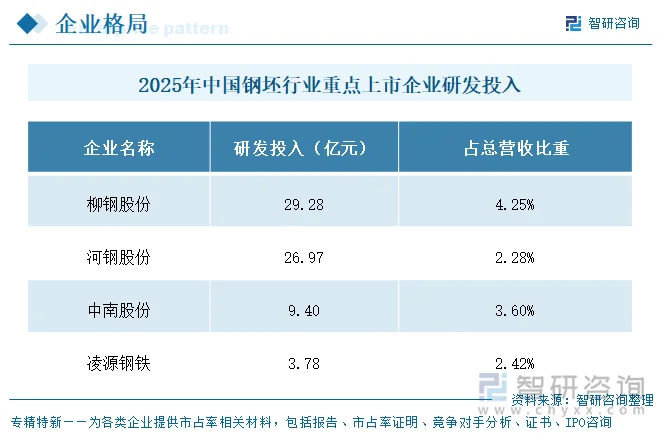
研发投入绝对规模与投入强度分化:柳钢股份研发投入合计29.28亿元居首,河钢股份26.97亿元次之;投入强度(占营收比重)柳钢股份4.25%最高,中南股份3.60%、凌源钢铁2.42%、河钢股份2.28%依次排列。四家研发投入占营收比重均较上年稳中有升或持平,体现减量周期下以技术升级驱动产品附加值的共性取向。
六、公司发展规划
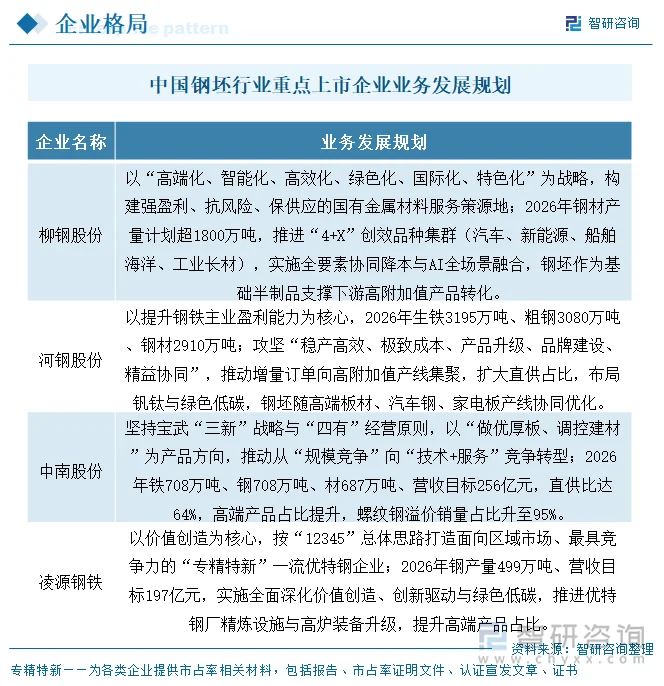
四家发展规划可归纳为三条主线。主线一为做强主业、巩固区域与规模优势:柳钢推进“4+X”创效品种集群与全要素协同降本,河钢攻坚“稳产高效、极致成本、产品升级”,中南坚持“做优厚板、调控建材”,凌钢打造“专精特新”一流优特钢。主线二为延链补链、向高端与绿色转型:各企业普遍将高端化、智能化、绿色化列为战略核心,柳钢与中南明确提升高端产品占比与直供比,河钢布局钒钛与低碳产品,凌钢推进优特钢厂精炼与高炉装备升级。主线三为结构优化与精益运营,以算账经营、成本对标与数智赋能应对行业微利。
七、钢坯行业代表性上市企业分析——柳钢股份
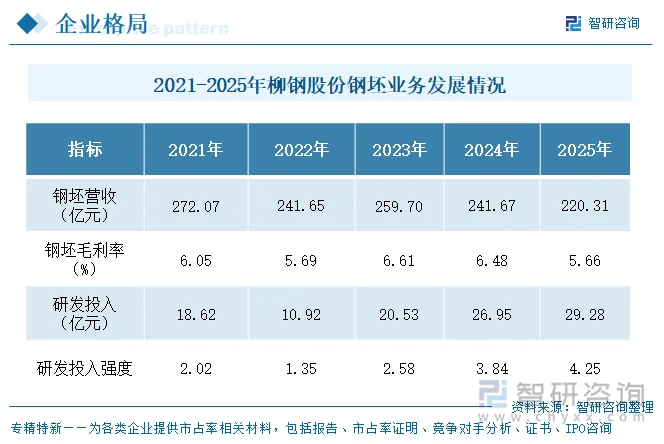
柳钢股份(601003)成立于2000年、2007年于上交所上市,是广西最大的钢铁联合企业之一,具备年产千万吨级钢材能力,产品覆盖中厚板、棒线材、冷热轧卷与钢坯。2025年其钢坯营业收入220.31亿元,为四家样本之最,钢坯产量745.53万吨、销量744.29万吨,产销率近100%,外销坯规模与周转效率显著领先。
经营业绩方面,柳钢股份2023至2025年总营收由796.65亿元降至701.32亿元、再至688.91亿元,呈温和收缩;钢坯收入受销量与坯价影响,2024年约241.68亿元,2025年220.31亿元(同比-8.84%)。钢坯毛利率由2024年约6.48%降至2025年5.66%,与钢材价格下行及成本端波动一致,但仍保持正毛利,优于中南与凌钢的同期水平。
作为钢坯营收第一企业,柳钢的优势在于规模与临海物流带来的周转效率,但钢坯占总营收近三成、对坯材价差敏感;其“4+X”产品结构升级与极致降本,目标是在减量周期中以高附加值品种提升整体盈利韧性,钢坯作为基础半制品继续支撑下游转化与外销平衡。
更多行业分析详见智研咨询发布的《中国钢坯行业市场现状分析及投资前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国钢坯行业市场现状分析及投资前景研判报告
《2027-2033年中国钢坯行业市场现状分析及投资前景研判报告》共十一章,包含2022-2026年钢坯行业各区域市场概况,钢坯行业主要优势企业分析,2027-2033年中国钢坯行业发展前景预测等内容。


 公众号
 小程序
 微信咨询