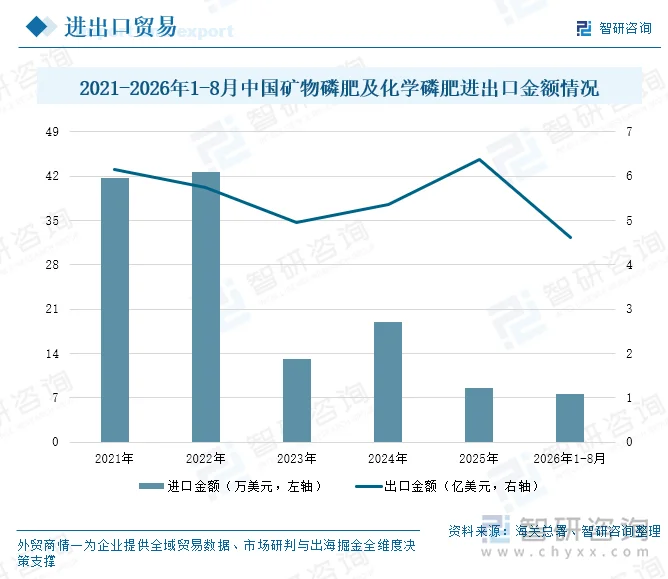
内容概况:中国磷肥是保障粮食安全的基础产业,当前已彻底告别粗放扩张,进入“存量博弈”与“结构升级”并行的深水区。政策端,国家以“保供稳价、绿色转型、出口管控”为导向,通过完善商业储备与实施磷矿出口许可证管理,优先保障国内资源与用肥安全。供需端,上游磷矿被列为战略性矿产,开采受限导致2026年1-8月产量同比下降2.52%,原料获取难度加大;而下游受益于粮食单产提升(同比增长1.11%),基础磷肥刚性需求底盘稳固。2026年1-8月,中国矿物磷肥及化学磷肥进口金额为7.57万美元,同比下降10.71%;出口金额为4.61亿美元,同比下降14.86%。
上市企业:云天化(600096)、新洋丰(000902)、兴发集团(600141)、川恒股份(002895)、云图控股(002539)等
相关企业:贵州磷化(集团)有限责任公司、湖北祥云(集团)化工股份有限公司、湖北鄂中生态工程股份有限公司等
关键词:磷肥类别、磷肥生产工艺、磷肥政策体系、磷肥产业链、磷肥进出口、磷肥竞争格局、磷肥发展趋势
一、磷肥行业概述
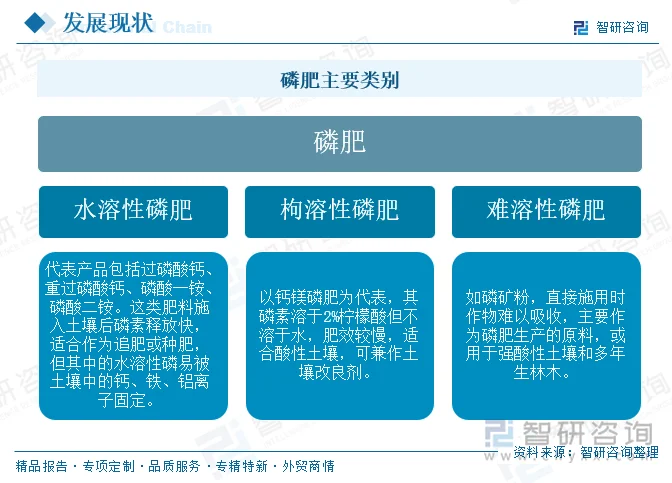
磷肥是指含有磷元素、用于补充农作物磷营养的化肥统称。磷是作物生长必需的三大营养元素(氮、磷、钾)之一,参与光合作用、能量转运与根系发育,缺磷将直接抑制作物产量与品质。按所含营养元素数量,磷肥按溶解性可分为水溶性磷肥、枸溶性磷肥和难溶性磷肥。当前农业生产中作为肥料使用的通常以磷酸一铵(MAP)与磷酸二铵(DAP)的混合物为主。
二、磷肥行业政策体系分析
磷肥行业作为保障国家粮食安全的基础产业,受政策影响较大。近年来国家政策呈现“保供稳价、加快绿色转型、优化出口与储备管理”的导向,逐步规范行业发展,推动行业向高质量、可持续方向转型。
1、保供稳价与储备调控
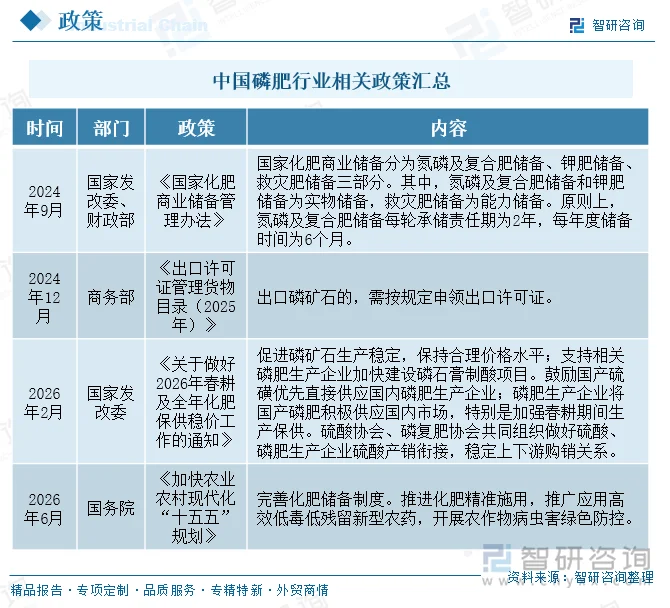
为应对农资市场波动,保障春耕及全年农业用肥需求,国家通过完善商业储备制度和行政指导,平抑市场周期性波动。2024年9月,国家发改委、财政部发布《国家化肥商业储备管理办法》,明确国家化肥商业储备分为氮磷及复合肥储备、钾肥储备、救灾肥储备三部分。其中,氮磷及复合肥储备为实物储备,原则上每轮承储责任期为2年,每年度储备时间为6个月。这一政策有效发挥了“淡储旺供”的蓄水池作用。随后,2026年2月,国家发改委发布《关于做好2026年春耕及全年化肥保供稳价工作的通知》,进一步强调促进磷矿石生产稳定,保持合理价格水平;鼓励国产硫磺优先直接供应国内磷肥生产企业,并要求磷肥生产企业积极供应国内市场,特别是加强春耕期间生产保供,确保上下游购销关系稳定。
2、出口管理与资源保护
随着对战略性矿产资源保护意识的增强,国家对磷矿石等初级资源的出口管控日益严格。2024年12月,商务部发布《出口许可证管理货物目录(2025年)》,明确规定出口磷矿石的,需按规定申领出口许可证。这一举措旨在限制初级磷矿资源的低附加值外流,引导资源向国内深加工环节倾斜,保障国内磷肥及磷化工产业的原料安全,体现了“资源国内优先”的政策底线。
3、绿色发展与产业升级
随着农业现代化推进和环保要求提高,磷肥行业的绿色化、高效化发展成为主旋律。针对磷肥行业长期存在的磷石膏处置难题,在2026年2月发改委的保供通知中,明确提出“支持相关磷肥生产企业加快建设磷石膏制酸项目”,通过循环经济模式解决固废瓶颈。此外,2026年6月,国务院发布《加快农业农村现代化“十五五”规划》,提出完善化肥储备制度,并强调“推进化肥精准施用”。在应用端,政策正引导行业减少传统低效磷肥的施用,推广水溶性磷肥、缓控释肥等新型高效产品,推动磷肥产业向“精准化、绿色化、高效化”升级。
相关报告:智研咨询发布的《中国磷肥行业市场行情监测及发展趋势分析报告》
三、磷肥产业链分析
1、产业链结构
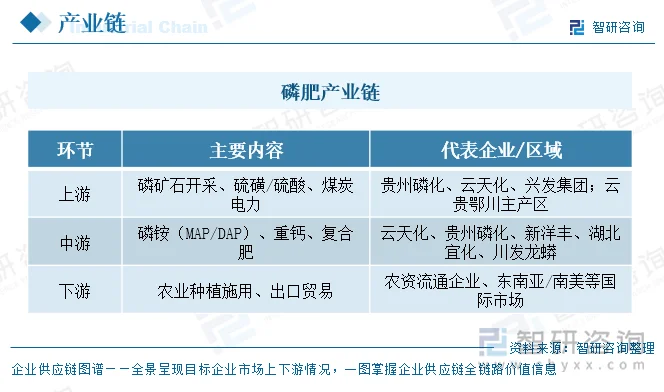
磷肥产业链上游为磷矿石、硫酸(由硫磺制酸)、煤炭与电力等原材料与能源;中游以湿法磷酸工艺将磷矿转化为磷酸,再加工为磷酸一铵、磷酸二铵、重钙及复合肥等;下游以农业种植施用为主,并部分出口海外市场。副产物磷石膏的综合处理与新能源领域的磷酸铁锂对磷矿石的增量需求,正重塑产业链价值分配。
2、上游环节分析——磷矿石市场
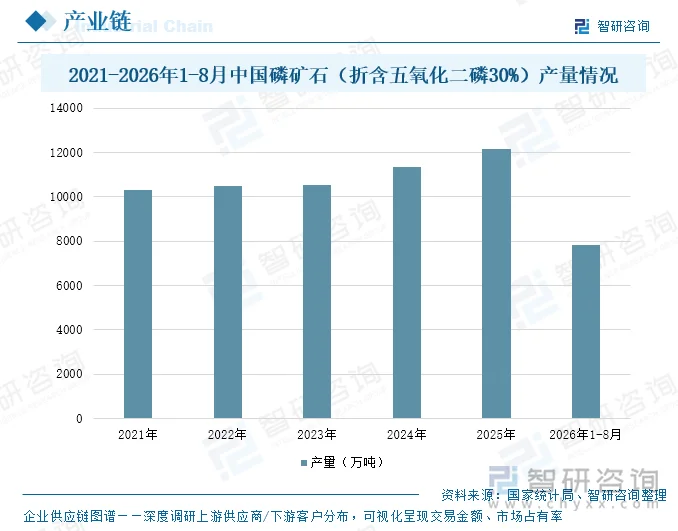
国家对磷矿资源的管控持续加强。2026年磷矿正式被列入国家战略性矿产资源目录,实施全链条统筹管控,开采端总量调控、矿业权审批上收,这使得磷矿开采活动受到更严格限制,直接影响了磷矿石产量。2026年1-8月,中国磷矿石(折含五氧化二磷30%)产量为7816.5万吨,同比下降2.52%。从原料供应角度,磷矿石产量下降直接导致磷肥生产企业原料获取难度增加。
3、下游环节分析——粮食产量情况
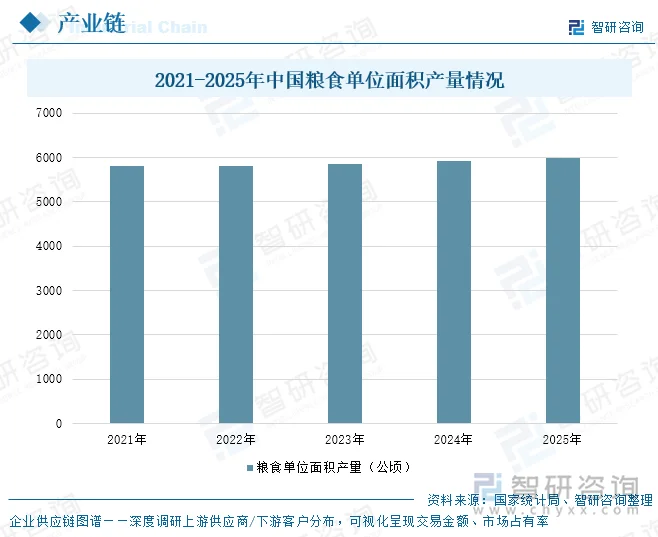
磷素直接参与作物核酸、磷脂和ATP的合成,对促进根系发育、籽粒形成和提早成熟至关重要。2025年,中国粮食单位面积产量为5987公顷,同比增长1.11%。在耕地面积受限的宏观背景下,单产的稳步提升是保障国家粮食安全的核心动力。粮食单产的稳步增长,为磷肥(尤其是磷酸一铵、二铵等基础磷肥)提供了坚实的刚性需求底盘。
四、磷肥行业市场现状分析
1、进出口
从产能情况来看,经过多年发展,我国已成为磷肥生产大国,产能规模较大。然而,近年来受环保政策趋严、资源约束等因素影响,部分落后产能逐步退出,行业产能过剩局面有所缓解。在市场需求方面,随着农业现代化推进,对磷肥的需求结构发生变化。高效、环保的新型磷肥产品更受市场青睐,传统低浓度磷肥需求逐渐减少。2026年1-8月,中国矿物磷肥及化学磷肥进口金额为7.57万美元,同比下降10.71%;出口金额为4.61亿美元,同比下降14.86%。
2、竞争格局
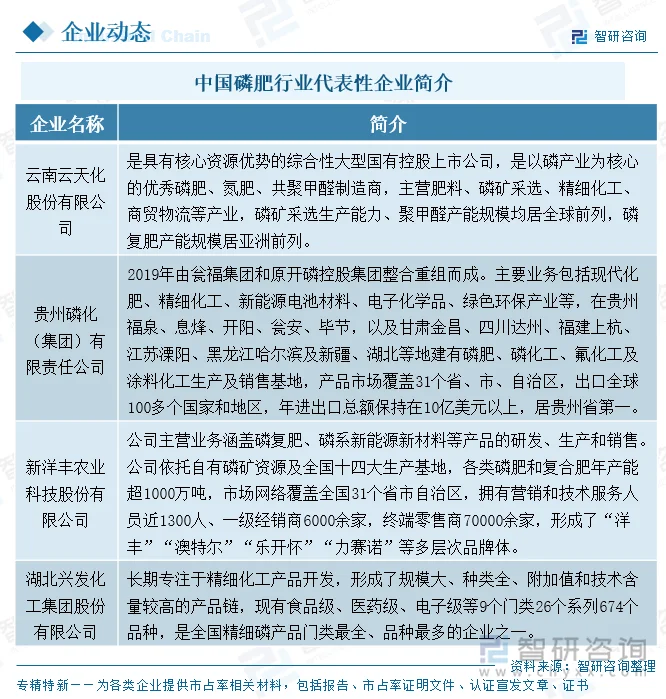
当前,中国磷肥行业已彻底告别粗放扩张阶段,进入“存量博弈”与“结构升级”并行的深水区。在磷矿被列为战略性矿产、环保标准趋严以及“双碳”目标背景下,资源掌控力决定成本底线,产业链一体化决定利润空间,产品结构决定未来潜力。目前,行业形成了以云天化、贵州磷化(开磷+瓮福)、新洋丰、兴发集团、川恒股份等为代表的寡头竞争格局。这些企业凭借“矿—肥—化”全产业链优势,实现了原料高度自给。在磷矿石价格高位运行的当下,一体化企业能够有效对冲成本波动,而缺乏自有矿山的中小加工企业则面临巨大的生存压力,逐步退出或沦为代工厂。
五、磷肥行业发展趋势
1、资源约束常态化,行业加速向“矿肥一体化”与寡头垄断格局演进
未来,磷矿作为战略性矿产的资源约束将愈发刚性。随着主产区高品位磷矿的枯竭、开采总量控制的延续以及环保安全督查的常态化,磷矿石的获取成本和难度将持续上升。这将导致行业竞争格局发生根本性重塑:缺乏上游资源的独立磷肥加工企业将因无法承受高昂的原料成本而加速出清,或沦为头部企业的代工厂。市场份额和利润将进一步向拥有丰富磷矿储量的头部企业集中,如云天化、贵州磷化、新洋丰等。这些企业将依托“矿—肥—化”全产业链优势,实现原料的高度自给,从而有效对冲周期波动风险。未来的磷肥行业竞争,本质上是磷矿资源的掌控力之争,行业集中度将不断提升,最终形成由几家资源型巨头主导的寡头垄断格局,以实现资源的高效配置与国家对农资的宏观调控。
2、产品结构向“高效化与功能化”升级,全面服务现代农业
在“化肥减量增效”政策导向和粮食单产提升的刚性需求下,传统低浓度、低利用率的磷肥产品(如普钙)将进一步萎缩。未来磷肥行业的产品结构将全面向高效化、功能化转型。一方面,为匹配水肥一体化等现代农业技术,水溶性磷酸一铵、聚磷酸铵等全水溶、高吸收率的磷肥品种将迎来爆发式增长;另一方面,针对不同区域土壤特性和作物需肥规律,含磷复合肥、缓控释磷肥及专用配方肥将成为市场主流。此外,随着磷素当季利用率亟待提高的现状,企业在产品研发上将更加注重微量元素的添加与养分释放的精准控制,实现“一肥多用”。这要求磷肥企业不仅要是制造商,更要向下游延伸,提供测土配方施肥等综合农业服务,完成向现代农业综合服务商的转型。
3、环保红线倒逼绿色循环,产业链加速向精细化工与新能源延伸
磷石膏处置与能耗双控是磷肥行业未来面临的最严峻环保挑战。湿法磷酸路线产生的大量磷石膏历史堆存量大、综合利用率低,未来环保监管将持续高压。这倒逼企业必须加大技改投入,攻克磷石膏制硫酸联产水泥、充填采矿等循环利用技术,将环保成本转化为新的利润增长点,实现真正的绿色闭环。同时,传统化肥利润见顶,倒逼产业链向高附加值领域跨界延伸。依托湿法磷酸净化技术,磷肥企业将大举进军新能源材料赛道,生产磷酸铁、磷酸铁锂前驱体等,打造“磷矿—磷酸—新能源材料”的新产业链。这种“农资保底、新能源增收”的双轮驱动模式,将成为头部磷化工企业平滑农业周期、实现跨越式发展的核心战略。
更多行业分析详见智研咨询发布的《中国磷肥行业市场行情监测及发展趋势分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国磷肥行业市场行情监测及发展趋势分析报告
《2027-2033年中国磷肥行业市场行情监测及发展趋势分析报告》共十三章,包含2022-2026年中国磷矿资源与磷肥工业运行态势分析, 2027-2033年中国磷肥产业运行趋势预测分析, 2027-2033年中国磷肥产业投资机会与风险分析等内容。


 公众号
 小程序
 微信咨询