我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
- 研究方法
报告导读:
硅光集成芯片是以硅基材料为基础,利用CMOS工艺实现光电子器件开发与集成的芯片,属于硅光集成行业的核心产品。全球硅光集成芯片市场自2024年起进入高速增长阶段,2025年市场规模达34.9亿元,预计将以59.83%的复合增长率至2030年达到363.9亿元。从速率结构看,当前400G产品占据主流,2025年市场规模为27.2亿元,占比约78%,但随着数据通信与AI算力需求升级,800G、1.6T加速导入,预计2030年1.6T将成为市场主导,规模达139.7亿元,占比超38%,同时3.2T及以上产品开始放量,占比约25.6%,400G占比则降至28.9%左右,整体呈现“400G主导—1.6T接棒—更高速率崛起”的迭代路径。
作为深耕中国硅光集成芯片领域十余年的专业机构,智研咨询致力于携手行业企业,提供精准信息、专业咨询与定制化解决方案,持续赋能硅光集成芯片产业发展。
观点抢先知:
产业链核心节点:硅光集成芯片行业产业链上游主要为芯片设计(含EDA工具与自主研发PDK)与SOI衬底材料(如Soitec等提供的SOI/SiN晶圆);中游为晶圆代工、封装测试与光模块集成;下游为应用市场,涵盖数据通信、电信以及自动驾驶、可穿戴、工业、医疗等新兴领域。
市场规模:全球硅光集成芯片市场自2024年起进入高速增长阶段,2025年市场规模达34.9亿元,预计将以59.83%的复合增长率至2030年达到363.9亿元。从速率结构看,当前400G产品占据主流,2025年市场规模为27.2亿元,占比约78%,但随着数据通信与AI算力需求升级,800G、1.6T加速导入,预计2030年1.6T将成为市场主导,规模达139.7亿元,占比超38%,同时3.2T及以上产品开始放量,占比约25.6%,400G占比则降至28.9%左右,整体呈现“400G主导—1.6T接棒—更高速率崛起”的迭代路径。
市场格局:目前,全球硅光集成芯片的厂商主要可分为三类:一类为以Intel及Cisco作为代表的综合性平台厂商,硅光作为其整体业务版图的一部分,服务于自身生态亦面向市场开发供应;第二类为以中际旭创及新易盛等为代表的光模块龙头厂商,基于自身产业链布局向上游芯片延伸,其自研硅光集成芯片主要适配自产硅光模块,如中际旭创披露其子公司从事硅光集成芯片研发,新易盛亦披露其构建硅光集成芯片研发架构;第三类为以羲禾科技为代表的独立第三方厂商,面向全市场供应硅光集成芯片。
行业壁垒:硅光集成芯片行业具有显著的高进入壁垒,该壁垒并非单一环节,而是人才经验、客户准入与工艺适配相互交织、彼此强化:跨学科复合型人才与长期工程经验决定研发和量产能力,严格客户认证与深度生态绑定限制市场切入,代工厂战略资源倾斜及“设计—测试—工艺优化”数据闭环进一步抬高量产门槛。头部企业凭借先发积累形成技术、客户与供应链的正向循环,新进入者即使具备理论方案,也需长期资金投入、持续流片迭代和大量工程实践,才能跨越从实验室研发到商业化规模交付的鸿沟。因此,该行业短期内难以被新进入者复制或替代。
市场趋势:AI算力需求持续爆发,推动数据通信领域成为硅光集成芯片增长的核心引擎。在Scale-out网络中,可插拔硅光模块保持快速增长,并向更高单通道速率持续演进;在Scale-up场景中,NPO、CPO等近封装与共封装光学方案有望率先实现快速渗透,以满足GPU间超高密度互连需求。与此同时,硅光方案正由数据通信向自动驾驶、可穿戴设备、工业传感、医疗诊断等新兴场景延伸,下游应用边界全面拓展。这些场景对小型化、低功耗、高可靠性提出差异化要求,而硅光芯片凭借CMOS工艺兼容、高集成度和低成本潜力,具备天然适配优势。应用场景的泛化不仅打开新增量市场,也反向推动技术多样化与产品系列化,形成需求牵引供给、供给创造需求的良性循环,进一步巩固硅光集成芯片在光电子产业中的战略地位。
报告相关内容节选:


【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第1章硅光集成芯片行业发展综述
1.1 硅光集成芯片行业定义及分类
1.1.1 行业定义
1.1.2 行业产品/服务分类
1.1.3 行业主要商业模式
1.2 硅光集成芯片行业特征分析
1.2.1 产业链分析
1.2.2 硅光集成芯片行业在产业链中的地位
1.3 硅光集成芯片行业政治法律环境分析
1.3.1 行业管理体制分析
1.3.2行业主要法律法规
1.3.3 行业相关发展规划
1.4 硅光集成芯片行业经济环境分析
1.4.1 国际宏观经济形势分析
1.4.2国内宏观经济形势分析
1.4.3 产业宏观经济环境分析
1.5 硅光集成芯片行业技术环境分析
1.5.1 硅光集成芯片技术发展水平
1.5.2 行业主要技术现状及发展趋势
第2章国际硅光集成芯片行业发展经验借鉴和典型企业运营情况分析
2.1 国际硅光集成芯片行业发展总体状况
2.1.1 国际硅光集成芯片行业发展规模分析
2.1.2 国际硅光集成芯片行业市场结构分析
2.1.3 国际硅光集成芯片行业竞争格局分析
2.1.4 国际硅光集成芯片行业市场容量预测
2.2 国外主要硅光集成芯片市场发展状况分析
2.2.1 欧盟硅光集成芯片行业发展状况分析
2.2.2 美国硅光集成芯片行业发展状况分析
2.2.3 日本硅光集成芯片行业发展状况分析
2.3 国际硅光集成芯片企业运营状况分析
第3章我国硅光集成芯片行业发展现状
3.1 我国硅光集成芯片行业发展现状
3.1.1 硅光集成芯片行业品牌发展现状
3.1.2 硅光集成芯片行业消费市场现状
3.1.3 硅光集成芯片市场需求层次分析
3.2 我国硅光集成芯片行业发展状况
3.2.1 2026年中国硅光集成芯片行业发展回顾
3.2.2 2026年我国硅光集成芯片市场特点分析
3.3 中国硅光集成芯片行业供需分析
3.3.1 2026年中国硅光集成芯片市场供给总量分析
3.3.2 2026年中国硅光集成芯片市场供给结构分析
3.3.3 2026年中国硅光集成芯片市场需求总量分析
3.3.4 2026年中国硅光集成芯片市场需求结构分析
3.3.5 2026年中国硅光集成芯片市场供需平衡分析
第4章中国硅光集成芯片所属行业经济运行分析
4.1 2022-2026年硅光集成芯片所属行业运行情况分析
4.1.1 2025年硅光集成芯片所属行业经济指标分析
4.1.2 2026年硅光集成芯片所属行业经济指标分析
4.2 2026年硅光集成芯片所属行业进出口分析
4.2.1 2022-2026年硅光集成芯片所属行业进口总量及价格
4.2.2 2022-2026年硅光集成芯片所属行业出口总量及价格
4.2.3 2022-2026年硅光集成芯片所属行业进出口数据统计
4.2.4 2027-2033年硅光集成芯片进出口态势展望
第5章我国硅光集成芯片所属行业整体运行指标分析
5.1 2022-2026年中国硅光集成芯片所属行业总体规模分析
5.1.1 企业数量结构分析
5.1.2 人员规模状况分析
5.1.3 行业资产规模分析
5.1.4 行业市场规模分析
5.2 2022-2026年中国硅光集成芯片所属行业运营情况分析
5.2.1 我国硅光集成芯片所属行业营收分析
5.2.2 我国硅光集成芯片所属行业成本分析
5.2.3 我国硅光集成芯片所属行业利润分析
5.3 2022-2026年中国硅光集成芯片所属行业财务指标总体分析
5.3.1 行业盈利能力分析
5.3.2 行业偿债能力分析
5.3.3 行业营运能力分析
5.3.4 行业发展能力分析
第6章我国硅光集成芯片行业竞争形势及策略
6.1 行业总体市场竞争状况分析
6.1.1 硅光集成芯片行业竞争结构分析
(1)现有企业间竞争
(2)潜在进入者分析
(3)替代品威胁分析
(4)供应商议价能力
(5)客户议价能力
(6)竞争结构特点总结
6.1.2 硅光集成芯片行业企业间竞争格局分析
6.1.3 硅光集成芯片行业集中度分析
6.2 中国硅光集成芯片行业竞争格局综述
6.2.1中国硅光集成芯片行业竞争力分析
6.2.2 硅光集成芯片市场竞争策略分析
第7章中国硅光集成芯片行业区域市场调研
7.1 华北地区硅光集成芯片行业调研
7.1.1 区域特征及经济情况分析
7.1.2 2022-2026年市场规模情况分析
7.1.3 2022-2026年市场需求情况分析
7.1.4 2027-2033年行业趋势预测分析
7.2 东北地区硅光集成芯片行业调研
7.2.1 区域特征及经济情况分析
7.2.2 2022-2026年市场规模情况分析
7.2.3 2022-2026年市场需求情况分析
7.2.4 2027-2033年行业趋势预测分析
7.3 华东地区硅光集成芯片行业调研
7.3.1 区域特征及经济情况分析
7.3.2 2022-2026年市场规模情况分析
7.3.3 2022-2026年市场需求情况分析
7.3.4 2027-2033年行业趋势预测分析
7.4 华南地区硅光集成芯片行业调研
7.4.1 区域特征及经济情况分析
7.4.2 2022-2026年市场规模情况分析
7.4.3 2022-2026年市场需求情况分析
7.4.4 2027-2033年行业趋势预测分析
7.5 华中地区硅光集成芯片行业调研
7.5.1 区域特征及经济情况分析
7.5.2 2022-2026年市场规模情况分析
7.5.3 2022-2026年市场需求情况分析
7.5.4 2027-2033年行业趋势预测分析
7.6 西南地区硅光集成芯片行业调研
7.6.1 区域特征及经济情况分析
7.6.2 2022-2026年市场规模情况分析
7.6.3 2022-2026年市场需求情况分析
7.6.4 2027-2033年行业趋势预测分析
7.7 西北地区硅光集成芯片行业调研
7.7.1 区域特征及经济情况分析
7.7.2 2022-2026年市场规模情况分析
7.7.3 2022-2026年市场需求情况分析
7.7.4 2027-2033年行业趋势预测分析
第8章我国硅光集成芯片行业产业链分析
8.1 硅光集成芯片行业产业链分析
8.1.1 产业链结构分析
8.1.2 主要环节的增值空间
8.2 硅光集成芯片上游行业分析
8.2.1 硅光集成芯片产品成本构成
8.2.2 2022-2026年上游行业发展现状
8.3 硅光集成芯片下游行业分析
8.3.1 硅光集成芯片下游行业分布
8.3.2 2022-2026年下游行业发展现状
8.3.3 2027-2033年下游行业发展趋势
8.3.4 下游需求对硅光集成芯片行业的影响
第9章硅光集成芯片重点企业发展分析
9.1 重点企业一
9.1.1 企业概况
9.1.2 企业经营状况
9.1.3 企业盈利能力
9.1.4 企业市场战略
9.2重点企业二
9.2.1 企业概况
9.2.2 企业经营状况
9.2.3企业盈利能力
9.2.4企业市场战略
9.3 重点企业三
9.3.1 企业概况
9.3.2 企业经营状况
9.3.3 企业盈利能力
9.3.4 企业市场战略
9.4 重点企业四
9.4.1 企业概况
9.4.2 企业经营状况
9.4.3 企业盈利能力
9.4.4 企业市场战略
9.5 重点企业五
9.5.1 企业概况
9.5.2 企业经营状况
9.5.3 企业盈利能力
9.5.4 企业市场战略
9.6 重点企业六
9.6.1 企业概况
9.6.2 企业经营状况
9.6.3 企业盈利能力
9.6.4 企业市场战略
第10章硅光集成芯片行业投资与趋势预测分析
10.1 2026年硅光集成芯片行业投资情况分析
10.1.1 2026年总体投资结构
10.1.2 2026年投资规模情况
10.1.3 2026年投资增速情况
10.2 硅光集成芯片行业投资机会分析
10.3 2027-2033年硅光集成芯片行业投资建议
第11章硅光集成芯片行业发展预测分析
11.1 2027-2033年中国硅光集成芯片市场预测分析
11.1.1 2027-2033年我国硅光集成芯片发展规模预测
11.1.2 2027-2033年硅光集成芯片产品价格预测分析
11.2 2027-2033年中国硅光集成芯片行业供需预测
11.2.1 2027-2033年中国硅光集成芯片供给预测
11.2.2 2027-2033年中国硅光集成芯片需求预测
11.3 2027-2033年中国硅光集成芯片市场趋势分析
第12章硅光集成芯片企业管理策略建议
12.1 提高硅光集成芯片企业竞争力的策略
12.1.1提高中国硅光集成芯片企业核心竞争力的对策
12.1.2 硅光集成芯片企业提升竞争力的主要方向
12.1.3 影响硅光集成芯片企业核心竞争力的因素及提升途径
12.1.4 提高硅光集成芯片企业竞争力的策略
12.2 对我国硅光集成芯片品牌的战略思考
12.2.1 硅光集成芯片实施品牌战略的意义
12.2.2 硅光集成芯片企业品牌的现状分析
12.2.3 我国硅光集成芯片企业的品牌战略
12.2.4 硅光集成芯片品牌战略管理的策略
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
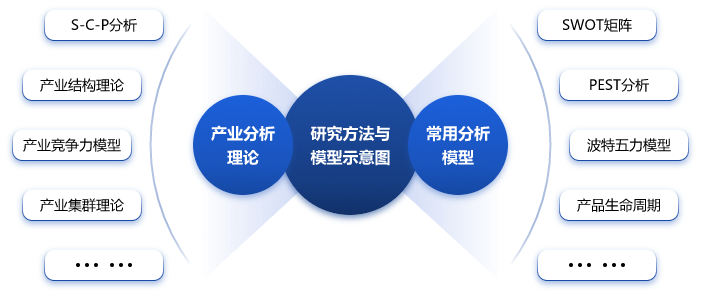
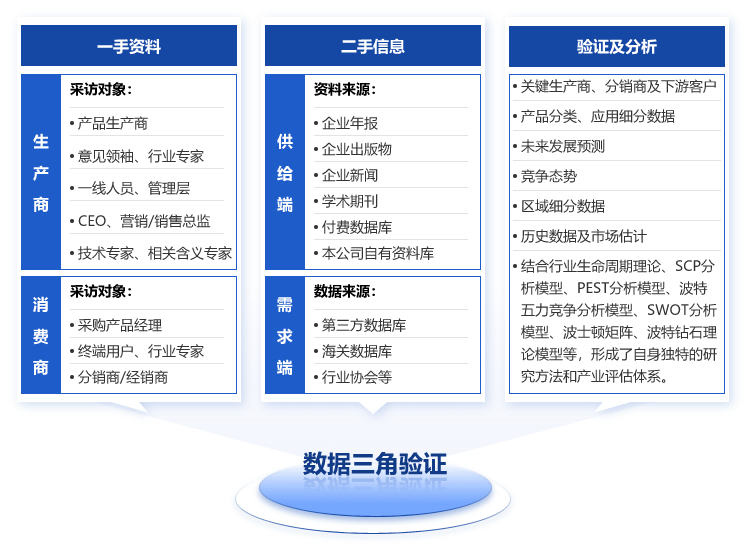
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。