内容概况:黄酒口感醇和温润,兼具佐餐解腻、温养活血功效,中医常用作药引,同时作为中国独有的传统酿造酒种,文化底蕴深厚,绍兴黄酒等地理标志产品更是中国酒文化的典型代表,但近几年,中国黄酒行业正面临严峻的结构性困境,消费端主力客群严重老龄化,年轻群体将其归为“中老年酒”,转向果酒、预调酒等低度酒饮,传统饮用场景持续萎缩,且消费高度集中于江浙沪地区(占比近八成),全国范围缺乏饮用基础,难以切入商务宴请、礼赠等主流社交场景,行业总量收缩同时加速出清、向头部集中,规模以上企业销售收入自2020年起震荡下行,2023年降至85亿元,2025年进一步缩水至81亿元,较2016年历史高点累计下滑约59%。
上市企业:古越龙山(600059.SH)、会稽山(601579.SH)、金枫酒业(600616.SH)
相关企业:浙江塔牌绍兴酒有限公司、江苏张家港酿酒有限公司、中粮酒业投资有限公司、绍兴女儿红酿酒有限公司、新华锦(青岛)即墨老酒有限公司、浙江西塘老酒股份有限公司、绍兴咸亨酒业有限公司、山东即墨黄酒厂有限公司、湖北庐陵王酒业有限责任公司
关键词:黄酒产业链、黄酒销售收入、黄酒进出口贸易、黄酒竞争格局、黄酒发展趋势
一、概述
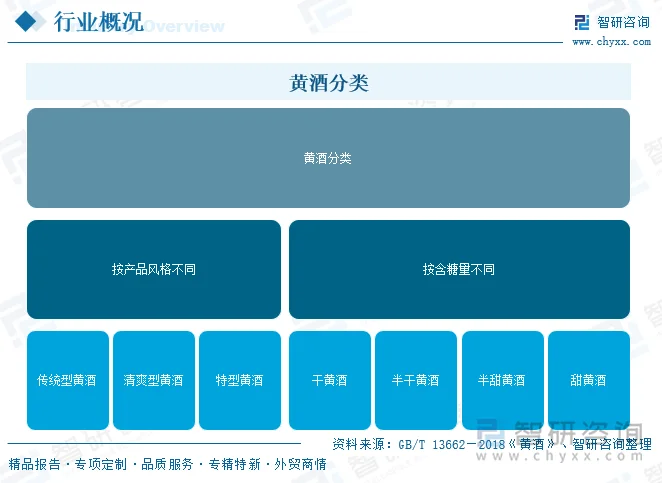
黄酒(Huangjiu)是以稻米、黍米、小麦等谷物为主要原料,经蒸煮、加曲糖化发酵、压榨、煎酒(杀菌)而成的低度酿造酒,酒精度多在8%vol—20%vol之间,属于世界三大古法发酵酒之一。其核心工艺为纯粮酿造、开放式发酵与压榨取酒,酒体呈琥珀至深褐色,富含氨基酸与多种营养物质,是中国历史最悠久、文化积淀最深厚的传统酒种。根据GB/T13662—2018《黄酒》国家标准,按产品风格不同,黄酒可以分为传统型黄酒、清爽型黄酒和特型黄酒;按含糖量不同,黄酒可以分为干黄酒、半干黄酒、半甜黄酒和甜黄酒。
二、产业链
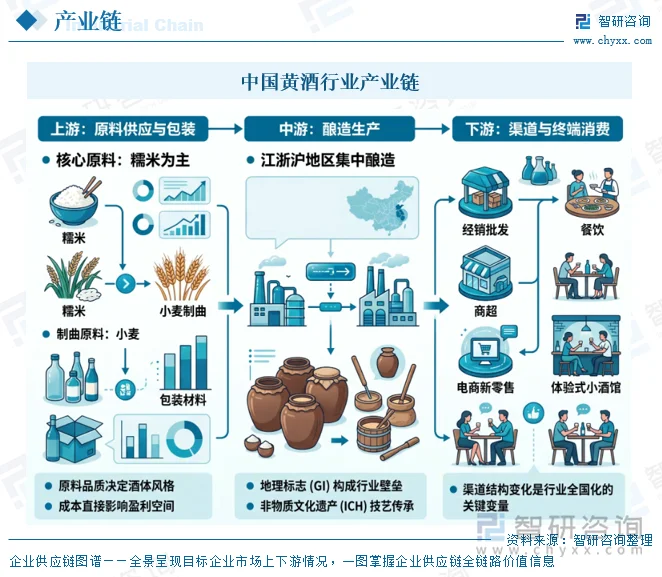
中国黄酒产业链呈现“上游原料供应—中游酿造生产—下游渠道与终端消费”的三级结构,上游以稻米(糯米为主)、小麦制曲及包装材料为核心,原料品质与成本直接决定酒体风格与盈利空间;中游酿造集中于江浙沪地区,产区的地理标志与技艺传承构成行业壁垒;下游则通过经销批发、餐饮、商超、电商新零售及体验式小酒馆触达终端,渠道结构的变化正成为行业全国化的关键变量。
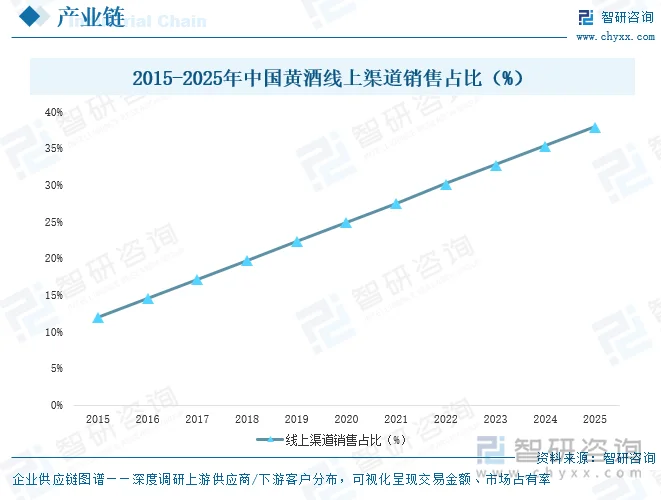
从下游销售渠道来看,近年来,在传统餐饮、商超渠道基础上,电商直播、即时零售、便利店及体验式小酒馆成为新的增长极,据统计,2015—2025年中国黄酒行业线上渠道渗透率持续稳步攀升,销售占比从2015年的12%逐年增长至2025年的38%,十年间累计提升26个百分点,行业数字化渠道转型态势清晰,随着电商平台深度渗透与直播电商、内容电商等新业态兴起,黄酒企业纷纷布局线上通路,既打破了传统线下渠道的区域流通壁垒,也精准触达了偏好线上消费的年轻客群,推动黄酒从区域佐餐品类向全国性消费品类拓展,线上渠道占比的持续走高,不仅重构了黄酒行业的渠道结构,也成为驱动行业规模扩容、品牌破圈的核心增长极之一。
相关报告:智研咨询发布的《中国黄酒行业市场行情监测及前景战略研判报告》
三、发展现状
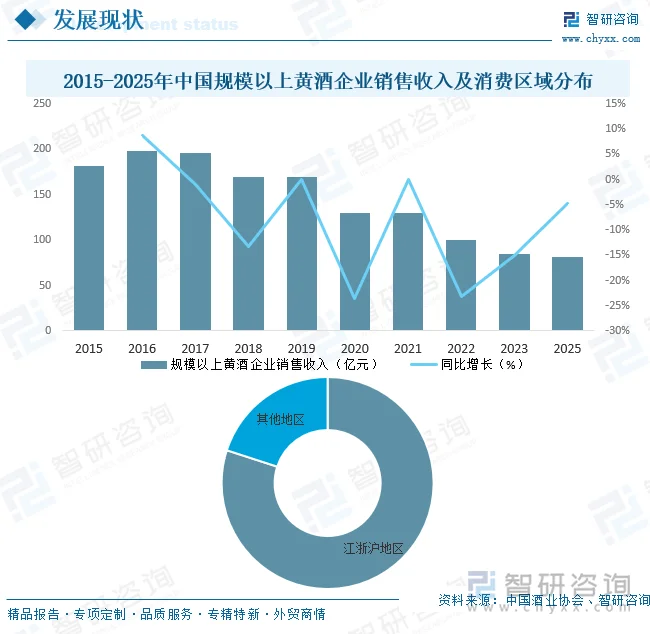
黄酒口感醇和温润,兼具佐餐解腻、温养活血功效,中医常用作药引,同时作为中国独有的传统酿造酒种,文化底蕴深厚,绍兴黄酒等地理标志产品更是中国酒文化的典型代表,但近几年,中国黄酒行业正面临严峻的结构性困境,消费端主力客群严重老龄化,年轻群体将其归为“中老年酒”,转向果酒、预调酒等低度酒饮,传统饮用场景持续萎缩,且消费高度集中于江浙沪地区(占比近八成),全国范围缺乏饮用基础,难以切入商务宴请、礼赠等主流社交场景,行业总量收缩同时加速出清、向头部集中,规模以上企业销售收入自2020年起震荡下行,2023年降至85亿元,2025年进一步缩水至81亿元,较2016年历史高点累计下滑约59%。
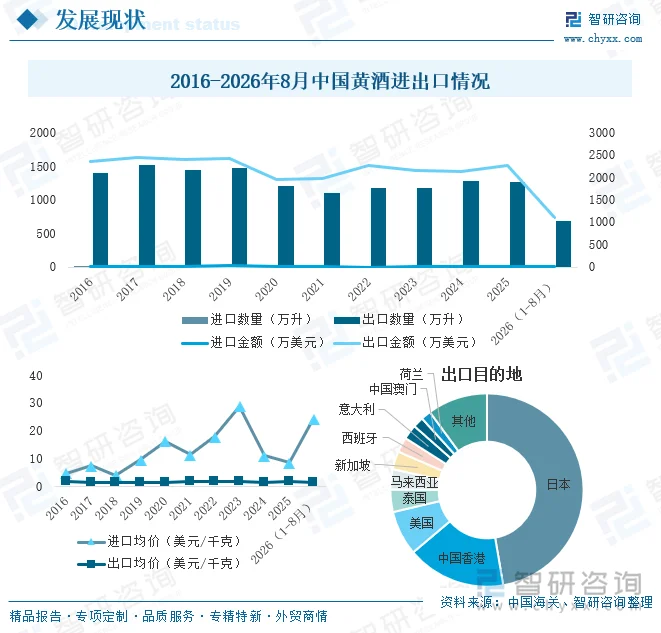
由于国内黄酒消费低迷,因此黄酒企业纷纷瞄准海外市场,寻求增量突破,据中国海关数据显示,中国黄酒进出口贸易呈现鲜明的“净出口主导”格局,进口体量长期处于极低水平,出口是贸易核心支撑,2016年中国黄酒出口量达1412.79万升、出口金额2367.68万美元,2020—2021年受外部环境影响有所回落,此后逐步修复,2025年实现出口量1273.77万升、出口金额2276.59万美元,出口均价长期稳定在1.6—1.9美元/千克区间,2026年1—8月,黄酒出口量为689.66万升、出口额1110.69万美元,出口市场集中度较高,日本以47.30%的占比稳居第一大目的地,中国香港、美国分别占16.53%、7.50%,前三大市场合计贡献超七成出口额,剩余份额主要分布在东南亚及欧洲华人聚居区域,黄酒海外渗透仍高度依赖中华文化辐射圈,非华人消费市场的拓展仍存在明显瓶颈。
四、竞争格局
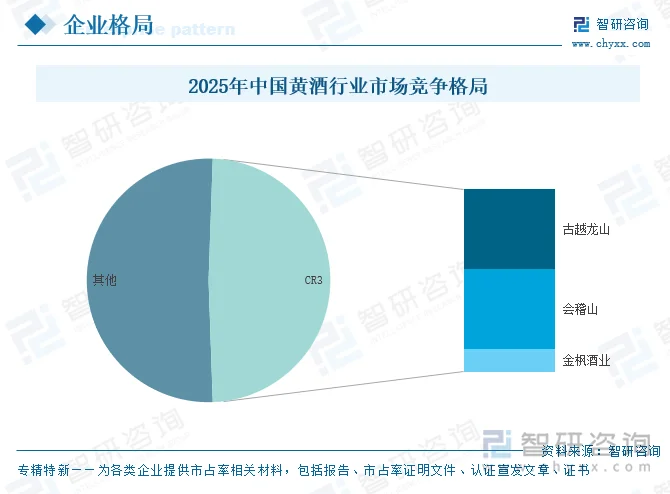
目前,中国黄酒行业已呈现典型的寡头竞争格局,“双雄领跑、梯队断层”特征鲜明,2025年,古越龙山与会稽山市场份额分别为21.4%、21.3%,占比几乎持平,两者合计占据42.7%的市场,构成行业稳固的核心梯队,头部虹吸效应十分突出。金枫酒业以6.2%的市占率位居第三,虽同样跻身第一梯队,但与前两名之间存在显著的规模断层。行业前三家企业合计市占率达48.9%,剩余51.1%的市场份额则由数量众多的中小型企业分食。整体来看,在行业总量收缩的大背景下,黄酒市场竞争已进入头部企业主导的存量博弈阶段,未来行业资源与利润将进一步向两大龙头倾斜,中小企业生存空间将持续被压缩,行业集中度仍具备进一步提升的潜力。
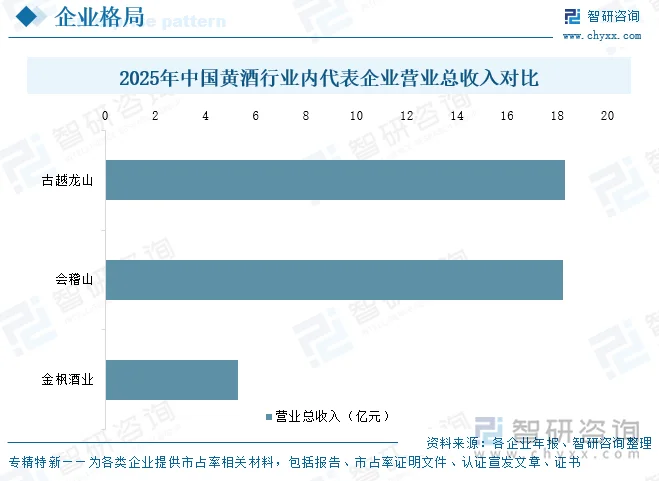
从营收情况来看,2025年,黄酒行业头部企业营收梯队分化清晰,与市场份额格局高度契合,古越龙山、会稽山分别实现营业总收入18.31亿元、18.22亿元,体量几乎持平,双双大幅领跑行业,构成稳固的第一营收梯队,直观印证了行业“双雄并立”的竞争格局。金枫酒业以5.28亿元的营收规模位居第三,仅约为头部两家企业的三成,与第一梯队存在显著的营收断层,其余中小型企业营收体量更为有限,行业营收端的头部集中特征十分突出。
五、发展趋势
1、产品健康化与功能化升级
在健康饮酒与低度化消费浪潮下,黄酒将加速由传统佐餐酒向“健康饮品”定位迁移。无糖、低糖、低度、功能性(如药食同源草本添加)将成为产品创新的主流方向,数字提取、智能酿造等技术让风味与健康属性得以兼顾。企业将通过细分酒体设计与场景化包装,把黄酒从“烹饪辅料”重新定义为主动饮用的品质选择,从而提升品类溢价与复购,从根本上改善长期偏低的客单价与价值感。
2、高端化与品牌价值重塑
突破“低端佐餐酒”标签是行业振兴的核心命题。头部企业将持续以文化赋能与稀缺性叙事抬高品牌天花板,依托非遗技艺、产区地理标志与高端单品(如国酿、兰亭)建立价格锚点,并借鉴白酒的圈层营销逻辑培育高端消费群体。伴随中高端产品占比提升,行业盈利结构有望从“以量取胜”转向“以质换利”,带动整体毛利率与利润中枢上移,形成可持续的价值增长曲线。
3、全国化与年轻化渠道破局
走出江浙沪“包邮区”、触达年轻客群,将是未来增长的胜负手。一方面,企业将沿“重点区域突破+高端圈层渗透”路径,借力北方及新兴市场的餐饮与商超渠道培育消费氛围;另一方面,气泡黄酒、小酒馆、黄酒咖啡等年轻化载体与电商、社交内容直播形成合力,以低成本完成消费者教育。线上渠道高毛利、高增速的特征,正成为打破地域壁垒、实现泛全国化渗透的关键增量入口。
更多行业分析详见智研咨询发布的《中国黄酒行业市场行情监测及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国黄酒行业市场行情监测及前景战略研判报告
《2027-2033年中国黄酒行业市场行情监测及前景战略研判报告》共九章,包含中国黄酒行业市场痛点及产业转型升级发展布局,中国黄酒行业代表性企业案例研究,中国黄酒行业市场前景预测及投资策略建议等内容。


 公众号
 小程序
 微信咨询