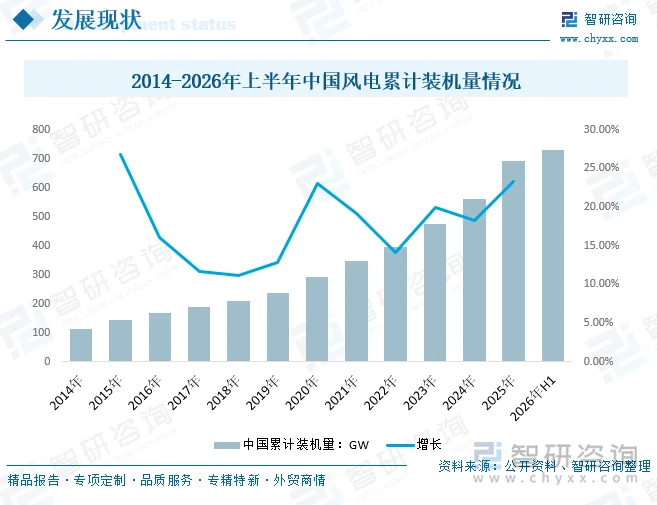
内容概要:随着节能减排成为全球共识、风电产业链持续完善、相关技术不断进步以及度电成本进一步下降,的优越性日益凸显,全球风电装机规模持续扩张。在我国,风电已成为推动能源转型与“双碳”目标实现的核心清洁能源之一。我国已成为全球风电增长的主导力量,行业保持快速扩张态势,2025年我国风电新增装机130.49GW。伴随每年新增项目落地,装机存量持续扩张,我国风电累计装机量截至2025年底已达691.75GW,占全球50%以上,十多年间国内风电存量规模增长超5倍,已建成全球规模最大的风电市场。截至2026年上半年,风电累计装机量730.37GW。庞大的存量风电机组,催生了风机检测、故障预警、预测性维护等运维服务需求,为场站在线监测等数字化技术提供广阔应用市场。
上市企业:电气风电[688660]、运达股份[300772]、金风科技[002202]、明阳智能[601615]、三一重能[688349]
相关企业:东方电气风电股份有限公司、远景能源(江苏)有限公司
关键词:风力发电(风电)行业政策、风力发电(风电)行业产业链、风力发电(风电)新增装机量、风力发电(风电)累计装机量、风力发电(风电)市场竞争格局、风力发电(风电)行业发展趋势
一、风力发电(风电)行业定义
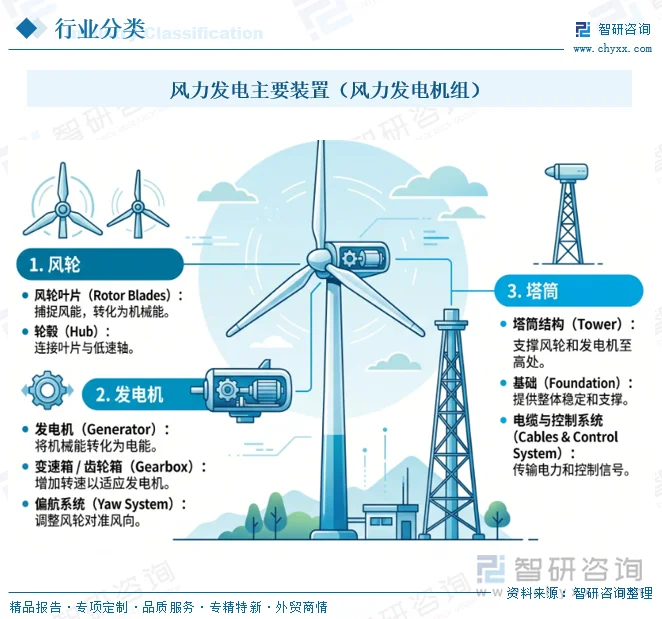
风能是重要的可再生清洁能源,储量大、分布广,能有效减弱工业社会对矿物燃料的消费依赖,降低碳排放。风力发电(风电)是指利用风力带动风电机组叶片旋转,将风能转化为机械能进而转化为电能的发电方式,是可再生清洁能源发电。风力发电所需要的装置,称作风力发电机组,大体上可分为风轮、发电机和塔筒三部分。
二、风力发电(风电)行业发展现状
随着节能减排成为全球共识、风电产业链持续完善、相关技术不断进步以及度电成本进一步下降,风力发电的优越性日益凸显,全球风电装机规模持续扩张。在我国,风电已成为推动能源转型与“双碳”目标实现的核心清洁能源之一。我国已成为全球风电增长的主导力量,行业保持快速扩张态势。新增装机高速增长带来整机装备的增量市场,持续扩大的累计存量市场带动风机智能监测、传动链安全运维等后市场需求。2014—2024年新增装机年均复合增长率达15.27%,2025年我国风电新增装机130.49GW,2026年上半年风电新增装机量38.629GW。
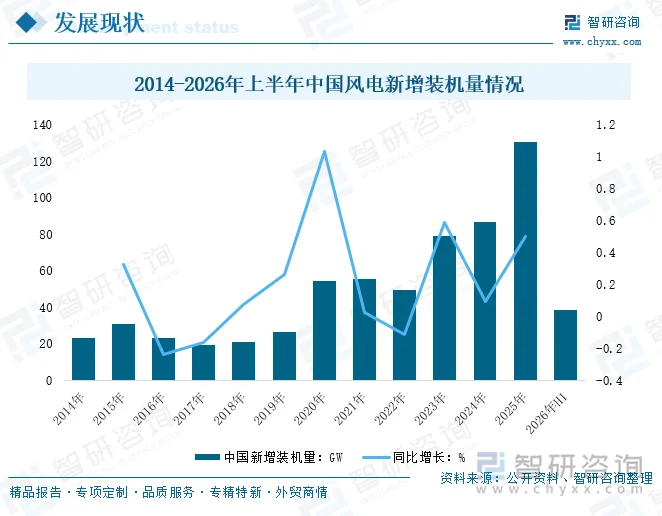
2014—2025年,我国风电产业持续发展,风电累计装机规模逐年稳步扩大,年度新增装机呈现阶段性波动、后期爆发式增长的特点。从累计装机来看,2014年国内风电累计装机为114.609GW;伴随每年新增项目落地,装机存量持续扩张,我国风电累计装机量截至2025年底已达691.75GW,占全球50%以上,十多年间国内风电存量规模增长超5倍,已建成全球规模最大的风电市场。截至2026年上半年,风电累计装机量730.37GW。庞大的存量风电机组,催生了风机检测、故障预警、预测性维护等运维服务需求,为场站在线监测等数字化技术提供广阔应用市场。
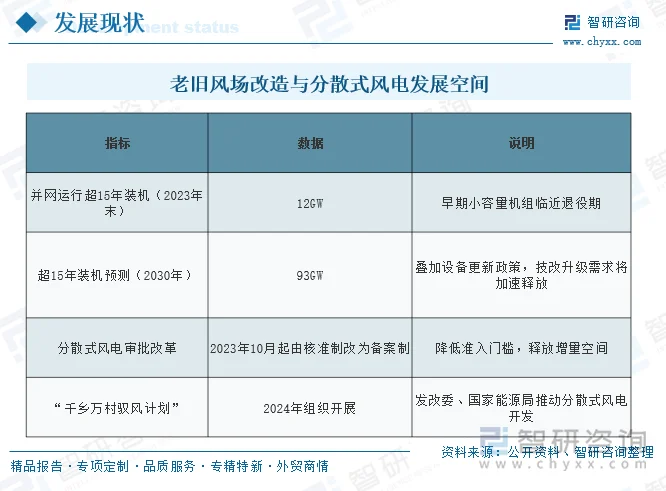
截至2023年末我国并网运行超过15年的风电装机约12GW、预计2030年达93GW,在《风电场改造升级和退役管理办法》《能源重点领域大规模设备更新实施方案》等政策推动下,存量技改空间广阔;同时分散式风电自2023年10月由核准制改为备案制,叠加2024年“千乡万村驭风计划”,带来新的增量空间。
相关报告:智研咨询发布的《中国风力发电行业市场竞争策略及未来发展潜力报告》
三、风力发电(风电)行业产业链
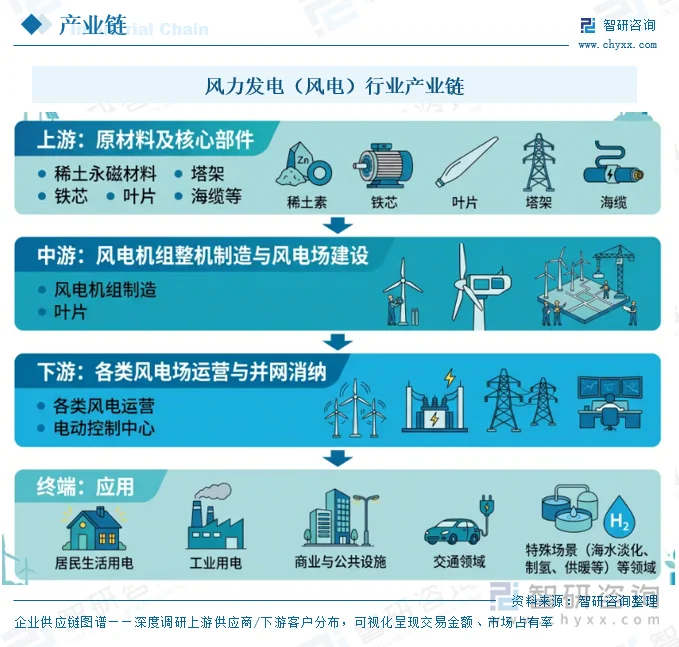
风电产业链上游以稀土永磁材料、铁芯、叶片、塔架、海缆等为核心,中游为风电机组整机制造(含变桨系统、偏航系统、润滑冷却系统、驱动电机等核心部件),下游为各类风电场运营与并网消纳,终端应用于居民生活用电、工业用电、商业与公共设施、交通领域、特殊场景(海水淡化、制氢、供暖等)等领域。
四、风力发电(风电)行业政策环境
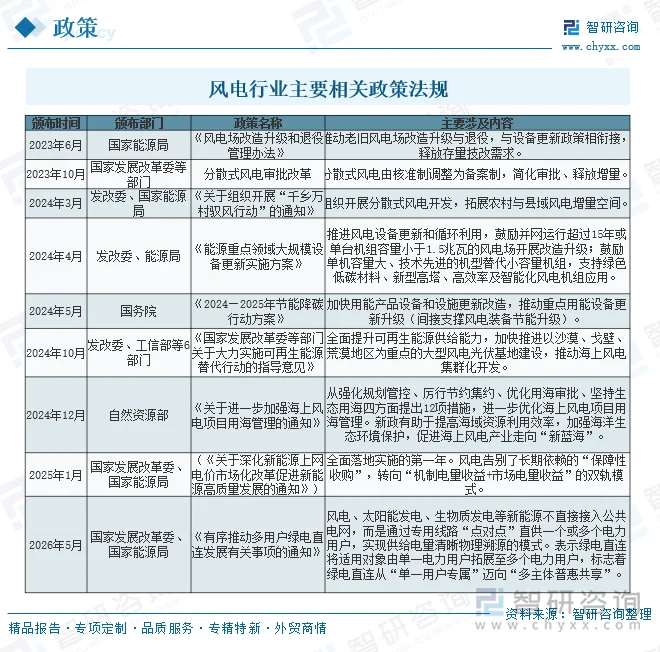
风电被明确视为应对气候变化、保障能源安全的关键路径。国家对风电行业的重视,已经上升到能源安全战略、新型能源体系建设和实现“双碳”目标的核心抓手层面。2024年以来政策密集聚焦风电设备更新(超15年/小容量机组改造)、海上风电集群化、分散式风电(备案制+“千乡万村驭风计划”)及可再生能源替代,为行业存量优化与增量扩张提供了明确的政策支撑。
五、风力发电(风电)行业竞争格局
1、主要企业及竞争格局
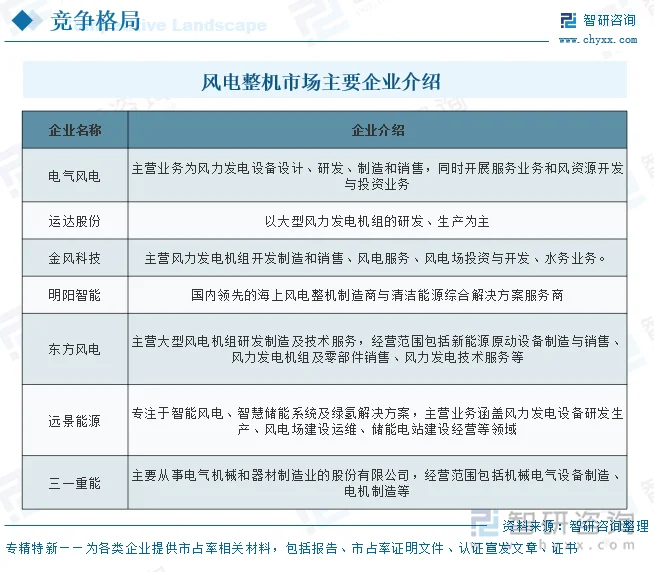
中国风电行业的竞争格局呈现“整机环节头部集中、开发与EPC环节央国企主导、零部件环节专业化壁垒高”的显著特征。风电整机市场是风电产业链中竞争最直接、格局最受关注的环节,主要参与企业包括电气风电、金风科技、运达股份、明阳智能、东方风电、远景能源、三一重能等企业。
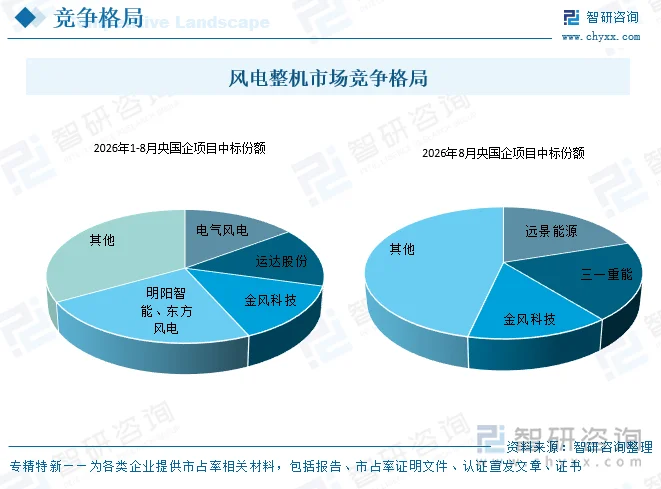
TOP5整机商合计份额长期稳定在66%-70%区间,品牌集中度较高。从2026年1-8月央国企项目中标数据看,电气风电、金风科技、运达股份、明阳智能、东方风电位列前五,合计中标38.26GW,占总量的66.91%。各家的份额差距并不悬殊。8月单月,远景能源(19.95%)、三一重能(19.23%)、金风科技(14.34%)位列前三。
2、代表企业-金风科技
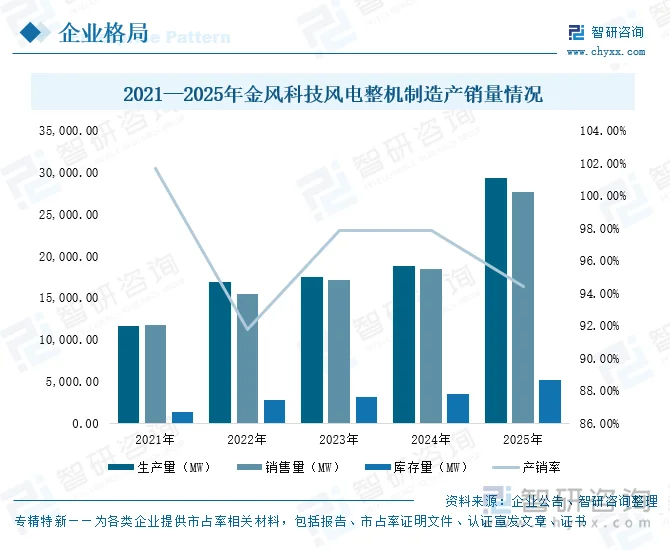
金风科技主要从事风力发电机组研发、制造及销售,风电场投资、开发及销售业务以及风电服务等,形成了“风机及零部件—风电场开发—风电服务”协同发展的业务格局。2025年公司风电整机制造业生产量、销售量同比均超50%,产销率保持在94%以上。
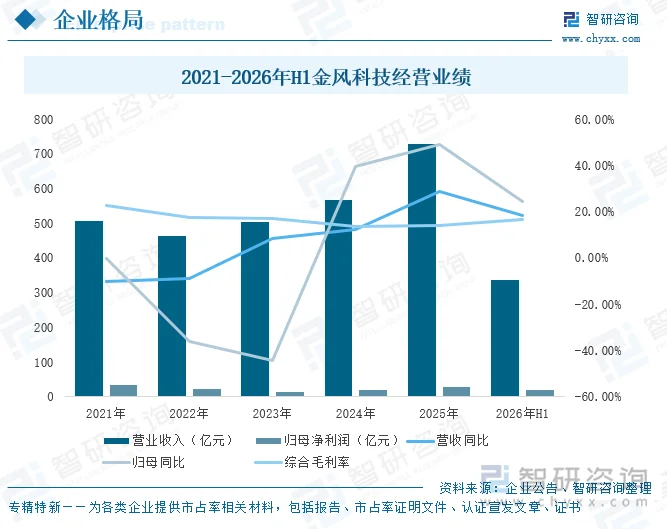
从营业收入方面来看,2021—2025年,公司营业收入由505.71亿元增长至730.23亿元,年均复合增长率约9.6%;2026年上半年实现营业收入337.39亿元,同比增长18.23%。归母净利润在2021年陆上风电抢装热潮后有所回调,2023年下滑至13.31亿元,2024至2025年实现恢复性增长,2025年归母净利润27.74亿元,同比增长49.12%;2026年上半年归母净利润18.55亿元,同比增长24.67%。盈利能力上,受风机行业价格竞争及产品销售结构变化影响,公司综合毛利率2021—2024年从22.55%回落至13.80%,2025年回升至14.18%。公司业绩增长动力来源于大型风机(MSPM)的规模化交付以及海外业务的快速增长。
六、风力发电(风电)行业发展趋势
我国风电行业在能源转型与“双碳”目标驱动下,将延续装机规模扩张与结构优化的主线,并呈现存量改造、海上风电、分散式风电、机组大型化与海外出口等多重趋势。
1、海上风电进入高速发展期
海上风电具有风能资源更优、空间利用效率更高、电力消纳便捷、环保效益突出等优势。我国依托海岸线长、海域广阔的自然资源,在政策驱动与技术创新下实现跨越式发展,已成为全球海上风电主导增长力量,未来在产业链成熟与风机大型化普及下前景广阔。
2、老旧机组改造打开存量替代空间
早期小容量风电机组临近退役期,截至2023年末并网运行超15年装机约12GW、预计2030年达93GW;在《风电场改造升级和退役管理办法》《能源重点领域大规模设备更新实施方案》推动下,技改升级需求加速释放,为风电装备更新提供持续市场。
3、分散式风电带来增量空间
分散式风电自2023年10月由核准制改为备案制,准入门槛降低;2024年发改委、能源局组织开展“千乡万村驭风计划”,农村与县域风电开发潜力显现,成为陆上风电新的增长极。
4、机组大型化与智能化推动降本提效
我国新增陆上、海上风电已分别于2021年、2022年进入全面平价上网时代,促使产业链以技术发展驱动降本提效,通过机组大型化、智能化运维、碳纤维叶片和超高压海缆等新材料应用持续降低度电成本,形成“降本—增需”良性循环。
5、海外出口加速渗透
我国在大容量机组、长叶片、高塔架等技术上处于国际领先,凭借更快的产品升级速度与供应链成本优势,在全球能源转型需求下预计将加速向海外渗透。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国风力发电行业市场竞争策略及未来发展潜力报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2026-2032年中国新疆风力发电行业市场竞争态势及投资机会研判报告
《2026-2032年中国新疆风力发电行业市场竞争态势及投资机会研判报告》共十一章,包含2026-2032年风力发电的政策环境分析,2026-2032年风电产业前景展望,2026-2032年风力发电产业投资分析等内容。


 公众号
 小程序
 微信咨询