我公司拥有所有研究报告产品的唯一著作权,当您购买报告或咨询业务时,请认准“智研钧略”商标,及唯一官方网站智研咨询网(www.chyxx.com)。若要进行引用、刊发,需要获得智研咨询的正式授权。
- 报告目录
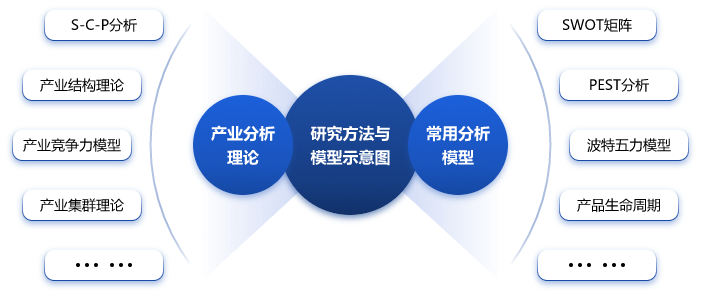
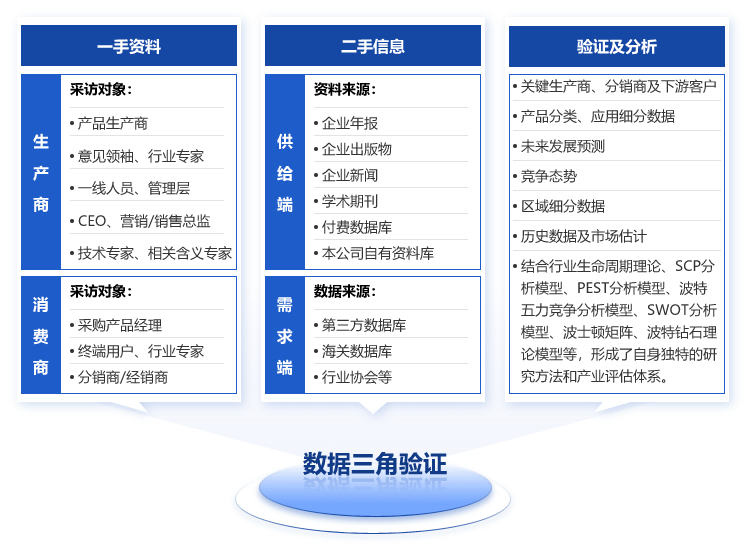
- 研究方法
报告导读:
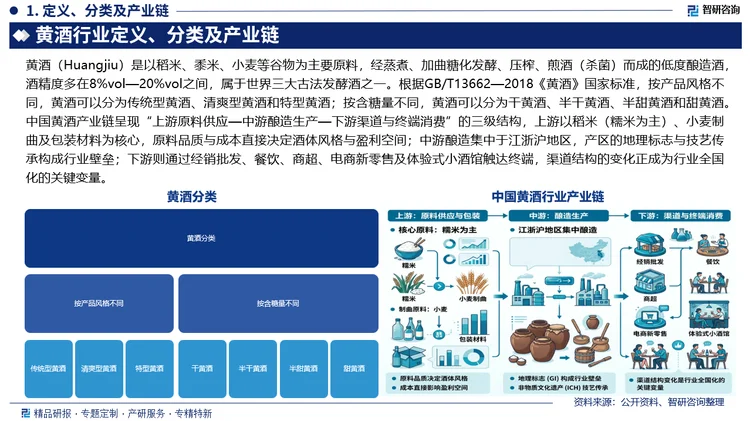
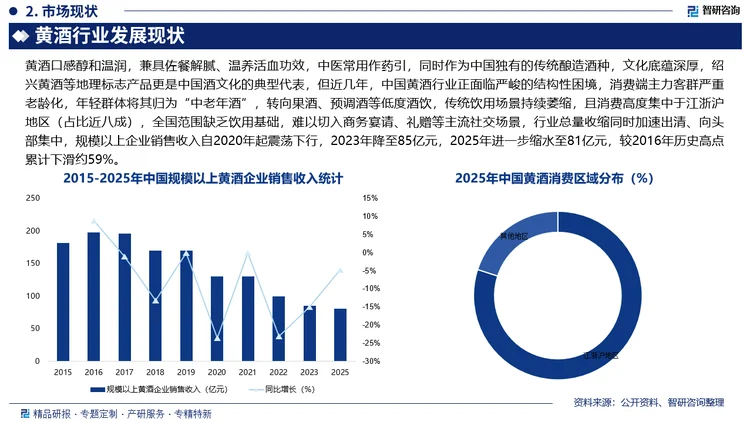
黄酒(Huangjiu)是以稻米、黍米、小麦等谷物为主要原料,经蒸煮、加曲糖化发酵、压榨、煎酒(杀菌)而成的低度酿造酒,酒精度多在8%vol—20%vol之间,属于世界三大古法发酵酒之一。黄酒口感醇和温润,兼具佐餐解腻、温养活血功效,中医常用作药引,同时作为中国独有的传统酿造酒种,文化底蕴深厚,绍兴黄酒等地理标志产品更是中国酒文化的典型代表,但近几年,中国黄酒行业正面临严峻的结构性困境,消费端主力客群严重老龄化,年轻群体将其归为“中老年酒”,转向果酒、预调酒等低度酒饮,传统饮用场景持续萎缩,且消费高度集中于江浙沪地区(占比近八成),全国范围缺乏饮用基础,难以切入商务宴请、礼赠等主流社交场景,行业总量收缩同时加速出清、向头部集中,规模以上企业销售收入自2020年起震荡下行,2023年降至85亿元,2025年进一步缩水至81亿元,较2016年历史高点累计下滑约59%。
基于此,依托智研咨询旗下黄酒行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2027-2033年中国黄酒行业市场行情监测及前景战略研判报告》。本报告立足黄酒新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动黄酒行业发展。
观点抢先知:
产业链核心节点:中国黄酒产业链呈现“上游原料供应—中游酿造生产—下游渠道与终端消费”的三级结构,上游以稻米(糯米为主)、小麦制曲及包装材料为核心,原料品质与成本直接决定酒体风格与盈利空间;中游酿造集中于江浙沪地区,产区的地理标志与技艺传承构成行业壁垒;下游则通过经销批发、餐饮、商超、电商新零售及体验式小酒馆触达终端,渠道结构的变化正成为行业全国化的关键变量。
销售收入:黄酒口感醇和温润,兼具佐餐解腻、温养活血功效,中医常用作药引,同时作为中国独有的传统酿造酒种,文化底蕴深厚,绍兴黄酒等地理标志产品更是中国酒文化的典型代表,但近几年,中国黄酒行业正面临严峻的结构性困境,消费端主力客群严重老龄化,年轻群体将其归为“中老年酒”,转向果酒、预调酒等低度酒饮,传统饮用场景持续萎缩,且消费高度集中于江浙沪地区(占比近八成),全国范围缺乏饮用基础,难以切入商务宴请、礼赠等主流社交场景,行业总量收缩同时加速出清、向头部集中,规模以上企业销售收入自2020年起震荡下行,2023年降至85亿元,2025年进一步缩水至81亿元,较2016年历史高点累计下滑约59%。
贸易情况:据中国海关数据显示,中国黄酒进出口贸易呈现鲜明的“净出口主导”格局,进口体量长期处于极低水平,出口是贸易核心支撑,2016年中国黄酒出口量达1412.79万升、出口金额2367.68万美元,2020—2021年受外部环境影响有所回落,此后逐步修复,2025年实现出口量1273.77万升、出口金额2276.59万美元,出口均价长期稳定在1.6—1.9美元/千克区间,2026年1—8月,黄酒出口量为689.66万升、出口额1110.69万美元,出口市场集中度较高,日本以47.30%的占比稳居第一大目的地,中国香港、美国分别占16.53%、7.50%,前三大市场合计贡献超七成出口额,剩余份额主要分布在东南亚及欧洲华人聚居区域,黄酒海外渗透仍高度依赖中华文化辐射圈,非华人消费市场的拓展仍存在明显瓶颈。
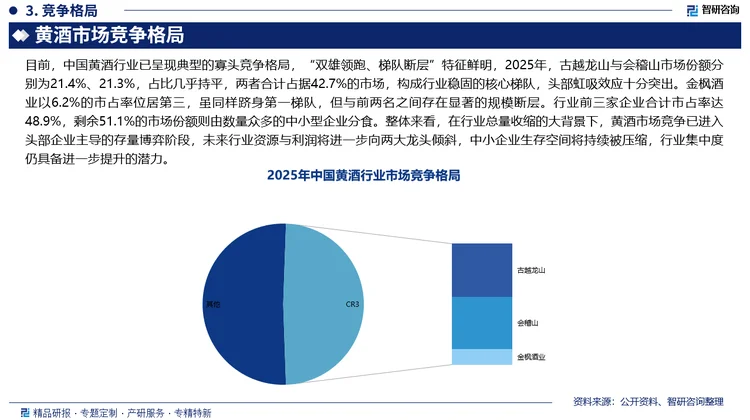
市场格局:目前,中国黄酒行业已呈现典型的寡头竞争格局,“双雄领跑、梯队断层”特征鲜明,2025年,古越龙山与会稽山市场份额分别为21.4%、21.3%,占比几乎持平,两者合计占据42.7%的市场,构成行业稳固的核心梯队,头部虹吸效应十分突出。金枫酒业以6.2%的市占率位居第三,虽同样跻身第一梯队,但与前两名之间存在显著的规模断层。行业前三家企业合计市占率达48.9%,剩余51.1%的市场份额则由数量众多的中小型企业分食。整体来看,在行业总量收缩的大背景下,黄酒市场竞争已进入头部企业主导的存量博弈阶段,未来行业资源与利润将进一步向两大龙头倾斜,中小企业生存空间将持续被压缩,行业集中度仍具备进一步提升的潜力。
市场趋势:在健康饮酒与低度化消费浪潮下,黄酒将加速由传统佐餐酒向“健康饮品”定位迁移。无糖、低糖、低度、功能性(如药食同源草本添加)将成为产品创新的主流方向,数字提取、智能酿造等技术让风味与健康属性得以兼顾。企业将通过细分酒体设计与场景化包装,把黄酒从“烹饪辅料”重新定义为主动饮用的品质选择,从而提升品类溢价与复购,从根本上改善长期偏低的客单价与价值感。
报告相关内容节选:
【特别说明】
1)内容概况部分为我司关于该研究报告核心要素的提炼与展现,内容概况中存在数据更新不及时情况,最终出具的报告数据以年度为单位监测更新。
2)报告最终交付版本与内容概况在展示形式上存在一定差异,但最终交付版完整、全面的涵盖了内容概况的相关要素。报告将以PDF格式提供。
第1章黄酒行业界定及数据统计标准说明
1.1 黄酒的界定
1.1.1 黄酒的定义
1.1.2 黄酒相关概念辨析
1.2 黄酒行业分类
1.2.1 按黄酒产品风格分类
1.2.2 按含产品糖量分类
1.3 黄酒行业专业术语介绍
1.4 黄酒所归属国民经济行业分类
1.5 本报告研究范围界定说明
1.6 本报告数据来源及统计标准说明
第2章中国黄酒行业宏观环境分析(PEST)
2.1 中国黄酒行业政策(Policy)环境分析
2.1.1 黄酒行业监管体系及机构介绍
(1)黄酒行业主管部门
(2)黄酒行业自律组织
2.1.2 黄酒行业标准体系建设现状
2.1.3 黄酒行业发展相关政策规划汇总及解读
(1)黄酒行业法律法规
(2)黄酒行业发展相关政策汇总
2.1.4 国家“十四五”规划对黄酒行业发展的影响分析
2.1.5 “碳中和、碳达峰”愿景对黄酒行业的影响分析
2.1.6 政策环境对黄酒行业发展的影响分析
2.2 中国黄酒行业经济(Economy)环境分析
2.2.1 中国宏观经济发展现状
(1)国内生产总值增长分析
(2)中国人均可支配收入及增长率
(3)中国居民消费支出水平及结构演变
(4)零售额增长情况
2.2.2 中国宏观经济发展展望
2.2.3 中国黄酒行业发展与宏观经济相关性分析
2.3 中国黄酒行业社会(Society)环境分析
2.3.1 中国人口规模及结构
(1)人口规模分析
(2)人口结构分析
2.3.2 中国城镇化水平分析
2.3.3 中国消费升级新趋势
2.3.4 社会环境对行业发展的影响分析
2.4 中国黄酒行业技术(Technology)环境分析
2.4.1 黄酒制备工艺流程
2.4.2 黄酒的核心关键技术分析
2.4.3 黄酒行业的研发创新现状
(1)中国黄酒相关专利申请情况
(2)中国黄酒相关专利公开情况
(3)中国黄酒相关专利热门申请人
(4)中国黄酒相关专利热门申请技术
2.4.4 技术环境对黄酒行业发展的影响分析
第3章全球酒业发展现状及黄酒需求分析
3.1 全球酒业发展现状及黄酒市场概况
3.1.1 全球酒业发展现状分析
(1)全球啤酒市场分析
(2)全球葡萄酒市场分析
3.1.2 全球黄酒市场分析
3.2 中国酒类进出口及黄酒进出口市场分析
3.2.1 中国酒类进出口市场分析
(1)酒类进口情况
(2)酒类出口情况
3.2.2 中国黄酒进出口市场分析
(1)中国黄酒进口情况
(2)中国黄酒出口情况
3.3 中国黄酒出口影响因素分析
3.4 中国黄酒全球市场需求前景预判
第4章中国黄酒行业发展现状与市场规模测算
4.1 中国黄酒行业发展历程
4.2 中国黄酒行业市场特性
4.3 中国黄酒行业参与者类型及规模
4.3.1 中国黄酒行业参与者类型
4.3.2 中国黄酒行业企业数量规模
4.4 中国黄酒行业市场供给状况
4.4.1 中国黄酒产量分析
4.4.2 中国黄酒项目建设情况分析
4.5 中国黄酒行业市场行情及走势分析
4.5.1 中国黄酒产品价格走势分析
4.5.2 黄酒价格影响因素与发展趋势
4.6 中国黄酒行业市场需求状况
4.7 中国黄酒行业市场规模测算
4.8 中国黄酒行业消费行为特征分析
4.8.1 黄酒市场渗透率情况
4.8.2 不喝黄酒消费者年龄段分布
4.8.3 不喝黄酒的原因分析
4.8.4 品牌认知
第5章中国黄酒行业市场竞争状况及国际竞争力分析
5.1 中国黄酒行业波特五力模型分析
5.1.1 黄酒行业现有竞争者之间的竞争
5.1.2 黄酒行业关键要素的供应商议价能力分析
5.1.3 黄酒行业消费者议价能力分析
5.1.4 黄酒行业潜在进入者分析
5.1.5 黄酒行业替代品风险分析
5.1.6 黄酒行业竞争情况总结
5.2 中国黄酒行业投融资、兼并与重组状况
5.2.1 中国黄酒行业投融资发展状况
5.2.2 中国黄酒行业兼并与重组状况
5.3 中国黄酒行业市场竞争格局分析
5.3.1 中国黄酒行业市场区域竞争格局分析
5.3.2 中国黄酒行业市场企业竞争格局分析
(1)竞争派系
(2)竞争结构
5.4 中国黄酒行业市场集中度分析
5.5 中国黄酒行业国际竞争力与海外布局状况
5.5.1 中国黄酒行业国际竞争力
5.5.2 中国黄酒行业海外布局状况
第6章中国黄酒产业链全景解析
6.1 中国黄酒产业产业链图谱
6.2 中国黄酒产业价值属性(价值链)
6.2.1 黄酒行业成本结构分析
6.2.2 黄酒行业价值链分析
6.3 中国黄酒关键原材料供应市场分析
6.3.1 粮食的供应情况
6.3.2 粮食的价格水平
6.3.3 粮食对黄酒行业发展的影响
6.4 中国黄酒行业细分市场分析
6.4.1 中国黄酒行业细分市场结构
6.4.2 中国黄酒行业细分产品市场分析
6.5 中国黄酒行业流通市场分析
6.5.1 成熟市场流通渠道分析
6.5.2 半成熟市场流通渠道分析
第7章中国黄酒行业市场痛点及产业转型升级发展布局
7.1 中国黄酒行业经营效益分析
7.1.1 中国黄酒行业营收状况
7.1.2 中国黄酒行业利润水平
7.1.3 中国黄酒行业成本管控
7.2 中国黄酒行业商业模式分析
7.2.1 商业模式定义及与其他模式的比较
(1)商业模式的定义
(2)商业模式与其他模式的区别
(3)商业模式核心要素
7.2.2 黄酒行业商业模式分析
(1)价值主张
(2)关键业务
(3)核心资源
(4)重要伙伴
(5)渠道通路
(6)成本结构
7.2.3 黄酒行业商业模式案例分析——以古越龙山为例
7.3 中国黄酒行业市场痛点分析
7.4 中国黄酒产业结构优化与转型升级发展路径与发展布局
7.4.1 中国黄酒行业电商布局
(1)传统渠道的局限性
(2)黄酒行业电商布局现状
(3)黄酒行业电商布局案例分析
7.4.2 中国黄酒行业产业化布局
7.4.3 中国黄酒行业智能化布局
第8章中国黄酒行业代表性企业案例研究
8.1 中国黄酒行业代表性企业发展布局对比
8.2 中国黄酒行业代表性企业发展布局案例
8.2.1 古越龙山(600059):浙江古越龙山绍兴酒股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.2 会稽山(601579):会稽山绍兴酒股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.3 金枫酒业(600616):上海金枫酒业股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.4 中粮酒业投资有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.5 浙江塔牌绍兴酒有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.6 绍兴女儿红酿酒有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.7 新华锦(青岛)即墨老酒有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.8 浙江嘉善黄酒股份有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.9 江苏张家港酿酒有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
8.2.10 绍兴咸亨酒业有限公司
(1)企业概况
(2)企业经营状况
(3)企业盈利能力
(4)企业市场战略
第9章中国黄酒行业市场前景预测及投资策略建议
9.1 中国黄酒行业SWOT分析
9.2 中国黄酒行业发展潜力评估
9.2.1 中国黄酒行业生命发展周期
9.2.2 中国黄酒行业发展潜力评估
9.3 中国黄酒行业发展前景预测
9.4 中国黄酒行业发展趋势预判
9.5 中国黄酒行业投资特性分析
9.5.1 中国黄酒行业进入壁垒
(1)品牌壁垒
(2)人才壁垒
(3)环境壁垒
9.5.2 中国黄酒行业投资风险预警
9.6 中国黄酒行业投资机会分析
9.7 中国黄酒行业投资策略与建议
图表目录
图表1:国家标准《黄酒》(GB/T 13662-2023年)对黄酒的定义
图表2:国家标准《黄酒》(GB/T 13662-2023年)对黄酒产品风格分类
图表3:国家标准《黄酒》(GB/T 13662-2023年)对黄酒含糖度分类
图表4:黄酒行业专业术语介绍
图表5:国家统计局对黄酒行业的定义与归类
图表6:本报告研究范围界定
图表7:本报告的主要数据来源及统计标准说明
图表8:黄酒行业主管部门
图表9:黄酒行业自律组织
图表10:截至2026年中国黄酒行业现行标准汇总
图表11:截至2026年黄酒行业重点标准解读
图表12:截至2026年黄酒行业主要法律法规
图表13:截至2026年黄酒行业主要产业汇总
图表14:2022-2026年中国GDP增长走势图(单位:万亿元,%)
图表15:2022-2026年中国城镇居民和农村居民人均可支配收入情况(单位:元,%)
图表16:2022-2026年我国居民人均消费支出(单位:元,%)
图表17:2022-2026年中国居民消费结构情况(单位:元)
图表18:2022-2026年中国零售额增长情况(单位:亿元)
图表19:2026年中国主要经济指标增长预测(单位:%)
图表20:黄酒行业营收增速与GDP增长率相关性分析(单位:%)
更多图表见正文……
◆ 本报告分析师具有专业研究能力,报告中相关行业数据及市场预测主要为公司研究员采用桌面研究、业界访谈、市场调查及其他研究方法,部分文字和数据采集于公开信息,并且结合智研咨询监测产品数据,通过智研统计预测模型估算获得;企业数据主要为官方渠道以及访谈获得,智研咨询对该等信息的准确性、完整性和可靠性做最大努力的追求,受研究方法和数据获取资源的限制,本报告只提供给用户作为市场参考资料,本公司对该报告的数据和观点不承担法律责任。
◆ 本报告所涉及的观点或信息仅供参考,不构成任何证券或基金投资建议。本报告仅在相关法律许可的情况下发放,并仅为提供信息而发放,概不构成任何广告或证券研究报告。本报告数据均来自合法合规渠道,观点产出及数据分析基于分析师对行业的客观理解,本报告不受任何第三方授意或影响。
◆ 本报告所载的资料、意见及推测仅反映智研咨询于发布本报告当日的判断,过往报告中的描述不应作为日后的表现依据。在不同时期,智研咨询可发表与本报告所载资料、意见及推测不一致的报告或文章。智研咨询均不保证本报告所含信息保持在最新状态。同时,智研咨询对本报告所含信息可在不发出通知的情形下做出修改,读者应当自行关注相应的更新或修改。任何机构或个人应对其利用本报告的数据、分析、研究、部分或者全部内容所进行的一切活动负责并承担该等活动所导致的任何损失或伤害。

01
智研咨询成立于2008年,具有18年产业咨询经验
02
智研咨询总部位于北京,具有得天独厚的专家资源和区位优势
03
智研咨询目前累计服务客户上万家,客户覆盖全球,得到客户一致好评
04
智研咨询不仅仅提供精品行研报告,还提供产业规划、IPO咨询、行业调研等全案产业咨询服务
05
智研咨询精益求精地完善研究方法,用专业和科学的研究模型和调研方法,不断追求数据和观点的客观准确
06
智研咨询不定期提供各观点文章、行业简报、监测报告等免费资源,践行用信息驱动产业发展的公司使命
07
智研咨询建立了自有的数据库资源和知识库
08
智研咨询观点和数据被媒体、机构、券商广泛引用和转载,具有广泛的品牌知名度




品质保证
智研咨询是行业研究咨询服务领域的领导品牌,公司拥有强大的智囊顾问团,与国内数百家咨询机构,行业协会建立长期合作关系,专业的团队和资源,保证了我们报告的专业性。
售后处理
我们提供完善的售后服务系统。只需反馈至智研咨询电话专线、微信客服、在线平台等任意终端,均可在工作日内得到受理回复。24小时全面为您提供专业周到的服务,及时解决您的需求。
跟踪回访
持续让客户满意是我们一直的追求。公司会安排专业的客服专员会定期电话回访或上门拜访,收集您对我们服务的意见及建议,做到让客户100%满意。