上市企业:南京聚隆(300644.SZ)、派特尔(920871.BJ)、富恒新材(920469.BJ)、金发科技(600143.SH)、会通股份(688219.SH)、聚赛龙(301131.SZ)、国恩股份(002768.SZ)、江苏博云(301003.SZ)等
相关企业:江苏威尔达高分子材料有限公司、浙江万马高分子材料集团有限公司、广东众和化塑股份有限公司、常州华日新材有限公司、上海日之升科技有限公司、青岛中新华美塑料有限公司、东莞宝建高分子材料有限公司等
一、概述
改性工程塑料是以合成树脂为基体,通过物理共混、化学接枝或填充增强等手段,赋予材料更高强度、耐热、阻燃、轻量化等特性的高分子新材料,是汽车、电子电气、轨道交通、航空航天等高端制造的基础支撑材料。本次对比的三家公司均将改性工程塑料列为核心业务:南京聚隆以改性尼龙、改性聚丙烯等高性能材料为主,富恒新材与派特尔则分别将其作为主营或重要细分板块。改性塑料属国家战略新兴产业,2025年全年产销量均超过3500万吨,年复合增速8%—10%,占全球约28%,我国为全球最大生产与消费国之一;行业下游涵盖家电、消费电子、汽车零部件、新能源、人形机器人、低空经济等,单一行业波动不易造成整体大幅震荡,周期性相对平缓,但上游基础化工原料受化工周期及国际油价影响,盈利存在短期波动。
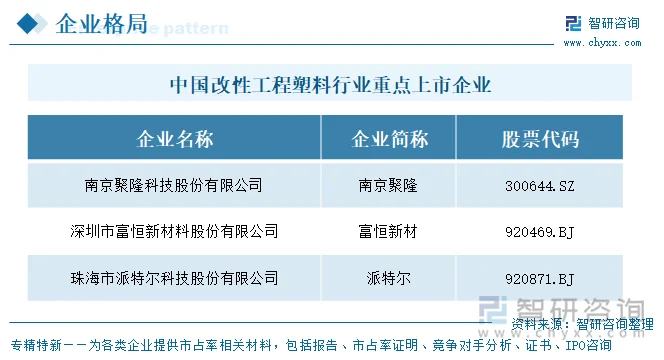
目前,中国改性工程塑料行业重点上市企业包括南京聚隆(300644.SZ)、派特尔(920871.BJ)、富恒新材(920469.BJ)、金发科技(600143.SH)、会通股份(688219.SH)、聚赛龙(301131.SZ)、国恩股份(002768.SZ)、江苏博云(301003.SZ)等。
二、企业基本信息对比
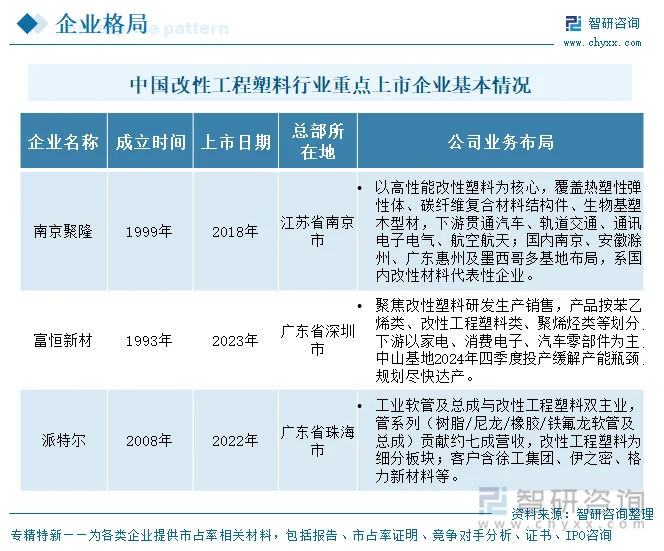
3家企业设立跨度1993至2008年:富恒新材1993年成立,2023年北交所上市;南京聚隆1999年成立、2009年股改,2018年创业板上市;派特尔2008年设立、2015年股改,2022年登陆北交所。总部位于南京江北新区、深圳宝安区、珠海金湾区,地处长三角、珠三角制造业集群。业务布局上,南京聚隆属专业化平台型,产品齐全且多地建厂;富恒新材专注改性塑料粒料;派特尔主营工业软管及总成,改性工程塑料为配套业务。
三、企业代表性产品对比及业务模式
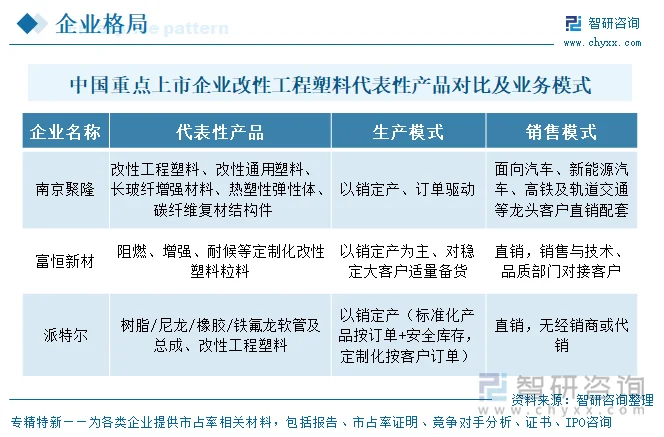
2025年3家改性工程塑料重点上市企业中,代表性产品上,南京聚隆体系最全,改性工程塑料与改性通用塑料、长玻纤增强材料并列,并延伸至弹性体、碳纤维复材结构件;富恒新材聚焦阻燃、增强、耐候等定制化改性塑料粒料,按化学体系划分品类;派特尔则以软管及总成为主,改性工程塑料为其产品系列之一。三家均未在年报中披露统一的“改性工程塑料”单列商标或完整牌号序列,南京聚隆在分产品表中以“改性工程塑料”“改性通用塑料”等科目单列收入。产销模式高度一致:三家均采用“以销定产”的生产模式,并均以直销为主。南京聚隆、富恒新材面向汽车、家电等龙头客户直销配套,派特尔在年报中明确“销售方式均属于直销,无经销商或代销等其他销售方式”,客户涵盖徐工集团、伊之密、格力新材料等。富恒新材对稳定大客户适量备货以加快交付,派特尔对标准化与定制化产品分别制定生产计划。
四、企业经营业绩对比
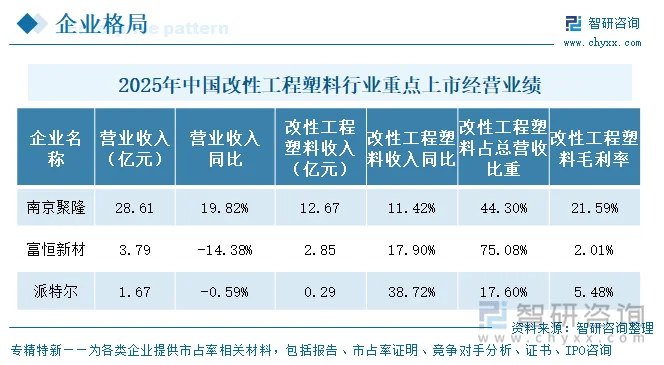
按2025年改性工程塑料业务营收层面,南京聚隆12.67亿元排在首位,富恒新材2.85亿元次之,派特尔0.29亿元规模最小。从业务营收占比看,富恒新材改性工程塑料占总营收75.08%,对该业务高度依赖;南京聚隆改性工程塑料单项占比44.30%,若合并改性通用塑料、长玻纤增强材料,合计占比达88.29%,整体同样高度聚焦改性材料赛道;派特尔改性工程塑料仅占总营收17.60%,核心主业为工业软管及总成,改性工程塑料只是细分业务板块,多元化业务形成业绩缓冲。毛利率层面分化十分突出,南京聚隆改性工程塑料毛利率21.59%,同比提升4.38个百分点,在三家企业中最高且实现逆势改善;派特尔改性工程塑料毛利率5.48%,同比提升7.49个百分点,虽然绝对水平偏低但修复趋势向好;富恒新材改性工程塑料毛利率仅2.01%,同比大幅下滑13.67个百分点,受苯乙烯类、聚烯烃类产品收入萎缩拖累,企业全年由盈转亏。富恒新材盈利承压主要受产品结构以及原材料成本挤压影响,南京聚隆则依托汽车、新能源领域客户放量与产品结构优化实现盈利提升。
五、企业研发投入对比
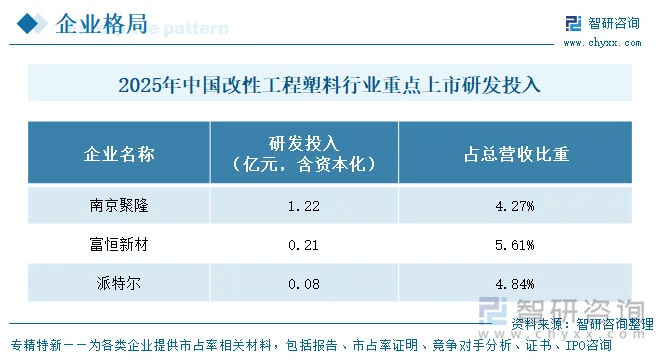
2025年3家企业研发投入绝对规模排序为南京聚隆1.22亿元、富恒新材0.21亿元、派特尔0.08亿元,南京聚隆投入体量约为其余两家之和的两倍以上。投入强度(研发投入占营收比重)则呈富恒新材5.61%、派特尔4.84%、南京聚隆4.27%,富恒新材强度最高——这一方面源于其对技术的持续重视,另一方面也因其营收下滑导致强度被动抬升。
六、企业发展规划
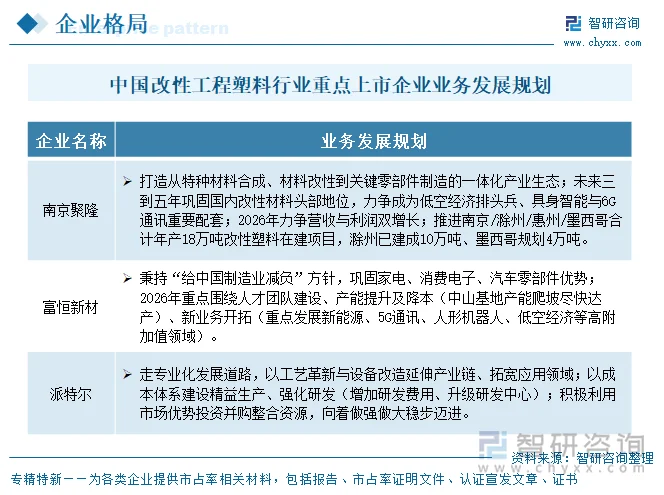
各企业规划均围绕做强主业巩固行业地位、产能扩张与降本增效、延链补链培育第二曲线三条主线展开:南京聚隆着力构建“特种材料合成‑材料改性‑关键零部件制造”一体化产业生态,计划未来三至五年夯实国内改性材料头部地位,推进南京、滁州、惠州、墨西哥合计18万吨改性塑料项目建设,其中滁州10万吨产能已建成、墨西哥规划4万吨产能;富恒新材持续稳固家电、消费电子、汽车零部件领域既有优势,2026年重点推动中山基地产能爬坡达产,优化生产工艺实现降本;派特尔依托投资并购开展资源整合,实现业务规模做大做强。三家企业均积极向新能源、5G通讯、人形机器人、低空经济等高附加值应用场景拓展,挖掘新的业务增长机会。
更多行业分析详见智研咨询发布的《中国改性工程塑料行业全景调研及竞争格局预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

中国改性工程塑料产业全景调研及未来发展趋势研判报告(2027版)
《中国改性工程塑料产业全景调研及未来发展趋势研判报告(2027版)》共十一章,包含中国改性工程塑料重点生产营销财务分析,2027-2033年中国改性工程塑料行业投资潜力评估,2027-2033年改性工程塑料行业前景及趋势预测等内容。


 公众号
 小程序
 微信咨询