内容概况:中国激光熔覆行业受政策影响大,国家鼓励先进制造、推动再制造与绿色循环、强化标准体系建设,多项政策为激光熔覆相关装备推广、标准化生产及在再制造领域应用提供支持,推动行业规范化、高端化、绿色化、智能化发展。激光熔覆产业链结构清晰。其发展与制造业投资紧密相关,当前制造业低增速使新设备采购需求放缓,但技术优势凸显。中国激光熔覆行业步入重要发展阶段,技术不断创新,2025年,中国激光熔覆设备行业市场规模为78.9亿元,同比增长16.37%。
上市企业:大族激光(002008)、华工科技(000988)、锐科激光(300747)、杰普特(688025)、联赢激光(688518)、有研粉材(688456)、钢研高纳(300034)等
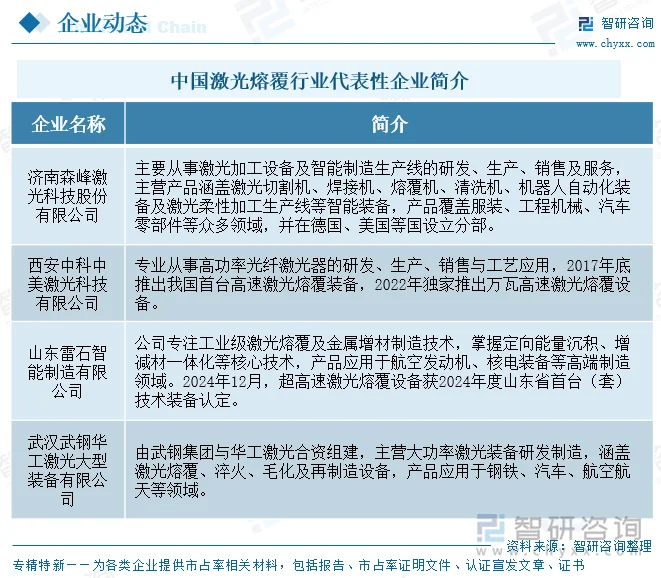
相关企业:济南森峰激光科技股份有限公司、西安中科中美激光科技有限公司、山东雷石智能制造有限公司、武汉武钢华工激光大型装备有限公司等
关键词:激光熔覆分类、激光熔覆政策体系、激光熔覆产业链、激光熔覆市场规模、激光熔覆竞争格局、激光熔覆发展趋势
一、激光熔覆行业概述
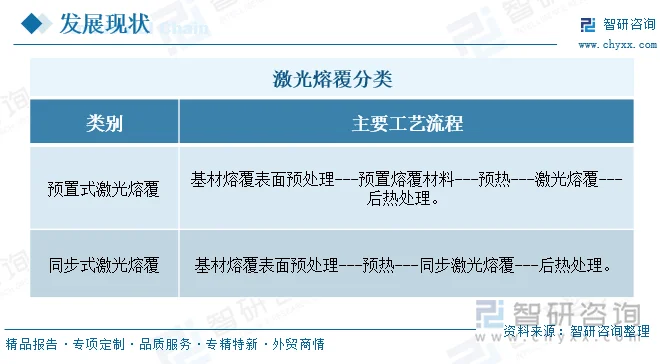
激光熔覆(Laser Cladding),又称激光包覆或激光熔敷,是一种利用高能激光束将熔覆材料与基材表面同时熔化,并快速凝固形成冶金结合涂层的表面改性技术。其特点是热输入小、工件变形小、涂层稀释率低且结合强度高。激光熔覆主要用于关键零部件的表面强化、磨损或腐蚀部件的修复再制造,以及金属零件的增材制造,广泛应用于航空航天、能源装备、轨道交通、矿山机械等领域,是一种高效的绿色再制造技术。
二、激光熔覆行业政策体系分析
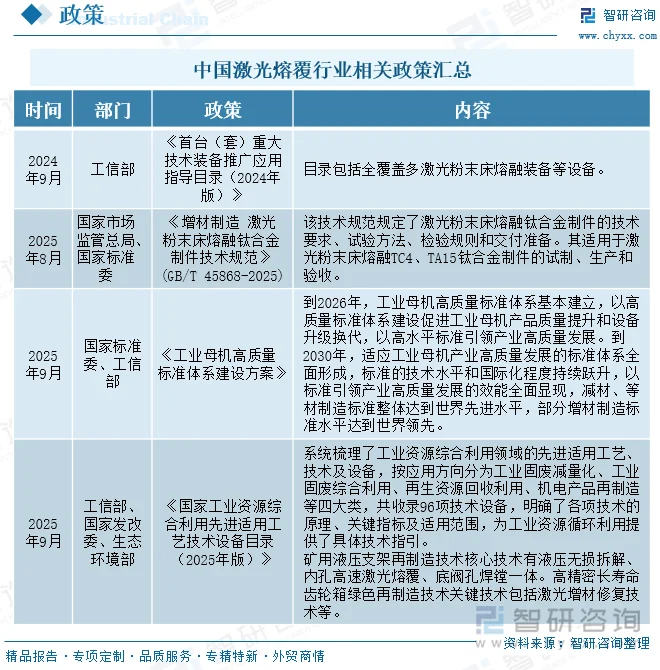
激光熔覆行业受政策影响较大,近年来国家政策呈现“鼓励先进制造、推动再制造与绿色循环、强化标准体系建设”的导向,逐步规范行业发展,推动行业向高质量、智能化方向转型。
1、鼓励类与首台套支持
为促进高端装备制造业发展,国家逐步加大对激光熔覆等先进表面工程与增材制造技术的推广力度。2024年9月,工信部发布《首台(套)重大技术装备推广应用指导目录(2024年版)》,目录包括全覆盖多激光粉末床熔融装备等设备,为激光熔覆相关装备的推广应用提供了政策支持。该政策有助于降低下游企业采用新装备的风险,加速激光熔覆设备在航空航天、能源、冶金等领域的产业化应用。
2、标准体系建设
随着激光熔覆技术在增材制造和再制造领域的深入应用,标准体系建设日益受到重视。2025年8月,国家市场监督管理总局、国家标准化管理委员会发布《增材制造 激光粉末床熔融钛合金制件技术规范》(GB/T 45868-2025),该技术规范规定了激光粉末床熔融钛合金制件的技术要求、试验方法、检验规则和交付准备,适用于激光粉末床熔融TC4、TA15钛合金制件的试制、生产和验收。这一标准的出台,为激光熔覆相关钛合金制件的规范化生产提供了技术依据。
2025年9月,国家标准委、工信部发布《工业母机高质量标准体系建设方案》,提出到2026年,工业母机高质量标准体系基本建立,以高质量标准体系建设促进工业母机产品质量提升和设备升级换代,以高水平标准引领产业高质量发展。到2030年,适应工业母机产业高质量发展的标准体系全面形成,标准的技术水平和国际化程度持续跃升,以标准引领产业高质量发展的效能全面显现,减材、等材制造标准整体达到世界先进水平,部分增材制造标准水平达到世界领先。激光熔覆作为增材制造与表面工程的重要技术方向,将受益于标准体系的完善,推动行业规范化、高端化发展。
3、再制造与绿色循环
此外,政策还鼓励激光熔覆技术在再制造和资源综合利用领域的应用,多项专项文件对此作出部署。2025年9月,工信部、国家发改委、生态环境部发布《国家工业资源综合利用先进适用工艺技术设备目录(2025年版)》,系统梳理了工业资源综合利用领域的先进适用工艺、技术及设备,按应用方向分为工业固废减量化、工业固废综合利用、再生资源回收利用、机电产品再制造等四大类,共收录96项技术设备,明确了各项技术的原理、关键指标及适用范围,为工业资源循环利用提供了具体技术指引。其中,矿用液压支架再制造技术核心技术有液压无损拆解、内孔高速激光熔覆、底阀孔焊镶一体;高精密长寿命齿轮箱绿色再制造技术关键技术包括激光增材修复技术等。这些政策将进一步推动激光熔覆行业实现绿色化、智能化升级,拓展其在再制造领域的应用空间。
相关报告:智研咨询发布的《中国激光熔覆行业市场全景调查及投资前景评估报告》
三、激光熔覆产业链分析
1、产业链结构
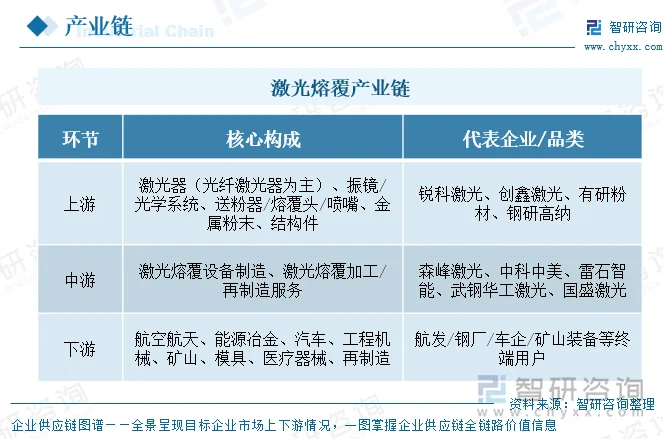
激光熔覆产业链呈“上游核心器件与材料—中游设备与加工服务—下游应用”的清晰结构。上游决定光束质量、送粉稳定性与涂层性能,中游负责装备集成与再制造服务,下游覆盖高价值部件的表面强化与修复。
2、上游环节分析——激光器市场
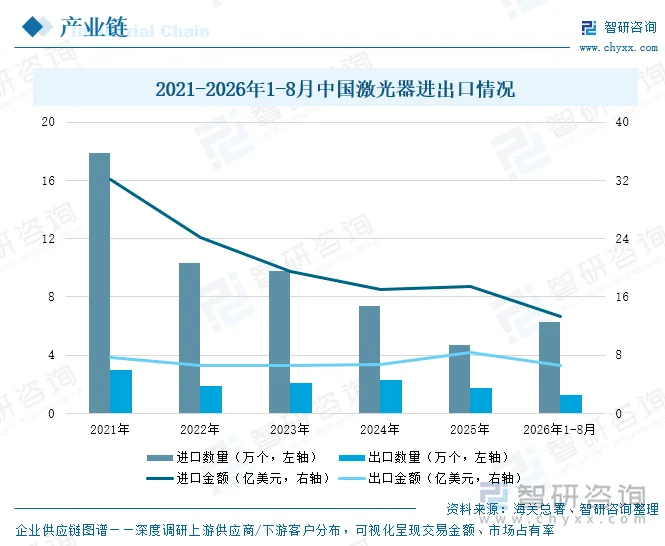
2026年1-8月,中国激光器进口数量为6.28万个,同比增长153.57%;进口金额为13.23亿美元,同比增长20.36%。进口数量激增反映出国内市场对激光器的需求强劲且旺盛,同时进口均价大幅走低,意味着中游熔覆设备集成商在采购高功率光纤激光器、半导体激光器时议价空间扩大,设备制造成本有望进一步下探。同期,中国激光器出口数量为1.23万个,同比增长14.47%;出口金额为6.53亿美元,同比增长24.95%,体现出中国激光器在国际市场上的竞争力逐步增强,产品附加值有所提升,国产中高功率激光器及成套装备的海外认可度提升。
3、下游环节分析——制造业固定资产投资情况
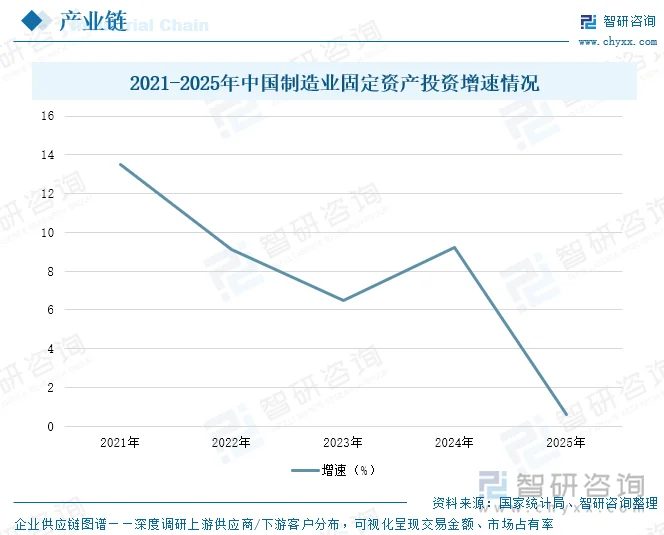
激光熔覆作为高端表面处理技术,其发展与制造业投资紧密相连。在复杂多变的国内外经济环境下,2025年,中国制造业固定资产投资同比增长0.6%。低增速意味着制造业新建产能扩张明显减弱,新增生产线带来的激光熔覆新设备采购需求相应放缓。而随着制造业对绿色制造、高效生产的追求,激光熔覆技术的优势愈发凸显。未来,若制造业投资环境改善,尤其是高端制造业投资进一步加大,激光熔覆行业有望迎来更广阔的发展空间,推动行业技术不断创新和市场应用拓展。
四、激光熔覆行业市场现状分析
1、市场规模
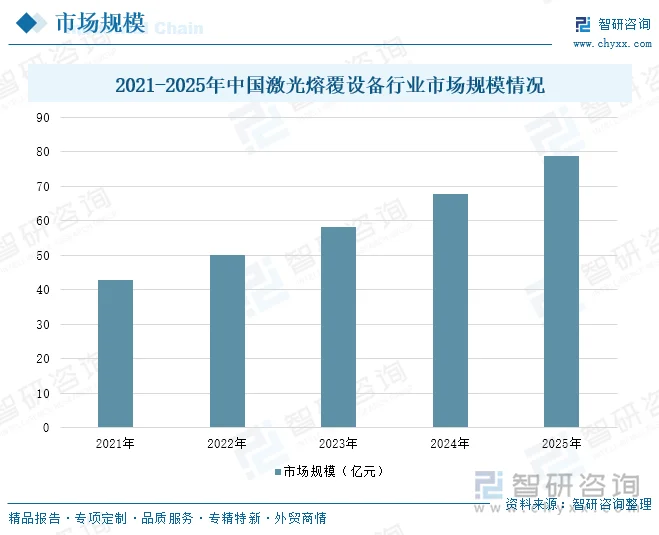
当前,中国激光熔覆行业正步入“技术成熟、应用拓展、国产替代加速”这一至关重要的发展阶段。在技术层面,激光熔覆技术不断推陈出新,实现了跨越式发展,从早期的预置粉末法一路乘势而上,摇身一变发展为如今广泛应用的同步送粉技术。而送丝技术以及更具前瞻性的激光-电弧复合技术,更是代表着该领域更新一代的发展方向,为行业进步注入源源不断的动力。2025年,中国激光熔覆设备行业市场规模为78.9亿元,同比增长16.37%。
2、竞争格局
中国激光熔覆行业竞争格局呈现“国际品牌主导高端、国内龙头加速追赶、专业厂商深耕细分”的三层结构,整体集中度较低,尚未形成绝对垄断格局。济南森峰激光、西安中科中美激光、山东雷石智能制造、武汉武钢华工激光大型装备等,聚焦冶金、矿山、航空等场景的再制造与表面工程服务,形成差异化竞争。
五、激光熔覆行业发展趋势
1、技术创新推动高端化发展
未来,技术创新将持续引领中国激光熔覆行业向高端化迈进。一方面,激光器技术会不断升级,高功率、高稳定性的激光器将进一步提升熔覆效率和质量,满足航空航天等领域对大型复杂零部件的高性能修复与制造需求。另一方面,智能化控制技术将深度融入激光熔覆设备,实现工艺参数的精准自动调节,提升生产过程的稳定性和一致性。同时,新型熔覆材料的研发也将取得突破,如高性能合金材料、复合材料等,拓展激光熔覆技术在更多新兴领域的应用,推动行业整体技术水平迈向新高度。
2、应用领域持续拓展深化
随着激光熔覆技术优势的日益凸显,其应用领域将不断拓展和深化。在传统制造业,如汽车、机械制造中,将更广泛用于零部件表面强化和修复,提高产品使用寿命。在新兴领域,如新能源装备制造,可为电池极片、风电齿轮箱等关键部件提供高效解决方案。此外,在生物医疗领域,有望用于人体植入物的表面改性,提升生物相容性。应用领域的拓展将为行业带来广阔的市场空间。
3、产业整合与协同发展加速
未来,中国激光熔覆行业将加速产业整合与协同发展。大型企业可通过并购重组等方式整合资源,提升市场份额和竞争力。同时,产业链上下游企业之间的合作将更加紧密,激光器制造商、熔覆材料供应商、设备集成商和终端用户将形成协同创新的产业生态,共同推动行业标准制定和技术进步,提升整个行业的国际竞争力,实现可持续发展。
更多行业分析详见智研咨询发布的《中国激光熔覆行业市场全景调查及投资前景评估报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国激光熔覆行业市场全景调查及投资前景评估报告
《2027-2033年中国激光熔覆行业市场全景调查及投资前景评估报告》共十章,包含2025年中国激光熔覆行业竞争格局分析,激光熔覆行业主要优势企业分析,2027-2033年中国激光熔覆行业发展前景预测等内容。


 公众号
 小程序
 微信咨询