百货业是指根据不同商品部类设销售区,开展各自的进货、管理、运营的零售业态。百货业与大卖场、折扣店、专卖店、MALL同属于零售业态。
一、百货业发展概况
我国百货业经营模式分类
指标 | 特点 | 物业方收入及盈利来源 | 存货风险 | 产品品牌运营 | 经营能力要求 | 风险及周期性 |
出租 | 纯商业地产 | 租金收入:物业持有者当期收入与经营方销售及盈利情况不直接相关 | 不承担存货风险 | 不参与品牌运营 | 低 | 风险低、周期性弱 |
联营 | 明显商业地产属性 | 当期收入与品牌经营方销售收入密切相关,但与期销售利润关联不大 | 不承担库存风险 | 基本不参与特定品牌运营,但需要选择品牌商 | 较低 | 风险较低,周期性较弱 |
买断 | 典型零售企业 | 当期收入即为产品销售收入,销售毛利即为购销差价 | 承担存货风险 | “买手”模式,严格选择采购产品及品牌 | 高 | 风险较高,周期性较强 |
专营 | 具有品牌运营特点 | 当期收入即为产品销售收入,销售利润为购销差价扣除品牌运营费用 | 完全承担存货风险及品牌运营费用 | 积极参与并运作经营,承担大部份运营费用,完全拥有品牌 | 较高 | 风险高,周期性强 |
自有品牌 | 完全自有品牌产品的零售 | 当期收入即为产品销售收入,销售利润为购销差价扣除运营费用 | 完全承担存货风险及品牌运营费用 | 完全承担存货风险及品牌运营费用 | 很高 | 风险很高,周期性很强 |
资料来源:智研咨询整理
目前,百货店在运营附加手段上,绞尽脑汁,然而,在最基本的经营产品本身,自有品牌以及合作品牌的产品更新周转创新以及控制管理方面,始终没有取得根本性的全局性突破,这是一个亟待回答的行业性命题。
我国百货业发展历程

资料来源:智研咨询整理
二、百货业发展现状
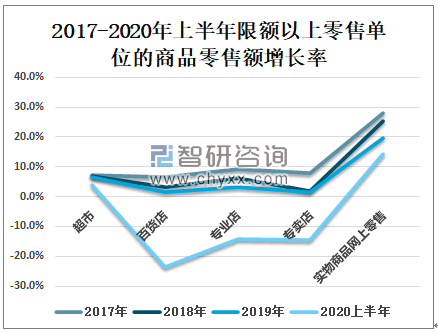
智研咨询发布的《2021-2027年中国百货行业市场现状调研及投资机会预测报告》数据显示:2020年受疫情影响,1-6月份限额以上零售业单位中的超市零售额同比增长3.8%,百货店、专业店和专卖店分别下降23.6%、14.1%和14.4%。
2017-2020年上半年限额以上零售单位的商品零售额增长率
资料来源:中国百货商业协会、智研咨询整理
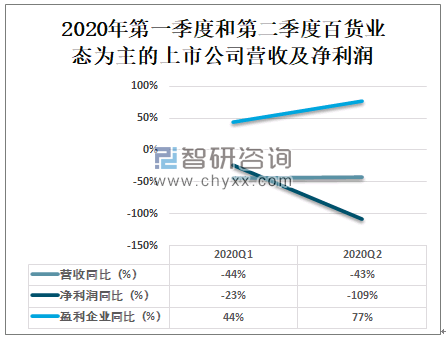
2020年上半年百货业态为主的上市公司营收同比下降 44%,净利润同比下降77%,其中一季度受损最为严重,营收同比下降 44%,净利润同比下降 109%;二季度明显改善,净利润同比降幅收窄至23%。在营收和净利同比大幅下滑的情况下,上半年仍有77%的企业是盈利的。
2020年第一季度和第二季度百货业态为主的上市公司营收及净利润
资料来源:中国百货商业协会、智研咨询整理
三、百货业发展问题、建议及趋势
商品是零售企业经营能力的核心体现,无论何种渠道、何种方式,让顾客能持续买到好的商品,是一个零售商能持续发展的动力和源泉。大部分百货店的商品力较弱,商品同质化严重,直接体现是价格没有吸引力,综合因素包括形象定位、品类组合、经营管理方式、与品牌商互动关系、价格水平等,导致大多数百货店对消费者没有吸引力。
我国百货业发展问题

资料来源:智研咨询整理
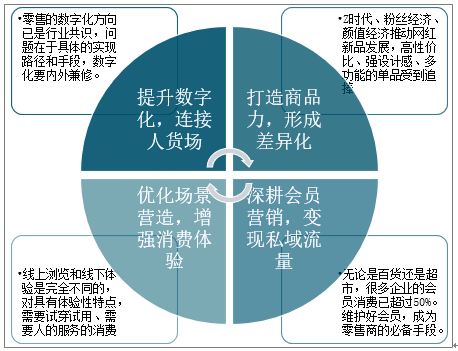
百货的商品力来自几个层面,一是与门店定位相匹配的品类组合,并保持连贯性和持续性,打造清晰的品牌形象。二是与品牌商的深度互动,简单的联营扣点,如同两层皮,不可能与品牌形成优势互补。三是积极探索自营,逐步扩大自营比例。四是研究自有品牌的定制与开发。超市的商品力在生鲜、在自有品牌、在高效的周转。
我国百货业发展建议
资料来源:智研咨询整理
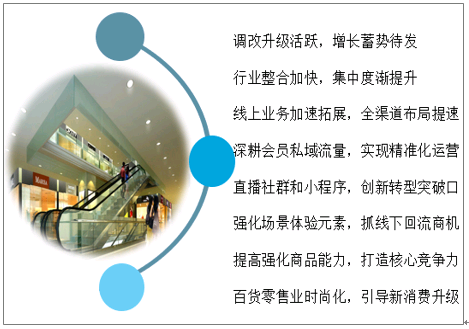
百货店作为中国较早发展并且曾经辉煌的业态,大部分门店都在城市的核心地段。随着零售逐渐从线上回到线下,百货商业的价值逐渐凸显,围绕百货业的整合也将会进一步活跃。线上线下全渠道融合发展是百货业的主流趋势。
我国百货业转型发展趋势
资料来源:智研咨询整理
 智研咨询 - 精品报告
2027-2033年中国百货行业市场现状调研及投资机会预测报告
《2027-2033年中国百货行业市场现状调研及投资机会预测报告》共十一章,包含零售百货行业重点企业分析,2027-2033年中国百货经营策略分析,2027-2033年中国百货行业投资策略分析等内容。


 公众号
 小程序
 微信咨询