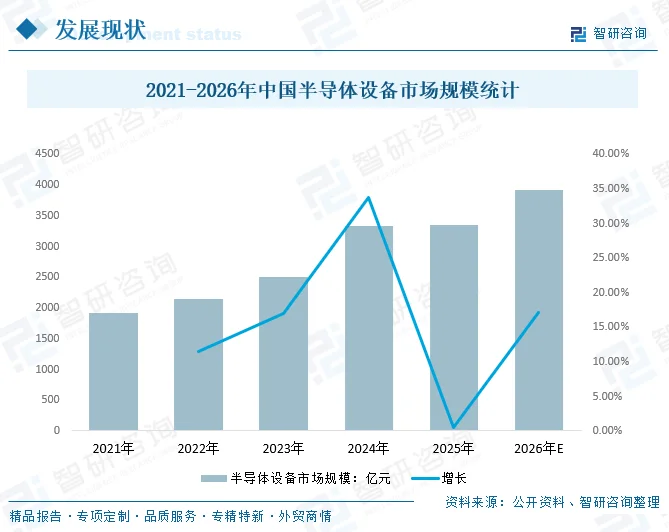
内容概况:半导体设备是指用于生产各类型集成电路与半导体分立器件的专用机器.近年来,受益于国内晶圆厂扩产以及半导体国产化推进,我国半导体设备行业进入快速增长阶段。中国半导体人设备市场规模从2021年的1,911.1亿元增长至2025年的3,337.4亿元,年复合增长率达到15.0%;2026年中国半导体设备市场规模有望达到3903.5亿元,长期看来,国产替代需求仍将支撑行业上行,预计中国半导体设备市场规模将进一步增长至2030年的6025.9亿元。
上市企业:北方华创[002371]、中微公司[688012]、XD拓荆科技(688072)、盛美上海[688082]、华海清科[688120]、中科飞测[688361]、长川科技[300604]、华峰测控[688200]、富创精密[688409]、先锋精科[688605]等
相关企业:纽氏达特行星传动系统技术(淄博)股份有限公司
一、半导体设备行业发展现状/相关概述
半导体设备指用于加工、制造各类半导体产品的专用装备,处于半导体产业链中游制造环节;按工艺环节可分为前道设备与后道设备,其中光刻、刻蚀、薄膜沉积为三大关键工艺,对应设备价值量占比最高。
伴随国内晶圆产能扩张与自主可控进程提速,国内半导体设备行业迎来高速发展。据弗若斯特沙利文统计,国内市场规模自2021年1911.1亿元增长至2025年3337.4亿元,年均复合增速15.0%,预计2026年可达3903.5亿元;放眼长期,国产替代红利将持续驱动行业扩容,预期至2030年市场规模将攀升至6025.9亿元。
相关报告:智研咨询发布的《中国半导体设备行业运营现状及发展前景预测报告》
二、半导体设备行业壁垒
半导体设备核心零部件兼具多重壁垒,既要攻克跨尺度动态控制等硬核技术,积累长期产线验证数据,还要通过设备厂与晶圆厂双重认证、投入巨额资金,同时稀缺的跨学科高端人才也进一步抬高了入行门槛。
1、技术壁垒
半导体设备需要在纳秒级电磁场响应与秒级晶圆表面反应之间完成跨9个数量级的动态控制,并适配刻蚀、薄膜沉积等先进制程对输出精度、长期可靠性与电磁兼容的严苛要求。技术诀窍与工艺适配经验具有较强不可复制性,导致行业内具备核心竞争力的市场参与者数量有限。对新进入者而言,即便掌握电路拓扑等显性知识,也需长期在真实产线上累积参数库与失效模型,而先进制程迭代又持续抬高功率等级与稳定性门槛(射频电源功率由早期1—5kW向50kW及以上演进),构成以时间与验证数据为核心的隐性壁垒。
2、客户壁垒
半导体设备核心零部件需同时获得设备厂商与芯片产线的双重认证,一条完整芯片产线通常集成超过千台工艺设备,现役等离子体电源系统覆盖数百种品牌与型号,任何替换都可能影响整线良率与生产连续性。设备定型量产后客户不会轻易更换核心零部件供应商、合作粘性较强。对存量替换市场,新进入者还须具备跨品牌、跨型号的维修与性能升级能力;对增量市场,则须经历较长时间的产品验证才能导入供应链。
3、资金壁垒
半导体设备行业属高投入、长周期、高风险的系统性工程,研发、样机、验证、量产与服务网络各环节均需大额资金储备。对新进入者而言,缺乏持续资本供给即难以跨越验证期与产能建设期。
4、人才壁垒
半导体设备行业涉及射频功率电子、等离子体物理、精密制造与产线服务等多学科交叉,这类人才培养周期漫长、市场供给存在显著缺口,且高度集中于头部企业。中国大陆半导体行业起步相对较晚,人才培养与积累不足,高端人才缺口直接制约新进入者组建完整研发与交付团队。
三、2025-2026年半导体设备行业项目建设情况
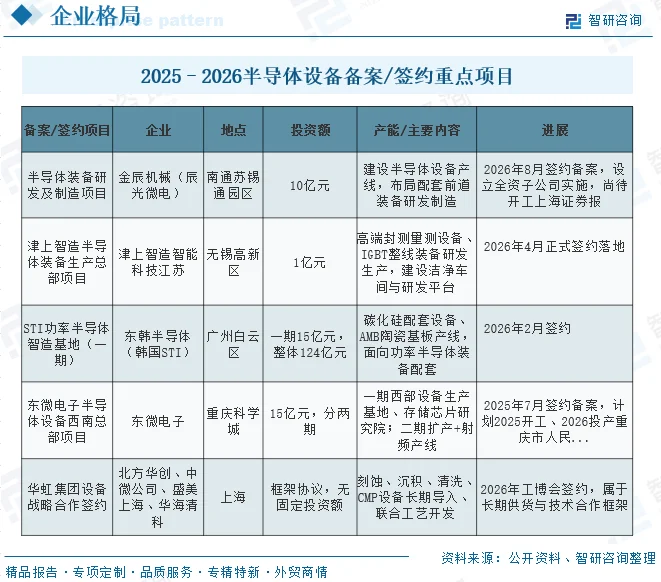
1、备案类/签约类
近年国内半导体设备龙头持续通过投资签约、项目备案落地新基地,一方面扩充前道沉积、刻蚀、清洗、封测检测装备产能,另一方面布局研发平台;地方政府配套落地一批中小设备企业总部与产业化项目,同时头部设备商与晶圆厂集中签署长期工艺合作协议,加速国产设备在产线验证导入。项目以江苏、上海、成都、广州为核心聚集区,投资体量跨度较大,既有百亿级外资设备基地,也有亿级专精特新装备项目。
2、开工类/投产类
头部设备企业开工项目以研发总部 + 产业化基地为主,重点投向薄膜沉积、刻蚀等前道核心装备;项目普遍兼具研发平台与生产车间,旨在提升样机试制、工艺验证和批量交付能力。这类项目建设周期较长,多数计划 2–3 年完成建设,建成后将显著抬升国产高端设备供给上限;同时配套零部件、封测设备项目同步开工,补齐产业链短板。
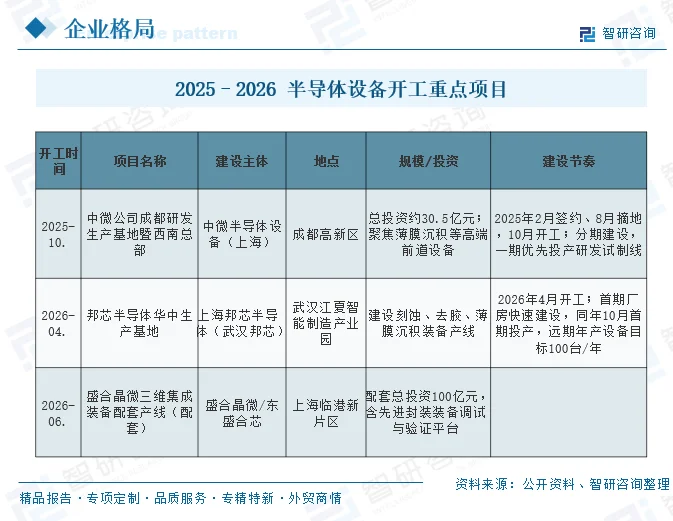
3、完工/投产类
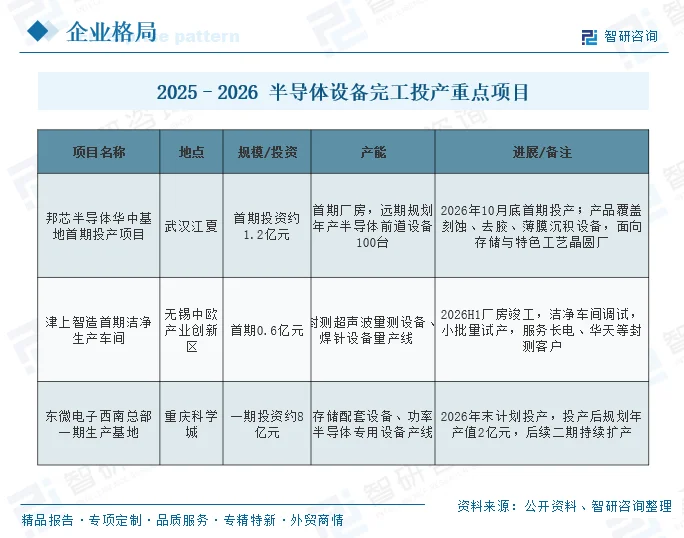
产项目以中小体量、细分赛道设备基地为主,集中在封测设备、湿法设备、量测装备;多数项目投产后可以实现小批量设备交付,承接国内晶圆厂、封测厂验证订单。这类项目落地节奏更快,很多项目采用 “边建设、边验证” 模式;但高端前道设备的大规模产线仍处于在建阶段,短期投产产能以细分专用设备为主。
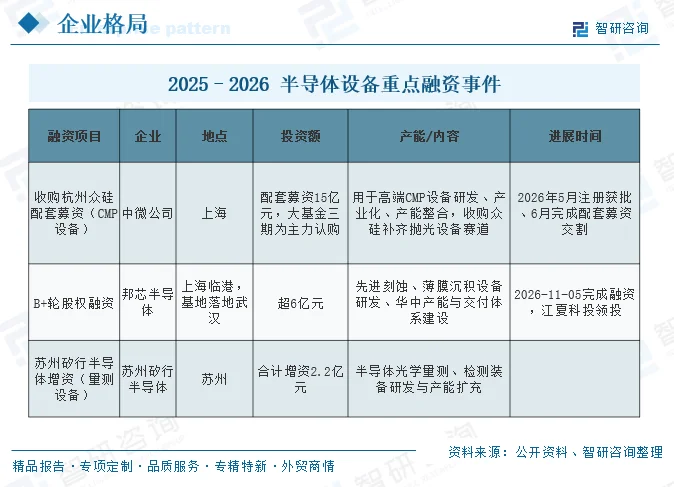
资本持续向半导体设备赛道倾斜,融资主要用于先进制程设备研发、产能建设、交付体系搭建;国家大基金三期深度参与龙头企业并购配套融资,同时一级市场持续投资细分赛道设备企业。融资资金普遍投向设备工艺验证、样机迭代、零部件供应链建设;多数融资项目绑定后续产能落地,融资与项目建设联动。
四、半导体设备项目建设风险
1.地缘与供应链风险
部分核心精密零部件、特种传感器、高端轴承、真空组件对外依存度较高;海外出口管制持续收紧,可能造成零部件断供、交付延期、项目建设进度不及预期,抬高项目建设与投产成本。
2.技术验证与良率风险
半导体设备需要在晶圆厂长时间工艺验证,即使厂房、产线建设完工,如果设备工艺适配、良率、稳定性无法通过客户验证,项目投产后难以实现预期产能和订单,投资回报延后。
3.下游资本开支波动风险
半导体行业具备强周期性,如果全球芯片需求下行,晶圆厂缩减资本开支、推迟招标,设备项目即便建成,也会面临订单不足、产能利用率偏低的压力。
4.项目建设进度风险
高端设备项目对洁净车间、特殊机电、防震、温湿度控制系统要求极高;洁净工程、特种工艺安装难度大,容易出现工期延期、超概算。
5.行业产能过剩与价格竞争风险
大量企业同步上马同类设备产业化项目,若未来国产设备集中投产,赛道内价格战加剧,压缩项目投产后盈利空间,降低项目收益率。
6.人才短缺风险
高端半导体设备研发、装配、调试人才稀缺;新建基地若无法配齐核心工程师、工艺团队,会拖慢样机调试、产线爬坡进度。
7.募投项目收益不及预期风险
项目建成后新增固定资产折旧、运维费用较高;如果市场拓展、客户导入慢于预期,容易出现亏损,拖累主体公司业绩。
更多行业分析详见智研咨询发布的《中国半导体设备行业运营现状及发展前景预测报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告
2027-2033年中国半导体设备电源行业市场竞争态势及未来趋势研判报告
《2027-2033年中国半导体设备电源行业市场竞争态势及未来趋势研判报告》共八章,包含中国半导体设备电源行业链结构及全产业链布局状况研究,中国半导体设备电源行业重点企业布局案例研究,中国半导体设备电源行业市场及投资战略规划策略建议等内容。


 公众号
 小程序
 微信咨询