上市企业:创元科技(000551.SZ)、南方精工(002553.SZ)、苏轴股份(430418.BJ)、国机精工(002046.SZ)、力星股份(300421.SZ)、五洲新春(603667.SH)、长盛轴承(300718.SZ)、龙溪股份(600592.SH)等
相关企业:瓦房店轴承集团有限责任公司、哈尔滨轴承集团有限公司、人本股份有限公司、浙江天马精工集团股份有限公司、慈兴集团股份有限公司、大连冶金轴承股份有限公司、甘肃海林中科科技股份有限公司、湖北新火炬科技股份有限公司等
一、概述
精密轴承是轴承工业中尺寸精度、旋转精度、寿命与可靠性要求更高的细分品类,其中滚针轴承凭借截面小、承载高的特点,广泛应用于汽车、摩托车、工业设备、航空航天及机器人等领域,是装备制造业的“核心基础零部件”。从产业链看,上游为轴承钢、特种材料及热处理、精密加工设备,中游为轴承及滚动体制造,下游涵盖燃油及新能源汽车电驱与变速箱、摩托车、工业机器人、精密机床、风电及航空航天等。按结构区分,精密轴承主要包括滚针轴承、圆柱滚子轴承、圆锥轴承及各类滚轮轴承等。
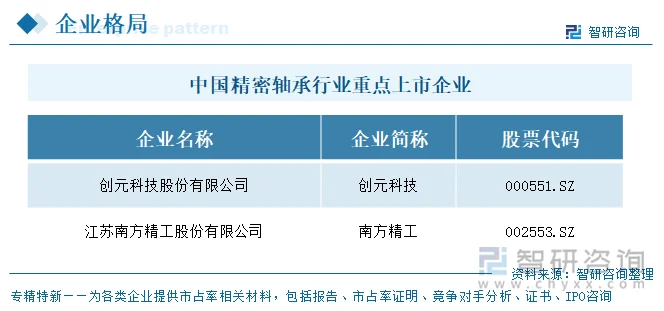
目前,中国精密轴承行业重点上市企业包括创元科技(000551.SZ)、南方精工(002553.SZ)、苏轴股份(430418.BJ)、国机精工(002046.SZ)、力星股份(300421.SZ)、五洲新春(603667.SH)、长盛轴承(300718.SZ)、龙溪股份(600592.SH)等。
二、企业基本信息
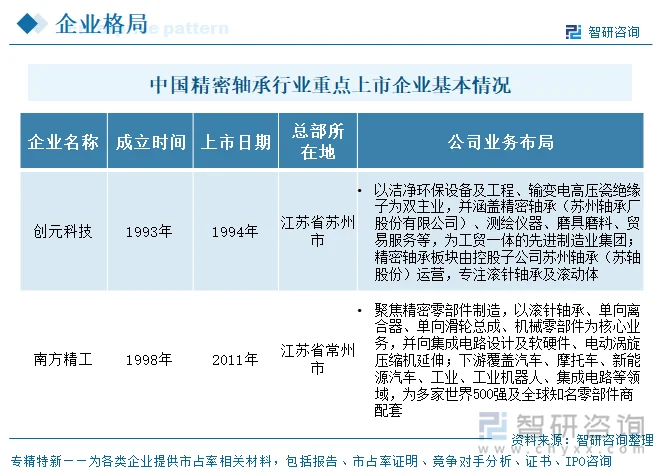
2家企业中,创元科技1993年成立、1994年上市,成立与上市均较早;南方精工1998年成立、2011年上市,成立与上市均较晚。业务布局上,两家均涉及精密轴承,但路径不同:创元科技以洁净环保设备及工程、输变电高压瓷绝缘子为双主业,并涵盖精密轴承、测绘仪器、磨具磨料等,为工贸一体的先进制造业集团,精密轴承由控股子公司苏州轴承(苏轴股份)运营;南方精工聚焦精密零部件制造,以滚针轴承、单向离合器、单向滑轮总成等为核心,并向集成电路设计及软硬件、电动涡旋压缩机延伸,下游覆盖汽车、新能源汽车、工业机器人等领域。整体来看,创元科技以多元主业协同见长,南方精工以精密零部件专业化与下游拓展为特色。
三、企业经营业绩
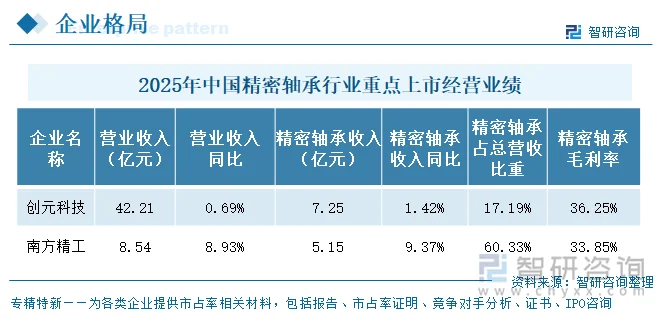
按2025年精密轴承营收规模,2家上市企业中,创元科技7.25亿元高于南方精工5.15亿元,约为其1.41倍,居样本首位。从营收依赖度看,两家分化显著:南方精工精密轴承占其营收60.33%,属高度依赖单一主业;创元科技仅占17.19%,洁净环保与输变电绝缘子双主业提供较强缓冲。依赖度差异决定了两家对轴承行业景气的敏感度截然不同。毛利率是分化最温和的指标:创元科技36.25%、南方精工33.85%,前者高约2.4个百分点,均处于30%以上的较高盈利区间。2025年呈现“量增价弱”的特征。
四、企业精密轴承产销量
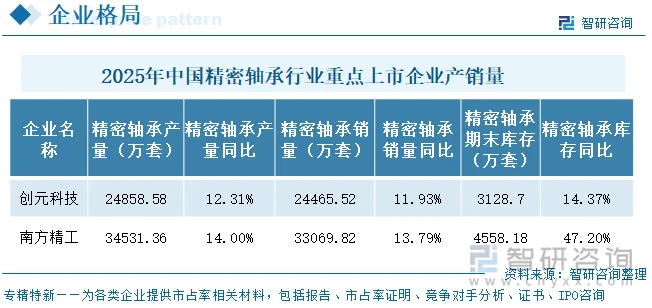
2025年两家精密轴承产销量同步增长,价格下行背景下产量仍逆势扩张,是供需矛盾与竞争加剧的核心信号:创元科技产量24,858.58万套(同比+12.31%)、销量24,465.52万套(同比+11.93%);南方精工产量34,531.36万套(同比+14.00%)、销量33,069.82万套(同比+13.79%)。即“量价背离”中量的一端持续走高。按产量绝对值排序,南方精工(约3.45亿套)高于创元科技(约2.49亿套),但创元科技精密轴承收入反而更高(7.25亿 vs 5.15亿)。这一反差反映二者产品结构与客户定位差异——苏轴以高附加值的滚针轴承及滚动体为主,南方精工以量大面广的滚针轴承为主、单价相对更低。
五、企业研发投入对比
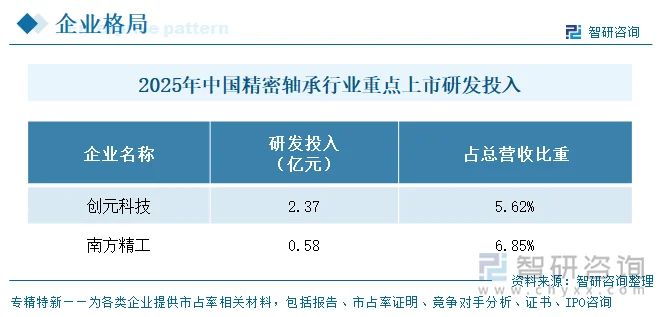
2025年2家企业研发投入金额上,绝对规模第一为创元科技(2.37亿元),约为南方精工(0.58亿元)的4.1倍,源于集团整体研发体量;但投入强度(占营业收入比重)第一为南方精工(6.85%),高于创元科技(5.62%),与其主业高度集中、以技术创新驱动差异化竞争的定位吻合。
六、企业发展规划
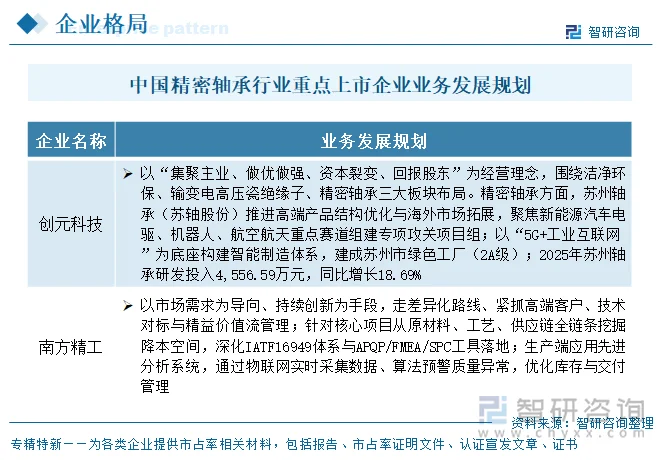
两家企业的发展规划可归纳为“做强精密轴承主业、卡位新兴赛道、精益运营降本”三条主线。高端化与国产化:创元科技苏州轴承推进高端产品结构优化与海外市场拓展,聚焦新能源汽车电驱、机器人、航空航天组建专项攻关项目组,多项关键产品进入量产;南方精工走差异化路线、紧抓高端客户与新兴赛道(新能源汽车、工业机器人、EMB),技术对标国际巨头。精益运营与降本:创元科技以“5G+工业互联网”构建智能制造体系、建成苏州市绿色工厂(2A级);南方精工深化IATF16949体系与APQP/FMEA/SPC工具落地,应用先进分析系统与物联网实时采集数据、算法预警质量异常,优化库存与交付管理。
七、精密轴承行业代表性上市企业—创元科技
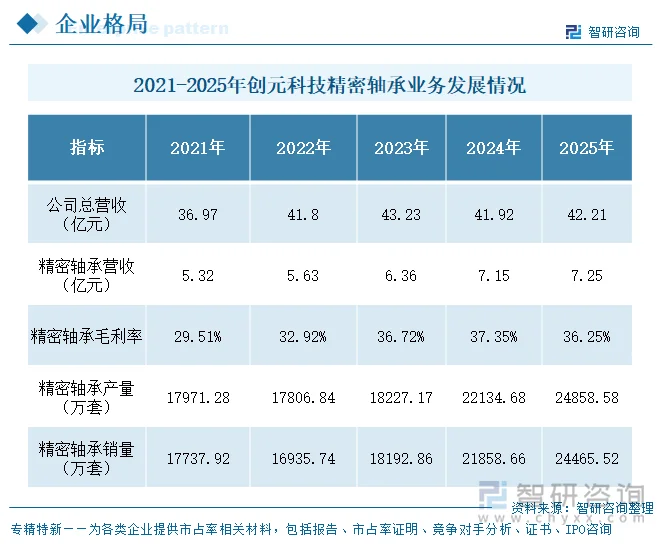
创元科技股份有限公司(000551)成立于1993年、1994年于深圳证券交易所上市,是工贸一体的先进制造业集团,以洁净环保设备及工程、输变电高压瓷绝缘子为双主业。其精密轴承业务由控股子公司苏州轴承厂股份有限公司(苏轴股份,北交所上市,920418)运营。苏州轴承深耕滚针轴承及滚动体六十余年,为国内滚针轴承细分行业头部企业、国家级专精特新“小巨人”,生产基地位于苏州,并设有德国子公司(Suzhou Bearing GmbH),客户深度绑定博世、博格华纳、采埃孚、麦格纳等全球顶级汽车零部件供应商,同时配套比亚迪、蔚来等国内主流新能源车企。经营业绩方面,创元科技精密轴承业务(即苏州轴承)营业收入由2021年的5.32亿元增长至2025年的7.25亿元,五年复合增长约8%;毛利率由2021年的29.51%提升至2024年的37.35%,2025年小幅回落至36.25%,整体处于30%以上的较高盈利区间,盈利韧性优于集团其他板块。产量由2021年的17,971.28万套增至2025年的24,858.58万套,销量由17,737.92万套增至24,465.52万套,产销同步扩张。在创元科技集团总营收约42亿元的规模中,精密轴承以约17%的占比贡献了稳定的高毛利来源,是集团穿越周期的重要“压舱石”。
更多行业分析详见智研咨询发布的《中国精密轴承行业市场现状分析及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国精密轴承行业市场现状分析及未来趋势研判报告
《2027-2033年中国精密轴承行业市场现状分析及未来趋势研判报告》共十一章,包含2022-2026年精密轴承行业各区域市场概况,精密轴承行业主要优势企业分析,2027-2033年中国精密轴承行业发展前景预测等内容。


 公众号
 小程序
 微信咨询