上市企业:继峰股份(603997.SH)、天成自控(603085.SH)、上海沿浦(605128.SH)、岱美股份(603730.SH)、申达股份(600626.SH)、宁波华翔(002048.SZ)、双林股份(300100.SZ)、均胜电子(600699.SH)等
相关企业:延锋国际座椅系统有限公司、长春富维安道拓汽车饰件系统有限公司、安道拓(重庆)汽车部件有限公司、广州安道拓汽车座椅有限公司、延锋(南京)座椅有限公司、江苏悦达延锋汽车部件有限公司、沈阳金杯李尔汽车座椅有限公司、恺博座椅机械部件有限公司、安道拓(南通)汽车零部件有限公司等
一、概述
乘用车座椅是为轿车、SUV等乘用车提供前后排座椅总成及核心零部件(调角器、滑轨、调高泵等)的产品,属于汽车内饰件与座椅系统,处于汽车产业链中游,下游直接面向整车制造厂(OEM)。按车型可分为轿车与SUV座椅,按动力可分为新能源与燃油车座椅,按功能可分为手动、电动与智能座椅。该行业具有显著的客户认证壁垒与同步开发特征:零部件企业需通过整车厂严格的资格认证并参与新车型1—3年的同步研发,一旦进入供应体系合作关系相对稳定。
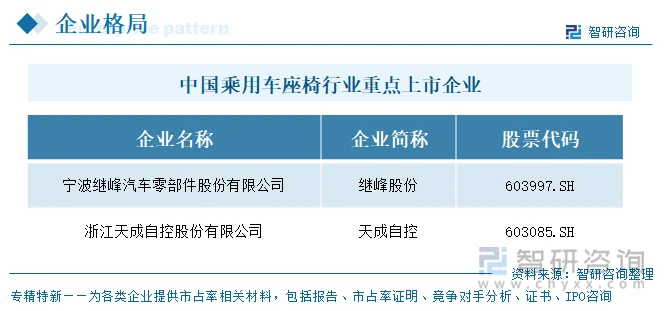
目前,中国乘用车座椅行业重点上市企业包括继峰股份(603997.SH)、天成自控(603085.SH)、上海沿浦(605128.SH)、岱美股份(603730.SH)、申达股份(600626.SH)、宁波华翔(002048.SZ)、双林股份(300100.SZ)、均胜电子(600699.SH)等。
二、企业基本信息对比
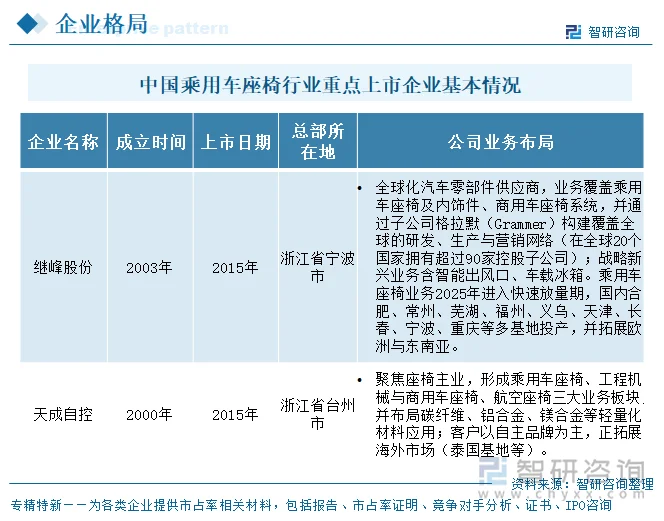
继峰股份2003年成立、2015年上市;天成自控2000年成立、2015年上市。两家均以座椅为核心:继峰股份覆盖乘用车座椅及内饰件、商用车座椅系统,通过子公司格拉默构建全球20国、超90家子公司的网络,乘用车座椅2025年快速放量;天成自控形成乘用车座椅、工程机械与商用车座椅、航空座椅三大板块,布局碳纤维、铝合金等轻量化材料,客户以自主品牌为主,正拓展泰国等海外市场。整体来看,继峰股份以全球化布局见长,天成自控以多品类与轻量化为特色。
三、企业经营业绩对比
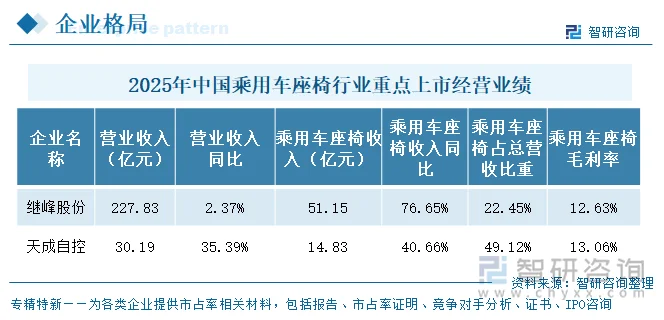
按2025年乘用车座椅营收规模,2家上市企业中,继峰股份以51.15亿元收入稳居第一,约为天成自控14.83亿元的3.4倍,且继峰同比增长76.65%、天成增长40.66%,两家均处于高速放量阶段,但继峰增速更快。从占总营收比重看,天成自控乘用车座椅占其营业总收入49.12%,业务依赖度接近五成、属高度依赖;继峰股份该业务占营业总收入22.45%,相对多元的业务结构使其对单一业务的依赖度中等。毛利率是分化最微妙的指标准:2025年天成自控乘用车座椅毛利率13.06%,略高于继峰股份的12.63%,两者均处于12%—13%的低位区间,差距仅0.43个百分点。继峰股份毛利率虽略低,但其乘用车座椅业务正处于规模快速扩张期(产量同比翻倍),规模效应尚未完全释放,随着产能利用率与自制率提升,盈利仍有改善空间;天成自控则因业务占比高,毛利率波动对整体盈利影响更大。
四、企业乘用车座椅产销量
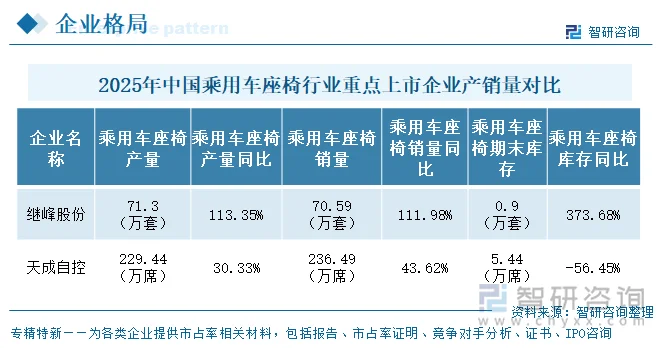
2025年乘用车座椅产销量方面,2家重点上市企业中,继峰股份乘用车座椅产量71.30万套、同比增长113.35%,销量70.59万套、同比增长111.98%,期末库存0.90万套、同比增长373.68%,呈现“量价齐升、销大于产、库存低”的特征,反映订单饱满、产能快速爬坡。天成自控乘用车座椅产量229.44万席、同比增长30.33%,销量236.49万席、同比增长43.62%,期末库存5.44万席、同比下降56.45%,呈现“去库存顺利、销量快于产量”的向好信号。从产销率与库存信号看,继峰股份销量与产量基本匹配(产销率约99%),期末库存仅0.90万套,说明新增产能被订单快速消化;天成自控销量(236.49万席)高于产量(229.44万席),期末库存同比大幅下降56.45%,表明在销量高增的同时有效消化了前期库存。
五、企业研发投入对比
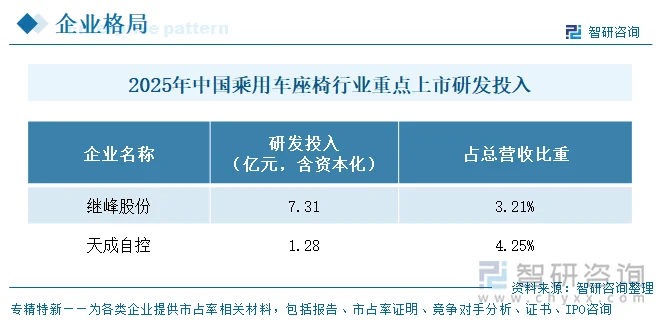
2025年2家企业研发投入金额上,继峰股份7.31亿元(含资本化),约为天成自控1.28亿元的5.7倍,与其营收体量相匹配,居首位;从投入强度(占营业收入比重)看,天成自控4.25%高于继峰股份3.21%,反居第一。这一“规模第一”与“强度第一”分属两家公司的格局,说明天成自控虽体量较小,但对研发的收入配比更重,反映出专业化聚焦型企业以技术投入支撑产品升级的诉求。
六、企业发展规划
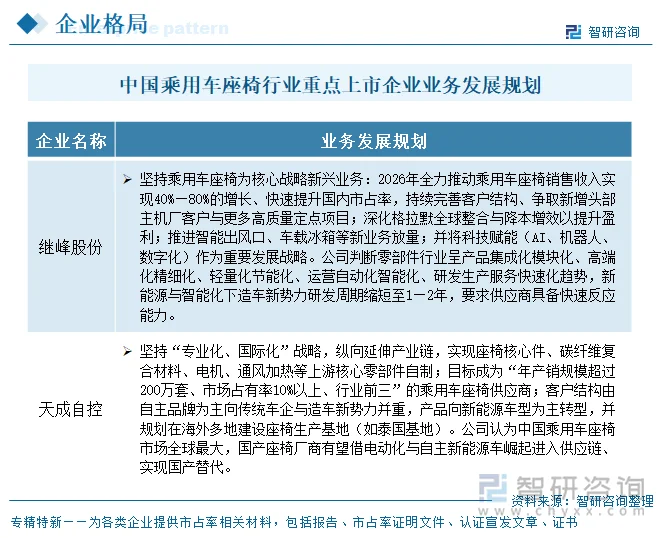
2家企业规划可归纳为两条主线:一是做强乘用车座椅主业、提升市占率,继峰股份提出2026年乘用车座椅销售收入增长40%—80%、快速提升国内市占率,并争取新增头部主机厂客户与高质量定点;天成自控设定“年产销超200万套、市占率10%以上、行业前三”目标,客户结构向传统车企与造车新势力并重。二是延链补链与科技赋能,继峰股份深化格拉默全球整合与降本增效,推进智能出风口、车载冰箱放量,并将AI、机器人、数字化作为重要战略;天成自控纵向延伸产业链,实现座椅核心件、碳纤维复合材料、电机等自制,并规划泰国等海外座椅生产基地。
七、乘用车座椅行业代表性上市企业—继峰股份
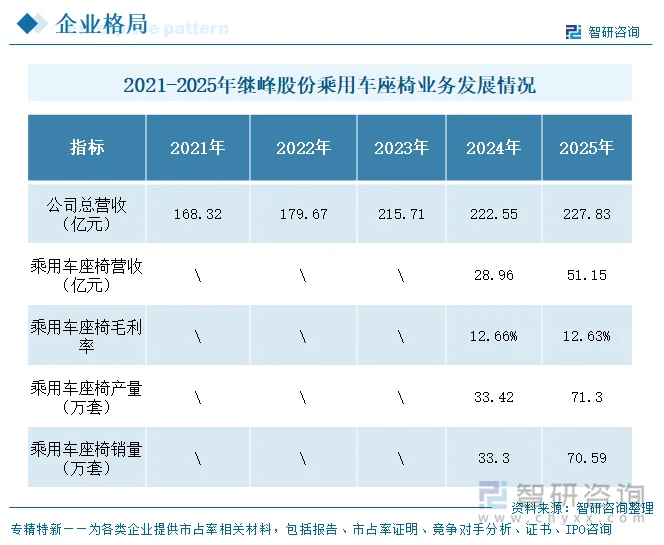
继峰股份(宁波继峰汽车零部件股份有限公司,603997)系在宁波继峰汽车零部件有限公司基础上于2011年11月4日整体变更设立,2015年3月2日在上海证券交易所主板挂牌上市,总部位于宁波市北仑区。公司是一家全球化汽车零部件供应商,2019年完成对德国格拉默(Grammer)的收购后,研发与全球网络能力显著提升,在全球20个国家拥有超过90家控股子公司,是商用车座椅系统行业标准的制定者与技术方案领导者,亦在乘用车头枕、扶手、中控系统等领域具国际领先优势。乘用车座椅是公司当前最核心的战略新兴业务。经营业绩方面,继峰股份总营收由2021年的168.32亿元稳步增至2025年的227.83亿元,五年增长约35%;乘用车座椅业务则经历了从“定点/量产前”到“规模放量”的跨越:2021—2022年业务尚处定点与量产准备阶段、年报未单列披露;2024年分产品表首次单列乘用车座椅,收入28.96亿元、毛利率12.66%;2025年收入进一步增至51.15亿元、毛利率12.63%,并据管理层讨论披露含座椅开发模具收入的业务口径达56.19亿元。毛利率在12.63%—12.66%区间保持平稳,随着产量由2024年的33.42万套跃升至2025年的71.30万套、规模效应显现,乘用车座椅业务2025年实现归母净利润约1.01亿元、同比大幅增长。整体看,继峰股份乘用车座椅正处于“订单积累—产能爬坡—盈利兑现”的上升通道,截至2025年末累计在手定点27个、全生命周期总销售额预计超千亿元,为后续规模经济奠定基础。
更多行业分析详见智研咨询发布的《中国乘用车座椅行业市场发展前景及投资风险评估报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国乘用车座椅行业市场发展前景及投资风险评估报告
《2027-2033年中国乘用车座椅行业市场发展前景及投资风险评估报告》共十七章,包含2027-2033年中国乘用车座椅行业投资战略研究,乘用车座椅市场投资预测及行业项目投资建议,乘用车座椅企业制定“十四五”发展战略研究分析等内容。


 公众号
 小程序
 微信咨询