上市企业:江苏神通(002438.SZ)、冠龙节能(301151.SZ)、纽威股份(603699.SH)、中核科技(000777.SZ)、川仪股份(603100.SH)、应流股份(603308.SH)、神开股份(002278.SZ)等
相关企业:远大阀门集团有限公司、超达阀门集团股份有限公司、上海阀门厂股份有限公司、江南阀门有限公司、北京市阀门总厂股份有限公司、江苏苏盐阀门机械有限公司、浙江迪艾智控科技股份有限公司、永一阀门集团有限公司、上海华通阀门有限公司等
一、概述
蝶阀是启闭件(蝶板)由阀杆带动,并绕阀杆的轴线做旋转运动的阀门;阀门则是流体控制系统的核心基础组件,通过调节流道截面积与介质流向,实现对介质压力、流量、温度等参数的精准控制。就品类划分看,按密封形式与连接方式列出软密封法兰蝶阀、对夹蝶阀、硬密封蝶阀。按工况与应用列出核级蝶阀、非核级蝶阀、大口径海水蝶阀、三偏心硬密封蝶阀、低扭矩中线蝶阀、LNG卸船用超低温切断蝶阀、高温高压临氢蝶阀以及半导体真空控压蝶阀。
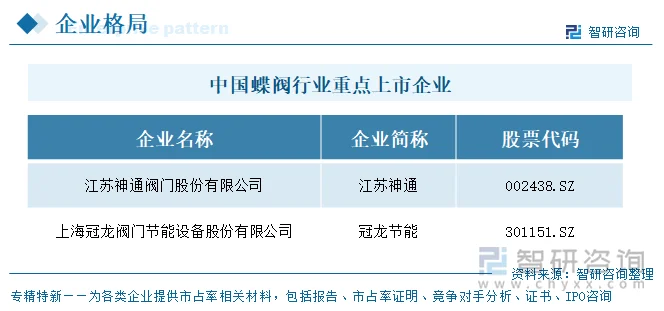
目前,中国蝶阀行业重点上市企业包括江苏神通(002438.SZ)、冠龙节能(301151.SZ)、纽威股份(603699.SH)、中核科技(000777.SZ)、川仪股份(603100.SH)、应流股份(603308.SH)、神开股份(002278.SZ)等。
二、企业基本信息
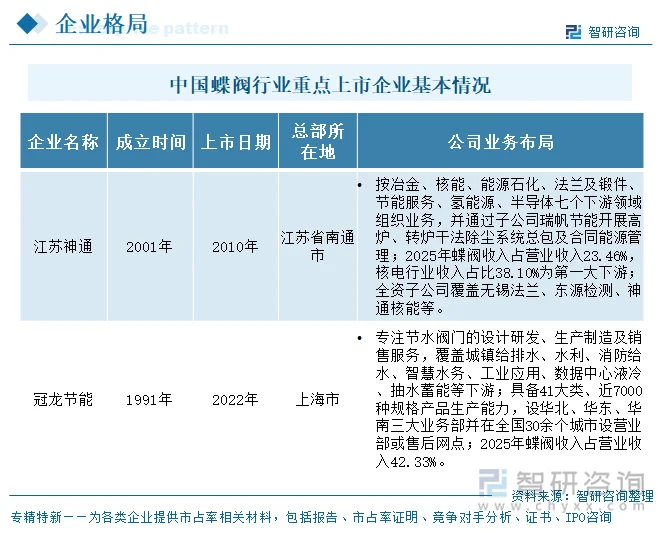
两家企业中,冠龙节能1991年成立、2022年上市,成立较早但上市较晚;江苏神通2001年成立、2010年上市,成立较晚但上市更早。业务布局上,两家均以阀门为核心,但路径不同:江苏神通按冶金、核能、能源石化、法兰锻件、节能服务、氢能源、半导体七个领域组织业务,2025年核电行业收入占比38.10%为第一大下游,蝶阀收入占23.46%;冠龙节能专注节水阀门,覆盖给排水、水利、消防、智慧水务、数据中心液冷、抽水蓄能等,具备41大类近7000种规格,蝶阀收入占42.33%。整体来看,江苏神通以核电等高端工业阀门多元布局见长,冠龙节能则以水务及节能阀门专业化见长。
三、企业代表性产品及业务模式
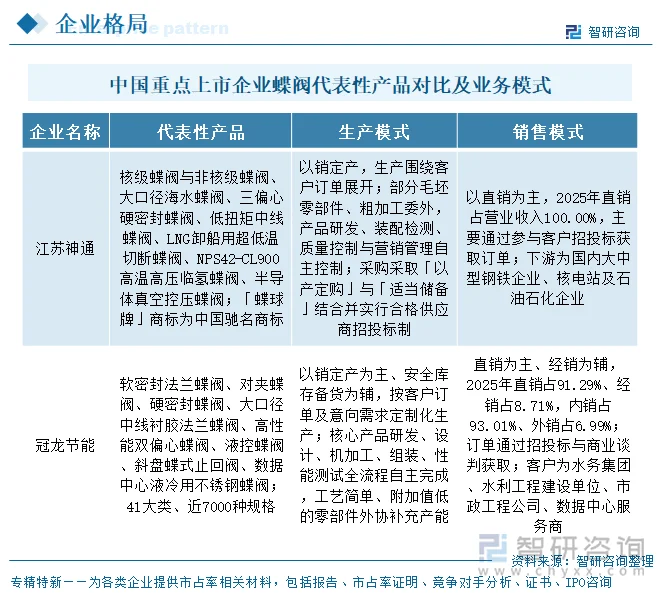
2025年2家蝶阀重点上市企业中,代表性产品可归为工况等级截然不同的两组。江苏神通的一组面向高温、高压、低温、强腐蚀与核安全级工况,年报列举核级蝶阀、大口径海水蝶阀、球形密封蝶阀、三偏心硬密封蝶阀、低扭矩中线蝶阀、LNG卸船用超低温切断蝶阀、NPS42-CL900高温高压临氢蝶阀及半导体真空控压蝶阀,其中「高性能蝶阀」采用双偏心结构、寿命次数超过300万次,「低扭矩中线蝶阀」寿命提高30%、流通能力提升15%、流阻系数降低10%;其「蝶球牌」商标被认定为中国驰名商标。冠龙节能的一组面向给排水低压水系统,按密封与连接方式分为软密封法兰蝶阀、对夹蝶阀、硬密封蝶阀,并延伸出大口径中线衬胶法兰蝶阀、液控蝶阀、高性能双偏心蝶阀与数据中心液冷用不锈钢蝶阀,整体具备41大类、近7000种规格产品的生产能力。
四、企业经营业绩
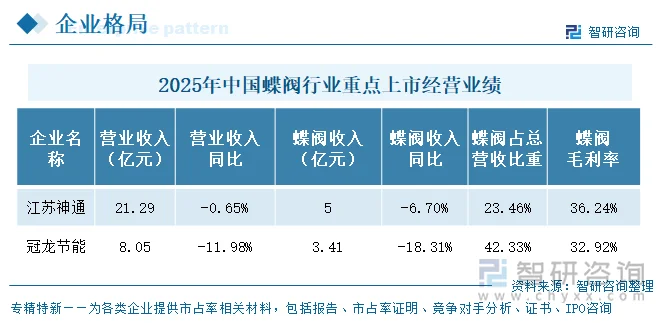
按2025年蝶阀营收规模,2家上市企业中,蝶阀业务收入排序与整体营收一致:江苏神通5亿元居首,冠龙节能3.41亿元次之,前者约为后者的1.5倍;两家同比分别下降6.70%与18.31%,冠龙节能的降幅是江苏神通的约2.7倍。以占总营业收入比重衡量依赖度,冠龙节能42.33%落入30%~60%的中度依赖区间,江苏神通23.46%属低于30%的低依赖区间。后者同时拥有法兰及锻件4.73亿元(占22.19%)、节能服务行业4.52亿元(占21.23%)与核电行业8.11亿元(分行业口径占38.10%),多品类与多下游结构对蝶阀收入下滑形成缓冲;前者蝶阀作为第一大单品,收入收缩对整体的传导更直接,这也是其整体营收降幅明显大于江苏神通的重要结构原因。
五、企业研发投入
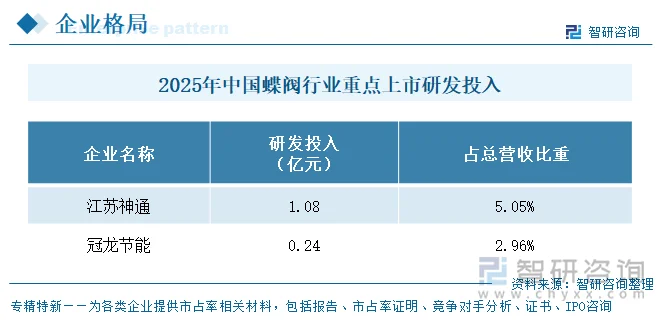
2025年研发投入绝对规模与投入强度的第一名均为江苏神通:研发投入合计1.08亿元、占营业收入5.05%,冠龙节能为0.24亿元、2.96%,前者绝对额约为后者的4.5倍,强度高出2.09个百分点。投入强度的差异与两家产品工况等级相匹配:核级、超低温、临氢与半导体真空蝶阀的验证周期与试验装置要求,明显高于给排水阀门的系列化优化。
六、企业发展规划
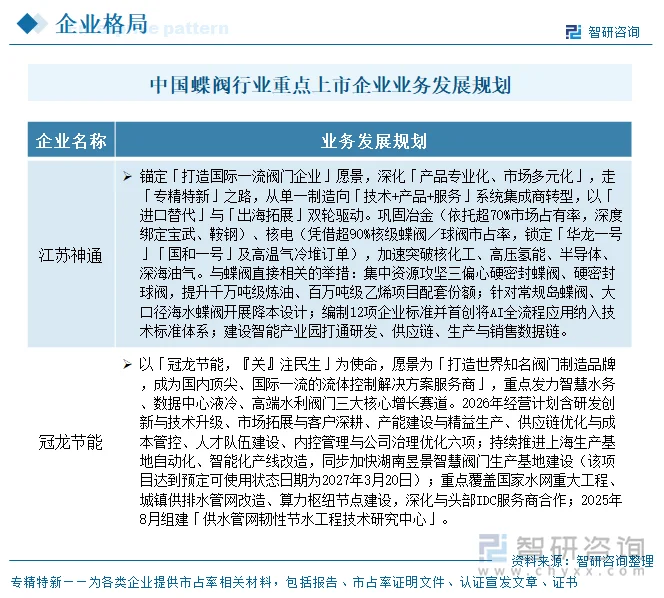
两家规划可归纳为三条主线:一是主业高端化与国产替代,江苏神通以“进口替代+出海拓展”双轮驱动,依托核电阀门高市占率锁定“华龙一号”等订单,攻坚三偏心硬密封蝶阀、硬密封球阀;冠龙节能聚焦智慧水务、数据中心液冷、高端水利阀门三大赛道。二是寻找第二曲线,江苏神通突破核化工、高压氢能、半导体及深海油气,半导体真空控压蝶阀已获批量订单;冠龙节能将不锈钢蝶阀导入数据中心液冷管路,深化与头部IDC合作。三是产能建设与智能化改造,江苏神通推进智能产业园建设并开展降本设计;冠龙节能推进上海产线自动化改造及湖南昱景智慧阀门基地建设。
七、蝶阀行业代表性上市企业—江苏神通
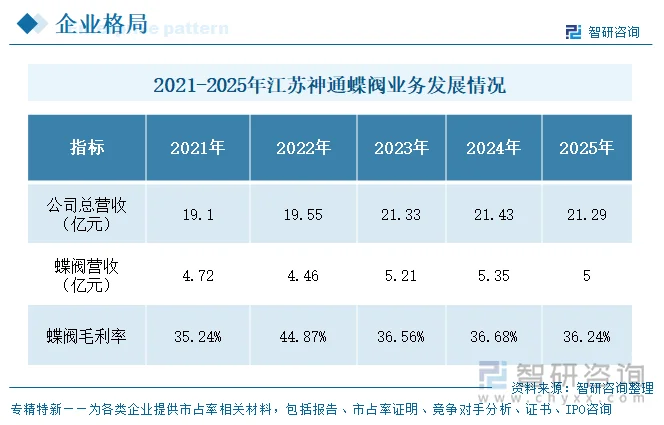
江苏神通成立于2001年,2010年6月在深圳证券交易所上市,股票代码002438,注册地及总部位于江苏省启东市,专业从事工业特种专用阀门的研发、生产和销售。基地布局以启东总部为核心,全资子公司无锡市法兰锻造有限公司形成年产1万吨大型特种法兰产能,瑞帆节能开展合同能源管理,东源检测建有最大检测口径达700毫米的阀门流量特性试验装置,神通核能于2023年7月取得民用核安全设备设计和制造许可证,并规划打造江苏神通海工阀门生产基地。经营业绩方面,2021—2025年公司总营业收入依次为19.10亿元、19.55亿元、21.33亿元、21.43亿元、21.29亿元,2021年同比增长20.45%、2023年增长9.10%,2024年增速放缓至0.48%,2025年转为下降0.65%,五年间规模整体抬升后进入平台期。蝶阀营业收入依次为4.72亿元、4.46亿元、5.21亿元、5.35亿元、5.00亿元,2024年达到区间高点5.35亿元,2025年同比下降6.70%;蝶阀毛利率依次为35.24%、44.87%、36.56%、36.68%、36.24%,除2022年显著冲高外,其余四年稳定在35.24%至36.68%的窄幅区间。就相对表现看,2025年其蝶阀收入5.00亿元高于冠龙节能的3.41亿元,毛利率36.24%高于32.92%,但蝶阀占总营收比重23.46%低于42.33%。
更多行业分析详见智研咨询发布的《中国蝶阀行业市场供需态势及投资前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国蝶阀行业市场供需态势及投资前景研判报告
《2027-2033年中国蝶阀行业市场供需态势及投资前景研判报告 》共十五章,包含中国蝶阀行业发展潜力评估及市场前景预判,中国蝶阀行业投资特性及投资机会分析,中国蝶阀行业投资策略与可持续发展建议等内容。


 公众号
 小程序
 微信咨询