


上市企业:海陆重工(002258.SZ)、*ST华西(002630.SZ)、西子洁能(002534.SZ)、华光环能(600475.SH)、东方电气(600875.SH)、上海电气(601727.SH)、兰石重装(603169.SH)、科新机电(300092.SZ)等
相关企业:哈尔滨锅炉厂有限责任公司、上海锅炉厂有限公司、东方电气集团东方锅炉股份有限公司、北京巴布科克·威尔科克斯有限公司、武汉锅炉股份有限公司、济南锅炉集团有限公司、太原锅炉集团有限公司、郑州锅炉股份有限公司、江联重工集团股份有限公司等
一、概述
锅炉及配套产品主要指电站锅炉、工业余热锅炉及配套辅机等非标大型热能动力设备,处于电力装备与节能环保产业链中游,下游覆盖钢铁、有色、焦化、石化、化工、电力、造纸等行业自备电厂及余热余能利用、热电联产、垃圾发电、污泥处理等节能环保场景。按产品类型可分为高效节能锅炉、洁净燃煤电站锅炉、余热锅炉(干熄焦、焦炉烟气、电炉、催化裂化、硫回收、煤化工等)、垃圾焚烧与生物质发电锅炉、特种锅炉及核电站常规岛设备等;按配套范围可分为锅炉本体与受压件(汽包、集箱、水冷壁、蛇形管等)及外包结构件。
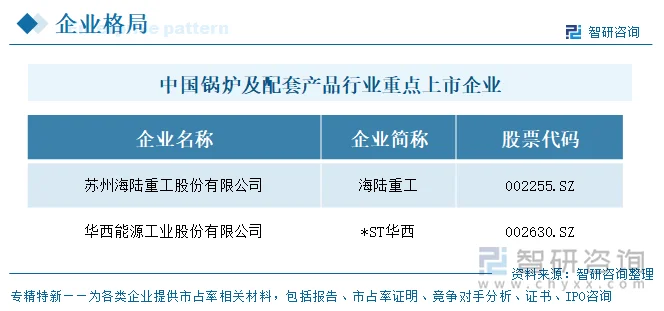
目前,中国锅炉及配套产品行业重点上市企业包括海陆重工(002258.SZ)、*ST华西(002630.SZ)、西子洁能(002534.SZ)、华光环能(600475.SH)、东方电气(600875.SH)、上海电气(601727.SH)、兰石重装(603169.SH)、科新机电(300092.SZ)等。
二、企业基本信息
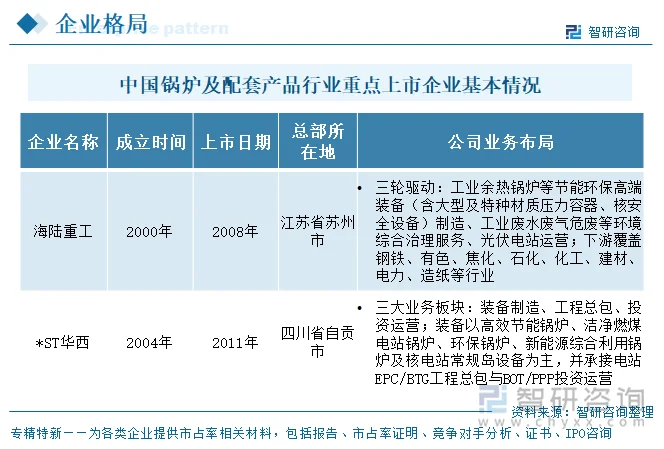
两家企业中,海陆重工2000年成立、2008年上市;*ST华西2004年成立、2011年上市。业务布局上,两家均涉及锅炉及节能环保装备:海陆重工形成节能环保高端装备制造、环境综合治理服务、光伏电站运营三轮驱动,下游覆盖钢铁、有色、石化、电力等行业;*ST华西形成装备制造、工程总包、投资运营三大板块,装备以高效节能锅炉、洁净燃煤电站锅炉及核电站常规岛设备为主,并承接电站EPC/BTG工程总包与BOT/PPP投资运营。整体来看,海陆重工以装备制造与环境治理多元布局见长,*ST华西以锅炉装备加工程总包为特色。
三、企业代表性产品对比及业务模式
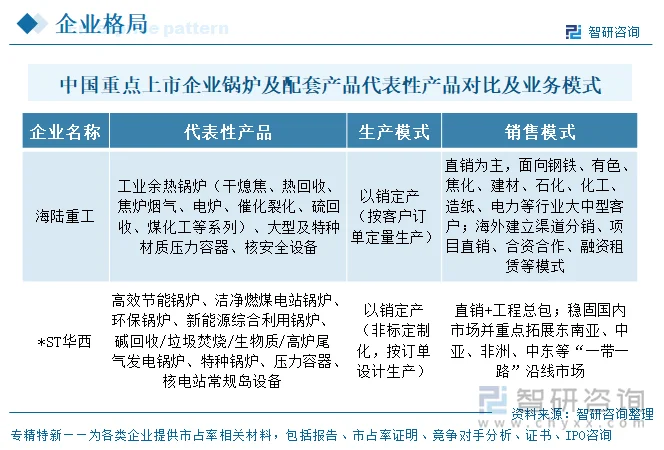
2025年2家锅炉及配套产品重点上市企业中,锅炉产品均为非标定制化大型设备,但细分定位不同。海陆重工以工业余热锅炉系列为核心,覆盖干熄焦、焦炉烟气、电炉、催化裂化、硫回收、煤化工等场景,并配套压力容器与核安全设备;*ST华西以高效节能锅炉、洁净燃煤电站锅炉、环保锅炉及新能源综合利用锅炉为主,并具备核电站常规岛重要设备制造能力。产销模式高度趋同:均采“以销定产、按订单设计生产”的非标定制化模式,完工产品基本无库存。销售端以直销为主,海陆重工面向钢铁、有色、焦化、石化、化工、电力、造纸等行业大中型客户,海外辅以渠道分销、项目直销、合资合作;*ST华西在直销之外更强调工程总包带动装备销售,并以老挝、伊拉克等“样板工程”撬动“一带一路”沿线订单。
四、企业经营业绩
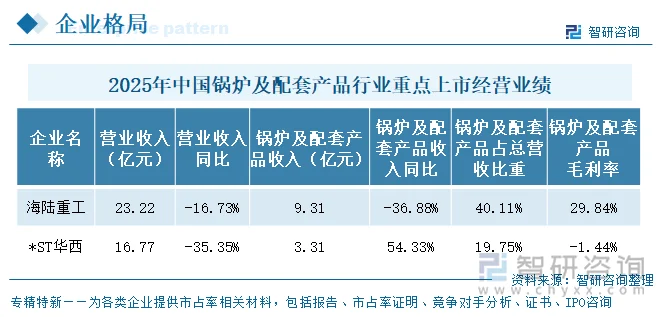
按2025年锅炉及配套产品营收规模,2家上市企业中,海陆重工以9.31亿元居首,占其总营收比重超过四成,但同比降幅超过三成六。*ST华西锅炉及配套产品收入3.31亿元,占总营收比重接近两成,同比实现超过五成的增长。从毛利率看,海陆重工为29.84%,明显高于*ST华西的-1.44%,后者该业务处于负毛利状态。整体来看,海陆重工锅炉业务规模与盈利质量均领先,但收入明显收缩;*ST华西该业务规模较小却保持较快增长,盈利端仍待修复,两家企业呈现“规模下滑与逆势扩张”的相反走势。
五、企业研发投入
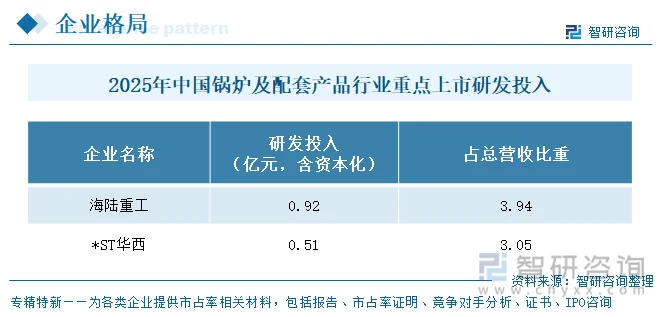
2025年2家企业研发投入金额上,海陆重工研发投入显著高于*ST华西:2021—2025年分别为1.55亿、1.00亿、1.16亿、1.17亿、0.92亿元,2025年同比下降约21.97%;*ST华西2025年研发投入0.51亿元。投入强度(占营收比重)方面,海陆重工由2021年的6.12%回落至2025年的3.94%,仍处于较高水平;*ST华西2025年占比3.05%。
六、企业发展规划
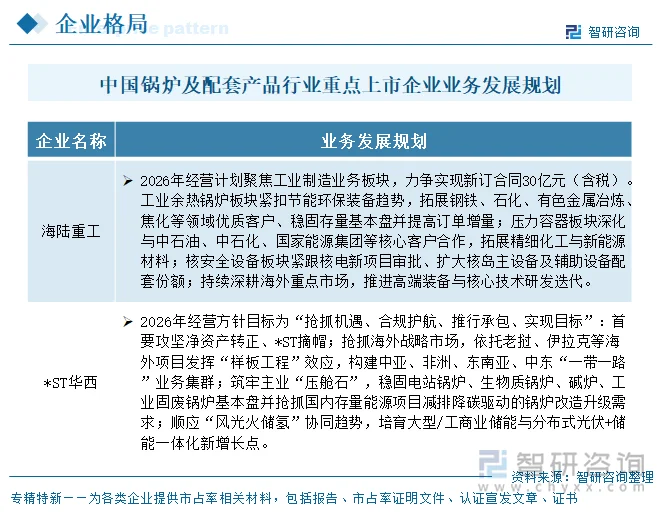
两家企业规划可归纳为三条主线。主线一“稳产提质、抢抓政策窗口”:海陆重工聚焦工业制造板块、力争新订合同30亿元(含税),*ST华西首要目标是攻坚净资产转正、*ST摘帽。主线二“海外‘一带一路’样板工程”:两家均将中亚、非洲、东南亚、中东列为集群重点,以老挝、伊拉克等已签项目发挥示范效应。主线三“绿色低碳与新能源延伸”:抢抓国内存量锅炉改造升级需求,并顺应“风光火储氢”协同布局储能与风光储一体化。
七、锅炉及配套产品行业代表性上市企业—海陆重工
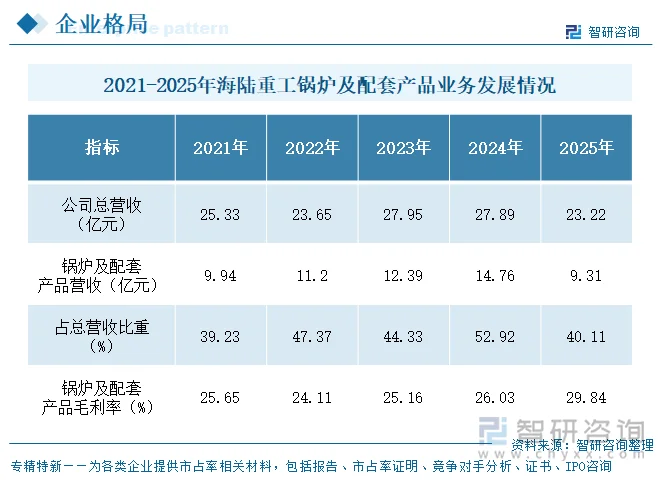
海陆重工(苏州海陆重工股份有限公司,2008年6月25日于深交所上市,成立于2000年1月18日)是本次对比中锅炉产品营收规模最大的企业。公司主营工业余热锅炉、大型及特种材质压力容器及核安全设备制造,并配套环境综合治理与光伏电站运营,持有A级锅炉及A1、A3级压力容器设计制造许可证、民用核安全设备制造许可证(2、3级)及ASME“S”“U”“U2”钢印,具备拓展海外市场的资质基础。2025年末公司在手订单中约20.20亿元预计于2026年确认收入,为次年业绩提供支撑。经营业绩方面,2021—2025年营业收入在23.22亿至27.95亿元间波动,2025年降至23.22亿元(-16.73%);“锅炉及相关配套产品”收入由2021年的9.94亿元波动上行至2024年的14.76亿元后,2025年回落至9.31亿元(-36.88%),占总营收比重在39.23%—52.92%之间。毛利率则逆势改善,由2021年的25.65%升至2025年的29.84%,五年高点出现在行业景气承压的2025年,体现其高附加值余热锅炉与核电配套业务的盈利韧性。2025年公司新签订单19.41亿元,低于年初“不低于28亿元”的经营目标,主因压力容器、核安全设备市场竞争激烈。
更多行业分析详见智研咨询发布的《中国锅炉制造行业市场发展规模及投资潜力研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。


 公众号
 小程序
 微信咨询



