内容概要:液压元件是装备制造领域刚需核心零部件,配套工程机械、矿山农机等设备,行业稳健增长。在传统制造升级、新兴市场基建与新能源装备需求带动下,全球市场稳步扩容,2024年规模331亿欧元,预计2025年同比增4.1%、2026年达365亿欧元;市场格局亚太领先,中国为亚太主要增量来源。国内液压行业2015-2021年持续景气,2022年受地产、工程机械下行影响有所回落,当前随下游回暖重回上升周期,规上企业总产值2024年为803亿元,预计2025年约822亿元、2026年至850亿元。
上市企业:恒立液压(601100)、艾迪精密(603638)、力克川(874321)、万通液压(830839)
相关企业:博世力士乐(BoschRexroth)、派克汉尼汾(ParkerHannifin)、伊顿(Eaton)、川崎重工(Kawasaki)、不二越(NACHI)、Danfoss(丹佛斯)、KYB(日本)
关键词:液压件行业产业链、液压件行业政策法规、液压件行业产值、液压件市场规模、液压件行业区域市场分布、液压件市场竞争格局、液压件行业发展趋势
一、液压件行业定义及分类
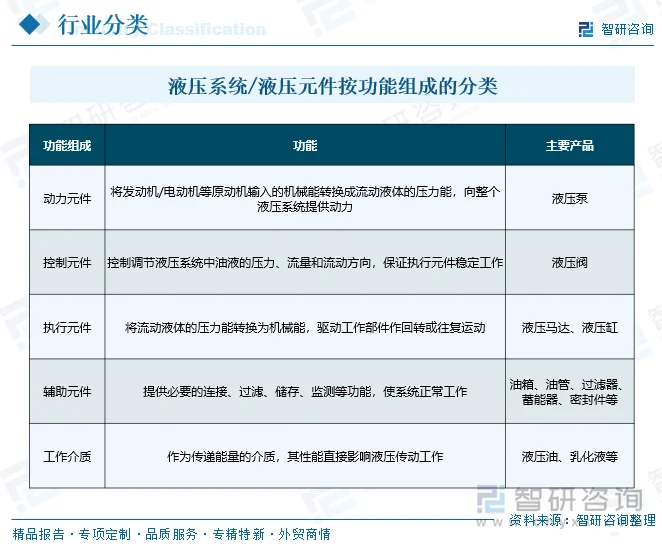
液压元件(液压件)属于装备制造核心基础零部件,行业发展受国家产业政策、环保政策等影响。液压系统是以液体为工作介质,依靠液体压力能进行能量转换、传递、控制和分配的装置总称;液压元件即构成液压系统的各类基础零部件。按国家统计局《国民经济行业分类》(GB/T4754-2017),行业属于“C34通用设备制造业”下的“C3444液压动力机械及元件制造”;按《战略性新兴产业分类(2018)》属于“高端装备制造产业”下“2.1.5智能关键基础零部件制造”中的“液压动力机械及元件制造”;按《产业结构调整指导目录(2024年)》,压力25兆帕以上液压马达、泵、控制阀和油缸被列为鼓励类。
二、液压件行业发展现状
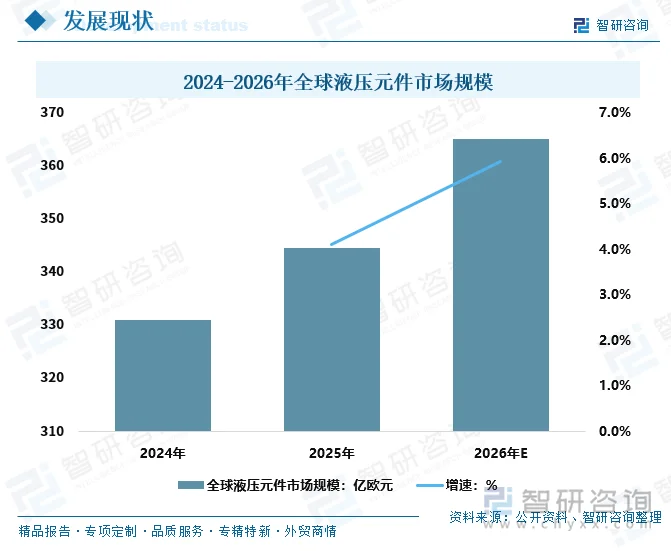
液压元件是装备制造业里不可或缺的核心基础零部件赛道,市场体量庞大。近年来,随着传统制造业存量升级、新兴市场基建推进及新能源装备需求爆发,全球液压元件市场保持稳步扩容。据中国液压气动密封件工业协会统计数据,2024年全球液压元件市场规模达到331亿欧元;2025年度全球液压元件行业同比增长4.1%;预计2026年有望达到365亿欧元。
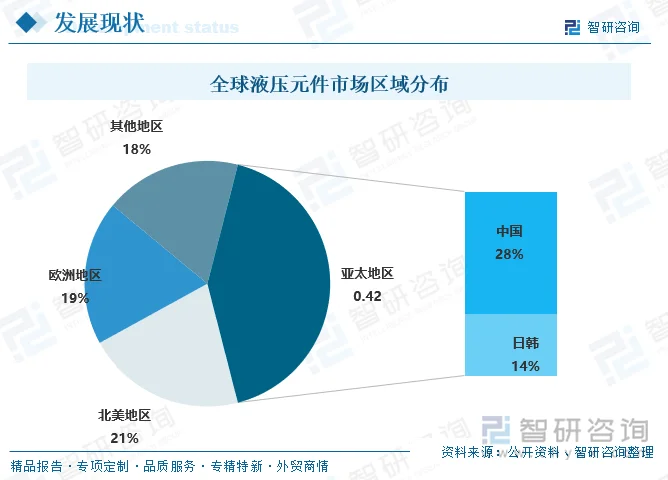
全球液压市场呈现亚太一家独大,北美、欧洲紧随其后,其余新兴市场补充的格局,区域分化特征明显。亚太是全球液压元件第一大市场,占全球市场近半份额,内部结构中中国占全球28%,日韩合计14%。中国是亚太市场最主要的增量来源。北美地区占全球21%,市场由美国主导,该区域市场特点是需求稳定、高端市场占比高。欧洲地区是老牌高端制造基地,占全球19%的份额。
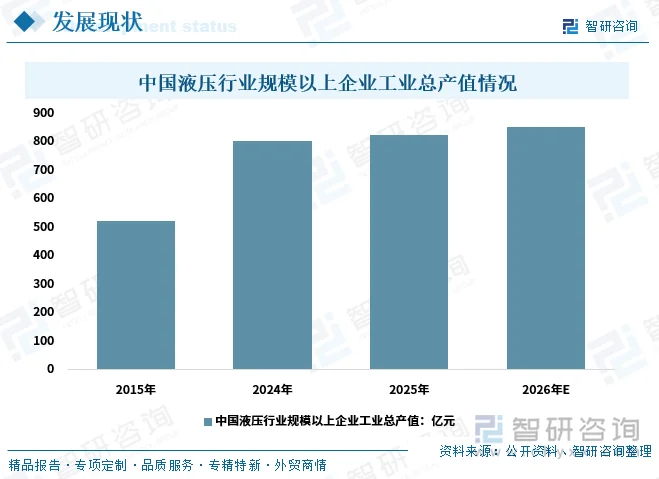
中国市场方面,液压元件作为工程机械、冶金、矿山、农业机械等设备的动力控制核心部件,下游装备产业的需求支撑行业长期发展,整体属于稳态成长的工业零部件行业,没有爆发式增长,但需求具备刚性。中国液压行业规模以上企业工业总产值由2015年的522亿元增长至2024年的803亿元,2015-2021年景气度持续提升;2022年起受房地产等周期行业投资放缓、工程机械下滑影响,市场规模有所回落,随着下游需求改善正进入景气周期。2025年中国液压行业规模以上企业工业总产值约为822亿元,预计2026年将达到850亿元。
相关报告:智研咨询发布的《中国液压件行业市场现状调查及发展前景研判报告》
三、液压件行业产业链
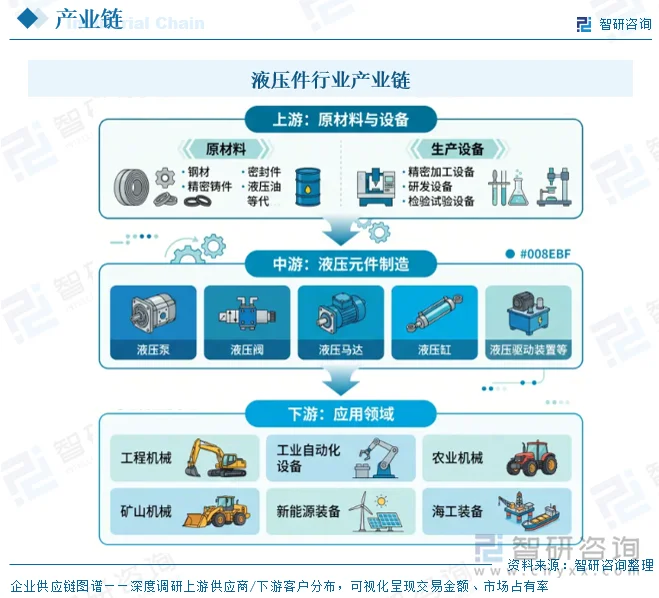
液压元件产业链呈“原材料与设备-元件制造-主机应用”三段式结构。上游主要包括原材料(钢材、精密铸件、密封件、液压油等)及生产设备(精密加工、研发、检验试验设备);中游为液压元件制造,液压技术作为中游制造中动力传输、转向控制及作业机具精准驱动的核心环节;下游为主机应用领域,主要包括工程机械、工业自动化设备、农业机械、矿山机械、新能源装备(风电/光伏)、海工装备等主机应用领域。
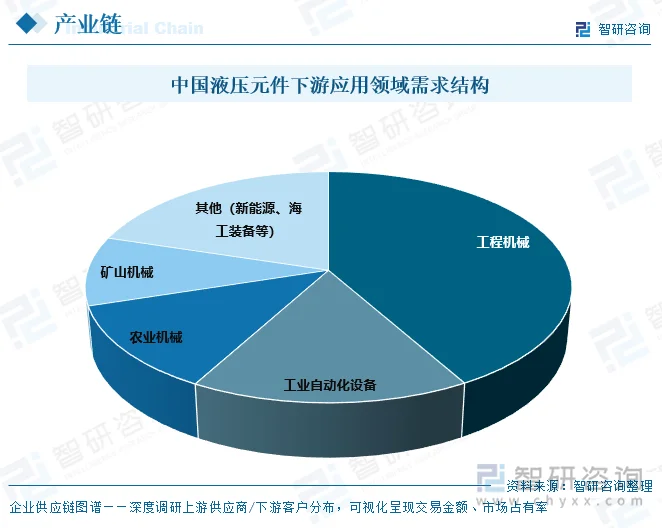
中国液压元件下游需求集中于工程机械、工业自动化设备、农业机械、矿山机械、新能源装备、海工装备等领域。工程机械领域占中国液压元件市场份额达41.8%,为最大需求领域(主要应用于挖掘机、装载机、起重机、盾构机等),受基建投资与更新换代驱动;工业自动化设备占比16.2%(机床、工业机器人等),农业机械占比12.1%,矿山机械占比9.7%。
四、液压件行业发展环境-政策法规
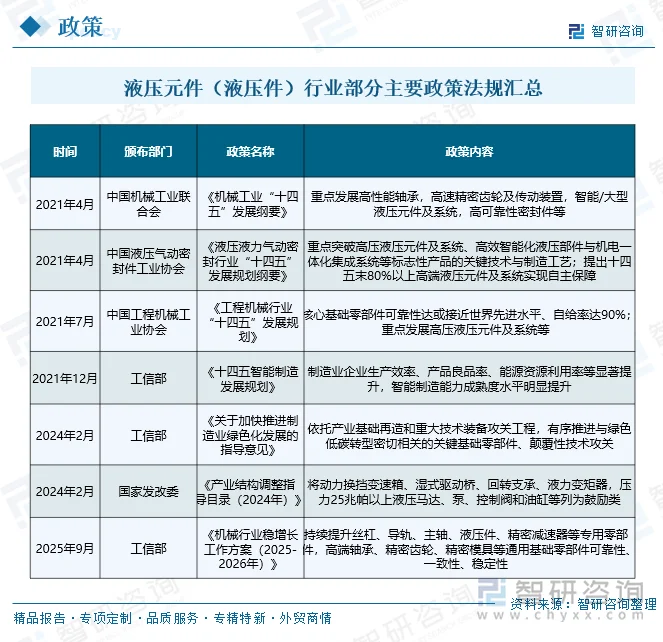
液压元件行业主管部门为国家发改委、工信部,全国性社团组织为中国工程机械工业协会、中国液压气动密封件工业协会。国家层面持续将高压液压元件列为鼓励类,并以“工业强基”“十四五”等专项规划推动高端元件自主保障。
五、液压件行业竞争格局
1、主要企业
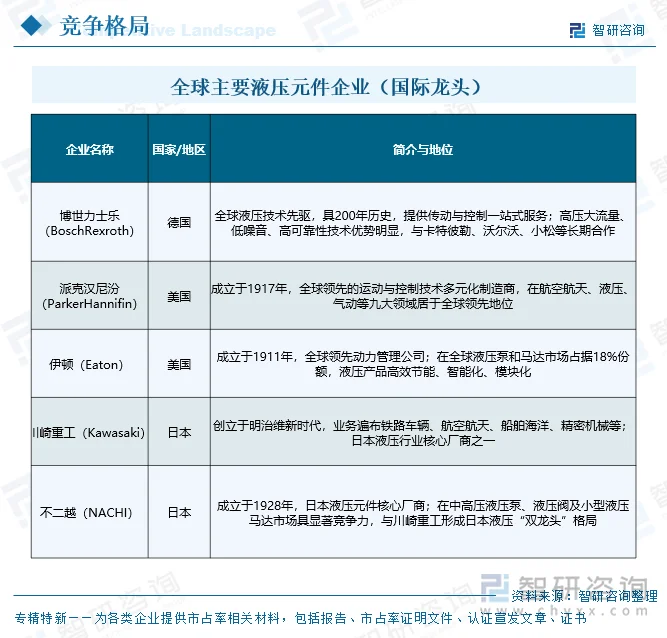
全球液压元件市场呈欧美日巨头垄断格局,国际巨头凭借百年技术沉淀、完善产品体系与全球服务网络实现高市场集中度(如伊顿在全球液压泵和马达市场占据18%份额);中国液压元件市场则呈清晰的分层化特征,按产品布局、研发能力、配套场景与规模实力分为四个梯队。
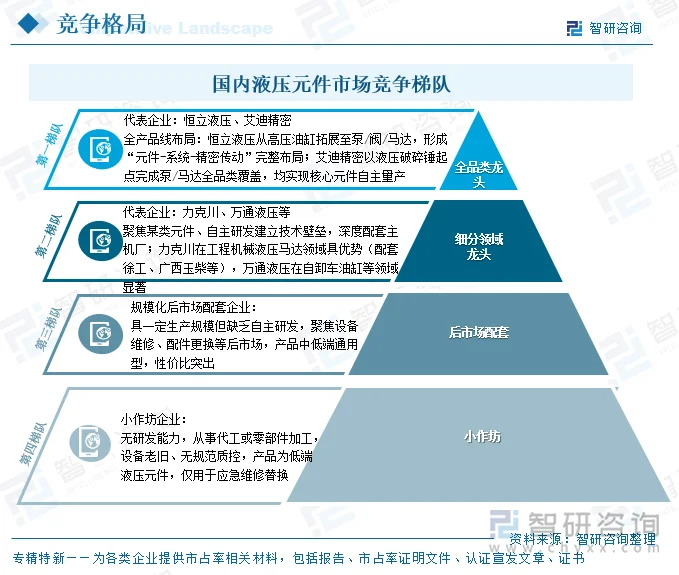
中国液压元件市场按企业层级分为四个梯队:第一梯队为全品类龙头(恒立液压、艾迪精密);第二梯队为细分领域龙头(如力克川在工程机械液压马达领域具优势、万通液压在专用油缸领域显著);第三梯队为规模化后市场配套企业;第四梯队为小作坊企业。
2、代表企业
1)、青岛力克川液压股份有限公司
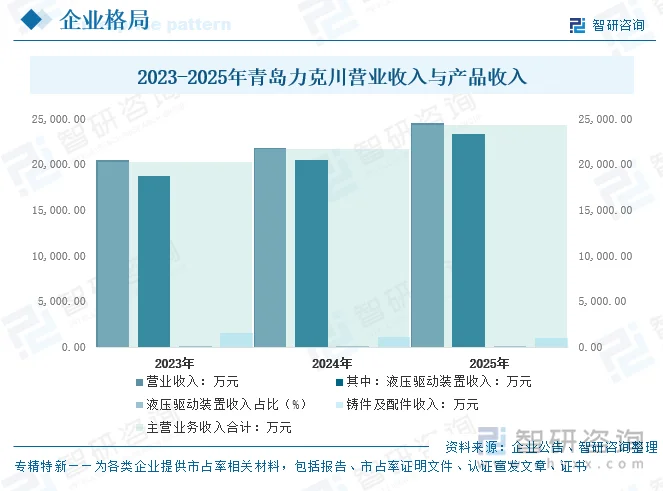
青岛力克川液压股份有限公司为国内知名的液压驱动装置专业制造商,产品涵盖液压行走装置、液压回转装置等,广泛应用于工程机械、矿山机械、高端农机、海工装备、新能源装备等领域;系国家级专精特新重点“小巨人”企业、工信部工业强基工程示范企业、国家高新技术企业,并参与起草多项国家/行业/团体标准。在总产能不扩张的基础上,2023-2025年青岛力克川实现产量、销量连续增长,产能利用率持续攀升至高位,产销率维持在优秀水平。2025年产能利用率已经高达94.51%。
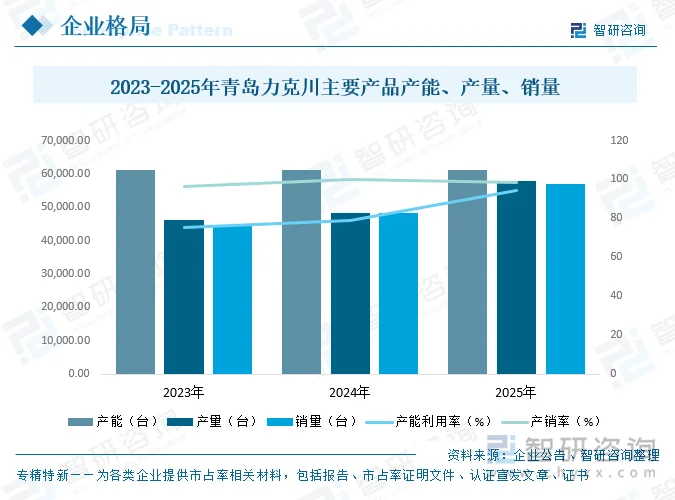
力克川营业收入由2023年的20,464.42万元增至2025年的24,540.05万元,三年增长约19.9%;其中液压驱动装置为主营核心,收入由2023年的18,793.98万元增至2025年的23,356.34万元(占比由92.37%升至95.85%),三年增长约24.3%,与产量、销量同步放量(产量三年+25.6%、销量三年+28.5%)相互印证,反映公司主业景气上行。
2)、江苏恒立液压股份有限公司
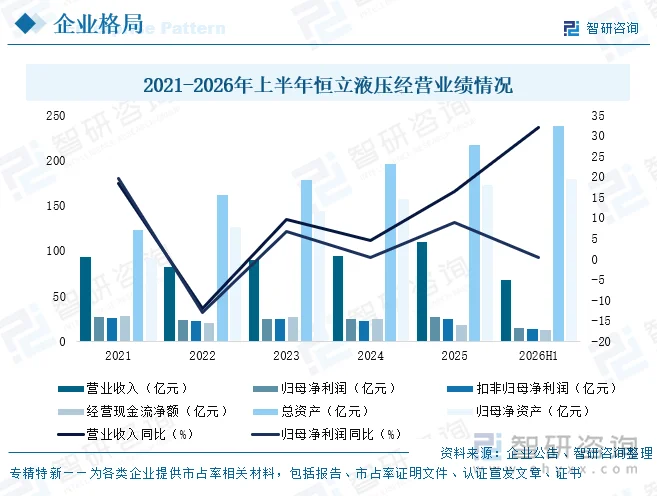
恒立液压是集高压油缸、液压泵/阀/马达、液压系统及精密铸件等高端液压基础零部件研发、制造、销售于一体的本土龙头企业,下游贯穿工程机械、盾构、海工、农机、新能源、工业自动化等高价值装备领域。2021-2025年,恒立液压营业收入由93.09亿元增长至109.41亿元,2025年首次突破百亿元、同比+16.52%;归母净利润由26.94亿元增至27.34亿元、同比+8.99%,创历史新高。期间受工程机械行业周期影响,2022年营收与净利阶段性回落,2023年起随景气回升稳步修复,2025年呈“量价齐升”态势。2026年上半年延续增长,营收68.33亿元(同比+32.13%)、归母净利润14.36亿元。
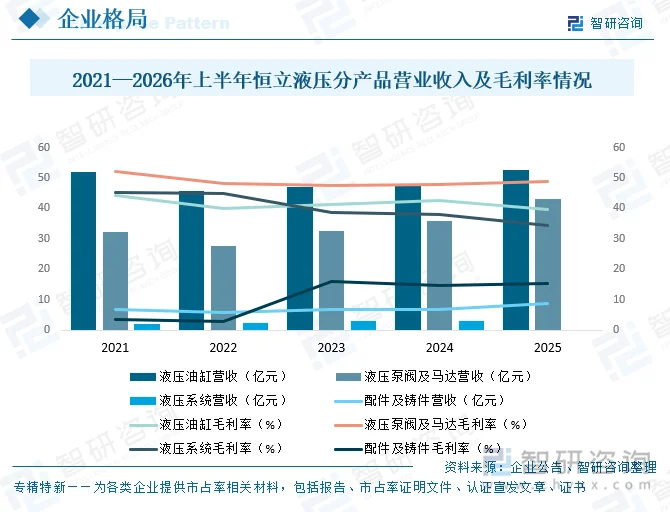
分产品看,液压油缸与液压泵阀及马达构成恒立液压收入核心:2025年液压油缸收入52.54亿元(毛利率39.71%)、液压泵阀及马达43.26亿元(毛利率48.83%),二者合计占比约87%;液压系统与配件及铸件稳步增长。泵阀及马达毛利率长期高于油缸,反映国产替代高端品种盈利弹性。
六、液压件行业发展趋势
液压元件行业正从“依赖进口、中低端为主”向“高端自主、智能集成、全球出海”转型。在政策推动高端元件自主保障、下游工程机械/矿山/农机/新能源需求复苏、以及数字化智能化技术渗透的多重驱动下,行业逻辑由“规模扩张”转向“自主可控+价值提升”并重。
1、本土化与自主保障:高端元件加速进口替代
我国液压技术起步晚、长期依赖进口;《液压行业“十四五”规划纲要》提出十四五末80%以上高端液压元件及系统实现自主保障,政策支持本土企业提升工艺与技术,国产份额持续提升。
2、数字化与智能化:从孤立执行件走向智能集成单元
未来液压元件集成传感与通信功能,向“马达+减速机+传感器+控制器”一体化演进;内置多维度传感器实现工况采集与负载自适应,能耗降低10%以上、操控精度提升至0.1r/min级别,适配微型、无人、深海等场景。
3、可靠性提升:结构优化与精密制造并举
针对国产元件长期稳定性不高、寿命短的问题,行业围绕结构优化、材料革新、精密制造开展攻关,延长寿命、提升复杂工况适配能力,是贯穿长期的核心趋势。
4、出口与出海:全球基建与一带一路打开增量
全球基建需求复苏、产业链成熟、一带一路深度融合,为国产液压元件出海创造有利环境;依托完整产业链与高性价比,海外市场成为行业增长的重要发力点。
5、机遇与挑战:政策红利与高端短板并存
机遇:国家政策支持、企业发展空间广阔、出口潜力释放;挑战:国际巨头占据高端市场、国内低端竞争激烈、技术研发与复合型人才培养压力大。
总结来看,液压元件行业在政策强力支持与下游需求复苏的双重驱动下,核心趋势为高端元件自主保障(本土化)、智能集成(数字化)、可靠性提升与全球出海并举。能够突破高压大流量、低噪音、高可靠性技术瓶颈,并实现“元件-系统-服务”一体化与全球化的企业,将在行业由中低端向高端跃迁的新周期中占据有利位置。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国液压件行业市场现状调查及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国液压件行业市场现状调查及发展前景研判报告
《2027-2033年中国液压件行业市场现状调查及发展前景研判报告》共十一章,包含中国液压件行业政策环境/PEST/SWOT,中国液压件行业发展潜力及前景展望,中国液压件行业发展机遇及策略建议等内容。


 公众号
 小程序
 微信咨询