


上市企业:颀中科技(688352.SH)、汇成股份(688403.SH)、晶方科技(603005.SH)、通富微电(002156.SZ)、长电科技(600584.SH)、华天科技(002185.SZ)、盛合晶微(688820.SH)、大港股份(002077.SZ)等
相关企业:合肥通富微电子有限公司、深圳微见先进封装技术股份有限公司、江苏芯德半导体科技股份有限公司、合肥矽迈微电子科技有限公司、苏州韬盛电子科技有限公司、联合微电子中心有限责任公司、上海郑隆芯创微电子有限公司、台积电(南京)有限公司等
一、概述
显示驱动芯片(DDIC)是显示面板的核心控制元件,通过电信号向面板发送驱动信号与数据,控制屏幕亮度与色彩呈现,主要应用于LCD、OLED等显示面板,终端覆盖智能手机、高清电视、笔记本电脑、平板电脑、智能穿戴及车载电子等。显示驱动芯片封测是集成电路封装测试业的重要细分,处于半导体产业链中下游,属于先进封装范畴——业界以是否采用引线焊接区分传统封装与先进封装,先进封装以凸块(Bump)等键合方式实现电气连接。
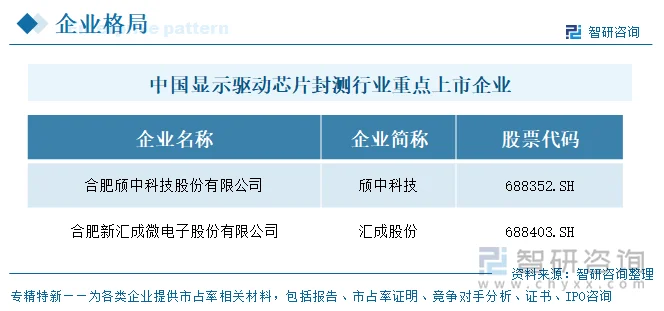
目前,中国显示驱动芯片封测行业重点上市企业包括颀中科技(688352.SH)、汇成股份(688403.SH)、晶方科技(603005.SH)、通富微电(002156.SZ)、长电科技(600584.SH)、华天科技(002185.SZ)、盛合晶微(688820.SH)、大港股份(002077.SZ)等。
二、企业基本信息对比
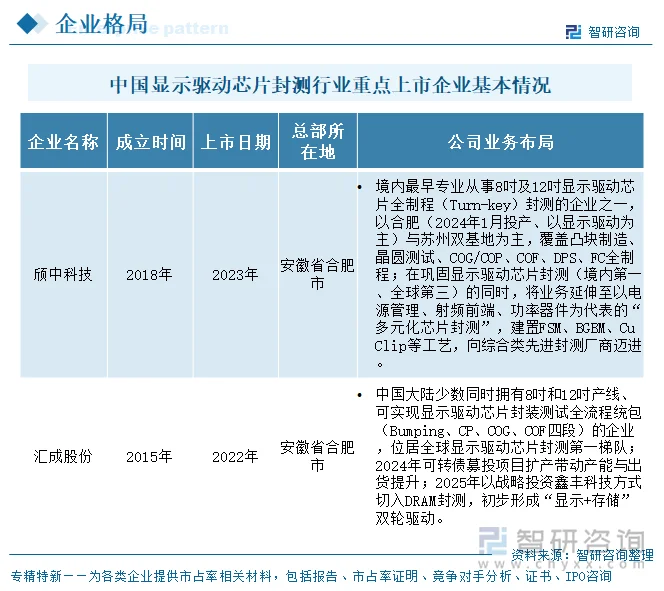
两家企业中,汇成股份2015年成立、2022年上市;颀中科技2018年成立、2023年上市。业务布局上,两家均以显示驱动芯片封测为核心:颀中科技以合肥、苏州双基地为主,覆盖凸块制造、晶圆测试、COG/COP、COF等全制程,显示驱动封测境内第一、全球第三,并向电源管理、射频前端、功率器件等多元封测延伸;汇成股份拥有8吋和12吋产线,实现Bumping、CP、COG、COF全流程统包,位居全球第一梯队,2025年战略投资鑫丰科技切入DRAM封测,形成“显示+存储”双轮驱动。整体来看,颀中科技向综合封测延伸,汇成股份以显示+存储双轮驱动。
三、企业经营业绩对比
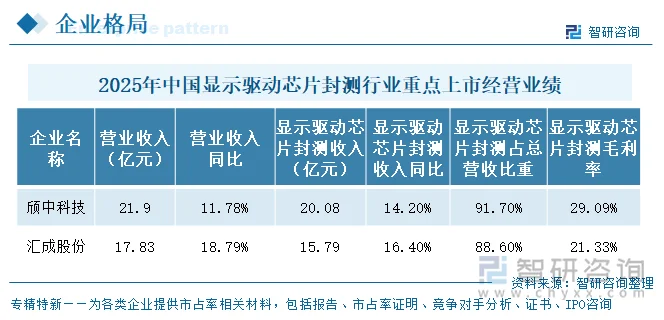
2025年显示驱动芯片封测业务营收规模方面,颀中科技以20.08亿元居首,占其总营收比重超过九成,同比实现超过一成的增长。汇成股份该业务收入15.79亿元,占总营收比重接近九成,同比增速略高于颀中科技。从毛利率看,颀中科技为29.09%,明显高于汇成股份的21.33%,盈利质量相对占优。整体来看,两家企业该业务占总营收比重均接近或超过九成,主业聚焦度都很高;颀中科技胜在规模与毛利率,汇成股份则在营收及该业务增速上略快,两家企业在同一赛道上的竞争位势较为接近。
四、企业显示驱动芯片封测产销量
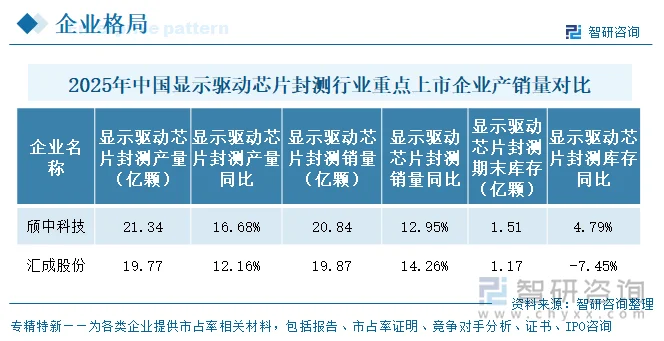
2025年显示驱动芯片封测产销量方面,颀中科技产量21.34亿颗,同比增长16.68%;销量20.84亿颗,同比增长12.95%;期末库存1.51亿颗,同比增长4.79%,产销率约97.7%,库存小幅累积。汇成股份产量19.77亿颗,同比增长12.16%;销量19.87亿颗,同比增长14.26%;期末库存1.17亿颗,同比下降7.45%,销量略高于产量,去库存特征明显。两家企业整体产销量均实现正增长,颀中科技规模略大,汇成股份产销衔接更顺畅。
五、企业研发投入对比
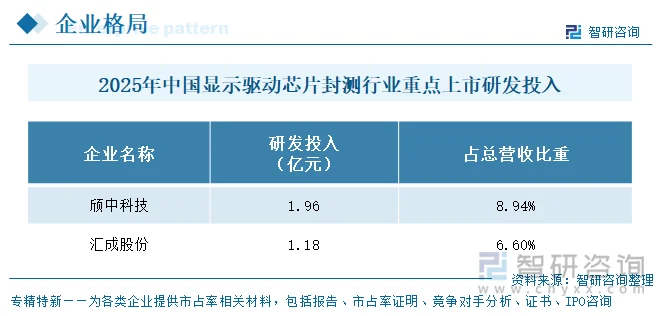
2025年2家企业研发投入金额上,颀中科技持续加码,由2023年的1.06亿元增至2025年的1.96亿元,三年累计增长约84%,2025年以1.96亿元居两家之首;汇成股份2025年研发投入1.18亿元,首次突破亿元、同比增长31.63%。投入强度方面,颀中科技研发投入占营业收入比重由6.52%逐年提升至8.94%,高于汇成股份2025年的6.60%约2.3个百分点;汇成股份占比同比提升0.64个百分点至6.60%。
六、企业发展规划
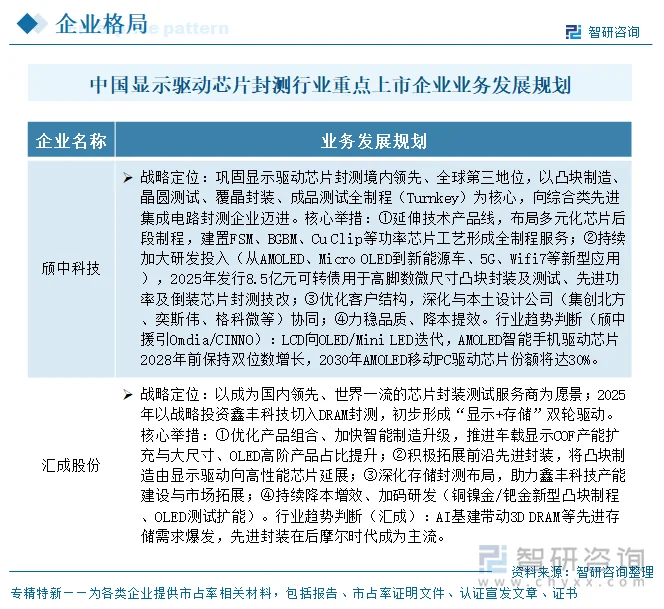
两家公司的发展规划可归纳为四条主线。其一,做强显示驱动主业、巩固龙头地位:颀中科技锚定境内第一、全球第三的显示驱动封测地位,汇成股份依托8吋及12吋全流程统包能力巩固第一梯队。其二,延链补链、寻找第二曲线:颀中科技向电源管理、射频前端、功率器件等“多元化芯片封测”延伸,建置FSM、BGBM、Cu Clip等功率芯片工艺;汇成股份2025年以战略投资鑫丰科技切入DRAM封测,形成“显示+存储”双轮驱动。其三,结构优化与精益运营:两家均推进车载显示、大尺寸与OLED高阶产品占比提升,加快智能制造与降本增效。其四,持续加码研发:颀中科技2025年发行8.5亿元可转债投向高脚数微尺寸凸块封装及测试、先进功率及倒装芯片封测技改;汇成股份围绕铜镍金、钯金新型凸块制程与OLED测试扩能。
七、显示驱动芯片封测行业代表性上市企业—颀中科技
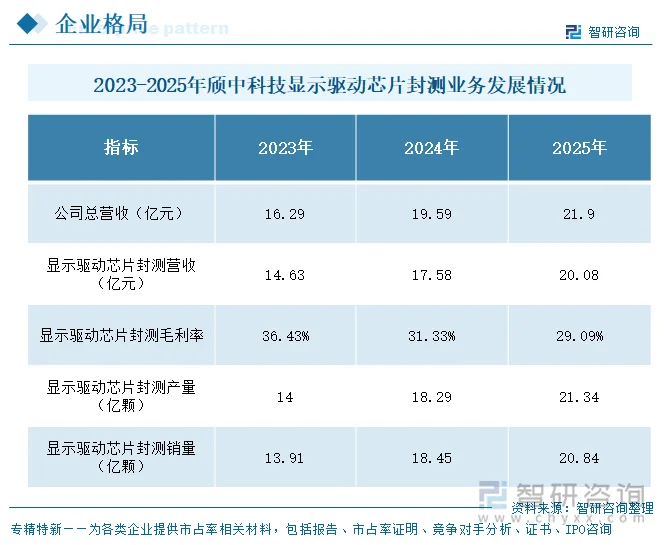
颀中科技(688352)深耕集成电路先进封装测试二十余年,前身苏州颀中成立于2004年,为境内最早实现显示驱动芯片全制程封测能力的企业之一,2023年于科创板上市,总部注册于合肥新站区综合保税区、运营重心在苏州工业园区。公司掌握以凸块制造(Bumping)和覆晶封装(FC)为核心的先进封装技术,具备业内最先进28nm制程显示驱动芯片的封测量产能力,在微细间距金凸块、铜镍金凸块、125mm大版面覆晶封装、高稳定性晶圆研磨切割等环节拥有自主知识产权,常年保持境内显示驱动芯片封测收入规模第一、全球第三的行业地位。2025年,公司显示驱动芯片封测业务销售收入20.08亿元、销量20.84亿颗。经营业绩方面,2023—2025年颀中科技总营收由16.29亿元增至21.90亿元,年均复合增速约16%;显示驱动芯片封测收入由14.63亿元增至20.08亿元,但毛利率由36.43%连续三年回落至29.09%,累计下降7.34个百分点,主要系合肥先进封装测试生产基地2024年投产带来折旧费用增加及股权激励产生的人工费用上升,而非单价层面的趋势性恶化——其毛利率仍显著高于同业汇成股份(21.33%)。受毛利率下行与费用上升影响,归母净利润由3.72亿元降至2.66亿元,同比分别下降15.71%、15.16%,扣非净利润走势相近。产量与销量三年同步扩张,产销率维持99%以上,体现订单与产能的良性匹配。在行业层面,颀中科技以更高的收入规模、毛利水平与研发投入强度(2025年占比8.94%)巩固了境内龙头地位,并通过布局多元化芯片(电源管理、射频前端、功率器件)全制程积极培育第二增长曲线。
更多行业分析详见智研咨询发布的《中国显示驱动芯片封测行业市场现状调查及发展战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国显示驱动芯片封测行业市场现状调查及发展战略研判报告
《2027-2033年中国显示驱动芯片封测行业市场现状调查及发展战略研判报告 》共十四章,包含2027-2033年显示驱动芯片封测行业投资机会与风险,显示驱动芯片封测行业投资战略研究,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询



