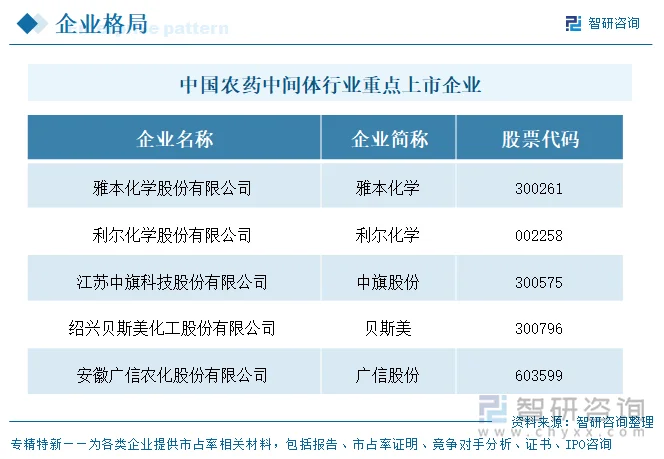
上市企业:雅本化学(300261)、利尔化学(002258)、中旗股份(300575)、贝斯美(300796)、广信股份(603599)等
相关企业:山东汇盟生物科技股份有限公司、江苏佳禾化工有限公司、江苏正丹农化有限公司、浙江皇马尚宜新材料有限公司、山东鲁西农药化工有限公司、河北昊阳化工有限公司、江苏优士化学有限公司、山东新和成药业有限公司、南通泰禾化工股份有限公司、浙江捷马化工股份有限公司等
一、概述
农药中间体是农药原药合成过程中所需的关键化工原料或中间产物,处于农化产业链中上游,承接基础化工原料与农药原药、制剂环节。按化学结构可分为氯代吡啶类、咪唑类、光气化中间体、芳胺类及二甲戊灵配套中间体等品类;按用途则服务于除草剂、杀虫剂、杀菌剂三大农药谱系。本次对比选取五家在年报中披露农药中间体相关业务的A股上市公司——雅本化学、利尔化学、中旗股份、贝斯美与广信股份,覆盖华东(江苏、浙江)、西南(四川)、安徽等农药产业集聚区,呈现“专业化中间体配套商”与“原药—中间体一体化平台”两类形态。
样本公司上市地分布为:上交所主板1家(广信股份),深交所4家(雅本化学、利尔化学、中旗股份、贝斯美,均为创业板或原中小板)。五家中四家单列“农药中间体”分产品科目,仅广信股份以“农药中间体及其他产品”合并口径列示、未拆出纯中间体;整体上行业仍处于景气磨底阶段,向高端品类与一体化配套集中。
二、企业基本情况及业务布局
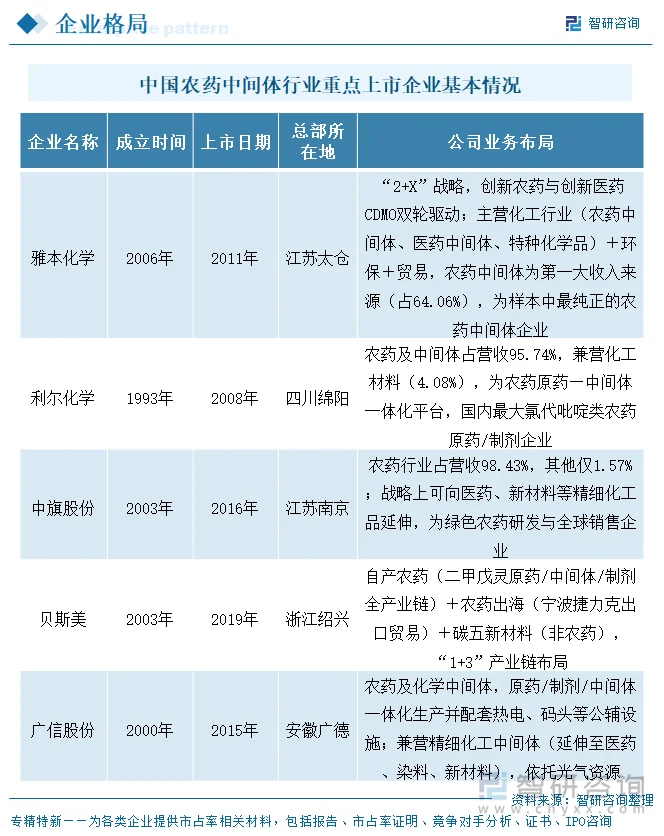
从成立时间看,广信股份最早可追溯至2000年有限公司前身,利尔化学1993年发起设立,为样本中可追溯最早的发起设立年份;中旗股份、贝斯美均于2003年设立,雅本化学前身成立于2003年、股份公司2006年设立。上市节奏方面,利尔化学(2008年)、广信股份(2015年)间隔较长,雅本化学股份公司设立后次年即登陆创业板,改制上市节奏最快;中旗股份(2016年)、贝斯美(2019年)居中。
总部区位呈现明显的沿江、沿海精细化工集群特征:广信股份位于安徽广德(紧邻苏浙),中旗股份、雅本化学分处南京、太仓(江苏沿江),贝斯美位于浙江上虞杭州湾经开区,利尔化学位于四川绵阳;上述选址均依托化工园区配套、出口口岸与产业协同,利于中间体—原药—制剂的一体化布局与海外销售。
按主业定位可将样本归为四类:一是农药中间体纯正/CDMO型,以雅本化学为代表,农药中间体占营收64.06%,为创新农药CDMO定制商;二是原药—中间体一体化平台型,以利尔化学、广信股份为代表,农药及中间体合计占绝对主导并配套化工材料或公辅设施;三是专业化配套型,中旗股份以绿色农药原药为主、中间体自主配套,贝斯美则聚焦二甲戊灵原药/中间体/制剂全产业链;四是多元延伸型,贝斯美并行碳五新材料、广信股份将精细化工延伸至医药与新材料。
三、农药中间体代表性产品对比及业务模式
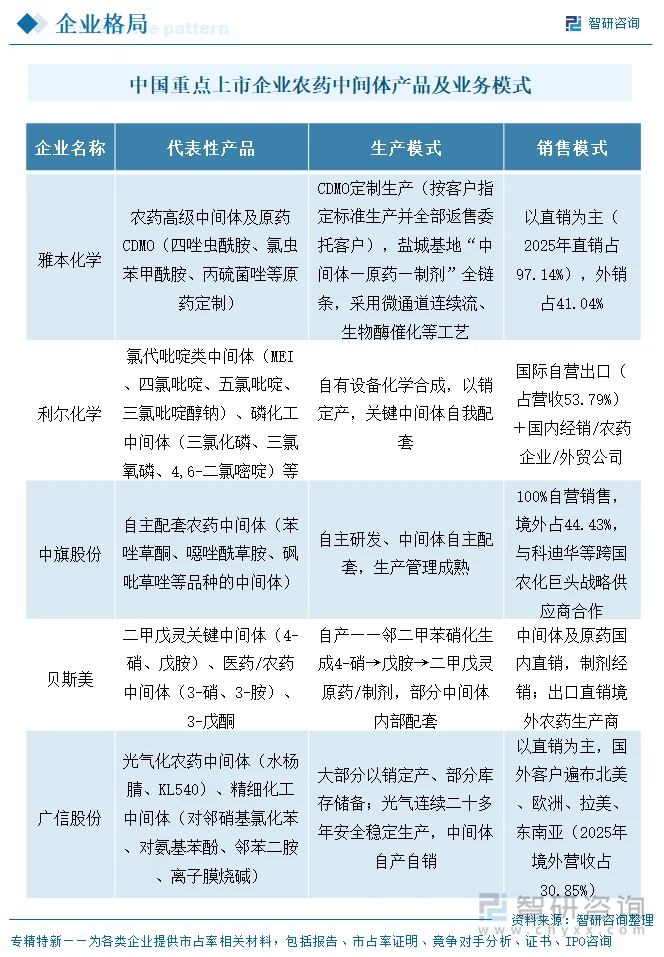
代表性产品按技术路线可分组:雅本化学以农药高级中间体及原药CDMO为主(四唑虫酰胺、氯虫苯甲酰胺、丙硫菌唑等原药定制);利尔化学主打氯代吡啶类(MEI、四氯吡啶、五氯吡啶、三氯吡啶醇钠)与磷化工中间体;中旗股份强调苯唑草酮、噁唑酰草胺、砜吡草唑等品种的自主配套中间体;贝斯美专注二甲戊灵关键中间体(4-硝、戊胺);广信股份依托光气资源做光气化中间体(水杨腈、KL540)及芳胺类精细化工中间体。五家均单列或实质形成中间体业务,但仅雅本将其列为核心收入来源。
产销模式差异显著:雅本化学采用CDMO定制生产(按客户指定标准生产并全部返售委托客户),直销占比高达97.14%;利尔化学以销定产、关键中间体自我配套,国际自营出口占营收53.79%;中旗股份100%自营销售并与科迪华等跨国农化巨头建立战略供应商模式;贝斯美对中间体及原药采取国内直销、制剂经销、出口直销;广信股份以销定产结合库存储备、以直销为主,境外营收占30.85%。下游客户方面,雅本绑定跨国农化定制客户,利尔、中旗、广信均披露与科迪华、FMC等国际农化巨头战略合作。
四、公司经营业绩
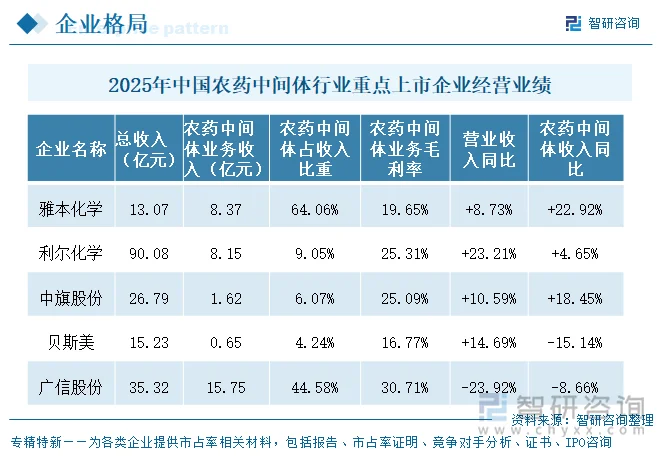
2025年五家整体营业收入规模排序为:利尔化学90.08亿元(样本最大)>广信股份35.32亿元>中旗股份26.79亿元>贝斯美15.23亿元>雅本化学13.07亿元(样本最小),首尾相差约6.9倍。增速方面呈“四增一降”:仅广信股份同比下滑23.92%(主要产品销量减少),其余四家均实现增长,其中利尔化学同比+23.21%最快、贝斯美+14.69%、中旗股份+10.59%、雅本化学+8.73%。
按可单列、可比披露的纯农药中间体收入降序,排序为雅本化学8.37亿元、利尔化学8.15亿元、中旗股份1.62亿元、贝斯美0.65亿元;广信股份以“农药中间体及其他产品”合并口径15.75亿元列示,因包含其他产品不参与纯口径排名。纯口径首尾(雅本8.37亿 vs 贝斯美0.65亿)相差约12.9倍,中间体业务规模高度集中于前两家。
农药中间体毛利率方面,中旗股份25.09%、利尔化学25.31%处于高位;广信股份合并口径30.71%偏高(含其他高毛利产品);雅本化学19.65%、贝斯美16.77%相对偏低。变动幅度上,中旗股份同比+15.61个百分点修复最大,利尔化学+7.08个百分点、雅本化学+5.79个百分点次之,广信股份仅+1.05个百分点,贝斯美微增+0.05个百分点;修复主要源于上游中间体自主配套降本与产品结构调整。收入端,贝斯美中间体收入逆势-15.14%,雅本化学+22.92%最快。
五、企业农药中间体产销量
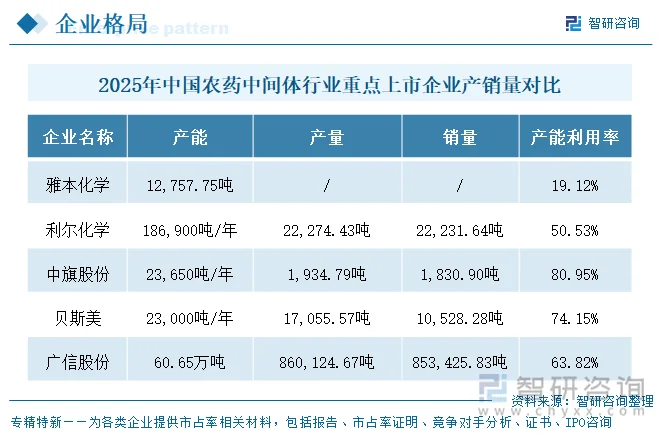
2025年产量增减呈现“价格下行而量增”的供需信号:贝斯美农药中间体产量17,055.57吨、同比+18.95%,销量10,528.28吨、同比+14.41%,在收入下滑的同时逆势放量;广信股份“农药及中间体”合并口径产量860,124.67吨、同比+12.24%,销量853,425.83吨、同比+11.03%。利尔化学、中旗股份仅披露中间体个体的绝对产量/销量(利尔22,274.43吨/22,231.64吨、中旗1,934.79吨/1,830.90吨);雅本化学农药中间体个体产销量未单列,仅披露化工行业整体562.84万KG。
六、研发投入
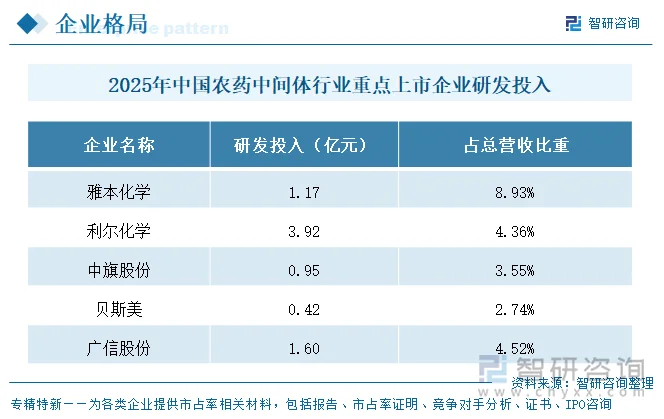
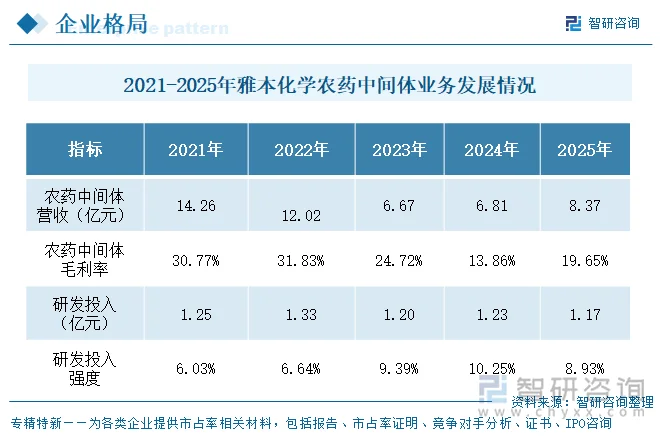
研发投入绝对规模第一为利尔化学3.92亿元,投入强度(占营收比重)第一则为雅本化学8.93%,反映雅本在较小营收基数上维持高强度定制研发。其余依次为广信股份4.52%(1.60亿元)、利尔化学4.36%、中旗股份3.55%(0.95亿元)、贝斯美2.74%(0.42亿元)。
七、公司发展规划
将各家公司规划归纳为三条主线。主线一——做强主业、巩固龙头:利尔化学提出创建“具有国际竞争力和影响力的世界一流化学企业”,中旗股份定位“高端精细化学企业”,广信股份坚持一体化全产业链并丰富原药品种向高端、低毒迭代。主线二——延链补链、寻找第二曲线:贝斯美以戊酮、环戊烷和特种醇延伸碳五新材料,广信股份将精细化工拓展至医药(对氨基苯酚已投产)与新材料,中旗股份明确可向医药、新材料延伸。主线三——产能扩张与海外登记:雅本化学推进兰州、南通基地三期(南通2,000吨/年氯虫苯甲酰胺、2,000吨/年丙硫菌唑原药扩建已取得环评批复),利尔化学推进广安、荆州、津市基地达产,广信股份盐城/南通/兰州项目梯次落地,中旗股份继续投资淮安、南京、安徽宁亿泰基地;各家均强调加强海外登记、扩大国际市场份额。
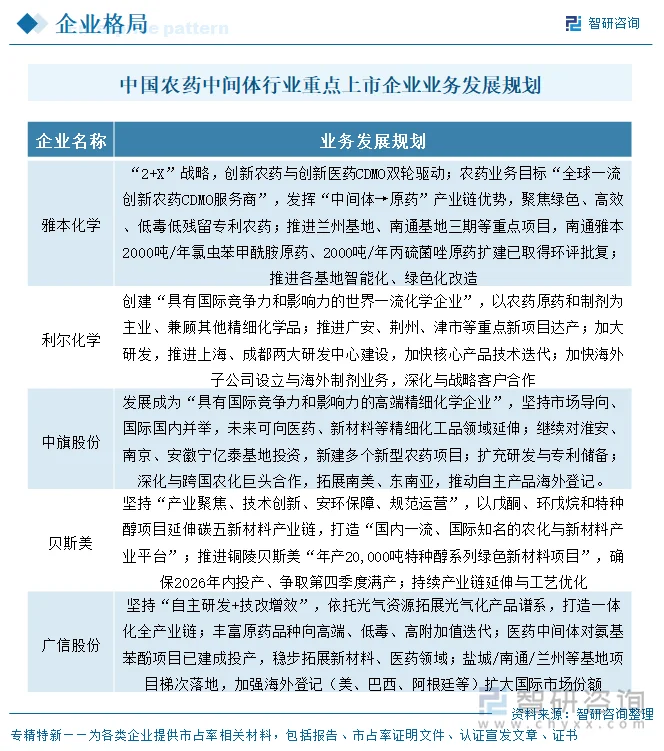
八、农药中间体行业代表性上市企业分析——雅本化学
雅本化学股份有限公司前身成立于2003年,2006年整体变更为股份有限公司,2011年9月在深交所创业板上市;主营植物保护产品、医药中间体及营养保健品,实施“2+X”战略,以创新农药与创新医药CDMO为双轮驱动,拥有七大生产基地与三大研发中心,是国内医药农药中间体行业中的高端产品定制商。2025年其农药中间体占营业收入64.06%,为样本中最纯正的农药中间体企业及纯口径收入之首。
经营业绩:公司总营收在2023年12.79亿元、2024年12.02亿元、2025年13.07亿元间小幅波动;农药中间体营收由2024年6.81亿元增至2025年8.37亿元(+22.92%),毛利率由13.86%升至19.65%(+5.79个百分点),修复显著,主要受益于产品结构优化与定制订单放量。但公司2023—2025年扣非净利润持续为负,盈利质量仍承压,高研发强度(8.93%)的产出转化有待验证。
更多行业分析详见智研咨询发布的《中国农药中间体行业竞争格局分析及投资发展研究报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国农药中间体行业竞争格局分析及投资发展研究报告
《2027-2033年中国农药中间体行业竞争格局分析及投资发展研究报告》共十五章,包含2027-2033年农药中间体行业发展趋势及投资风险分析,2027-2033年农药中间体行业投资战略研究,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询