内容概况:聚丙烯(Polypropylene,简称PP)是指以丙烯为单体,经配位聚合制得的热塑性树脂,属五大通用合成树脂之一。2025年国内聚丙烯迎来投产大年,年末全国总产能达到5611万吨/年,投产主体涵盖埃克森美孚惠州等外资巨头,以及镇海炼化、广西石化、内蒙古宝丰等央民企业,国产替代从“规划”走向“量产”。2026年行业计划新增产能570万吨,主要集中在下半年释放,但实际推进中受装置调试与市场供需影响,年内实际兑现预计在220万至270万吨之间,内蒙古荣信化工、北方华锦阿美项目已延期至2027年,中沙古雷与中煤榆林节点分别落在2026年11月和12月。重点项目中,独山子石化塔里木二期45万吨/年装置已于2026年7月投产;宁夏宝丰四期计划于2026年底建成投产;镇海炼化扩建项目已延期,具体时间待定,行业产能扩张节奏在高端化导向下逐渐趋于理性。
上市企业:金能科技(603113)、荣盛石化(002493)、中国海油(600938)、东华能源(002221)、宝丰能源(600989)、金发科技(600143)、道恩股份(002838)、中国石油(601857)、中国石化(600028)、巨正源(831200.NQ)
相关企业:金能化学(青岛)有限公司、内蒙古宝丰煤基新材料有限公司、浙江石油化工有限公司、东华能源(宁波)新材料有限公司、中国石油化工股份有限公司镇海炼化分公司、中海石油宁波大榭石化有限公司、福建中景石化有限公司、山东裕龙石化有限公司、国家能源集团宁夏煤业有限责任公司、天鼎丰聚丙烯材料技术有限公司、源创核新(北京)聚丙烯技术有限公司、国家能源投资集团有限责任公司
关键词:聚丙烯产能、聚丙烯项目建设情况、聚丙烯行业壁垒、聚丙烯项目建设风险
一、聚丙烯行业发展现状
聚丙烯(Polypropylene,简称PP)是指以丙烯为单体,经配位聚合制得的热塑性树脂,属五大通用合成树脂之一。按聚合工艺可分为均聚聚丙烯(HPP)、无规共聚聚丙烯(PPR)和抗冲共聚聚丙烯(PPB);按用途可分为拉丝料、注塑料、薄膜料(BOPP、CPP)、纤维料及管材料等。聚丙烯具有密度小、耐热性优、耐化学腐蚀、易加工改性等特点,制品在包装、汽车、家电、建筑、医疗及纺织等领域应用广泛,被誉为"性价比最优的通用塑料"。其上游核心为丙烯单体,来源涵盖炼油、煤制烯烃、丙烷脱氢(PDH)及甲醇制烯烃(MTO)等路线。
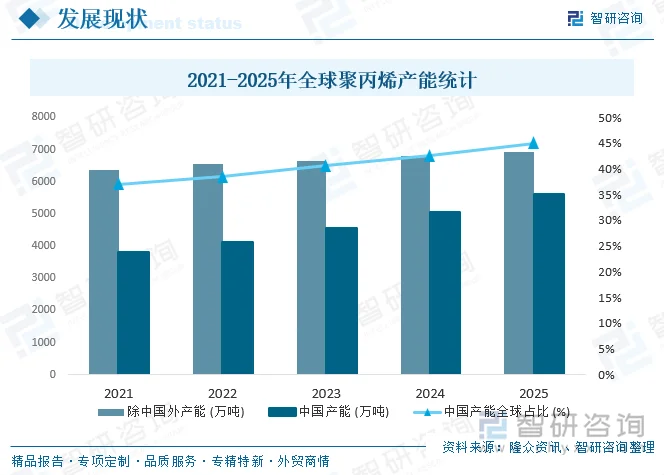
目前丙烯的制备方法主要有三种,分别是原油制丙烯,煤制丙烯和丙烷脱氢制丙烯。近年来,全球聚丙烯产能格局正经历重大变化,中国企业加速扩张,产能规模持续扩大,而海外产能则逐步收缩,据隆众资讯数据显示,2021-2025年,中国聚丙烯产能由3786万吨/年增至5611万吨/年,年均复合增长率高达14.8%,远超全球平均增速;而除中国外的聚丙烯产能从6352万吨/年增长至6916万吨/年,4年间产能仅增长了不到600万吨。从而中国产能在全球占比持续提升,从2021年的37%提高至2025年的45%,目前中国已成长为全球最大的聚丙烯生产国。
相关报告:智研咨询发布的《中国聚丙烯行业市场全景调研及投资前景研判报告》
二、聚丙烯行业进入壁垒
聚丙烯行业已经构筑起由资金规模、技术专利、原料区位与环保合规四大核心要素交织而成的深厚壁垒,这些壁垒并非孤立存在,而是相互叠加、共同作用:重资产属性考验企业的资金耐力,技术与催化剂专利限制了新进入者的产品上限,原料与区位一体化布局决定了企业的成本底线,而日趋严格的“双碳”与能耗双控政策则大幅拉高了合规门槛与审批风险。在这样的行业生态下,聚丙烯的竞争实质上已升级为全产业链综合实力的较量。未来,缺乏资金、技术、资源及绿色运营能力的弱势企业将被加速挤出,行业产能与利润将进一步向资金雄厚、技术领先且产业链高度一体化的大型央国企及龙头民企集中,行业头部化、寡头化的发展趋势已成定局。
1、重资产投入与规模经济壁垒
聚丙烯行业属于典型的资本密集型产业,新建一体化项目所需资金体量庞大,形成了极高的资金准入门槛,中小投资者难以进入。同时,该行业存在显著的规模经济效应,单套装置产能越大、上下游一体化程度越高,其单位生产成本优势就越明显。新进入者若无法达到一定的经济规模,将难以在激烈的通用料价格战中立足。此外,高额的固定资产投入与较长的投资回收周期,使得该行业天然向资金雄厚的大型央国企与龙头民企集中。缺乏雄厚资金实力和规模化运营能力的企业很难跨越这一重资产壁垒。
2、工艺技术与催化剂专利壁垒
聚丙烯生产高度依赖国际主流专利工艺,且核心聚合催化剂长期由少数国际巨头及国内极少数机构掌握,技术许可与催化剂供应构成关键约束。特别是在高端牌号生产方面,对催化剂体系、工艺控制及造粒技术提出极高要求,国内长期依赖进口。新进入者不仅需支付高昂的工艺许可费,更需具备长期的工艺积累与产品开发能力。从装置建成到达成稳定高负荷运行及多牌号灵活切换,往往需要经历漫长的爬坡期。核心技术受制于人以及高端产品研发能力的缺失,使得缺乏技术积淀的新企业面临巨大的技术壁垒。
3、原料一体化与区位资源壁垒
聚丙烯成本高度依赖于上游丙烯来源,不同工艺路线(油制、煤制、PDH制)对应着截然不同的资源禀赋与区位要求。既有龙头企业通常通过全产业链一体化布局,锁定低成本原料并平滑价格波动。新进入者若缺乏稳定、低成本的原料保障与完善的一体化配套,在产能过剩、利润微薄的行业周期中将极难维持生存。资源掌控力与区位布局的劣势,进一步强化了行业向头部集中的趋势,缺乏上下游产业协同的新企业将面临坚实的资源与区位壁垒。
4、环保、安全与能耗双控合规壁垒
现代聚丙烯项目属于重点监管化工项目,必须通过环评、安评、能评及排污许可等多重严格审批。在“双碳”目标与能耗双控约束下,新建项目的能效与排放标准持续提升,甚至面临全厂污染物排放不新增等硬性约束。在生态红线、园区准入与碳排放考核趋严的背景下,项目不仅合规成本显著上升,审批的不确定性也随之增加。这对建设主体的工程管理能力与ESG(环境、社会和公司治理)综合能力提出了极高要求。环保与安全指标的严控,已形成一道隐性的高门槛,有效限制了缺乏绿色低碳发展能力的企业进入。
三、2025-2026年聚丙烯行业项目建设情况
1、备案类
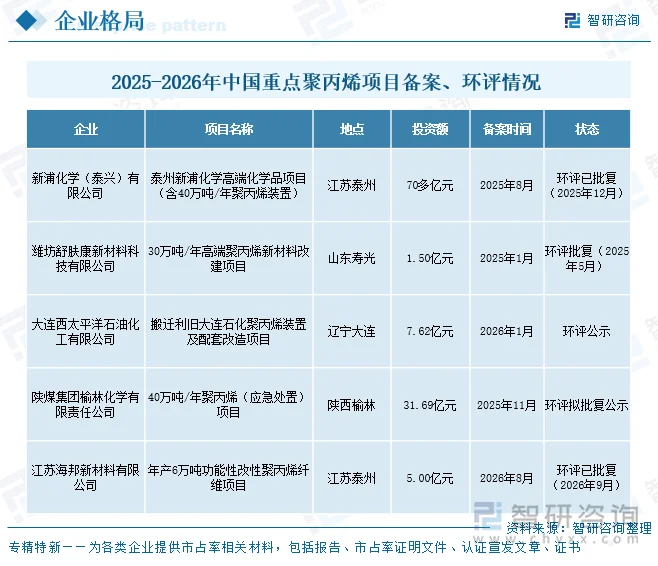
2025—2026年,中国聚丙烯相关备案与环评项目呈现“高端化、差异化、补短板”的清晰导向,建设主体涵盖外资、民企与央国企,区域向江苏、山东、辽宁、新疆等化工园区集聚。代表性项目包括:新浦化学泰州高端化学品项目(含40万吨/年聚丙烯装置,2025年8月备案,同年12月环评获批)、潍坊舒肤康30万吨/年高端聚丙烯新材料改建项目(2025年5月环评批复)、大连西太搬迁利旧大连石化聚丙烯装置改造项目(2026年1月环评公示)、陕煤榆林化学40万吨/年聚丙烯(应急处置)项目(2025年11月环评拟批复公示)、江苏海邦6万吨/年功能性改性聚丙烯纤维项目(2026年8月环评拟批复公示,9月获批)。上述项目普遍聚焦透明料、无规/抗冲共聚及改性纤维等高端方向。
2、签约类
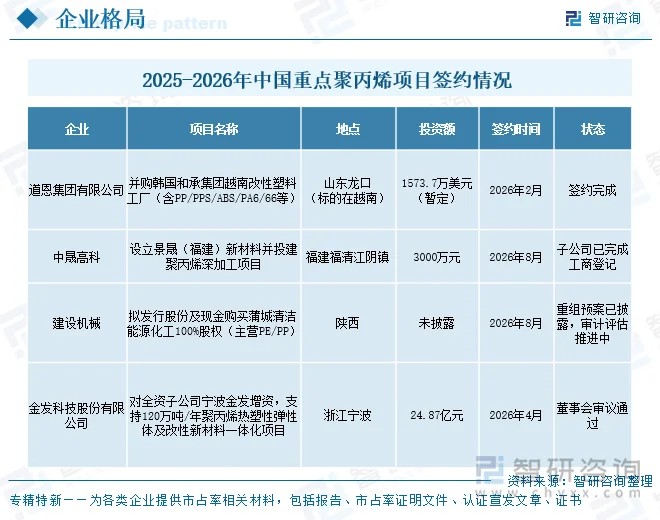
2025—2026年,聚丙烯行业签约动态以并购整合、增资扩产与下游深加工布局为主线,龙头企业通过资本运作延伸产业链、强化区域与海外布局。代表性事件包括:道恩集团于2026年2月完成对韩国和承集团越南改性塑料工厂的并购,暂定交易金额1573.7万美元,标的覆盖PPS、PP、PE、ABS及PA6/66等高性能改性材料;中晟高科2026年8月出资3000万元设立景晟(福建)新材料,投建聚丙烯深加工项目,子公司已落地福清江阴;建设机械拟以发行股份及支付现金方式收购蒲城清洁能源化工100%股权,2026年8月披露重组预案,审计评估持续推进;金发科技2026年4月董事会审议通过对宁波金发增资24.87亿元,支持其120万吨/年聚丙烯热塑性弹性体及改性新材料一体化项目建设。
3、开工类
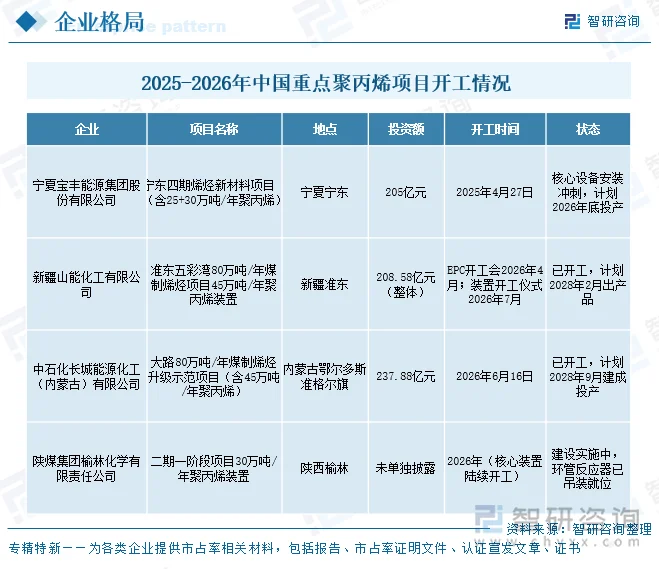
2025—2026年新开工项目以煤制烯烃与炼化一体化大装置为主,“减油增化”与原料多元化战略持续落地。宁夏宝丰能源宁东四期烯烃新材料项目于2025年4月27日集中开工,总投资205亿元,配套25万吨/年聚聚丙烯、25万吨/年聚丙烯及30万吨/年聚丙烯装置,目前核心气化炉与换热器已吊装就位,全面进入设备安装冲刺阶段,计划2026年底建成投产。新疆山能准东五彩湾80万吨/年煤制烯烃项目的45万吨/年聚丙烯装置,EPC开工会于2026年4月召开,装置开工仪式于2026年7月举行,项目整体投资208.58亿元,计划2028年2月产出聚丙烯产品。中石化长城能源化工大路煤制烯烃升级示范项目于2026年6月在内蒙古准格尔旗大路产业园开工,总投资237.88亿元,配置45万吨/年聚丙烯产能(25万吨/年环管+20万吨/年气相),计划2028年9月全面建成投产。此外,陕煤榆林化学二期一阶段项目的30万吨/年聚丙烯装置已进入建设实施阶段,核心环管反应器于2026年7月吊装就位。
4、完工类(投产/完工)
2025年国内聚丙烯迎来投产大年,年末全国总产能达到5611万吨/年,投产主体涵盖埃克森美孚惠州等外资巨头,以及镇海炼化、广西石化、内蒙古宝丰等央民企业,国产替代从“规划”走向“量产”。2026年行业计划新增产能570万吨,主要集中在下半年释放,但实际推进中受装置调试与市场供需影响,年内实际兑现预计在220万至270万吨之间,内蒙古荣信化工、北方华锦阿美项目已延期至2027年,中沙古雷与中煤榆林节点分别落在2026年11月和12月。重点项目中,独山子石化塔里木二期45万吨/年装置已于2026年7月投产;宁夏宝丰四期计划于2026年底建成投产;镇海炼化扩建项目已延期,具体时间待定,行业产能扩张节奏在高端化导向下逐渐趋于理性。

四、聚丙烯项目建设风险
1、产能过剩与行业盈利持续承压风险
国内聚丙烯产能持续扩张,而表观消费增速相对有限,供需缺口逐步扩大,行业整体面临产能过剩压力。通用料同质化严重,价格竞争频发,企业容易陷入“增量不增利”的困局,平均生产利润长期承压,仅部分透明料等专用料尚能维持正利润。在过剩周期中,新建装置即便顺利投产,也面临开工率不足与现金流紧张的双重压力;部分高成本油制、PDH装置甚至被迫停车或降负运行。若项目投产时点恰逢行业景气低谷,产品售价可能长期低于完全成本,项目投资收益存在显著不及预期甚至亏损的风险。因此,项目建设决策需充分考虑产能释放节奏与市场消化能力,避免盲目上马导致资源浪费和资金沉淀。
2、原料价格与成本波动风险
聚丙烯三大工艺路线成本高度敏感:油制受国际原油价格主导,PDH制依赖进口丙烷及区域价差,煤制则受煤炭价格与碳排放成本影响。原料价格受地缘冲突、能源供需扰动、国际贸易政策及汇率波动等多重因素影响,波动幅度和频率均较大。若项目建设期或投产初期遭遇原料价格大幅上涨,而产品价格传导不畅,新建项目达产即面临成本倒挂,利润空间被严重挤压。尤其是丙烷高度依赖进口,供应链稳定性与汇率变化会进一步放大PDH项目成本不确定性,对建设期资金平衡和投产后的现金流构成挑战。项目需建立原料成本动态测算与风险对冲机制,并在工艺路线选择时充分考虑资源禀赋和长期成本竞争力。
3、高端牌号技术放大与良率爬坡风险
尽管通用料过剩,透明料、高抗冲共聚、茂金属聚丙烯等高端专用料仍依赖进口,成为国内项目高端化建设的重要方向。但高端牌号对催化剂体系、聚合工艺精度及下游认证要求极高,从装置建成到稳定产出合格高端牌号、实现多牌号灵活切换,通常需要较长的工艺爬坡期。新装置在试生产阶段易出现产品熔融指数波动、黄度偏高、批次稳定性不足等问题,若良率与一致性不达预期,将延误进口替代节奏并侵蚀项目收益。技术放大风险不仅影响装置负荷提升,还可能导致客户认证周期延长、产品降级销售。项目需在建设期同步开展催化剂适配、工艺优化与市场认证,并预留充足的技术调试周期和资金缓冲。
4、环保安全与政策合规风险
聚丙烯项目属于重点监管化工领域,受环评、安评、能评、排污许可及“双碳”、能耗双控等多重约束。新建项目须满足更严苛的污染物排放与碳排放标准,园区准入与生态红线亦提高审批门槛;建设期若发生安全或环保事故,可能导致停工整改、工期延误甚至项目终止。此外,在供给侧结构性改革与“反内卷”政策导向下,落后产能出清与新建审批节奏存在不确定性,政策变动将直接影响项目进度与产能释放。合规管理贯穿项目全周期,从选址、审批、建设到运营均需严格对标最新政策要求。项目主体需具备较强的工程管理、ESG治理和政企沟通能力,以应对合规成本上升和审批不确定性带来的风险。
更多行业分析详见智研咨询发布的《中国聚丙烯行业市场全景调研及投资前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2026-2032年中国聚丙烯行业市场全景调研及投资前景研判报告
《2026-2032年中国聚丙烯行业市场全景调研及投资前景研判报告》共十一章,包含中国聚丙烯行业发展环境洞察及SWOT,中国聚丙烯行业市场前景及发展趋势分析,中国聚丙烯行业投资战略规划策略及建议等内容。


 公众号
 小程序
 微信咨询