内容概况:我国是全球隧道建设规模最大、地质条件最复杂的国家,行业依托交通强国战略与新型城镇化建设,形成覆盖勘察、设计、施工、装备制造、运维的完整产业体系,凭借低占地、低生态干扰的优势广泛应用于交通、水利、市政等领域。2025年,中国隧道建设市场规模为3609亿元,同比增长2.79%。
上市企业:中国中铁(601390)、中国铁建(601186)、中国交建(601800)、隧道股份(600820)、铁建重工(688425)等
相关企业:中铁隧道局集团有限公司、中铁十一局集团有限公司、中国水利水电第十四工程局有限公司、中交隧道工程局有限公司、广东省建筑工程集团控股有限公司、中铁第四勘察设计院集团有限公司等
关键词:隧道建设施工类别、隧道建设政策体系、隧道建设产业链、隧道建设市场规模、隧道建设竞争格局、隧道建设发展趋势
一、隧道建设行业概述
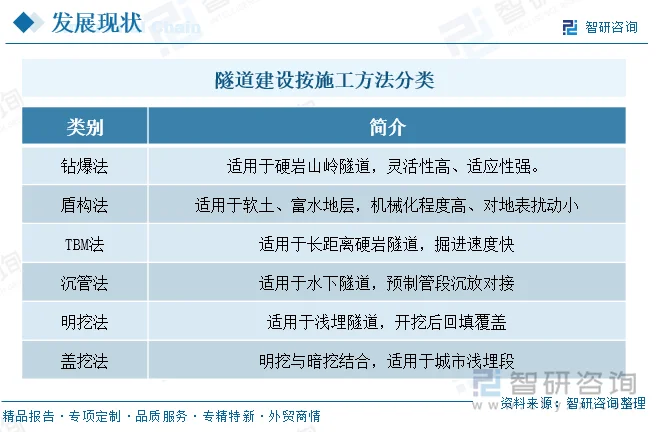
隧道建设是指为克服地形限制、缩短交通线路、开发城市地下空间,采用钻爆法、盾构法、TBM(全断面隧道掘进机)法、沉管法、明挖法、盖挖法等工法,修建交通、水利、市政、能源等地下及水下工程的勘察、设计、施工、装备制造与运营维护活动。与桥梁、路基相比,隧道能够显著减少土地占用、降低路线起伏、缩短里程并对地表生态环境干扰更低,广泛应用于交通运输、水利水电、市政建设、矿山开采等领域。随着我国“交通强国”战略纵深推进与新型城镇化提速,隧道及地下工程已成为现代综合交通运输体系与城市地下空间开发的核心载体。
二、隧道建设行业政策体系分析
隧道建设作为地下工程的核心领域,受国家宏观规划、基础设施投资及安全环保约束影响较大。近年来,国家政策呈现“强化安全底线、推动城市更新存量改造、支持高端智能装备应用”的导向,逐步规范行业发展,推动行业向高质量、安全化、智能化转型。
1、安全监管与规范引导
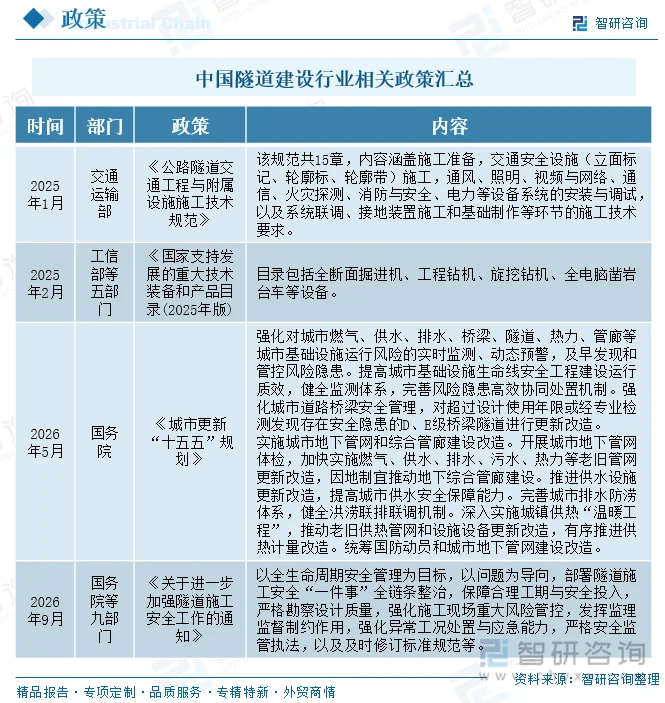
为应对地下工程高风险特征及频发的施工安全挑战,国家逐步收紧隧道施工的安全监管与标准化要求。2025年1月,交通运输部发布《公路隧道交通工程与附属设施施工技术规范》,全面规范了施工准备、交通安全设施、通风照明、火灾探测与消防等系统的安装调试及系统联调要求,从技术标准层面提升了公路隧道建设的规范化水平。2026年9月,国务院等九部门联合发布《关于进一步加强隧道施工安全工作的通知》,以全生命周期安全管理为目标,部署隧道施工安全“一件事”全链条整治。该政策强调保障合理工期与安全投入,严格勘察设计质量,强化施工现场重大风险管控,并发挥监理监督制约作用,标志着国家对隧道施工安全的监管由“事后追责”向“事前预防、全链条管控”转变。
2、城市更新与存量改造
随着我国城镇化进入下半场,隧道及地下管网建设正从“大规模新建”向“存量优化与安全改造”并重转型。2026年5月,国务院发布《城市更新“十五五”规划》,明确提出强化对城市燃气、供水、排水、桥梁、隧道、管廊等基础设施运行风险的实时监测与动态预警。政策要求对超过设计使用年限或经专业检测存在安全隐患的D、E级桥梁隧道进行更新改造;同时,加快推进城市地下管网和综合管廊建设改造,因地制宜推动地下综合管廊建设。这些政策将进一步推动隧道建设行业向城市深部空间拓展,并带动隧道运维监测、病害治理及地下管网更新市场的快速发展。
3、装备升级与技术创新
此外,政策还大力鼓励隧道施工装备的国产化、高端化与智能化升级,多项专项文件对此作出部署。如2025年2月,工信部等五部门发布《国家支持发展的重大技术装备和产品目录(2025年版)》,将全断面掘进机(TBM/盾构机)、工程钻机、旋挖钻机、全电脑凿岩台车等核心隧道施工装备纳入国家支持目录。这一政策不仅为隧道装备制造企业提供了税收优惠、首台(套)保险补偿等实质性支持,也进一步推动了隧道施工工法从“劳动密集型”向“机械化换人、自动化减人、智能化无人”的绿色智能建造方向迈进。
相关报告:智研咨询发布的《中国隧道建设产业现状深度调研及未来发展趋势研究报告》
三、隧道建设产业链分析
1、产业链结构
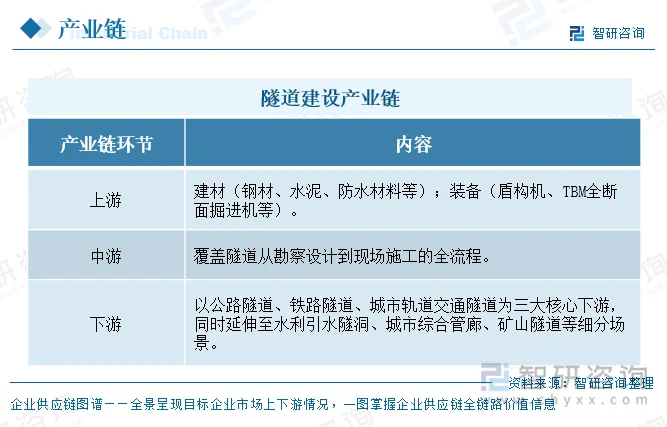
隧道建设产业链自上而下可分为上游原材料与装备、中游隧道施工建造与工程总承包、下游场景应用与长期运营运维三大环节。上游原材料包括水泥、特种外加剂、硅砂、工程橡塑制品等隧道专用原材料,是隧道衬砌、防排水系统的核心物料来源,同时装备以盾构机、TBM全断面掘进机为代表的高端隧道施工装备制造为核心,同时配套通用零部件、元器件供应。当前国产大直径盾构机已实现全面自主可控,国产化率大幅提升,是国内隧道建设突破复杂地质限制的核心支撑。中游是产业链的核心价值环节,覆盖隧道从勘察设计到现场施工的全流程。下游核心需求场景以公路隧道、铁路隧道、城市轨道交通隧道为三大核心下游,同时延伸至水利引水隧洞、城市综合管廊、矿山隧道等细分场景。
2、上游环节分析——钢材市场
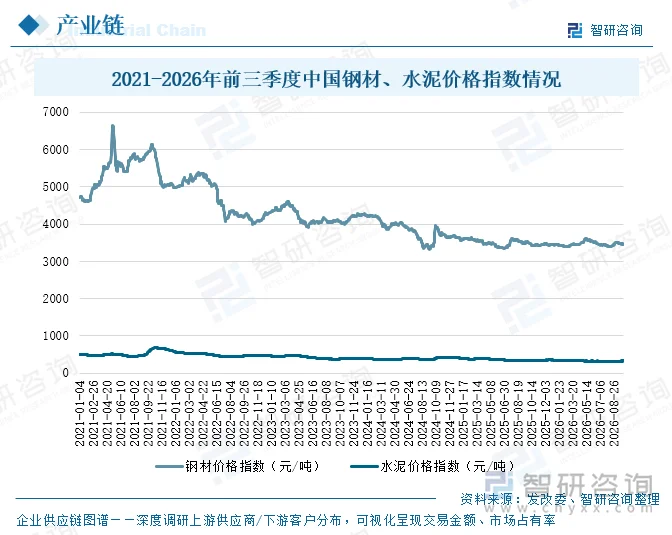
钢材广泛用于隧道钢拱架、锚杆等初期支护及盾构机等装备制造,水泥是隧道衬砌、喷射混凝土和盾构管片的核心原料,2026年9月底,中国钢材、水泥价格指数分别为3461.3元/吨和332.1元/吨,同比分别下降0.18%和3.85%,原材料价格下滑对隧道建设成本端利好。
3、下游环节分析——公路隧道里程情况
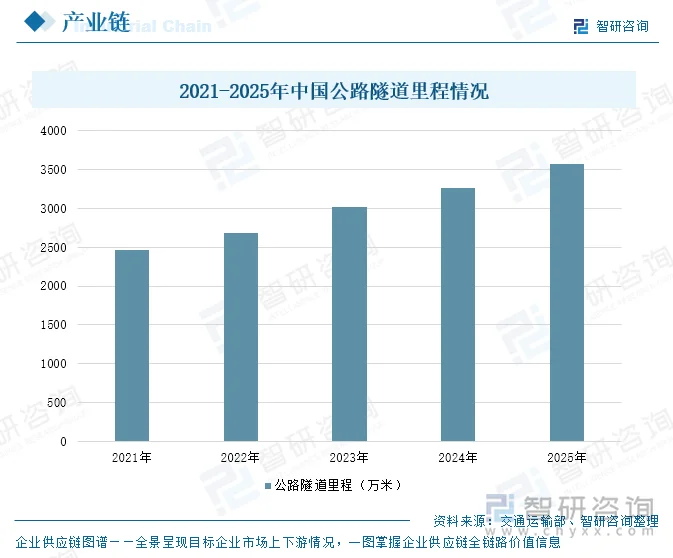
2025年,中国公路隧道里程为3576.59万米,同比增长9.72%。2025年作为“十四五”规划的收官之年,国家综合立体交通网主骨架建设进入攻坚期,大量待贯通路段、国高网瓶颈路段以及西部地区复杂地形路段集中推进。公路隧道作为穿越自然屏障的关键控制性工程,其里程的快速增长,印证了超长期特别国债及重大交通项目投资正在加速转化为实物工作量,有效发挥了基建托底经济的作用。随着路网向中西部及地质复杂区域延伸,新增隧道多集中于特长隧道与超大断面隧道。这倒逼行业加速淘汰落后工法,全面普及TBM/盾构机、全电脑凿岩台车等大型机械化、智能化装备,推动施工向“少人化、高安全”转型。
四、隧道建设行业市场现状分析
1、市场规模
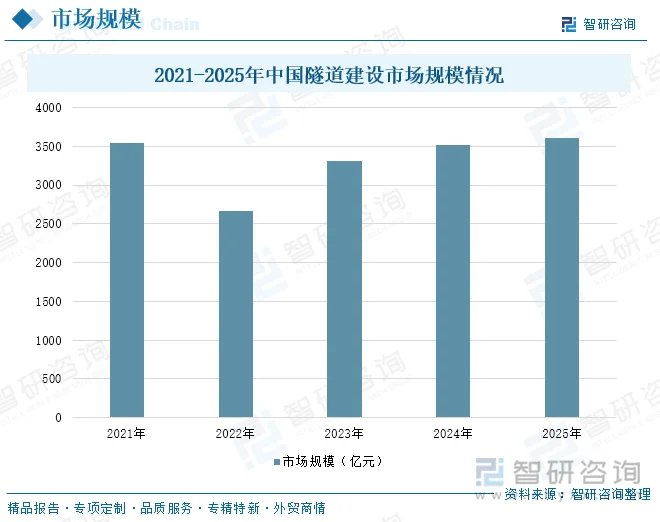
当前,中国已成为全球隧道建设规模最大、数量最多、地质条件最复杂的国家。随着交通强国战略的纵深推进及国家水网的加速构建,我国隧道建设行业在保持高位运行的同时,正呈现出“增量建设与存量运维并重、传统工法与智能建造交融”的鲜明特征。2025年,中国隧道建设市场规模为3609亿元,同比增长2.79%。
2、竞争格局
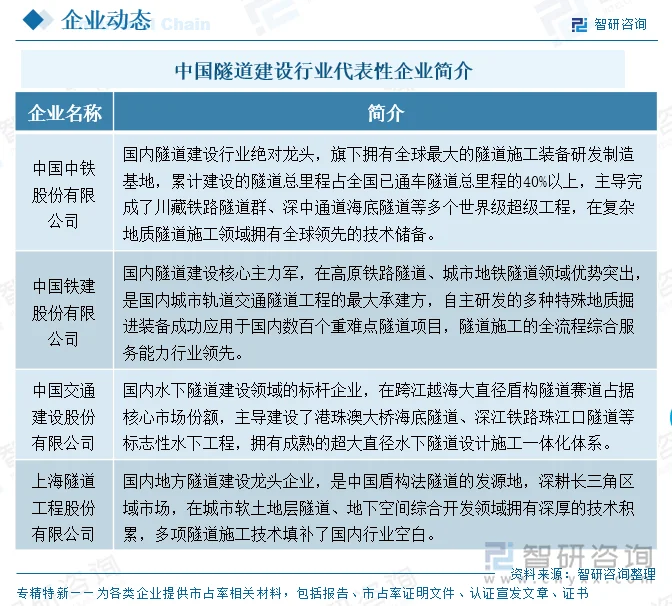
当前,中国隧道建设行业的竞争格局呈现“央企绝对主导、地方国企区域深耕、专业装备与设计院协同赋能”的显著特征。由于隧道工程具有投资大、技术门槛高、地质风险复杂等属性,市场准入壁垒极高,行业集中度长期保持在较高水平。
五、隧道建设行业发展趋势
1、建造方式向“少人化、智能化”全面跃升
随着劳动力成本上升及高地应力、突水突泥等极端地质挑战加剧,传统“人海战术”已无法满足安全与效率需求。未来,隧道建设将深度依托高端装备与数字技术,加速向“机械化换人、自动化减人、智能化无人”转型。一方面,全断面掘进机(TBM/盾构机)、全电脑凿岩台车、智能湿喷机械手等大型装备将实现常态化应用;另一方面,BIM技术、数字孪生、AI超前地质预报与自动化监控量测将贯穿施工全过程。施工现场将构建起“感知-传输-决策-执行”的智能闭环,实现由经验驱动向数据驱动的跨越,大幅降低施工安全风险并提升工程质量。
2、市场重心向“存量运维”与“城市深部空间”双轮驱动转移
随着我国交通骨干网基本成型,以及早期建成的一大批隧道陆续进入病害高发期与养护高峰期,行业逻辑正由“重建设”向“建养并重”转变。未来,针对既有隧道的结构健康监测、病害诊断、加固维修及机电设施更新将成为巨大的增量市场。与此同时,在增量建设端,需求将从偏远山岭向城市群内部转移。结合城市更新行动,深层地下排水调蓄隧道、综合管廊、城市地下快速路等“深部地下空间”开发将成为新热点,推动隧道建设向集约化、多功能化方向发展。
3、发展模式向“绿色低碳”与“全生命周期管理”演进
在“双碳”目标及生态环保督察趋严的背景下,绿色建造成为隧道行业的硬约束。未来,施工过程中的地下水保护、弃渣资源化利用、扬尘与噪声治理,以及运营期的智能通风节能控制将受到严格规范。此外,隧道建设不再仅关注竣工交付,而是向全寿命周期成本(LCC)管理延伸。投建营一体化模式将更加普及,建设方在设计与施工阶段即需前置考虑后期的运维便利性与防灾救援能力。通过上下游产业链协同与绿色新材料(如低碳混凝土)的应用,实现经济效益、社会效益与生态效益的统一。
更多行业分析详见智研咨询发布的《中国隧道建设产业现状深度调研及未来发展趋势研究报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国隧道建设产业现状深度调研及未来发展趋势研究报告
《2027-2033年中国隧道建设产业现状深度调研及未来发展趋势研究报告》共八章,包含中国隧道建设所属行业重点区域分析,中国隧道建设行业主要企业经营分析,中国隧道建设行业投资分析与趋势预测等内容。


 公众号
 小程序
 微信咨询