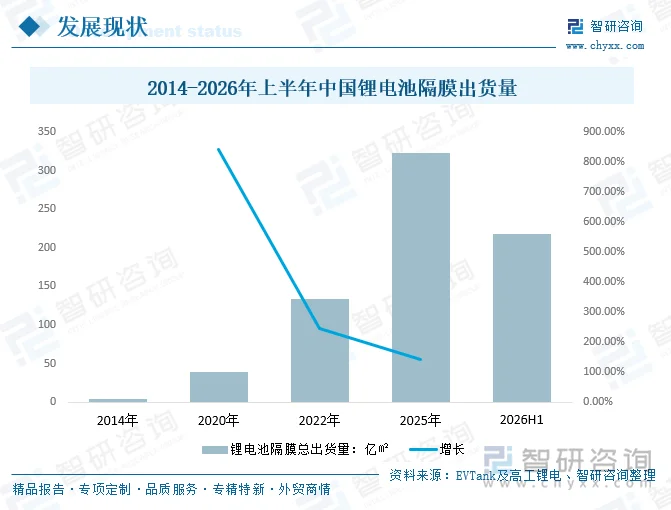
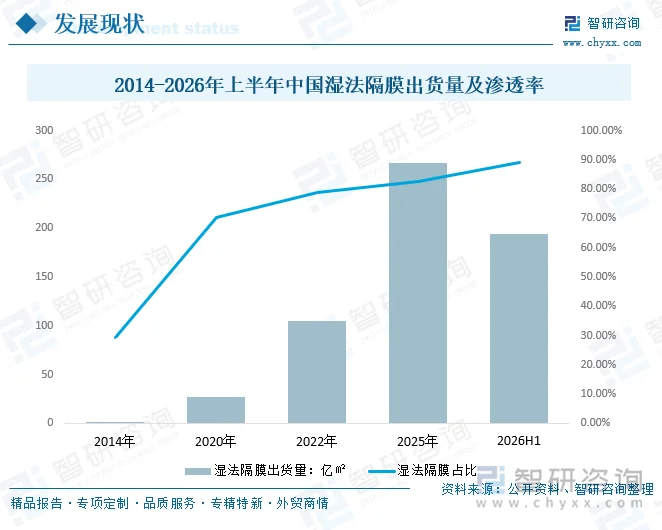
内容概要:锂电湿法隔膜因孔径均匀性好、可薄型化、强度高,适配高能量密度电池,主要应用于新能源汽车、3C电子、储能等高端锂电领域。近年来,在消费电子、新能源汽车、电动两轮车及储能等下游需求拉动下,我国锂电池隔膜市场持续快速增长,且结构上湿法隔膜占比逐年提高、已成为绝对主导。2014-2020年中国锂电池隔膜出货量由4.1亿㎡增至38.7亿㎡,复合增长率达45.37%;此后继续保持高增,2022年达133.20亿㎡),2025年进一步增至323亿㎡,2026年上半年已达218亿㎡,行业规模处于高速增长通道。湿法隔膜凭借更优的孔径均匀性与薄型化能力,占比由2014年的29.27%持续提升至2026年上半年的89%,湿法隔膜出货量从1.2亿平方米增至267亿㎡,2026年上半年出货量达到194亿㎡。与此同时,2025年湿法隔膜行业产能利用率逐步攀升,四季度湿法产能利用率突破80%;2026年上半年湿法产能利用率≥92%,行业维持满产状态,供需缺口持续扩大。
上市企业:恩捷股份[002812]、星源材质[300568]、中材科技[002080]、沧州明珠[002108]
相关企业:江苏厚生、四川卓勤、蓝科途、深圳市冠力新材料有限公司
关键词:锂电湿法隔膜行业政策、锂电湿法隔膜行业产业链、锂电湿法隔膜行业出货量、锂电湿法隔膜行业渗透率、锂电湿法隔膜行业竞争格局、锂电湿法隔膜行业产能、锂电湿法隔膜行业发展趋势
一、锂电湿法隔膜行业概述
锂离子电池隔膜(简称"隔膜")是锂离子电池结构中关键的内层组件之一。隔膜的性能决定了电池的界面结构、内阻等,直接影响电池的容量、循环以及安全性能等;性能优异的隔膜对提高电池的综合性能具有重要作用。隔膜的主要作用是使电池的正、负极分隔开来,防止两极接触而短路,此外还具有能使电解质离子通过的功能。
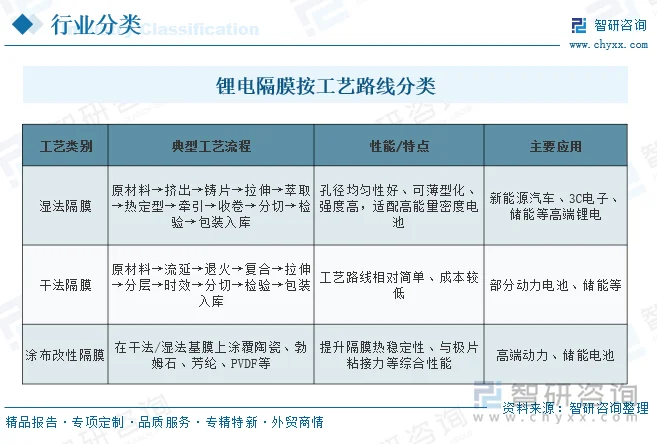
从制备工艺看,隔膜主要分为湿法隔膜、干法隔膜以及涂布改性隔膜三大类,各工艺路线在流程、性能特点及适用场景上存在差异。湿法隔膜主要采用聚乙烯(PE)材料,部分使用聚丙烯(PP),通过热致相分离原理制备。生产过程中将高分子树脂与石蜡油等稀释剂高温熔融混合,挤出冷却形成凝胶基片,再经双向拉伸和溶剂萃取形成微孔结构。
二、锂电湿法隔膜行业发展现状
近年来,在消费电子、新能源汽车、电动两轮车及储能等下游需求拉动下,我国锂电池隔膜市场持续快速增长,且结构上湿法隔膜占比逐年提高、已成为绝对主导。据相关数据统计,2014-2020年中国锂电池隔膜出货量由4.1亿平方米增至38.7亿平方米,复合增长率达45.37%;此后继续保持高增,2022年达133.20亿平方米(同比+65.30%),2025年进一步增至323亿平方米(同比+45.40%),2026年上半年已达218亿平方米,行业规模处于高速增长通道。
湿法隔膜凭借更优的孔径均匀性与薄型化能力,占比由2014年的29.27%持续提升至2026年上半年的89%,湿法隔膜出货量从1.2亿平方米增至267亿平方米,2026年上半年出货量达到194亿平方米。
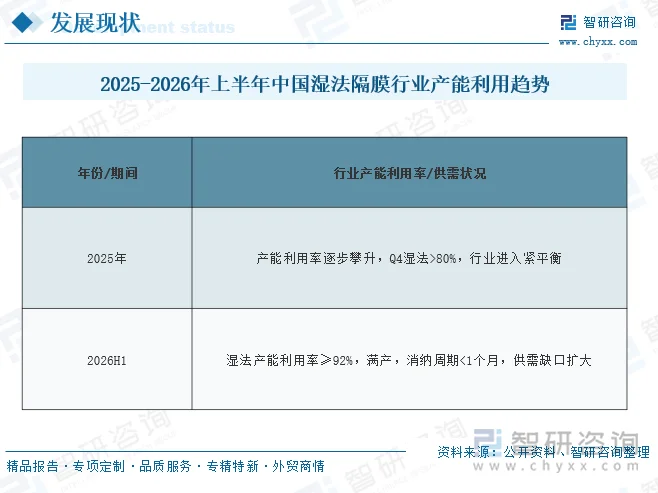
与此同时,2025年湿法隔膜行业产能利用率逐步攀升,四季度湿法产能利用率突破80%;2026年上半年湿法产能利用率≥92%,行业维持满产状态,供需缺口持续扩大。
相关报告:智研咨询发布的《中国湿法隔膜行业市场研究分析及投资潜力研判报告》
三、锂电湿法隔膜行业产业链
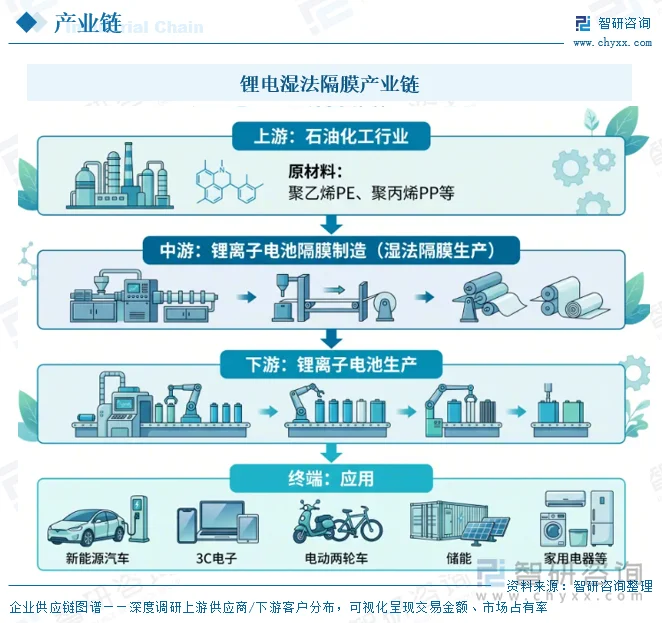
锂电湿法隔膜产业链可划分为上游原材料、中游隔膜制造、下游锂离子电池及应用三大环节。上游以石油化工行业提供的聚烯烃原料为主,中游为隔膜生产制造,下游则对接锂离子电池厂商并广泛应用于新能源汽车、储能等领域。
四、锂电湿法隔膜行业政策环境
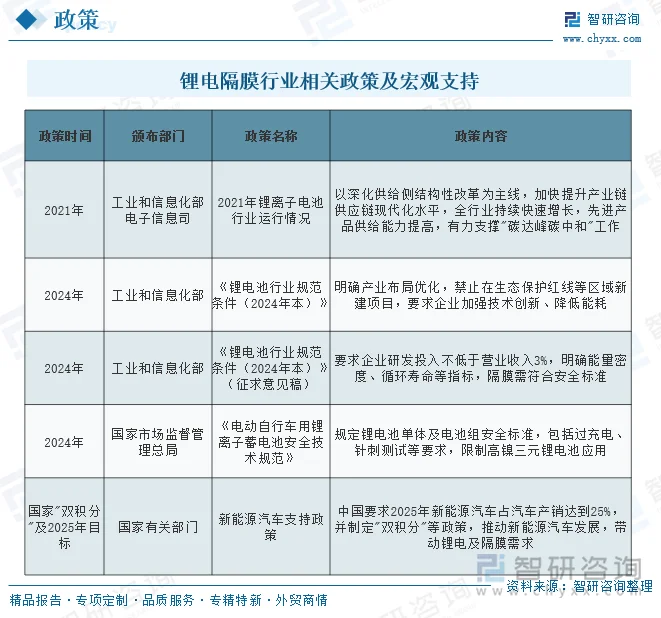
与锂电隔膜行业直接相关的政策主要体现在国家层面推动锂离子电池产业规范发展、安全标准提升以及下游新能源汽车支持等方面。其中《锂电池行业规范条件(2024年本)》明确要求企业加强技术创新、降低能耗,并在征求意见稿中直接提出"隔膜需符合安全标准",对隔膜行业质量与技术水平提出刚性要求。
五、锂电湿法隔膜行业竞争格局
1、主要企业
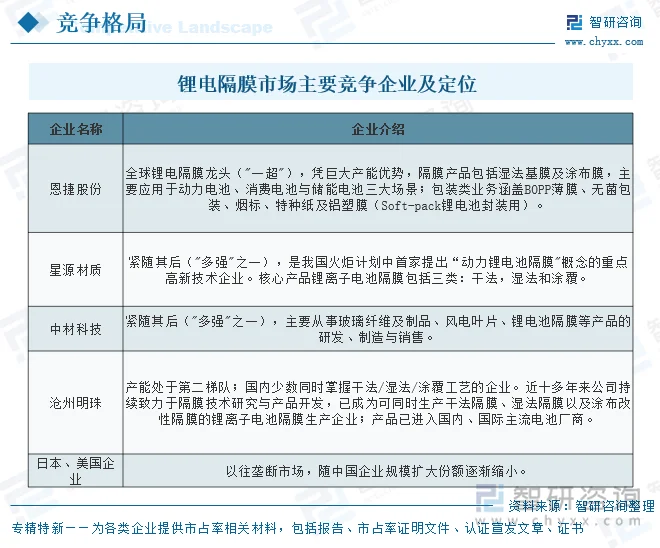
目前隔膜市场已经形成"一超多强"的竞争格局:随着中国企业对隔膜技术的理解与掌握不断加深,以往垄断市场的日本、美国企业市场份额逐渐缩小;恩捷股份凭借巨大的产能优势成为全球锂电隔膜龙头,星源材质、中材科技紧随其后,沧州明珠在产能上处于第二梯队。
2、代表企业
1)沧州明珠塑料股份有限公司
沧州明珠主要生产PE管道、BOPA薄膜和锂离子电池隔膜产品。锂离子电池隔膜业务是公司重点布局领域,近十多年来公司持续致力于隔膜技术研究与产品开发,已成为可同时生产干法隔膜、湿法隔膜以及涂布改性隔膜的锂离子电池隔膜生产企业;产品已进入国内、国际主流电池厂商。
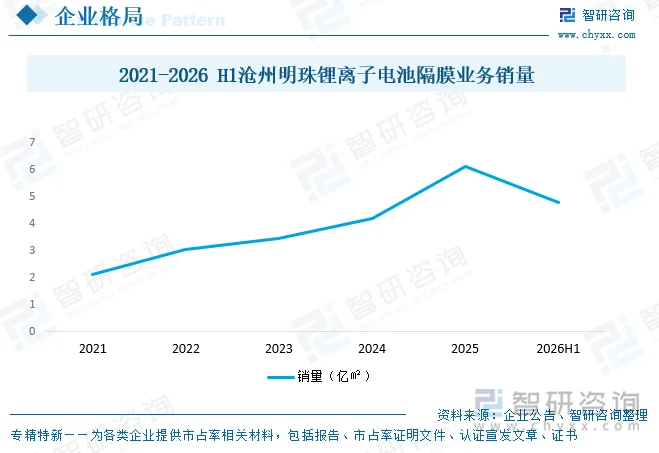
2021-2025年沧州明珠锂电隔膜销量由约2.13亿平方米提升至6.13亿平方米,2026年上半年已达4.79亿平方米(同比+81.39%)。随着芜湖、沧州等地湿法及干法隔膜新产线陆续投产与产能释放,沧州明珠隔膜业务规模持续扩大,行业地位逐步凸显。
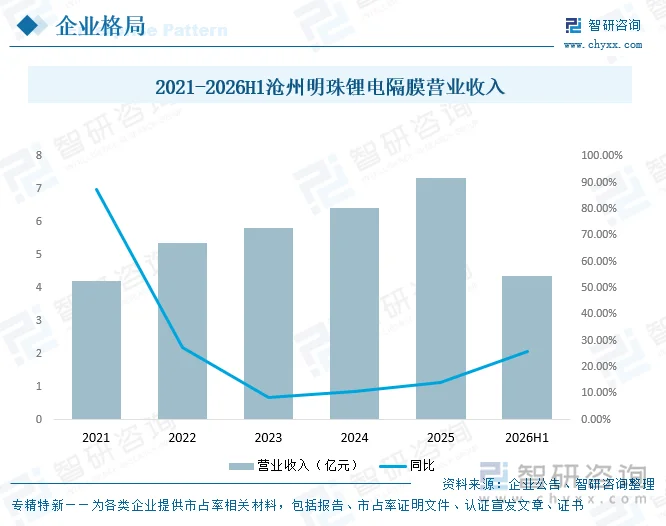
2021-2025年沧州明珠锂电隔膜营业收入由4.20亿元稳步增长至7.35亿元,年均保持正增长。2026年上半年沧州明珠锂电隔膜营业收入为4.35亿元。
2)云南恩捷新材料(集团)股份有限公司
恩捷股份主营锂电池隔膜(湿法基膜及涂布膜)的研发、制造与销售,并涵盖BOPP薄膜、无菌包装、烟标、特种纸及铝塑膜等产品,是一家具备基膜+涂布全产业链、以自产自销为主的垂直一体化制造企业。隔膜产品包括湿法基膜及涂布膜(在基膜上涂覆陶瓷、PVDF、芳纶等材料),主要应用于动力电池、消费电池与储能电池三大场景。
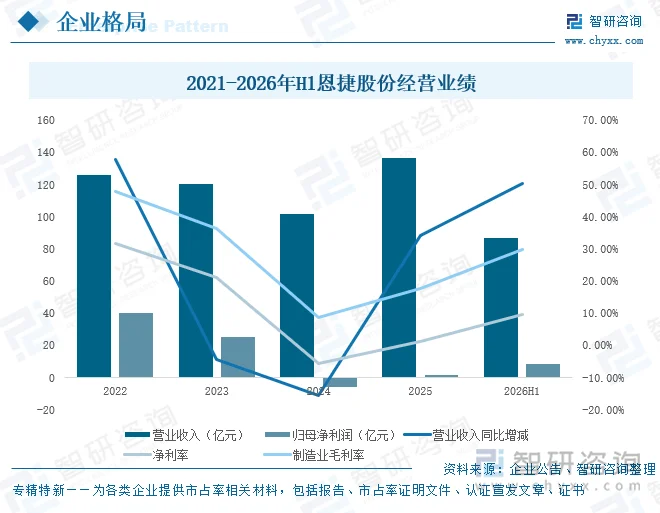
2022-2025年,恩捷股份营业收入在101.64亿-136.33亿元区间波动,2022-2025年营收年复合增长率(CAGR)约2.7%;2026年上半年营收86.71亿元,同比增长50.47%,创历史同期新高。盈利方面,盈利端受行业产能集中释放、隔膜价格持续下行影响,2024年出现归母净亏损5.56亿元;随着2025年销量回升与2026年上半年价格企稳、涂覆高附加值产品占比提升,业绩强势反弹--2026年上半年归母净利润8.20亿元,同比大增980.99%。
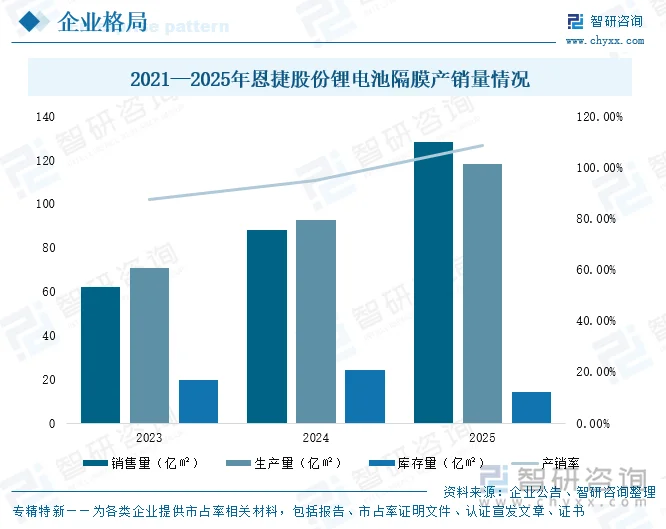
锂电池隔膜是恩捷股份绝对核心业务:2025年隔膜营业收入116.30亿元(占制造业营收85.31%),同比增长40.89%;2026年上半年隔膜收入76.20亿元、毛利率31.65%。产销方面,隔膜销量由2023年62.00亿平方米增至2025年128.40亿平方米,三年接近翻番;2025年产销率约108.6%,即通过加大销售消化前期库存,库存量由2024年24.25亿平方米降至2025年14.09亿平方米。
六、锂电湿法隔膜行业发展趋势
锂电湿法隔膜行业处于需求高增、结构向湿法集中、供给由宽松转向紧平衡的发展阶段:下游新能源汽车与储能持续放量,湿法隔膜凭借性能优势成为绝对主导,行业头部企业满产满销、产能利用率高企,技术向薄型化、涂覆化与高安全方向演进,竞争集中度进一步提升。
1、需求端:新能源汽车与储能双轮驱动
下游需求是行业增长的核心引擎。2025年中国锂电池出货量达1,875GWh(同比+53%),其中动力电池、储能电池分别为1.1TWh、630GWh(同比+85%),LFP动力电池占比持续上升。新能源汽车与储能的爆发式增长,直接带动锂电隔膜需求放量。
2、结构端:湿法隔膜主导地位持续强化
湿法隔膜占比由2014年的29.27%升至2026年上半年的89%,干法占比跌破18%;湿法凭借孔径均匀、可薄型化、高强度等特性,已成为中高端锂电的绝对主导路线,产品结构分化进一步加剧。
3、供给端:紧平衡延续,产能释放节奏受限
2026年上半年湿法产能利用率≥92%,行业维持满产,库存消纳周期不足1个月,供需缺口持续扩大;由于大规模新增有效产能多集中在2027年下半年落地,叠加调试、爬坡周期,短期供给难以匹配需求,紧缺态势预计持续至2027年底。
4、技术端:薄型化、涂覆化、高安全
企业持续研发超薄低闭孔温度基膜、热敏自关断隔膜、5μm超高强度隔膜及芳纶/陶瓷/PVDF等涂覆产品,在提升能量密度的同时强化安全性能,以满足高端客户对产品迭代的要求。
5、竞争端:集中度提升,头部优势凸显
隔膜市场呈"一超多强"格局,头部企业凭借规模与成本优势占据更多份额,行业整合淘汰继续;同时,在固态电池替代预期下,企业对扩产持谨慎态度,更有利于具备先进工艺、成本与品质优势的头部及准头部企业。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国湿法隔膜行业市场研究分析及投资潜力研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。


 公众号
 小程序
 微信咨询