内容概况:中国液晶调光玻璃作为一种可通过控制电流通断切换透明状态的新型特种光电玻璃,目前以PDLC技术路线为主,同时存在EC、SPD、LC等技术路线。行业政策体系不断完善,覆盖产品全生命周期与多场景应用,为高质量发展提供保障。2025年行业市场规模达12.06亿元,同比增长11.46%,由存量建筑改造、高端商业项目和汽车智能化配置推动增长。竞争格局呈现企业多、集中度低、分层明显特征,以价格战和渠道争夺为主,多技术路线并行,高低端市场分化,正处于由市场培育向规模化应用过渡阶段。
上市企业:福耀玻璃(600660)、南玻A(000012)、旗滨集团(601636)、凯盛科技(600552)、洛阳玻璃(600876)、中国宏光(08646.HK)、水发兴业新材料(08073.HK)、万顺新材(300057)、日久光电(003015)、海优新材(688680)、京东方A(000725)、八亿时空(688181)、长信科技(300088)、耀皮玻璃(600819)、深天马A(000050)、和而泰(002402)、华阳集团(002906)等
相关企业:北京众智同辉科技有限公司、深圳市光羿科技有限公司、上海隆昇光电新材料股份有限公司、江苏繁华应材科技股份有限公司等
关键词:液晶调光玻璃主流技术、液晶调光玻璃政策体系、液晶调光玻璃产业链、液晶调光玻璃市场规模、液晶调光玻璃竞争格局、液晶调光玻璃发展趋势
一、液晶调光玻璃行业概述
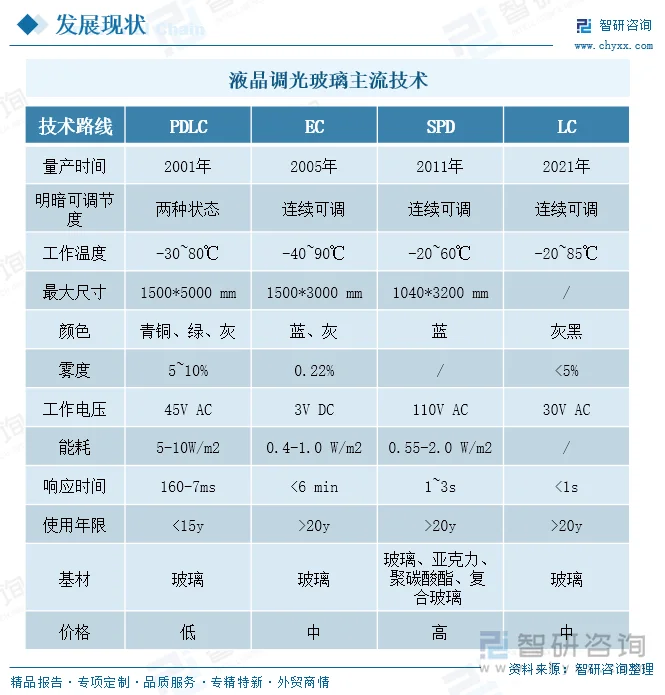
调光玻璃是一种新型特种光电玻璃产品,通过控制电流通断实现透明与不透明状态的切换,其基本结构是将液晶膜复合进两层玻璃中间,经高温高压胶合形成夹层。断电时,玻璃内的液晶分子不规则散布,呈现透光而不透明状态;通电后,分子整齐排列,玻璃变为透明。目前国内调光玻璃以PDLC(聚合物分散液晶)技术路线为主。调光玻璃技术最早于20世纪80年代末由美国肯特州立大学发明,1991年Polytronix率先实现商业化,2003年前后进入中国。从技术路线看,除PDLC外,行业还存在EC(电致变色)、SPD(悬浮粒子)及LC(染料液晶)等路线,四者在响应速度、调光方式、成本与适用场景上各有差异。
二、液晶调光玻璃行业政策体系分析
液晶调光玻璃行业政策体系呈现出“规范产品标准、强化细分场景监管、推动行业智能化升级”的特征,逐步构建起覆盖产品全生命周期、多场景应用的管理框架,为行业高质量发展提供明确指引与坚实保障。
1、标准规范筑基,明确产品全生命周期要求
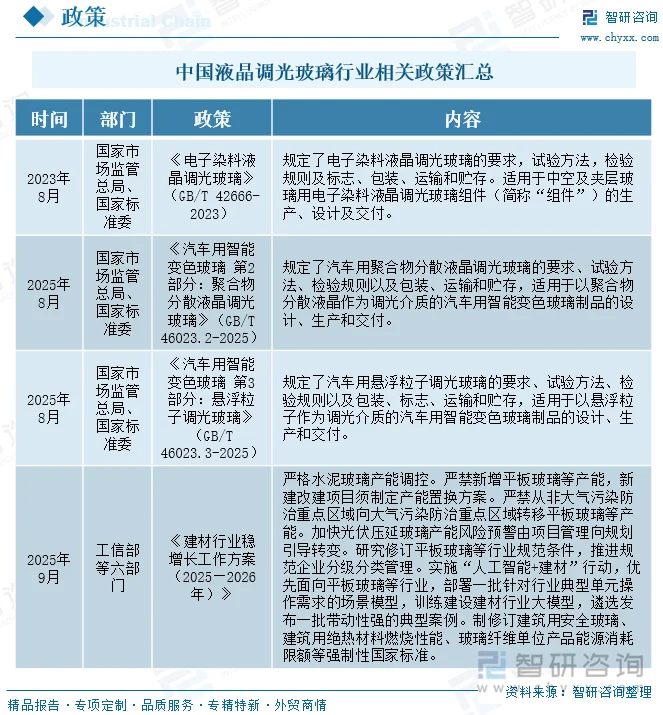
近年来,国家市场监管总局、国家标准委等部门密集出台多项标准,精准覆盖电子染料液晶、PDLC、SPD等主流技术路线,以及建筑、汽车等核心应用场景,为液晶调光玻璃行业构建起全面且细致的标准规范体系。2023年8月发布的《电子染料液晶调光玻璃》(GB/T 42666-2023),围绕中空及夹层玻璃用电子染料液晶调光玻璃组件,从产品要求、试验方法到检验规则,再到标志、包装、运输和贮存等全流程均作出详细规定,为该细分领域的产品生产、设计与交付提供了统一的技术准则。2025年,针对汽车场景的智能变色玻璃标准密集落地。8月发布的《汽车用智能变色玻璃 第2部分:聚合物分散液晶调光玻璃》(GB/T 46023.2-2025)与《汽车用智能变色玻璃 第3部分:悬浮粒子调光玻璃》(GB/T 46023.3-2025),分别聚焦以聚合物分散液晶和悬浮粒子作为调光介质的汽车用智能变色玻璃制品,明确了其要求、试验方法、检验规则以及包装、运输和贮存等关键环节的标准。这些标准的出台,不仅保障了汽车用调光玻璃产品的质量与性能,也为行业在汽车领域的健康发展奠定了坚实基础。
2、产能与场景双管控,引导行业有序发展
在规范产品标准的同时,政策对液晶调光玻璃行业的产能与应用场景也进行了针对性管控。工信部等六部门于2025年9月发布的《建材行业稳增长工作方案(2025-2026年)》,明确提出严格水泥玻璃产能调控,严禁新增平板玻璃等产能,新建改建项目须制定产能置换方案,并严禁从非大气污染防治重点区域向重点区域转移平板玻璃等产能。尽管该政策主要聚焦平板玻璃,但液晶调光玻璃作为玻璃深加工产品,其产能发展也间接受到整体玻璃行业产能调控政策的影响,需遵循产能置换等原则,避免无序扩张。此外,政策对不同应用场景下的液晶调光玻璃发展也给予了引导。在汽车领域,随着一系列汽车用智能变色玻璃标准的出台,对产品的性能、质量等方面提出了更高要求,促使企业提升技术水平以满足汽车行业的需求。在建筑领域,相关标准对建筑用安全玻璃等产品的规范,也影响着液晶调光玻璃在建筑场景的应用与发展,推动企业注重产品的安全性与节能性。
3、智能化升级赋能,推动行业高质量发展
《建材行业稳增长工作方案(2025-2026年)》中提出的“人工智能+建材”行动,为液晶调光玻璃行业指明了智能化升级的发展方向。政策鼓励优先面向平板玻璃等行业,部署针对行业典型单元操作需求的场景模型,训练建设建材行业大模型,并遴选发布带动性强的典型案例。
相关报告:智研咨询发布的《中国液晶调光玻璃行业市场行情动态及发展趋向分析报告》
三、液晶调光玻璃产业链分析
1、产业链结构
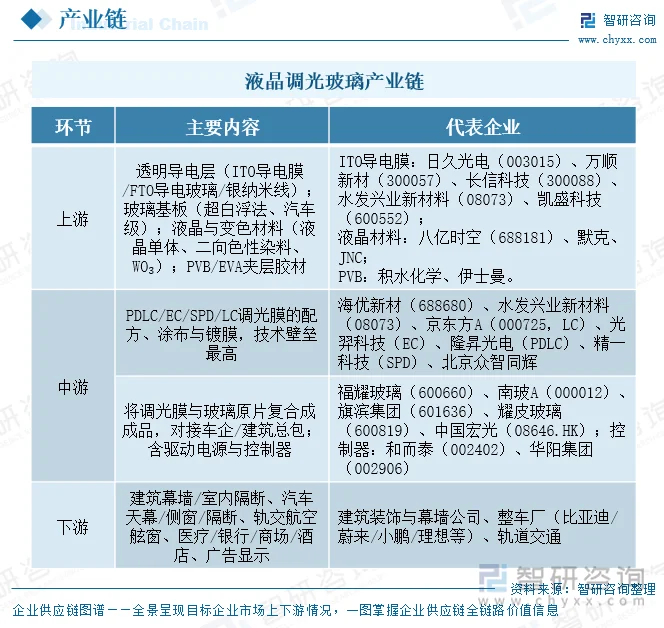
液晶调光玻璃产业链上游为原材料与核心器件环节;中游为调光膜制造(技术壁垒最高)与玻璃集成复合(对接终端环节);下游为建筑、汽车及商业展示等终端应用。产业链上游主要包括透明导电层(ITO导电膜/FTO导电玻璃/银纳米线)、玻璃基板(超白浮法、汽车级)、液晶与变色材料(液晶单体、二向色性染料、WO₃)、PVB/EVA夹层胶材等原材料及器件。产业链中游环节中,调光膜制造环节包括PDLC/EC/SPD/LC技术路线,并将调光膜通过高压釜或一步真空成型工艺夹合于两片玻璃之间,形成夹层调光玻璃。产业链下游主要应用于建筑幕墙、室内隔断、汽车天幕/侧窗/隔断等领域。
2、上游环节分析——浮法平板玻璃市场
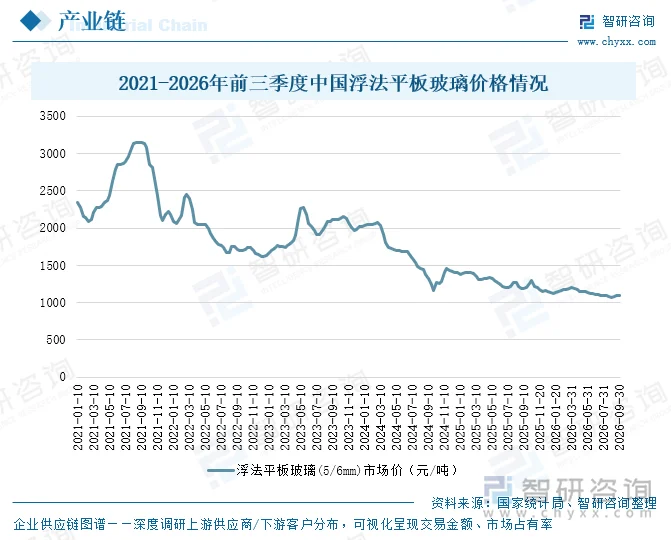
2026年9月第三旬,中国浮法平板玻璃价格为1100.4元/吨,同比下降12.29%,这反映出行业正处于深度调整期,价格下行是供给过剩、需求疲软与成本支撑弱化三重因素叠加的结果。浮法玻璃是液晶调光玻璃的主要基材,其价格下行确实降低了中游合片加工环节的原料采购成本。
四、液晶调光玻璃行业市场现状分析
1、市场规模
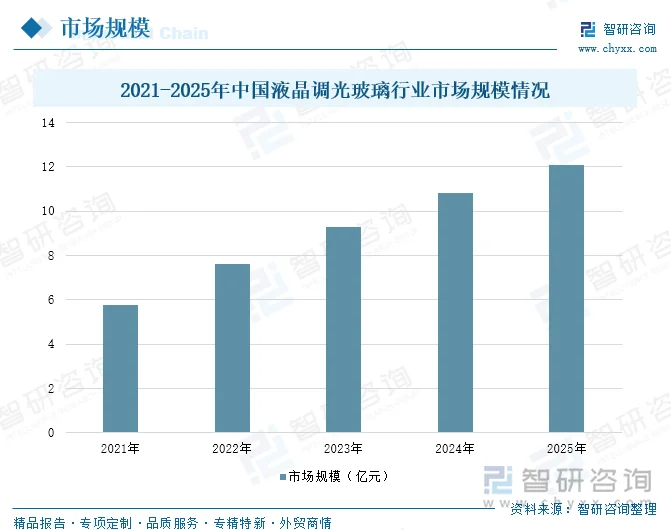
当前,中国液晶调光玻璃行业正处于技术标准化加速推进、下游应用场景快速渗透的关键发展阶段。2025年,行业市场规模达到12.06亿元,同比增长11.46%。从增长动力来看,存量建筑改造、高端商业项目以及汽车智能化配置的逐步渗透,构成了推动行业扩张的三大主要来源。整体而言,行业正由早期市场培育阶段向规模化应用阶段过渡,标准体系的完善与下游场景的拓展共同驱动市场持续增长。
2、竞争格局
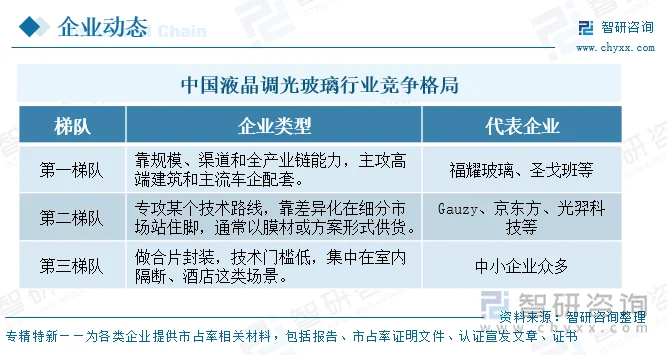
中国液晶调光玻璃行业竞争格局呈现“企业数量多、集中度低、分层明显”的特征。行业尚处于成长期,尚未出现具有绝对主导地位的龙头企业,竞争以价格战和渠道争夺为主,且多条技术路线并行竞争,同时高端市场与低端市场逐步分化。
五、液晶调光玻璃行业发展趋势
1、车载场景成为核心增长引擎,渗透率进入加速爬坡阶段
未来几年,中国液晶调光玻璃行业的第一核心趋势,是车载调光天幕与侧窗隐私玻璃从“豪华车型尝鲜配置”快速转向“主流车型标配”,成为拉动行业规模扩张的第一增长曲线。这一趋势下,车规认证将成为企业竞争的核心门槛,具备IATF16949体系资质、通过10年/20万公里宽温域耐久性验证的企业将率先锁定头部车企定点订单,行业资源将快速向具备车载全制程制造能力的头部厂商集中,彻底改变此前行业以建筑场景为主的需求结构。
2、全链条国产化持续深化,成本下探打开民用普及空间
行业第二个核心趋势,是上游核心材料的自主可控进程全面完成,推动产品成本持续下探,彻底打破调光玻璃长期“小众高价”的市场定位。当前国内企业已逐步突破染料液晶单体合成、高性能ITO导电膜精密涂布、车规级驱动IC设计等长期被海外垄断的核心环节,核心材料不再依赖进口。这一变化将直接推动液晶调光玻璃的单位成本下降。成本下探后,调光玻璃的应用场景将从超高层写字楼、豪华酒店等商用场景,快速下沉至普通住宅家装、平价新能源汽车、轨道交通站点等大众市场,彻底摆脱此前依赖小众高端项目的发展模式,打开亿级平米级的广阔民用市场空间。
3、技术路线融合与智能化升级,重新定义玻璃的功能边界
行业第三个核心趋势,是单一技术路线向混合堆叠方案演进,同时调光玻璃从“被动电控调光”向“主动智能响应”升级,彻底重新定义玻璃的功能边界。当前PDLC、EC、SPD、染料液晶等不同技术路线各有优劣,没有单一方案能同时满足“快速响应、低能耗、断电记忆、深邃暗态”的全部需求,未来头部厂商将加速推出混合堆叠技术方案,兼顾不同场景的使用需求。与此同时,调光玻璃将不再只是单纯的光学材料,而是集成光照传感器、温度传感器、AI算法的智能能源终端:可根据环境阳光强度自动调节透光率,与楼宇能源管理系统、整车座舱控制系统联动,在实现隐私调节的同时大幅降低建筑与车辆的空调能耗。这一升级将推动行业价值重心从“卖玻璃产品”转向“卖智能调光系统+长期能源管理服务”,商业模式的延伸将进一步打开行业的长期成长天花板。
更多行业分析详见智研咨询发布的《中国液晶调光玻璃行业市场行情动态及发展趋向分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。


 公众号
 小程序
 微信咨询