内容概要:草甘膦以磷矿石为原料经多道工序生产,是全球用量最大的除草剂,约占全球除草剂市场30%,高效环保除草剂需求增长为行业带来发展空间。2024年以来国内草甘膦需求回暖、出口向好,叠加成本与供给因素支撑,行业库存压力缓解,价格迎来修复。国内产量呈现周期性波动,2017-2021年持续上行并在2021年达到62.05万吨高点,2023年受价格低迷影响减产至41.76万吨周期底部,2024-2025年产量有所回升。2022年1月至2026年9月草甘膦价格周期性特征显著:2022年初价格冲高至78500元/吨后持续下跌,2023年6月跌至24314.3元/吨低位,之后长期低位震荡;2026年3-4月受供给收缩推动短期冲高至35000元/吨,随后回落,2026年9月回归底部区间。草甘膦价格受供给端影响较大,底部区间容易出现短期脉冲行情,在缺乏长期需求增量的情况下,上涨行情持续性较弱。
上市企业:新安股份[600596]、兴发集团[600141]、广信股份[603599]、江山股份[600389]、扬农化工[600486]、和邦生物[603077]
相关企业:拜耳(Bayer)、福华化学、好收成韦恩
关键词:草甘膦行业产业链、草甘膦行业政策、草甘膦行业产量、草甘膦行业市场价格、草甘膦市场竞争格局、草甘膦行业发展趋势
一、草甘膦行业定义及分类
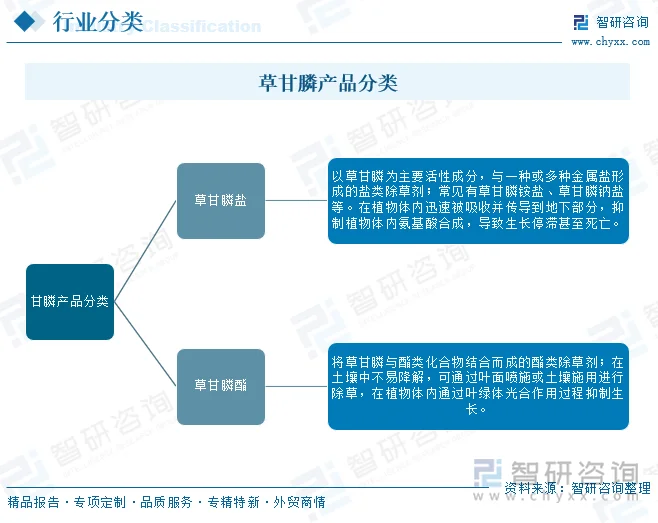
草甘膦盐是以草甘膦为主要活性成分、与一种或多种金属盐形成的盐类除草剂,在植物体内迅速吸收并传导至地下部分,抑制氨基酸合成;草甘膦酯是将草甘膦与酯类化合物结合而成的酯类除草剂,在土壤中不易降解,可通过叶面喷施或土壤施用除草。草甘膦按产品形态分为草甘膦盐与草甘膦酯两大类,合成工艺主要包括甘氨酸法和亚氨基二乙酸法,国内企业多采用甘氨酸法工艺。
二、草甘膦行业发展现状
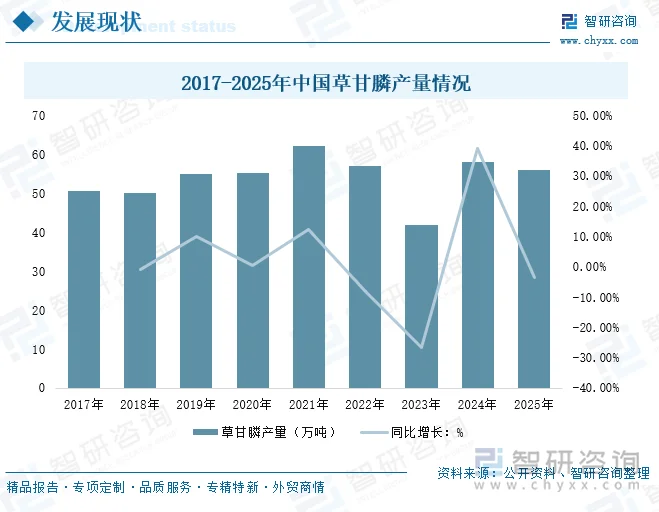
草甘膦的生产以磷矿石为起点,经过多道工序制得。草甘膦是全球使用量最大的除草剂品种,约占全球除草剂市场30%的份额。随着农业持续发展,市场对高效环保除草剂需求持续提升,草甘膦行业具备良好发展空间。自2024年起,国内草甘膦需求回暖、出口预期向好,海外订单逐步增加,下游制剂企业开工维持较好水平,行业库存压力得到缓解,带动市场行情修复、价格反弹。除出口端改善外,成本端与供给端因素也共同为草甘膦价格形成支撑。从国内产量变化来看,2017–2021年国内草甘膦产量整体上行,2021年达62.05万吨阶段高点;2022年回落至56.99万吨,2023年因价格下行、企业主动减产大幅降至41.76万吨的周期低谷;2024年快速修复至58万吨,2025年约56万吨。
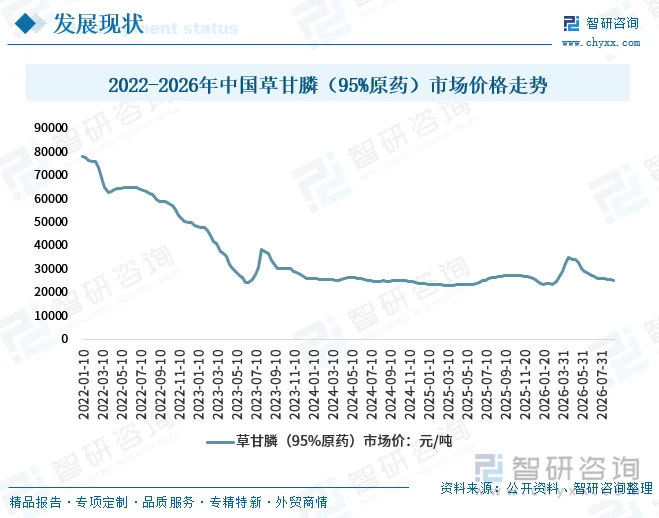
从市场价格走势来看,2022年1月至2026年9月),草甘膦价格呈现强周期性波动:2022年初行情处于本轮周期高点78500元/吨,随后持续下行,至2023年6月跌至24314.3元/吨的阶段低位,跌幅显著;2023年7-8月出现一波快速反弹,但缺乏需求支撑再度回落,2024年至2025年上半年长期在23000–27000元/吨区间低位窄幅震荡筑底;2025年6月至10月价格温和修复上行,年末再度回调;2026年年初价格再度探底,3—4月受供给收缩等因素推动快速冲高至35000元/吨,随后连续回落,至2026年9月10日报25475元/吨,重新回归近年底部中枢,整体来看草甘膦价格受供给端影响较大,底部阶段易出现脉冲式短期行情,但若无长期需求增量,上涨行情可持续性偏弱。
相关报告:智研咨询发布的《中国草甘膦行业市场竞争策略及未来发展潜力报告》
三、草甘膦行业产业链
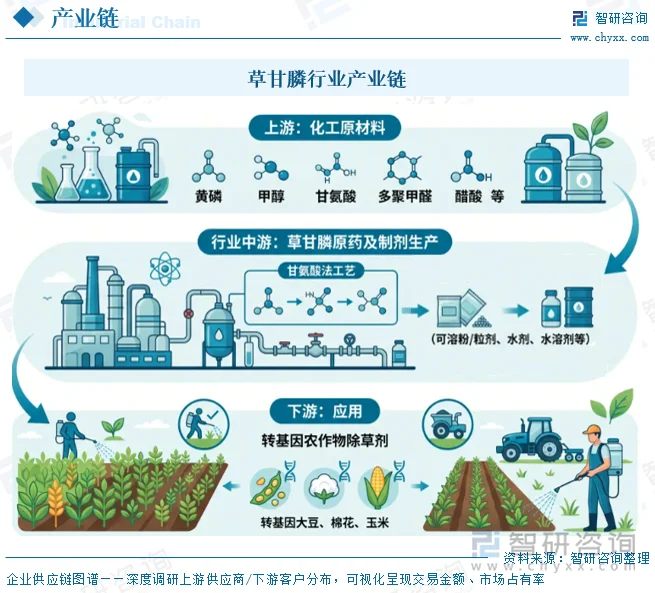
草甘膦产业链上游主要包括黄磷、甲醇、甘氨酸、多聚甲醛、醋酸等化工原材料;行业中游为草甘膦原药及制剂(可溶粉/粒剂、水剂、水溶剂等)生产,草甘膦原药与制剂为中游核心产品,国内企业多采用甘氨酸法工艺;行业下游主要应用于转基因农作物除草剂,随着转基因作物种植面积增加及百草枯等除草剂逐渐退出市场,草甘膦市场需求仍有增长空间。
四、草甘膦行业发展环境-相关政策
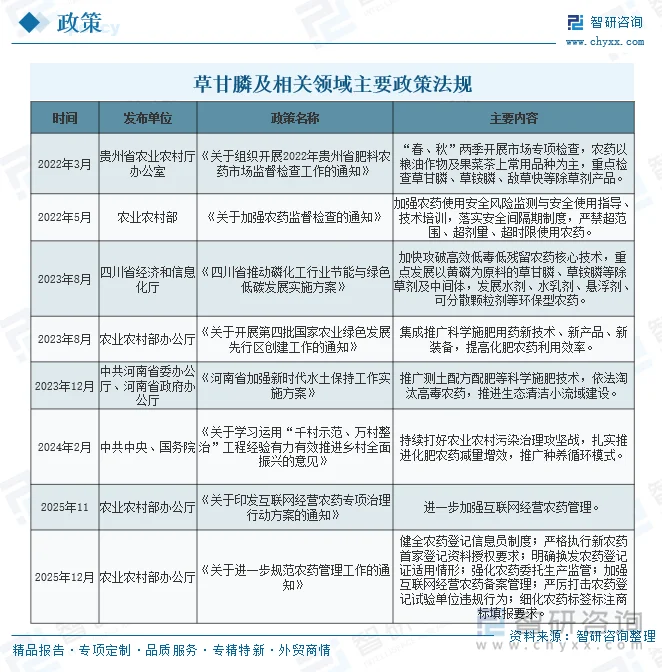
中国草甘膦及相关农药、磷化工领域的多项政策,涵盖市场监管、绿色发展、节能降碳、科学用药等方向。如2025年12月农业农村部办公厅颁布《关于进一步规范农药管理工作的通知》 ,明确提出要严格执行新农药首家登记资料授权要求;明确换发农药登记证适用情形;强化农药委托生产监管;加强互联网经营农药备案管理;严厉打击农药登记试验单位违规行为;细化农药标签标注商标填报要求。部分主要政策法规具体如下:
五、草甘膦行业竞争格局
1、主要企业
全球草甘膦生产企业数量较少,主要企业包括拜耳(Bayer)、新安股份、兴发集团、广信股份、江山股份、扬农化工、和邦生物、福华化学、好收成韦恩等。
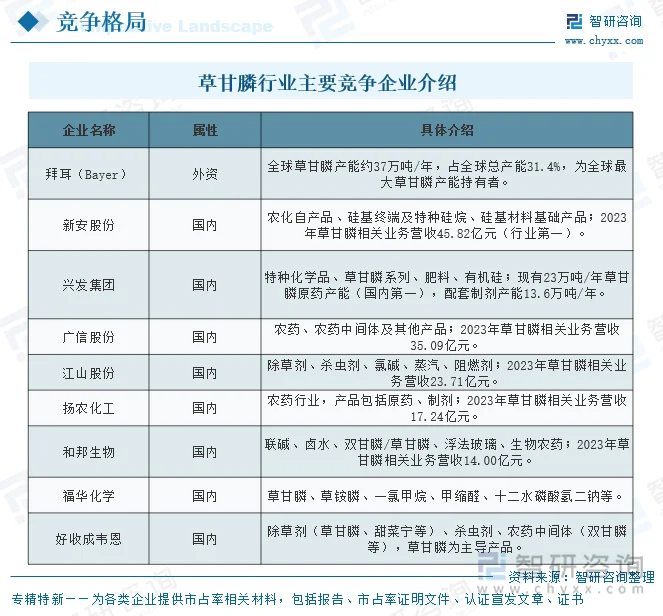
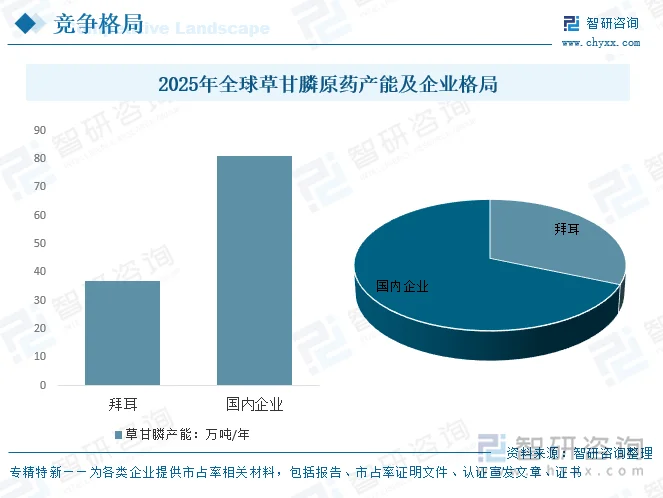
从产能方面来看,全球草甘膦原药产能整体保持稳定,2024年全球原药产能约118.3万吨,2025年小幅回落至约118万吨/年。其中拜耳(Bayer)产能37万吨/年、占31.4%,国内产能81万吨/年、占68.6%,是全球草甘膦原药最主要的供给来源。国内已将新建草甘膦生产装置列为限制类项目,未来新增产能有限,行业进入存量优化阶段。
2、代表企业-湖北兴发化工集团股份有限公司(600141)
湖北兴发化工集团股份有限公司是主营磷矿石、特种化学品、草甘膦系列产品、有机硅系列产品、肥料的综合性磷化工企业。其草甘膦业务由控股子公司泰盛公司(含全资子公司内蒙兴发)运营,现有23万吨/年草甘膦原药设计产能,产能规模居国内第一,配套制剂产能13.6万吨/年;园区自身配套10万吨/年甘氨酸,副产氯甲烷用于有机硅,原材料保障优势显著。泰盛公司独家制定的草甘膦原药国际标准FAOSpecification284/TC通过联合国粮农组织(FAO)评审并正式发布,为中国首家。草甘膦系列产品收入占其农药总收入比重超过90%。
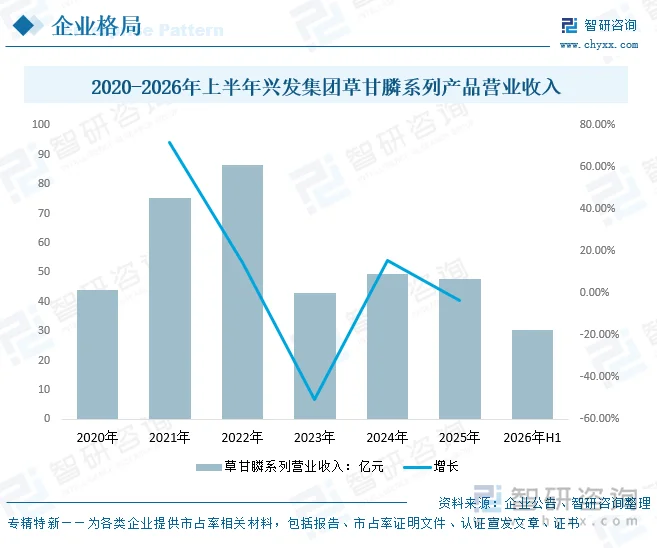
从营收看,兴发集团草甘膦系列产品营收在2021—2022年随行业高景气冲高(2022年达86.70亿元),2023年受价格下行明显回落至42.83亿元;2024年起随农化市场回暖回升。2025年草甘膦系列营业收入约等47.93亿元,2026年上半年草甘膦系列营业收入突破30亿元。
2021-2025年兴发集团草甘膦产销波动明显:2022、2023年缩减产量,依靠消耗库存保障销售;2024年产量大幅增长至26.60万吨,产量大于销量,库存增加;2025年产销更加均衡,产量26.01万吨、销量25.56万吨,库存降至3.11万吨。
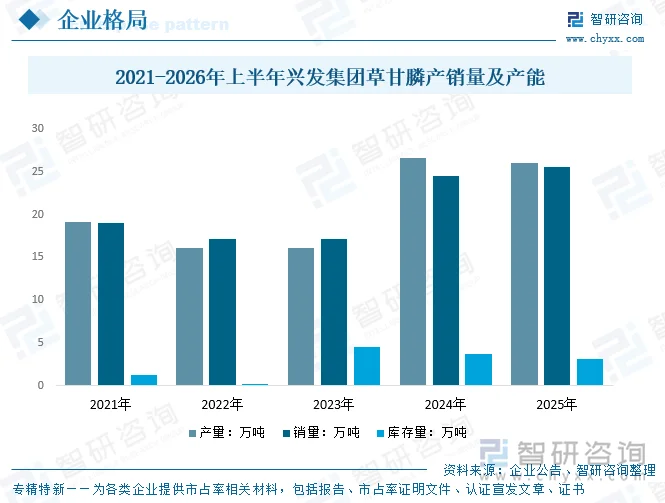
注:2021—2023年口径为草甘膦(系列),2024-2025年口径为农药
六、草甘膦行业发展趋势
草甘膦行业在“产能存量优化、需求稳健增长、产品绿色升级、技术持续创新”的主线下发展:国内新建装置已列为限制类,新增产能有限,行业进入存量优化阶段;中长期看,转基因作物种植面积增加与百草枯等除草剂退出,为草甘膦需求提供增长空间;同时环保标准提升与杂草抗性挑战推动行业向高含量、环保剂型及工艺创新升级。
1、行业进入存量优化阶段,新增产能受限
国内已将新建草甘膦生产装置列为限制类项目,未来草甘膦新增产能有限,行业由粗放扩张转向存量优化;全球产能约118万吨/年,国内占68.6%,头部企业(如兴发23万吨/年)凭规模与一体化优势巩固地位。
2、需求中长期仍有增长空间
随着转基因作物种植面积增加,以及百草枯等除草剂逐渐退出市场,草甘膦作为全球使用量最大的除草剂(占全球除草剂市场约30%份额)市场需求仍有增长空间。
3、产品向高含量、环保剂型转变
农业执法部门已明确规定禁止含量低于30%的草甘膦销售使用,在环保要求与差异化驱动下,更多草甘膦产品向高含量、粉剂或颗粒剂型演变;行业需不断加强环保意识与技术创新,推动绿色、环保发展。四川等地产能政策亦明确鼓励水剂、水乳剂、悬浮剂、可分散颗粒剂等环保型农药。
4、深化技术创新应对抗性与安全
面对环保标准提升与杂草抗性的挑战,草甘膦行业应加大技术研发力度,提升生产工艺与产品安全性,并积极探索开发具有除草效能的新型除草剂,以应对杂草抗性问题、保障农业生产安全。
5、龙头企业一体化与国际化优势凸显
具备黄磷、甘氨酸等上游配套与副产协同(如氯甲烷制有机硅)的企业成本保障更强;同时泰盛公司主导制定草甘膦原药国际标准(FAOSpecification284/TC,中国首家),反映国内龙头在技术标准与国际化方面的竞争力提升。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国草甘膦行业市场竞争策略及未来发展潜力报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国草甘膦行业市场竞争策略及未来发展潜力报告
《2027-2033年中国草甘膦行业市场竞争策略及未来发展潜力报告》共十三章,包含2022-2026年中国除草剂行业运行态势剖析,2027-2033年中国草甘膦产业发展趋势预测分析,2027-2033年中国草甘膦产业投资机会与风险分析等内容。


 公众号
 小程序
 微信咨询