上市企业:复旦微电(688385.SH)、钜泉科技(688391.SH)、力合微(688589.SH)、创耀科技(688259.SH)、海兴电力(603556.SH)、炬华科技(300360.SZ)、万胜智能(300882.SZ)、迦南智能(300880.SZ)、西力科技(688616.SH)等
相关企业:南京博联智能科技有限公司、北京智芯微电子科技有限公司、深圳市锐能微科技有限公司、无锡凯特微电子有限公司、深圳市锐能微科技有限公司、浙江屹晶微电子股份有限公司、苏州云芯微电子科技有限公司、合肥乾芯科技有限公司、杭州国芯微电子股份有限公司等
一、概述
智能电表芯片是用于智能电能表、用电信息采集终端的核心集成电路,按功能可划分为电能计量芯片、智能电表微控制单元(MCU)芯片与电力线载波通信芯片三大类,并延伸至计量SoC、HPLC+无线双模通信芯片等。其下游直接对接国家电网、南方电网的电能表集中招标与轮换替换周期,需求受电网投资、新型电力系统建设及IR46新国标落地驱动。
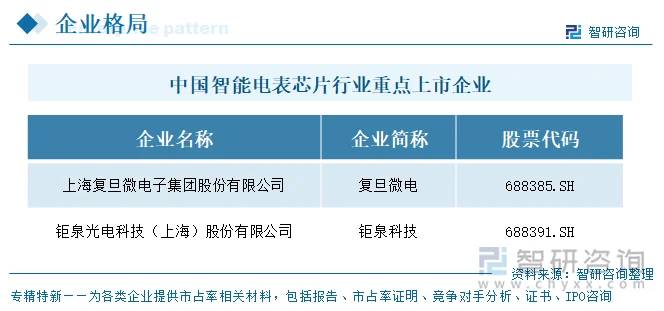
目前,中国智能电表芯片行业重点上市企业包括复旦微电(688385.SH)、钜泉科技(688391.SH)、力合微(688589.SH)、创耀科技(688259.SH)、海兴电力(603556.SH)、炬华科技(300360.SZ)、万胜智能(300882.SZ)、迦南智能(300880.SZ)、西力科技(688616.SH))等。
二、企业基本信息对比
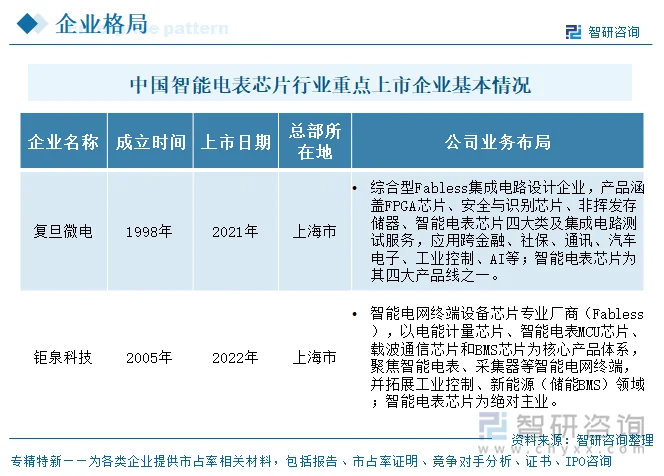
两家企业中,复旦微电1998年成立、2021年上市;钜泉科技2005年成立、2022年上市。业务布局上,两家均涉及智能电表芯片,但定位不同:复旦微电是综合型Fabless设计企业,产品涵盖FPGA、安全与识别、非挥发存储器、智能电表芯片四大类及测试服务,应用跨金融、通讯、汽车电子、工业控制等领域,智能电表芯片仅为其中一条产品线;钜泉科技专注智能电网终端芯片,以电能计量、智能电表MCU、载波通信和BMS芯片为核心,智能电表芯片为绝对主业。整体来看,行业处于成长期,复旦微电以多元产品线分散风险,钜泉科技则以专业聚焦见长。
三、企业经营业绩对比
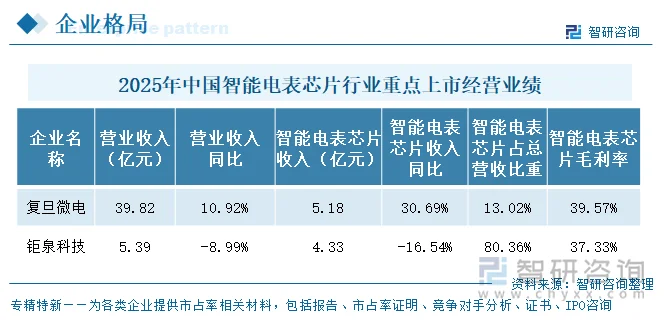
按2025年智能电表芯片营收规模,复旦微电2025年实现收入5.18亿元,钜泉科技为4.33亿元,复旦微电约为钜泉科技的1.20倍,居行业营收规模首位。增长方向上,复旦微电该板块同比增30.69%,钜泉科技同比降-16.54%,与各自整体营收走势一致——复旦微电在国网、南网电表招标下降的背景下仍凭单相MCU市占率领先实现稳健增长,钜泉科技则受主要客户项目周期调整与行业去库存、出货量与单价下滑拖累。从依赖度看,智能电表芯片占各公司总营收比重差异巨大:复旦微电为13.02%(中低依赖,属多元化缓冲下的非主导板块),钜泉科技高达80.36%(高度依赖,该主业即其绝大部分收入来源)。毛利率是最接近的指标:复旦微电39.57%、钜泉科技37.33%,相差仅约2个百分点;但变动方向相反——复旦微电毛利率较上年提升3.50个百分点,钜泉科技下降2.73个百分点,后者主因产品售价降幅高于成本降幅。
四、企业智能电表芯片产销量
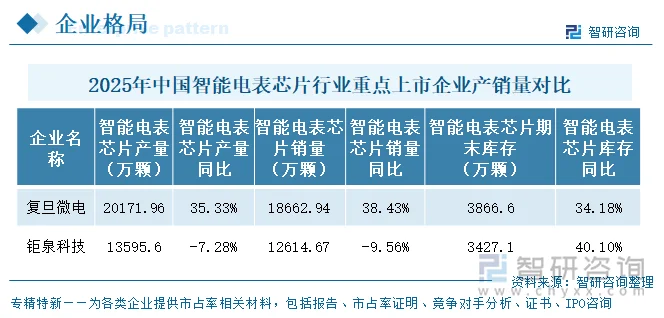
2025年智能电表芯片产销量方面,复旦微电2025年智能电表芯片产量20171.96万颗,钜泉科技为13595.60万颗,复旦微电高出约48%。变动方向则截然相反:复旦微电产量同比增35.33%、呈逆势扩张,钜泉科技产量同比降7.28%、主动收缩——这与两者营收走势互为印证,复旦微电份额提升带动放量,钜泉科技受客户周期调整而减产。销量方面,复旦微电2025年销售18,662.94万颗(同比增38.43%),钜泉科技销售12,614.67万颗(同比降9.56%)。库存信号值得关注:钜泉科技期末库存3427.10万颗,同比大增40.10%,主要为平抑原材料价格波动风险、结合销售预期提前备货所致;复旦微电期末库存3866.60万颗,同比增34.18%,与产销量同步放大,尚属扩张期的自然累库。
五、企业研发投入对比
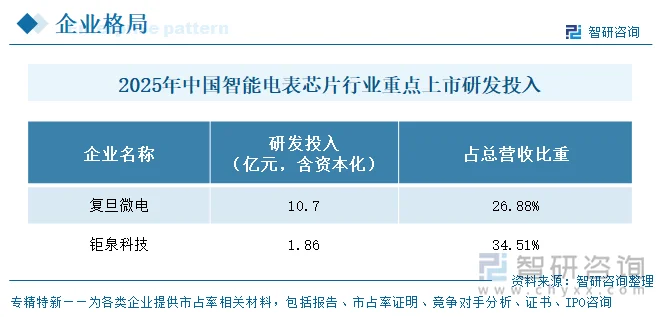
2025年2家企业研发投入金额上,复旦微电2025年研发投入合计10.70亿元,钜泉科技为1.86亿元,复旦微电约为钜泉科技的5.8倍,与其营收体量相匹配。但投入强度(研发投入占营业收入比重)排序反转:钜泉科技34.51%高于复旦微电26.88%,主因钜泉科技在营收下滑背景下仍保持研发投入同比增长,强度提升属被动结果。
六、企业发展规划
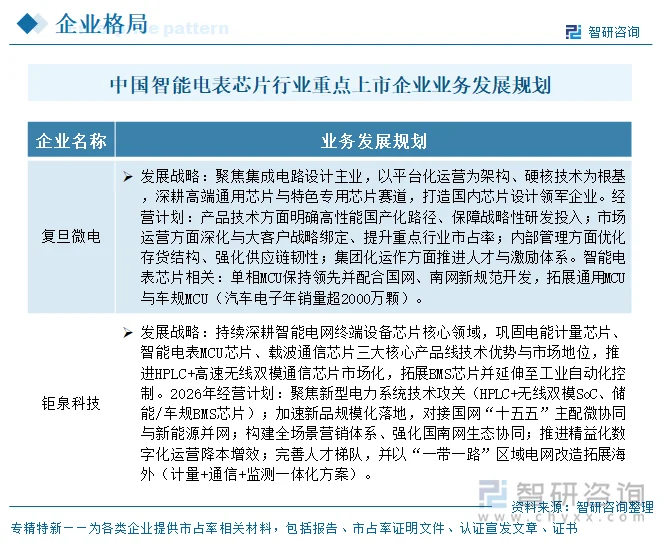
两家的发展规划可归纳为两条主线。其一,复旦微电以“平台化运营+硬核技术”为架构,聚焦集成电路设计主业,深耕高端通用芯片与特色专用芯片赛道,打造国内芯片设计领军企业;在智能电表芯片相关方向上,其强调在单相MCU领域保持领先、配合国网与南网新规范开发,并推动通用MCU与车规MCU(汽车电子年销量已超2000万颗)放量。其二,钜泉科技明确“持续深耕智能电网终端设备芯片核心领域”,巩固电能计量芯片、智能电表MCU芯片、载波通信芯片三大核心产品线,重点推进HPLC+高速无线双模通信芯片市场化,并向BMS芯片与工业自动化控制延伸,培育第二增长曲线。
七、智能电表芯片行业代表性上市企业—复旦微电
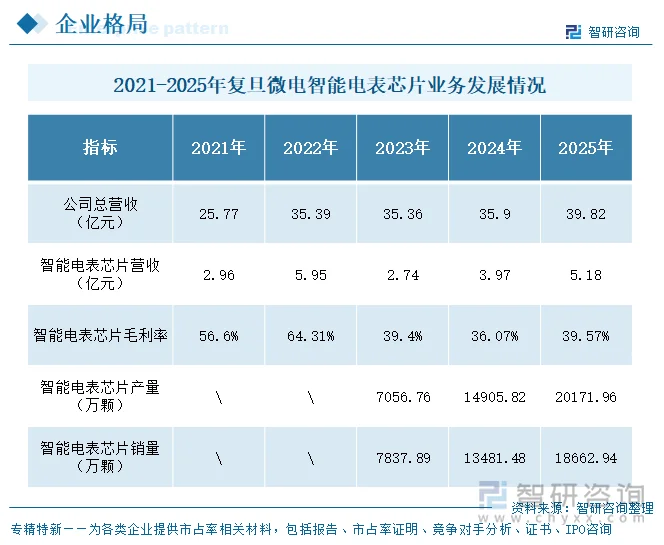
复旦微电(上海复旦微电子集团股份有限公司)成立于1998年,2000年于香港联交所H股上市、2021年回归A股科创板(688385),脱胎于复旦大学专用集成电路与系统国家重点实验室,是国内芯片设计龙头企业之一。公司产品涵盖FPGA芯片、安全与识别芯片、非挥发存储器、智能电表芯片四大类,其中智能电表芯片产品线以MCU为核心,单相智能电表MCU芯片产品市占率超60%,处于国内领先地位;同时布局通用MCU与车规MCU,汽车电子年销量已超2000万颗。从2021—2025年连续年报看,复旦微电智能电表芯片收入呈“缺芯周期冲高—回落—恢复”的波动走势:2021年2.96亿元,2022年跃升至5.95亿元(同比+101.02%),主因智能电表MCU供需紧张、份额快速提升;2023年回落至2.74亿元(同比-53.96%),随周期修正而收缩;2024年恢复至3.97亿元、2025年进一步增至5.18亿元(同比+30.69%)。毛利率同期由2022年高位64.31%降至2023年39.40%、2024年36.07%,2025年回升至39.57%,2025年回升得益于产品结构与规模效应改善。2025年公司总营收39.82亿元(同比+10.92%),智能电表芯片占13.02%,在FPGA、安全与识别等多点增长中,该板块凭借单相MCU市占率领先与通用/车规MCU放量实现稳健增长。
更多行业分析详见智研咨询发布的《中国智能电表芯片行业市场研究分析及产业趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国智能电表芯片行业市场研究分析及产业趋势研判报告
《2027-2033年中国智能电表芯片行业市场研究分析及产业趋势研判报告》共十二章,包含智能电表芯片行业投资与趋势预测分析 ,智能电表芯片行业发展预测分析 ,智能电表芯片企业管理策略建议 等内容。


 公众号
 小程序
 微信咨询