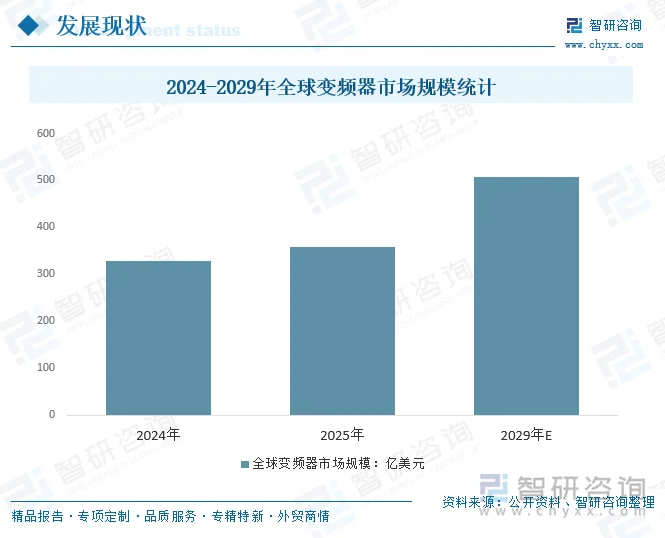
内容概要:变频器是是工业自动化与电机系统节能的核心部件,它靠内部IGBT的开断来调整输出电源的电压和频率。2024年全球变频器市场规模328.6亿美元,2025年、2029年分别达到358.5亿美元、507.7亿美元,2025-2029年复合增速9.1%;全球市场由节能降碳、工业自动化及新能源产业拉动,智能化与第三代半导体技术拓展应用场景,欧洲当前市场份额42%居于主导,亚太地区增速最快。我国为全球最大变频器消费市场,依靠存量节能改造与新能源、智能制造双轮驱动,2024年国内市场规模600亿元,2025年、2026年分别增长至642亿元、683亿元,低压变频器占据市场主体,高压大功率产品随工业节能改造稳步扩容。
上市企业:汇川技术[300124]、英威[002334]、伟创电气[688698]、众辰科技[603275]
相关企业:苏州朗高电机科技股份有限公司、丹佛斯、朗高电机
关键词:变频器行业产业链、变频器行业相关政策、变频器市场规模、变频器市场竞争格局、变频器行业发展趋势
一、变频器行业定义特点及分类
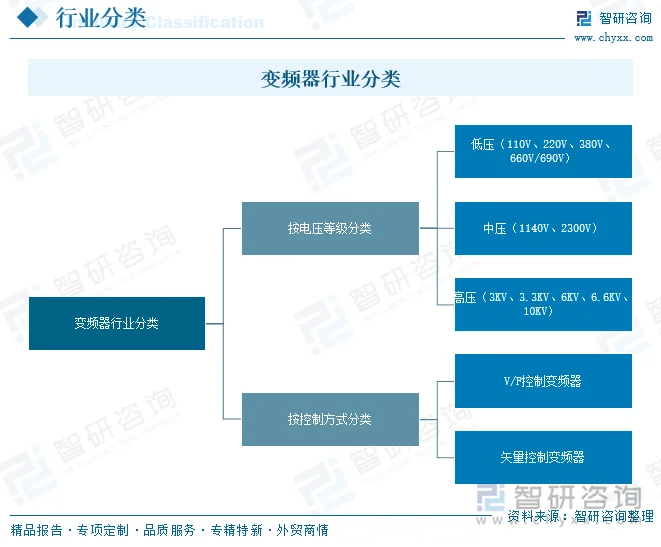
变频器(变频调速装置)是应用变频技术和微电子技术,根据电机实际需要,通过软件算法实现对电力半导体器件的智能控制来调整输出的电压和频率的电力控制设备,是工业自动化与电机系统节能的核心部件。变频器靠内部IGBT的开断来调整输出电源的电压和频率,根据电机的实际需要来提供其所需要的电源电压,进而达到节能、调速的目的。变频器种类繁多,按照不同的标准或分类依据可以分为若干类别。
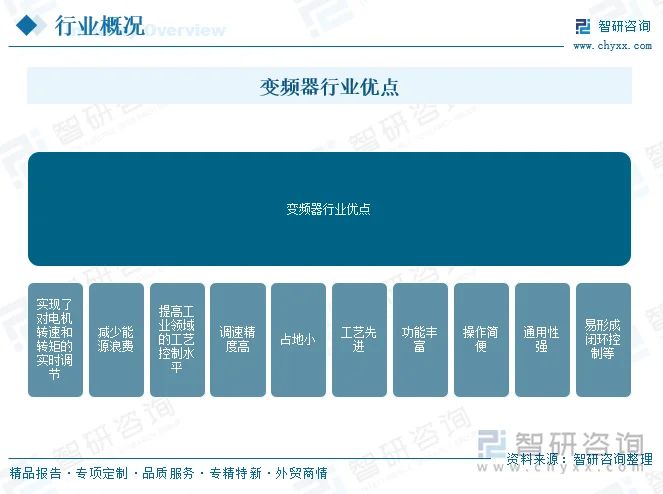
变频器的出现实现了对电机转速和转矩的实时调节,可以减少能源浪费,并提高工业领域的工艺控制水平,其调速精度高、占地小、工艺先进、功能丰富、操作简便、通用性强、易形成闭环控制等优点,优于以往调速方式,广泛应用于空压机、水泵、注塑、冶金、纺织、印刷、包装、数控机床、风机、化工、水处理、洗涤设备、石材切割、矿山设备等领域。
二、变频器行业发展现状
根据中国电器工业协会变频器分会数据,2024年全球变频器市场规模为328.6亿美元,2025年约358.5亿美元,2029年约507.7亿美元,2025-2029年复合年增长率9.1%。受益于全球节能降碳政策、工业自动化升级以及新能源行业发展,全球变频器市场保持较快增长,智能化、碳化硅等技术迭代持续拓宽产品应用边界;不过行业发展仍面临设备投入成本高、供应链波动等压力,中长期市场增长确定性较强,本土品牌具备海外市场提升空间。
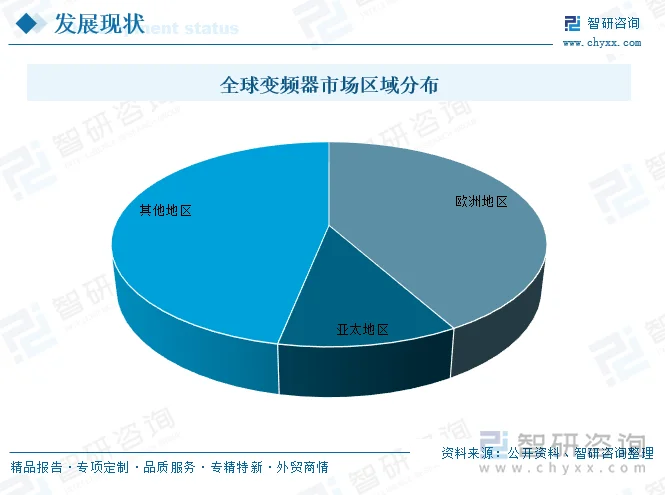
从区域分布来看,欧洲在全球变频器市场占据主导地位,份额为42%;亚太地区预计将成为增长最快的地区市场,复合年增长率达到11.3%。
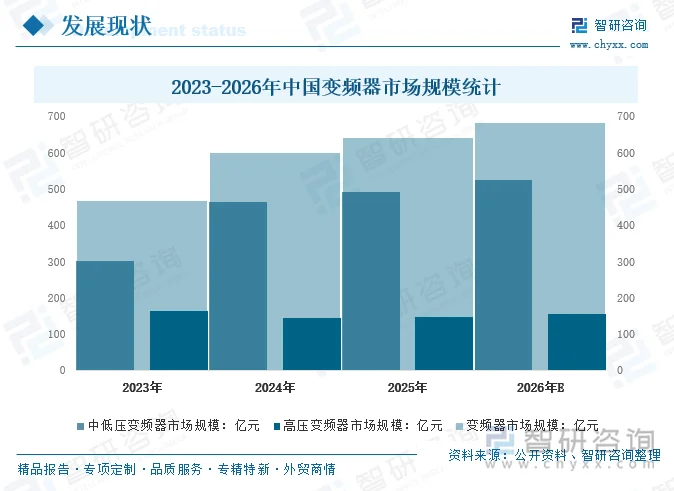
我国是全球最大的变频器消费市场,国内市场增长由存量工业节能改造与新能源、智能制造新增需求共同驱动。根据中国电器工业协会变频器分会数据,2024年我国变频器市场规模为600亿元,其中低压变频器约466亿元,高压变频器约145亿元。在国家电力能效政策、制造业持续升级及电力产业发展推动下,变频器作为成熟工业节能方案,长期需求具备支撑,高压大功率变频器依托高耗能行业节能改造稳步扩容。2025年市场规模约642亿元,同比增长7.0%,低压变频器仍是市场主体,规模约494亿元,高压变频器约148亿元;预计2026年国内变频器市场规模约683亿元,其中低压变频器约526亿元,高压变频器约157亿元。
相关报告:智研咨询发布的《中国变频器行业市场全景调研及发展趋向研判报告》
三、变频器行业产业链
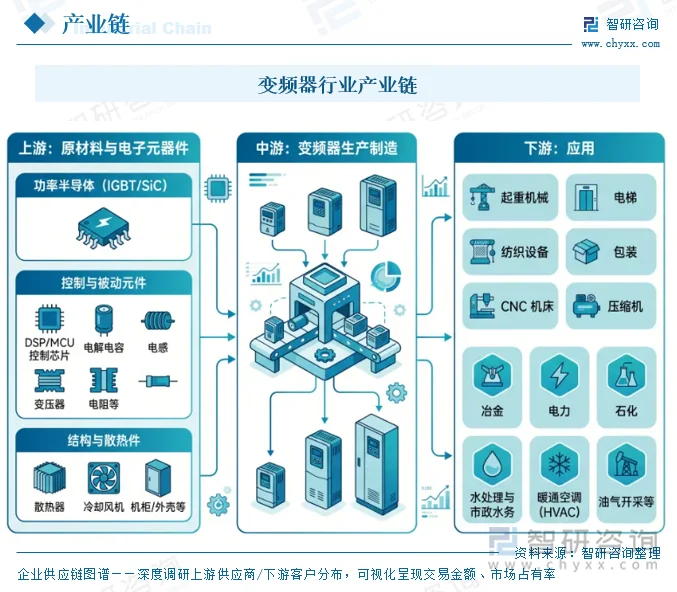
变频器处于“电力电子器件—驱动控制系统—电机装备—下游应用”链条的核心控制环节。变频器行业的产业链结构清晰,可划分为上游核心元器件与原材料、中游整机制造、下游终端应用三个环节。其中,上游的功率半导体(尤其是IGBT)是决定产品成本与性能的关键,技术壁垒最高;中游整机制造环节竞争激烈;而下游则高度分散于各类工业与民用场景。
四、变频器行业发展环境-相关政策
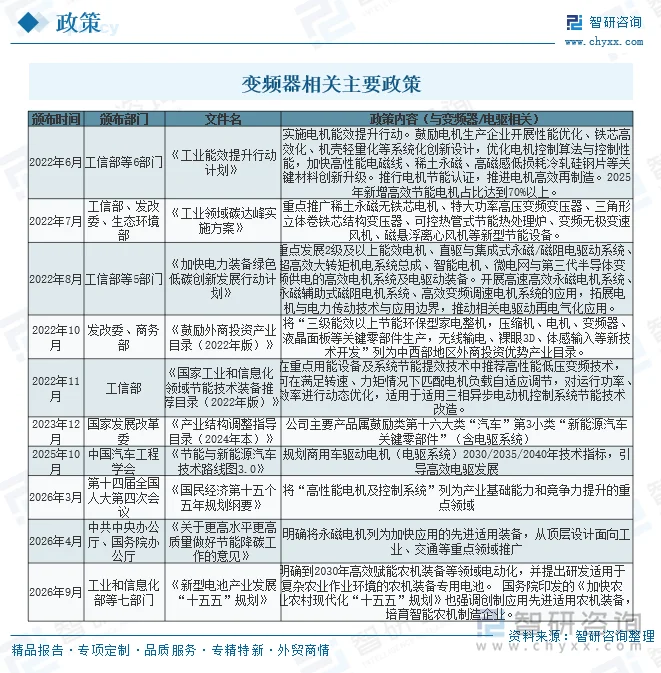
我国围绕工业节能降碳、电机能效提升、高端装备国产化出台多项政策,为变频器行业发展提供有力支撑。如《工业领域碳达峰实施方案》提出推动风机、水泵、压缩机等重点用能设备系统节能改造升级,推广高压变频调速装备,鼓励工业企业通过变频改造降低电机系统能耗,为存量变频器改造市场奠定政策基础。工信部、发改委等四部门印发《节能装备高质量发展实施方案(2026—2028年)》,提出推进电机系统用能优化,加快节能装备智能化、绿色化发展,推动变频调速等节能技术应用,攻关节能装备核心零部件,进一步带动智能变频器、高压变频器的技术研发与市场推广。同时,《电力装备行业稳增长工作方案(2025-2026年)》支持电力装备产业链补短板,依托风光新能源基地建设拉动新能源专用变频装备需求,推动电力装备智能化升级。
五、变频器行业竞争格局
1、主要企业
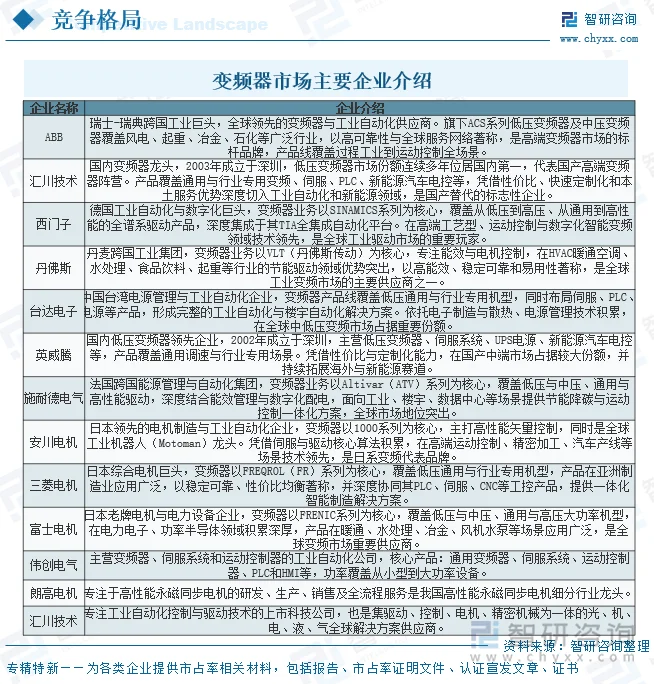
从全球范围看,目前变频器市场仍由欧美系品牌和日系品牌主导,ABB、西门子、施耐德、三菱电机、安川电机、富士电机等国际品牌在该领域占据主导地位。其中,欧美系品牌擅长大型自动化系统,在大型工程电气传动领域,欧美系品牌的市场占有率高,主要代表厂家有ABB、西门子和施耐德等;日系品牌则在小型自动化系统中更具优势,在小型机械的设备制造领域市场份额较大,主要代表厂家包括三菱电机、安川电机和富士电机等。国产变频器产品由于多年来持续的研发投入,其性能、可靠性、售前售后服务、成本控制等方面的优势逐渐显现,国产变频器企业正在逐步抢占市场,市场份额持续提升。
2、代表企业
1)、苏州朗高电机科技股份有限公司
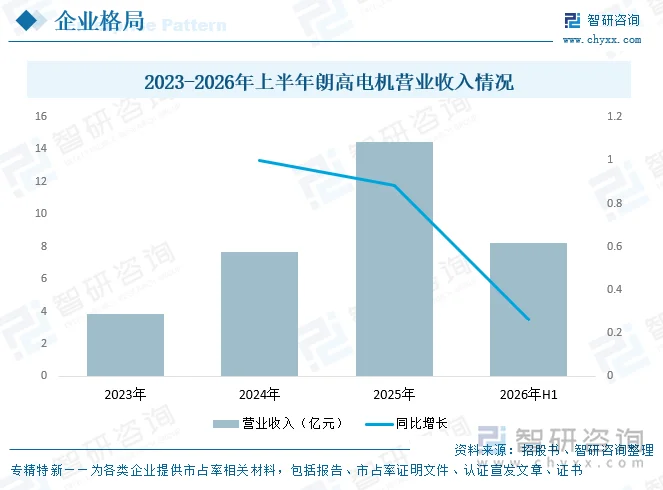
苏州朗高电机科技股份有限公司专注于高性能永磁同步电机的研发、生产、销售及全流程服务是我国高性能永磁同步电机细分行业龙头。2025年朗高电机在我国新能源矿卡驱动电机领域市场占有率超过70%(行业第一),新能源重卡驱动电机领域市占率约28%(行业第二)。近年来,朗高电机营业收入高速增长,由2023年的3.85亿元增至2025年的14.47亿万元,2024年、2025年营收增长率分别为99.77%、88.27%;2026年1-6月实现营业收入8.23亿元。
2)、深圳市汇川技术股份有限公司
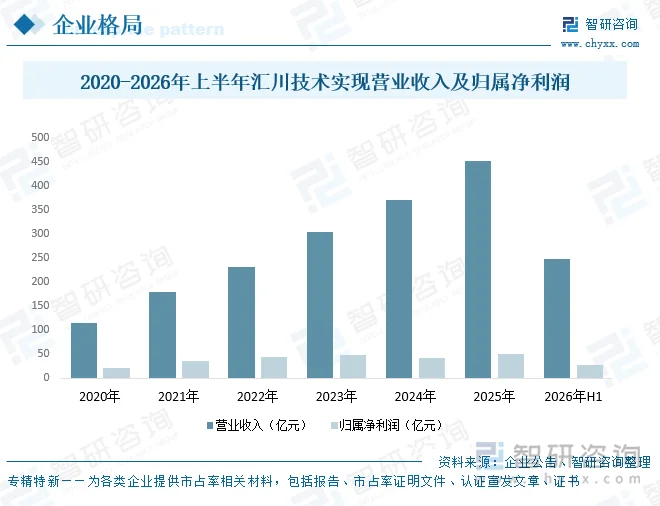
汇川技术聚焦工业自动化、数字化与智能化,业务涵盖通用自动化、新能源汽车电驱系统、智慧电梯配套及轨道交通控制领域,核心产品包括变频器、伺服系统、PLC&HMI及工业机器人。据企业公告数据显示,2026年上半年,汇川技术实现营业收入246.75亿元,归属净利润28.1亿元。
六、变频器行业发展趋势
变频器(电机驱动控制系统)将随下游电动化与工业节能升级,向高效化、智能化、系统化方向演进,并受益于国产替代与自主可控趋势。主要趋势如下。
1、高效节能与机电一体化
“电机耗电占工业用电总量七成以上”,变频器调速是电机节能关键切入点;国家《节能降碳意见》明确将永磁电机列为加快应用的先进适用装备面向工业、交通推广。在新能源商用车领域,电机功率密度、效率直接决定车辆运营效率,驱动变频器向更高效率、更高功率密度演进,并向高速技术、扁线绕组、油冷散热等方向集成发展。
2、下游应用边界持续拓展
电机及驱动系统已应用于新能源商用车、非道路移动机械、风力发电、工业高效节能与自动化控制,并重点布局高速制冷压缩机电机、新能源农机高效驱动电机、eVTOL大功率驱动电机、高效高压永磁电机驱动系统、新能源船舶电机等,下游电动化浪潮将持续打开变频器增量空间。
3、国产替代与自主可控
我国具备全球规模最大、配套最完整的稀土全产业链体系,是发展高性能永磁同步电机及驱动系统独一无二的资源禀赋;在大型旋压机床、石油压裂装备等场景中,国产电机及驱动方案已实现对进口异步伺服/柴油发动机的替代,关键装备自主可控与本土高端制造出海成为行业重要方向。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国变频器行业市场全景调研及发展趋向研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国变频器行业市场全景调研及发展趋向研判报告
《2027-2033年中国变频器行业市场全景调研及发展趋向研判报告》共十五章,包含中国变频器行业发展潜力评估及市场前景预判,中国变频器行业投资特性及投资机会分析,中国变频器行业投资策略与可持续发展建议等内容。


 公众号
 小程序
 微信咨询