内容概况:燃气轮机是技术壁垒极高、制造精度严苛的高端成套动力装备,被誉为工业制造领域“皇冠上的明珠”,是衡量国家先进制造水平、能源装备实力与综合国力的核心标志,具备突出的战略价值。近年来,在能源结构转型深化、新型电力系统建设提速、能源装备自主可控持续推进的多重驱动下,中国燃气轮机市场需求持续释放,产业规模稳步增长,据统计,2025年中国燃气轮机行业市场规模达795.20亿元,同比增长6.0%。
相关上市企业:东方电气(600875)、上海电气(601727)、哈尔滨电气(01133.HK)、应流股份(603308)、中国航发(600893)
相关企业:通用电气能源投资(中国)有限公司、西门子能源有限公司、三菱重工业(中国)有限公司、东方电气集团东方汽轮机有限公司、上海电气电站设备有限公司上海汽轮机厂、哈尔滨汽轮机厂有限责任公司、哈电集团(秦皇岛)重型装备有限公司、杭州汽轮动力集团股份有限公司、南京汽轮电机(集团)有限责任公司、中船重工龙江广瀚燃气轮机有限公司、上海和兰透平动力技术有限公司、新奥能源动力科技(上海)有限公司
关键词:燃气轮机产业链、燃气轮机市场规模、燃气轮机竞争格局、燃气轮机发展趋势
一、概述
燃气轮机(GasTurbine)是以连续流动的气体为工质、把燃料燃烧产生的热能转换为机械功的旋转式动力机械,由压气机、燃烧室和透平三大核心部件构成。其工作过程为:空气经压气机升压后送入燃烧室,与喷入的燃料混合燃烧,生成的高温高压燃气在透平中膨胀做功,推动叶片带动主轴旋转,实现热能向机械能的转化。
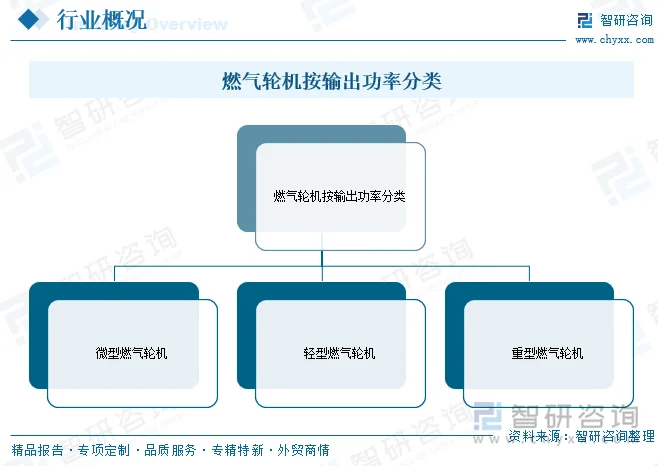
燃气轮机按输出功率分为微型、轻型和重型三类,其中,微型和轻型燃气轮机可由航空发动机改制而成(又称为“航改燃”),功率通常在50MW以内,可用于工业发电、管道增压、分布式发电及热电联供、船舶动力、坦克机车等场景。重型燃气轮机功率在50MW以上,主要用作陆地上固定的发电机组和超大型舰艇。
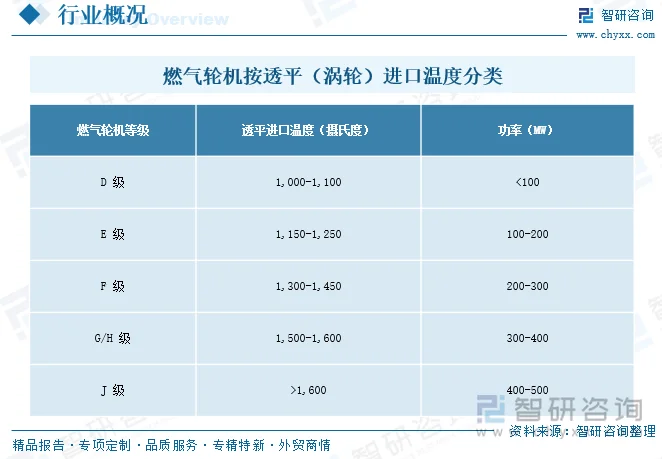
按透平(涡轮)进口温度分类,燃气轮机可以分为多个等级,同时对应不同的功率级别,温度越高,相应级别的技术越先进,燃气轮机的效率也更高。
二、产业链
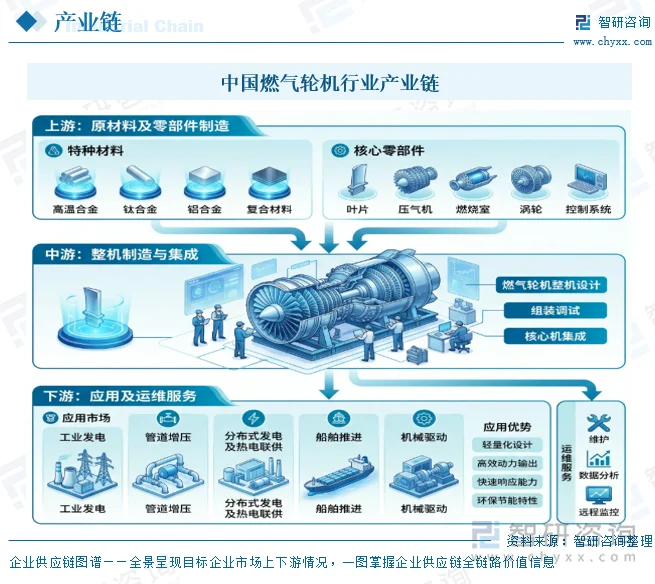
中国燃气轮机产业链呈“上游原材料及零部件制造—中游整机制造与集成—下游应用及运维服务”的三级结构,上游以高温合金、钛合金、铝合金及复合材料等特种材料,以及叶片、压气机、燃烧室、涡轮、控制系统等核心零部件为主;行业中游为燃气轮机整机制造与集成;行业下游为应用市场,燃气轮机凭借其轻量化设计、高效的动力输出、快速响应能力以及环保节能特性,广泛应用于工业发电、管道增压、分布式发电及热电联供、船舶推进、机械驱动等领域。
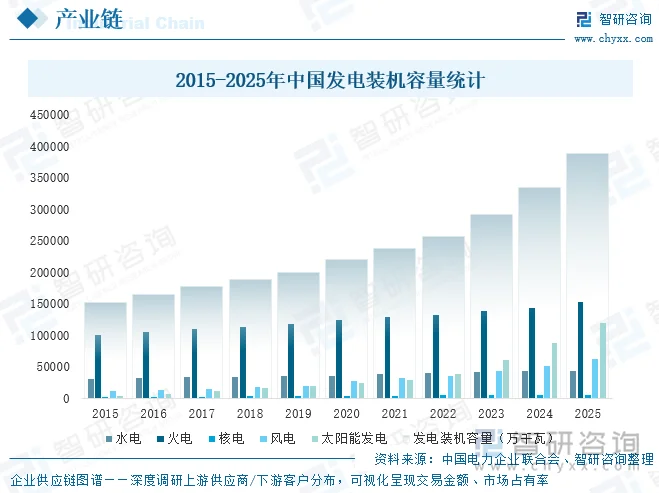
目前,电力为中国燃气轮机最核心需求市场,据中国电力企业联合会数据显示,2025年中国发电装机容量达389134万千瓦,同比增长16.2%,其中,水电装机容量达44802万千瓦,同比增长2.87%,火电装机容量达153904万千瓦,同比增长6.54%,核电装机容量达6248万千瓦,同比增长2.71%,风电装机容量达64001万千瓦,同比增长22.89%,太阳能发电装机容量达120173万千瓦,同比增长35.42%,中国电力市场持续繁荣,尤其是风电、太阳能发电装机的爆发式增长,正在深刻重塑电力系统的运行格局,由于新能源发电具有显著的间歇性与波动性特征,其大规模并网对电网调峰能力及系统稳定运行提出了更高要求,燃气轮机凭借启停迅速、调节灵活、碳排放水平较低等核心优势,已成为支撑新型电力系统安全稳定运行的关键调峰电源,在新能源装机持续高速扩容的产业背景下,电力行业对燃气轮机的需求空间将进一步释放。
相关报告:智研咨询发布的《中国燃气轮机行业市场专项调研及投资前景研究报告》
三、发展现状
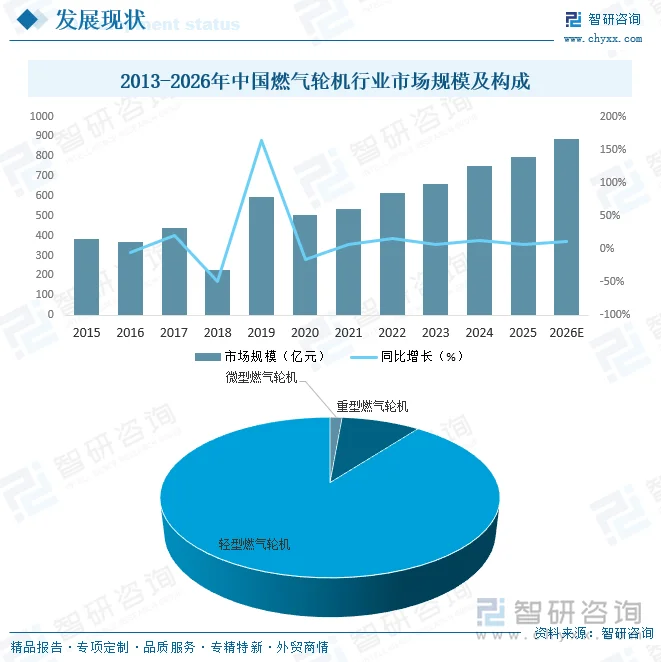
燃气轮机是技术壁垒极高、制造精度严苛的高端成套动力装备,被誉为工业制造领域“皇冠上的明珠”,是衡量国家先进制造水平、能源装备实力与综合国力的核心标志,具备突出的战略价值。近年来,在能源结构转型深化、新型电力系统建设提速、能源装备自主可控持续推进的多重驱动下,中国燃气轮机市场需求持续释放,产业规模稳步增长,据统计,2025年中国燃气轮机行业市场规模达795.20亿元,同比增长6.0%。
从产品结构来看,当前国内燃气轮机市场形成“轻型主导、重型为辅、微型补充”的格局特征,2025年,轻型燃气轮机占据绝对主导地位,市场占比超80%,重型燃气轮机约占8.93%,微型燃气轮机占比不足2%,这一结构与中国燃气轮机主要应用于工业驱动、分布式能源及部分电力调峰场景的产业现状高度契合,未来,随着新能源装机爆发式增长催生电网调峰刚性需求,叠加重型燃气轮机国产化进程加快、电力调峰气电项目有序推进,重型燃气轮机市场占比有望稳步提升。
四、竞争格局
中国燃气轮机行业主要经历了早期探索、技术引进及工程化积累、重型燃气轮机产业化推进以及自主突破与高质量发展四个阶段。早期阶段以基础研究、试验验证及小功率燃气轮机探索为主,行业逐步形成初步技术基础。改革开放后,国内燃气轮机产业通过航改型燃机发展、技术引进、本地化制造及工程项目建设,逐步积累制造及工程应用经验。
进入21世纪后,随着重型燃气轮机技术引进及大型联合循环电站建设持续推进,中国燃气轮机行业在重型燃机制造装配、系统集成及工程应用等方面能力持续提升。2015年以来,在国家“两机”专项、能源装备自主可控及新型电力系统建设等政策及需求推动下,中国燃气轮机行业逐步由技术引进及配套制造,向自主研发、关键核心部件突破及商业化产业应用方向发展。
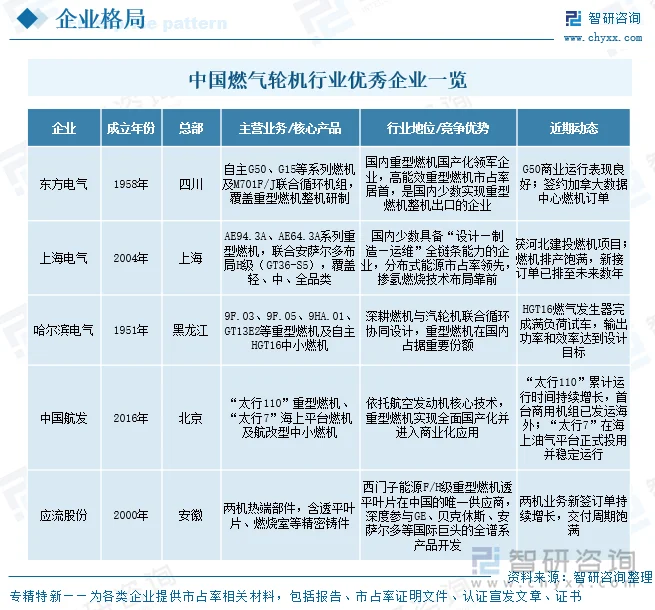
在“两机”专项及能源装备自主可控政策持续推动下,国内燃气轮机自主研发取得了系列成果:中国航发“太行110”重型燃气轮机(110MW级)于2025年进入商业化应用阶段,是中国首款具有完全自主知识产权的110MW级重型燃气轮机,填补了国内该功率等级产品空白;在大型重型燃气轮机领域,中国重燃自主研制的F级300MW级重型燃气轮机首台样机于2024年首次点火成功,全面进入整机试验验证阶段;中国重燃400MW级G/H级燃气轮机及新一代高性能低排放燃气轮机处于研制过程中。
尽管中国燃气轮机自主研发已取得较多成果,但在产品谱系及功率等级等方面,与国际先进水平仍存在较大差距,主要体现在以下几个方面:1、产品谱系上,中国具备完全自主知识产权的重型燃气轮机产品的最高技术水平为F级,H/J级燃气轮机尚未实现自主可控,仍主要依赖进口。2、产品功率等级上,国内自主研制最大功率为110MW(太行110)及300MW级(尚在研制验证中),国际厂商如GEV的9HA.02重型燃气轮机最大单机功率达571MW,三菱M701J重型燃气轮机最大单机功率达574MW,国内重型燃气轮机自主研制水平与国际主流产品差距仍较大。
因此,目前,中国燃气轮机市场呈现“外资主导、国产加速替代”的格局,高端重型燃机长期由GEVernova、西门子能源、三菱重工等国际巨头垄断,国内则以东方电气、上海电气、哈尔滨电气等央企国家队主导重型燃机市场,中国航发依托航空发动机技术优势深耕军工与高端工业场景,应流股份等民营配套企业则在热端零部件领域加速突围。
五、发展趋势
1、国产化向H/J级高端跃迁与全链条自主可控
随着F级重型燃机自主化基本完成,行业技术攻坚的重心正加速上移至H级、J级等更高温度等级的高端阵地。未来,整机企业将从单点机型突破转向涵盖设计、材料、热端部件、控制系统与总装试验的全链条自主可控,关键零部件的国产配套率有望系统性提升。产业链上下游协同攻关将成为主线,主机厂、科研院所与材料零部件供应商的纵向联合将更加紧密,逐步消解长期制约行业发展的技术瓶颈与供应风险,高端市场的进口依赖格局有望被实质性重塑。
2、氢能与掺氢燃烧驱动燃料体系绿色转型
在绿色低碳与能源安全双重约束下,燃气轮机的燃料体系正由单一天然气向掺氢、纯氢乃至氨、甲醇等多元清洁燃料演进。掺氢燃烧技术的成熟将显著降低机组碳排放,使其在与风光等波动性电源耦合时兼具清洁性与灵活性。未来,适配氢燃料的新一代燃烧室、耐高温材料及安全控制体系将成为研发焦点,纯氢燃机与掺氢改造市场将逐步打开,燃气轮机有望从“过渡电源”升级为面向零碳能源系统的关键灵活调节装备,并在绿氢消纳与长时储能领域承担新的角色。
3、AI数据中心与气电调峰催生结构性需求扩张
全球范围内人工智能算力建设带动用电负荷激增,而老旧电网与新能源波动放大了电力缺口,燃气轮机凭借启停快、建设周期短、供电稳定的特性,成为数据中心主电源与备用电源的重要选择。与此同时,国内新能源占比提升使电网调峰压力持续加大,气电作为高灵活性电源的战略价值凸显。需求重心正从传统基荷向调峰、备用与分布式场景迁移,产品谱系亦将向大功率重型机组与紧凑型移动式机组两端延伸,行业需求呈现明显的结构性扩张趋势。
4、后市场运维服务与全球化出海双轮增长
燃气轮机寿命长、运维需求稳定,随着国内存量装机规模扩大,备品备件、检修、升级与远程监测等后市场服务将成为企业持续盈利的重要支柱,服务收入占比有望稳步抬升,商业模式也将从单纯设备销售向“产品+服务+长协运维”的全生命周期模式演进。另一方面,国际巨头产能紧张、交付周期拉长,为中国具备成本与交付优势的自主燃机打开了出海窗口,从整机出口到零部件配套、从“一带一路”能源项目到海外数据中心市场,全球化布局将成为头部企业增长的新引擎。
更多行业分析详见智研咨询发布的《中国燃气轮机行业市场专项调研及投资前景研究报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国微型燃气轮机行业市场研究分析及投资战略咨询报告
《2027-2033年中国微型燃气轮机行业市场研究分析及投资战略咨询报告》共十一章,包含中国微型燃气轮机行业发展环境洞察&SWOT分析,中国微型燃气轮机行业市场前景及发展趋势分析,中国微型燃气轮机行业投资战略规划策略及建议等内容。


 公众号
 小程序
 微信咨询