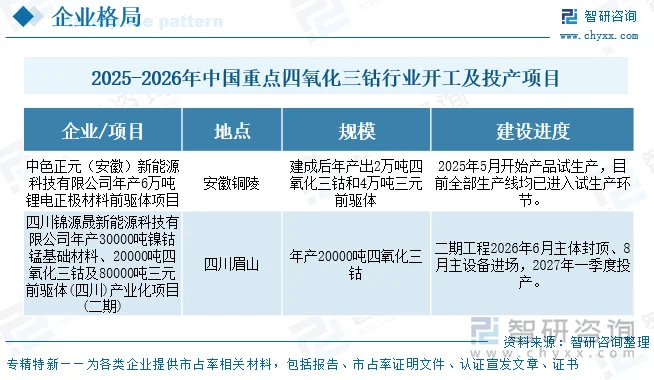
内容概要:四氧化三钴,化学式为Co3O4,外观为灰黑色或黑色粉末,其是一种混合价态化合物,同时含有二价钴和三价钴,四氧化三钴理论含钴量为73.43%,含氧量为26.57%,四氧化三钴具有尖晶石结构。2025年,国内四氧化三钴产量在强劲终端需求的驱动下,实现整体高速增长。据统计,全年国内四氧化三钴产量为12.13万实物吨,同比大幅增长近29%,呈现稳步攀升态势。2025—2026年四氧化三钴相关备案与环评审批活跃,主线为技改升级、新能源电池材料循环利用与再生资源回收。单体规模从千吨级(厦钨循环、锂拓科技)到万吨级(科立鑫)不等,区域集中在四川、广东、湖南,产业链向高端电子级、电池级产品与绿色低碳循环方向延伸。2025-2026年期间,中国重点四氧化三钴行业开工及投产项目有中色正元(安徽)新能源科技有限公司年产6万吨锂电正极材料前驱体项目,四川锦源晟新能源科技有限公司年产30000吨镍钴锰基础材料、20000吨四氧化三钴及80000吨三元前驱体(四川)产业化项目(二期),头部一体化基地进入收获期。
上市企业:中伟股份(300919)、格林美(002340)、华友钴业(603799)、厦钨新能(688778)、腾远钴业(301219)、合纵科技(300477)
相关企业:荆门格林美新材料有限公司、衢州华友钴新材料有限公司、浙江华友钴业股份有限公司、广东邦普循环科技有限公司、中伟新材料股份有限公司、厦门厦钨新能源材料股份有限公司、格林美(江苏)钴业股份有限公司、兰州金川新材料科技股份有限公司、合纵科技股份有限公司、赣州腾远钴业新材料股份有限公司、中色正元(安徽)新能源科技有限公司
一、四氧化三钴行业相关概述
四氧化三钴,化学式为Co3O4,外观为灰黑色或黑色粉末,其是一种混合价态化合物,同时含有二价钴和三价钴,四氧化三钴理论含钴量为73.43%,含氧量为26.57%,四氧化三钴具有尖晶石结构。四氧化三钴作为钴酸锂的核心前驱体材料,主要用于消费电子领域(如手机、平板、笔记本电脑)的锂电池生产,占其下游应用的75%以上。此外,四氧化三钴也被广泛应用于超石油化工、环保领域的气体净化反应,电子元件、精密机械、超级电容器、压敏陶瓷、无机颜料等领域的工业与特种材料制造,例如:催化剂、磁性材料与硬质合金、压敏电阻及着色剂等。
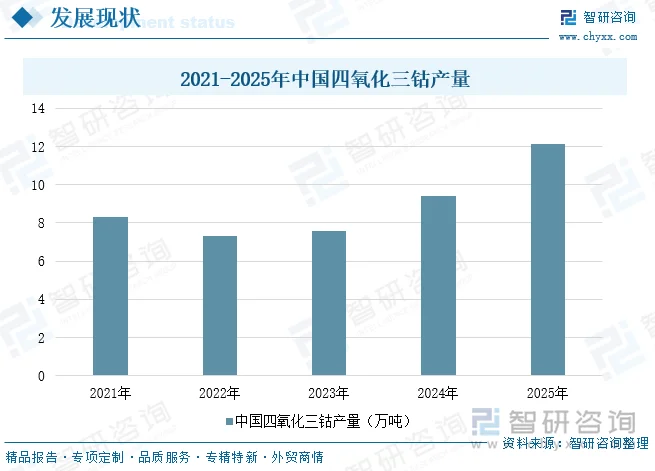
2025年,国内四氧化三钴产量在强劲终端需求的驱动下,实现整体高速增长。据统计,全年国内四氧化三钴产量为12.13万实物吨,同比大幅增长近29%,呈现稳步攀升态势。一方面,需求端双轮拉动,新能源汽车高端化带动三元正极材料放量,叠加 9 月消费电子传统旺季补库,钴酸锂与三元体系刚需同步回暖;另一方面,原料保障改善,刚果(金)KFM 等项目钴中间品放量,华友、格林美等头部企业“矿-冶-化”一体化布局落地,长协锁矿缓解原料瓶颈,开工率显著提升。
相关报告:智研咨询发布的《中国四氧化三钴行业市场动态分析及发展潜力研判报告》
二、四氧化三钴行业进入壁垒
1、工艺技术壁垒
电池级四氧化三钴对粉体微观指标控制要求严苛,需要湿法共沉淀、高温梯度煅烧、尾气回收等整套工艺协同,颗粒球形度、振实密度、粒径分布、微量杂质均需精准管控,钠、铁、重金属等杂质达到ppm级控制标准,微小波动就会影响下游钴酸锂电化学性能。生产过程中pH、温度、气氛、停留时间多参数耦合,量产稳定性需要长期工艺迭代积累。新进入者难以快速掌握成套工艺技术,同时高端产品持续研发投入高,专利体系完善,短期难以突破成熟企业的技术积累,形成较高技术门槛。
2、客户认证与供应链壁垒
动力电池头部客户供应商认证周期长,通常需要1-2年的样品送样、小试、中试、批量验证,对产品一致性、批次稳定性、应急保供能力进行全面考核,认证成本高、淘汰风险大。下游锂电企业倾向和成熟材料企业签订长期锁量锁价订单,深度绑定供应链。一旦进入合格供应商名录,客户更换供应商意愿较低,切换材料存在电芯性能波动风险。新厂商即便产品指标达标,也很难获得大批量订单机会,客户认证壁垒阻碍新企业快速切入主流电池供应链。
3、资本投入与上游资源壁垒
新建规模化四氧化三钴产线,需要高纯湿法合成系统、高温煅烧窑炉、精密粉体检测、三废处理等成套设备,固定资产投资规模大,项目建设周期长。上游钴资源高度集中于刚果(金),钴价波动剧烈,稳定原料采购、长协锁矿、海外资源布局、再生钴闭环体系均需要大量资金储备与资源渠道。头部企业通过矿源、湿法冶炼、回收一体化布局锁定低成本原料,新进入者缺少稳定钴源,原料成本与保供能力处于劣势,叠加持续流动资金压力,大幅抬高行业进入门槛。
4、环保合规与ESG准入壁垒
四氧化三钴生产属于精细化工冶炼范畴,生产产生酸性尾气、含盐废水、重金属危废,环保治理设施投入和运维成本高,排污许可、危废处置、安全生产审批严格,环评审批周期长,区域能耗指标约束收紧,新项目落地难度持续提升。海外市场还需要满足冲突矿物溯源、碳足迹核算、LCA生命周期评估等ESG与欧盟电池法规要求,完整供应链溯源体系建设难度大。环保与绿色认证已成为出口订单硬性门槛,合规成本持续抬升,中小资本主体难以满足全部监管要求。
三、四氧化三钴行业项目建设情况
2025-2026年四氧化三钴相关备案与环评审批活跃,主线为技改升级、新能源电池材料循环利用与再生资源回收。单体规模从千吨级(厦钨循环、锂拓科技)到万吨级(科立鑫)不等,区域集中在四川、广东、湖南,产业链向高端电子级、电池级产品与绿色低碳循环方向延伸。
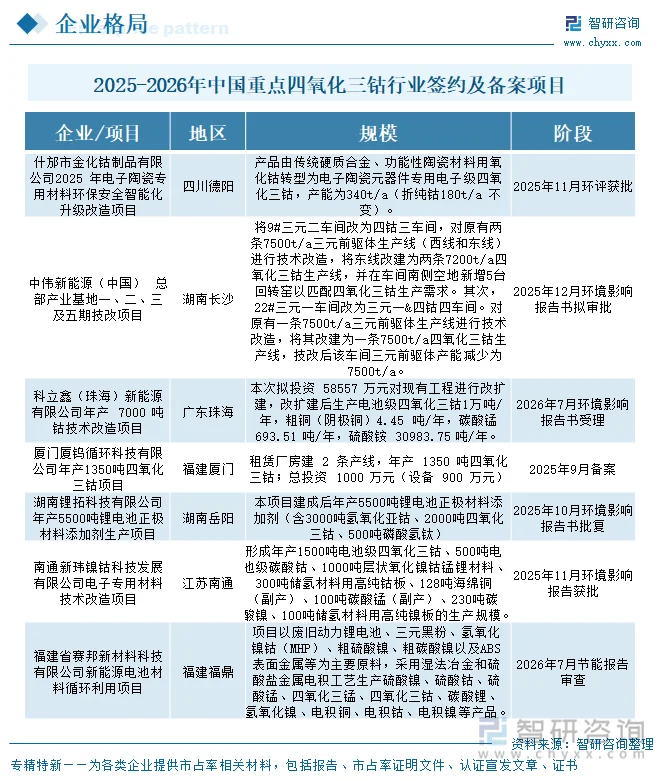
2025-2026年期间,中国重点四氧化三钴行业开工及投产项目有中色正元(安徽)新能源科技有限公司年产6万吨锂电正极材料前驱体项目,四川锦源晟新能源科技有限公司年产30000吨镍钴锰基础材料、20000吨四氧化三钴及80000吨三元前驱体(四川)产业化项目(二期),头部一体化基地进入收获期。
四、四氧化三钴行业项目投资风险
1、上游原材料供应链与价格波动风险
四氧化三钴核心原料为钴盐,全球钴资源高度集中于刚果(金),国内钴原料对外依存度超过90%,供应链地缘风险突出。资源国政治动荡、矿业政策调整、出口配额限制、劳工冲突均会直接中断原料供给,引发钴价大幅震荡。钴属于大宗商品,价格受新能源预期、资本炒作、库存周期多重因素影响波动剧烈。项目投产后,若原料涨价,产品价格传导存在滞后,将直接挤压毛利率;若原料断供,产线会被迫降负荷甚至停产。同时海外客户还提出钴溯源、伦理采矿要求,新增供应链合规成本,进一步放大项目经营不确定性。
2、下游技术替代与需求结构变化风险
四氧化三钴主要用于钴酸锂正极材料,应用集中在3C数码、部分高端动力电池领域,行业长期面临“去钴化”技术替代风险。动力电池领域高镍三元持续降低钴用量,磷酸铁锂、钠离子电池等无钴路线快速产业化,持续分流锂电市场需求。消费电子行业景气度具备周期性,手机、笔记本出货下滑会直接缩减钴酸锂采购量。电池厂商材料路线切换周期短,一旦下游客户转向低钴/无钴体系,新建四氧化三钴产能将面临订单萎缩、设备资产减值风险。新进入企业客户认证周期长,下游头部供应链壁垒高,市场开拓不及预期概率较大。
3、环保政策趋严与产能同质化竞争风险
四氧化三钴生产属于重金属深加工行业,生产过程产生含重金属废水、废渣、废气,环保监管持续收紧,项目前期环评、安评审批难度加大,后期治污设施投入、运维成本持续抬升。一旦环保不达标,企业面临限产、停产处罚。近年行业扩产热潮持续,行业呈现结构性产能过剩,低端普通级四氧化三钴产能过剩明显,市场陷入价格战,利润持续被压缩;高端电池级产品门槛高,新产线产品一致性、粒径、纯度指标难以快速达标。项目投资金额大、固定资产投入高,若产品无法进入头部电池供应链,产能利用率不足,固定成本分摊压力会造成项目持续亏损。
更多行业分析详见智研咨询发布的《中国四氧化三钴行业市场动态分析及发展潜力研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询提供市场地位证明服务,包括首创者认证、市场份额认证、领先者认证、销量认证、技术领先认证、品牌影响力认证等,为全行业企业提供专业、合规、可追溯的第三方市场地位证明,成为企业强化品牌公信力、参与招投标、整合产业资源的有效佐证材料。
 智研咨询 - 精品报告

2027-2033年中国四氧化三钴行业市场动态分析及发展潜力研判报告
《2027-2033年中国四氧化三钴行业市场动态分析及发展潜力研判报告 》共十章,包含2027-2033年四氧化三钴行业投资研究及预测,2027-2033年四氧化三钴投资分析,四氧化三钴产业投资建议等内容。


 公众号
 小程序
 微信咨询