内容概况:聚脲是一种性能卓越的弹性体物质,具备100%固含量、快速固化、防腐防水等特性。其发展深受国家政策影响,政策鼓励技术创新、强化安全环保、推动产业升级,通过出台技术标准、规范安全环保要求、发布稳增长政策等举措,推动聚脲行业向高质量、可持续方向转型。2025年,中国聚脲行业市场规模为52.73亿元,同比增长7.79%。当前国内正大力推进水网建设,一系列重大水利工程相继规划与实施。随着水网建设的不断扩大,对高性能材料的需求与日俱增,聚脲凭借其独特性能优势,市场需求愈发强劲,未来发展前景极为广阔。
上市企业:东方雨虹(002271)、科顺股份(300737)、三棵树(603737)、凯伦股份(300715)、飞鹿股份(300665)、集泰股份(002909)、万华化学(600309)等
相关企业:深圳飞扬骏研新材料股份有限公司、青岛爱尔家佳新材料股份有限公司、烟台华特聚氨酯有限公司、广州秀珀化工涂料有限公司、顺缔新材料(上海)有限公司、江苏朗科建材科技有限公司、山东联创新材料科技股份有限公司、青岛昌盛达涂料科技有限公司、徐州双聚环保新材料有限公司等
关键词:聚脲分类、聚脲政策体系、聚脲产业链、聚脲市场规模、聚脲竞争格局、聚脲发展趋势
一、聚脲行业概述
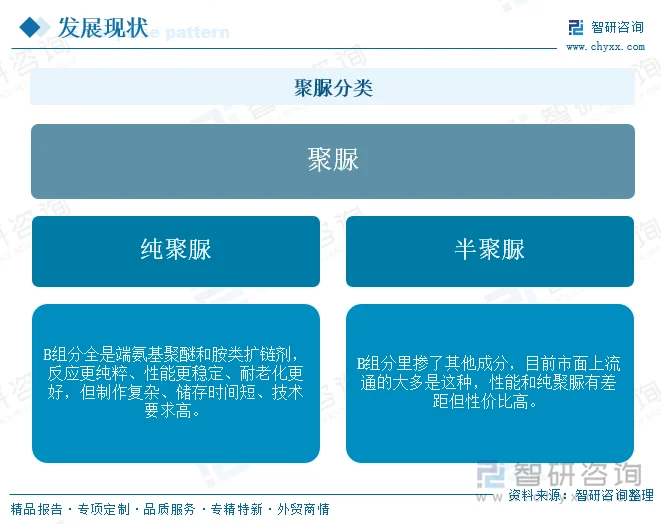
聚脲是由异氰酸酯组分(A组分)与氨基化合物组分(B组分,含端氨基聚醚、胺类扩链剂等)反应生成的一种弹性体物质。其最显著的特征是100%固含量、反应迅速、可常温快速固化并无缝喷涂成型,最基本的性能表现为防腐、防水、耐磨、抗冲击。
二、聚脲行业政策体系分析
聚脲行业作为新材料领域的重要组成部分,其发展深受国家政策的影响。近年来,国家政策对聚脲行业的导向日益清晰,主要体现在“鼓励技术创新、强化安全环保、推动产业升级”等方面,逐步规范并推动行业向高质量、可持续方向转型。
1、技术创新与标准引领
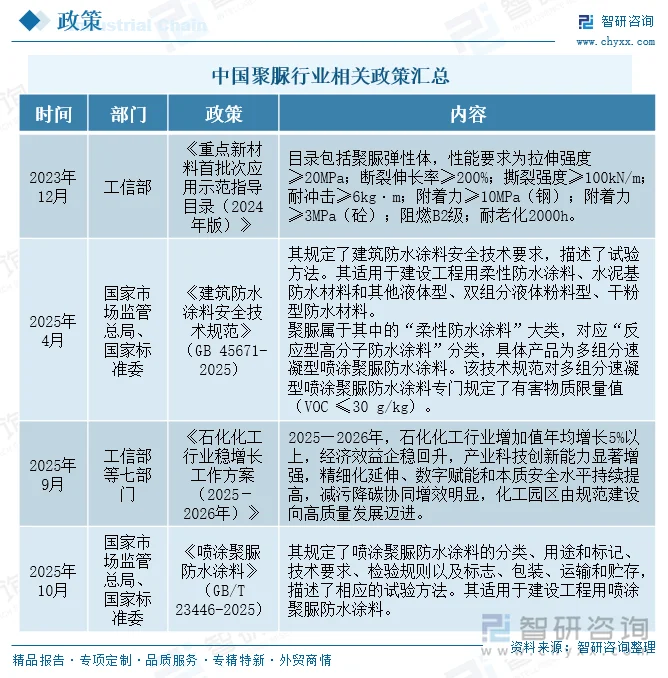
为提升聚脲产品的性能与质量,国家出台了一系列技术标准与创新支持政策。2023年12月,工信部发布的《重点新材料首批次应用示范指导目录(2024年版)》将聚脲弹性体纳入其中,并明确了其性能要求,如拉伸强度需大于20MPa,断裂伸长率大于200%等,这为聚脲产品的技术升级提供了明确的方向。同时,国家市场监管总局与国家标准委于2025年10月发布的《喷涂聚脲防水涂料》(GB/T 23446-2025)国家标准,进一步规范了喷涂聚脲防水涂料的技术要求与检验规则,推动了行业标准化进程。
2、安全环保强化监管
随着国家对建设工程安全环保要求的不断提高,聚脲行业也面临着更为严格的监管环境。2025年4月,国家市场监管总局与国家标准委联合发布的《建筑防水涂料安全技术规范》(GB 45671-2025),对聚脲等柔性防水涂料的安全技术要求进行了详细规定,特别是对有害物质限量值(VOC≤30g/kg)的明确,促使聚脲生产企业在原材料选择与生产工艺上更加注重环保性能。这一政策的实施,不仅提升了聚脲产品的市场竞争力,也推动了整个行业向绿色、低碳方向转型。
3、产业升级与稳增长支持
为推动聚脲行业的产业升级与高质量发展,国家出台了一系列稳增长政策。2025年9月,工信部等七部门联合发布的《石化化工行业稳增长工作方案(2025-2026年)》,明确提出要提升石化化工行业的产业科技创新能力,精细延伸产业链,并强调减污降碳协同增效。该政策为聚脲行业提供了良好的发展环境,鼓励企业加大研发投入,推动技术创新与产业升级。同时,政策还提出了对老旧装置的更新改造支持,这将有助于聚脲生产企业淘汰落后产能,提升生产效率与产品质量。
相关报告:智研咨询发布的《中国聚脲行业市场研究分析及投资前景评估报告》
三、聚脲产业链分析
1、产业链结构
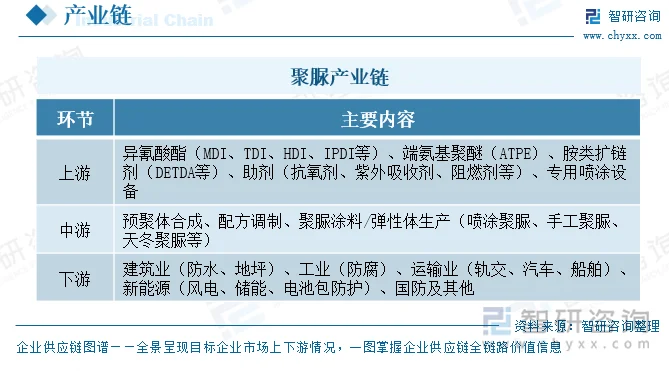
聚脲产业链分为上游原料与设备供应、中游生产与配方调制、下游应用三大环节,链条完整。上游主要为异氰酸酯、端氨基聚醚、胺类扩链剂、助剂及专用喷涂设备;中游为预聚体合成、配方调制与聚脲涂料/弹性体生产;下游涵盖建筑防水、工业防腐、交通运输、新能源、国防等多个行业,形成了“原料—聚脲材料—终端防护工程”的完整产业体系。
2、上游环节分析——异氰酸酯市场
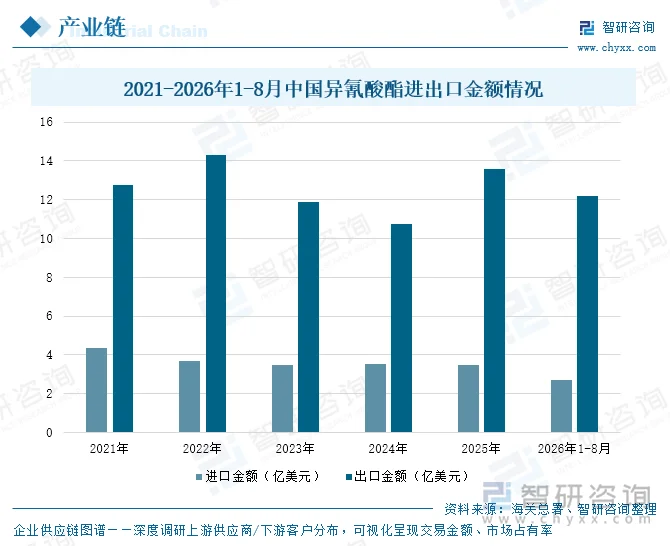
随着中东局势变化,原油产业链价格传导迅速,带动化工产业部分产品价格攀升。2026年1-8月,中国异氰酸酯进口金额为2.69亿美元,同比增长29.01%;出口金额为12.17亿美元,同比增长31.84%。异氰酸酯是聚脲A组分的核心原料,价格攀升推动聚脲生产成本走高。
3、下游环节分析——基础设施固定资产投资情况
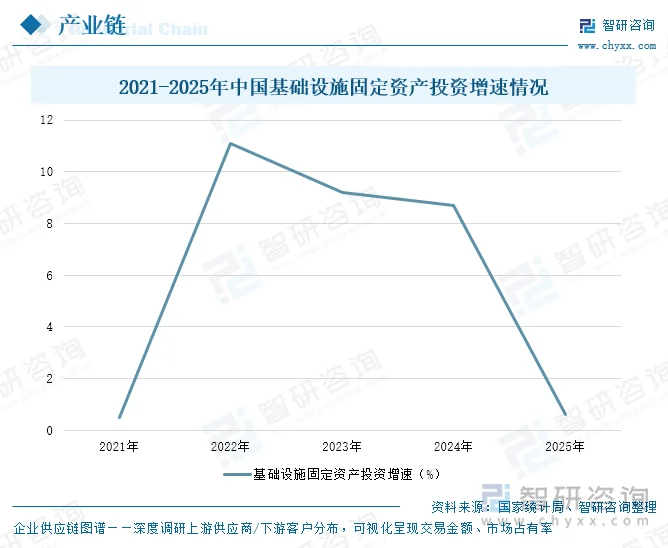
基建是聚脲的重要应用领域,涵盖隧道、管廊、桥梁、水利、市政防水防腐等。2025年,中国基础设施固定资产投资增长0.6%。这一增速虽保持正增长,但明显低于往年水平,反映出基建投资进入低速平稳期,对聚脲行业的下游需求拉动趋于温和。
四、聚脲行业市场现状分析
1、市场规模
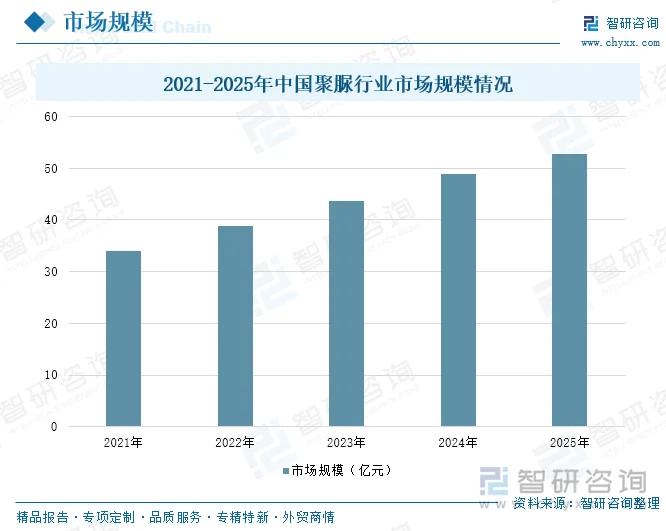
聚脲,作为一种性能卓越的新型材料,具备高强度、耐腐蚀、耐老化、快速固化等诸多突出性能优势。在众多工程材料中脱颖而出,它能够很好地适应复杂恶劣的施工环境,有效保障工程的质量与耐久性,正因如此,聚脲在高速公路、铁路桥梁、水利设施等对材料性能要求极高的领域备受青睐,成为了这些领域工程建设中的首选材料。2025年,中国聚脲行业市场规模为52.73亿元,同比增长7.79%。当前国内正大力推进水网建设,一系列重大水利工程相继规划与实施。随着水网建设的不断扩大,对高性能材料的需求与日俱增,聚脲凭借其独特性能优势,市场需求愈发强劲,未来发展前景极为广阔。
2、竞争格局
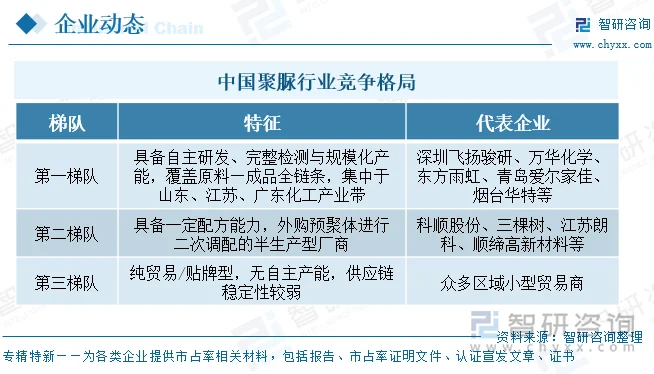
我国聚脲生产厂商众多,且产品质量差异较大,目前产品主要集中在一代(芳香族)与二代(脂肪族),从事性能更优的三代(天冬)聚脲研发生产的企业仍相对较少。经过多年发展,最新一代聚天门冬氨酸酯(PAE)聚脲已广泛应用,其中深圳飞扬骏研新材料股份有限公司拥有天冬聚脲发明专利30余项,为该细分领域龙头企业。
五、聚脲行业发展趋势
1、技术创新推动产品升级
未来,技术创新将成为中国聚脲行业发展的核心驱动力。企业会加大在研发上的投入,致力于改进聚脲材料的性能。例如,提升其耐高温、耐腐蚀以及柔韧性等特性,以满足更为严苛的工程环境需求。同时,在生产工艺方面也将不断革新。通过引入智能化生产设备和自动化控制系统,提高生产效率,降低生产成本,保证产品质量的稳定性。此外,新技术的应用还将拓展聚脲的应用领域,如在新能源、航空航天等新兴产业中找到新的增长点,推动行业向高端化、精细化方向发展。
2、绿色环保引领发展方向
随着环保意识的不断提高,绿色环保将成为聚脲行业发展的重要趋势。企业需要研发和生产更加环保的聚脲产品,减少有害物质的排放。从原材料的选择到生产过程的控制,都将遵循绿色环保的原则。例如,采用可再生原材料,优化生产工艺以降低能耗和污染物排放。在产品使用后,也要求具备可回收或易降解的特性。这将促使企业加强与科研机构的合作,共同攻克环保技术难题,推动整个行业向绿色可持续发展转型。
3、市场需求驱动行业整合
不断增长的市场需求将持续推动中国聚脲行业的发展,同时也将加速行业的整合。一方面,大型企业凭借其品牌、技术和资金优势,通过并购、重组等方式扩大市场份额,提高产业集中度。另一方面,中小型企业将面临更大的竞争压力,需要在细分市场中找准定位,发挥自身优势,通过差异化竞争求得生存与发展。在这个过程中,行业内的资源将得到更合理的配置,产业结构将不断优化,从而提升整个行业的竞争力,以更好地满足市场需求。
更多行业分析详见智研咨询发布的《中国聚脲行业市场研究分析及投资前景评估报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国聚脲行业市场研究分析及投资前景评估报告
《2027-2033年中国聚脲行业市场研究分析及投资前景评估报告》共十三章,包含聚脲所属行业进出口现状分析及趋势预测,聚脲市场整体运行趋势预测,聚脲行业投资价值与投资策略分析等内容。


 公众号
 小程序
 微信咨询