内容概要:2025年国内内贸原油市场(MR及以上船型)运输总量约9,800万吨,同比增加约400万吨,其中海洋油保持年均50—100万吨平稳增长,中转油在第四季度出现较大反弹;中国全年原油进口5.78亿吨,同比增加4.4%,为VLCC运输需求奠定重要基石。内贸成品油运输则需求下滑、运费承压。
上市企业:中远海能[600026]
相关企业:长锦商船(Sinokor)、Frontline、DHTHoldings、InternationalSeaways、中远海运能源(CSET)、Bahri、招商南油、Hafnia、ScorpioTankers
关键词:油运行业政策、油运行业产业链、油运行业运输量、油运行业进口量、油运行业市场运价、油运市场竞争格局、油运行业发展趋势
一、油运行业定义及分类
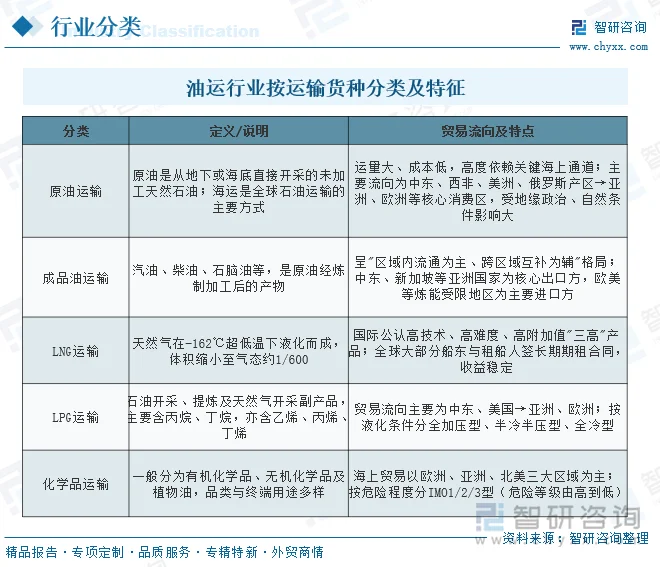
油运(油品运输)是航运业的重要细分领域,主要指以油轮等船舶为载体,从事原油、成品油、液化天然气(LNG)、液化石油气(LPG)、化学品等散装液体危险货物的海上运输。石油、天然气及化工品属于大宗商品,因能源资源分布与消费区域的不匹配而形成了全球贸易流,航运业作为连接生产国与消费国的桥梁,承担了大部分石油、天然气及化工品的运输任务。
二、油运行业发展现状
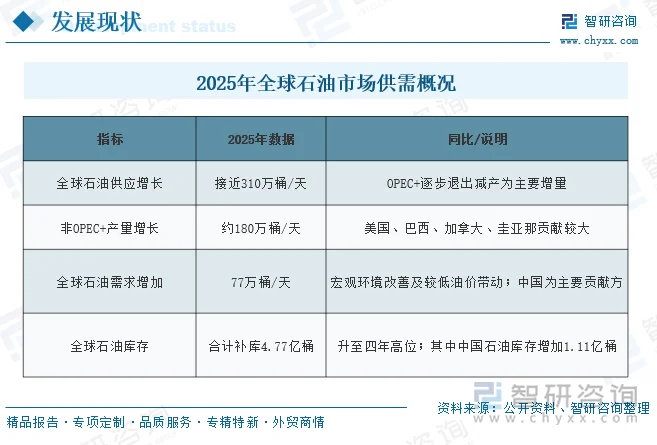
2025年,全球石油市场延续供应宽松格局,全球石油供应增长接近310万桶/天,其中OPEC+逐步退出减产是重要供应增量,非OPEC+产量增长约180万桶/天;需求端全球石油需求增加77万桶/天,中国为主要贡献方;全球石油库存升至四年高位,2025年合计补库4.77亿桶。受益于供需与市场结构变化,国际油运市场前低后高,VLCC船型运价屡破高位。
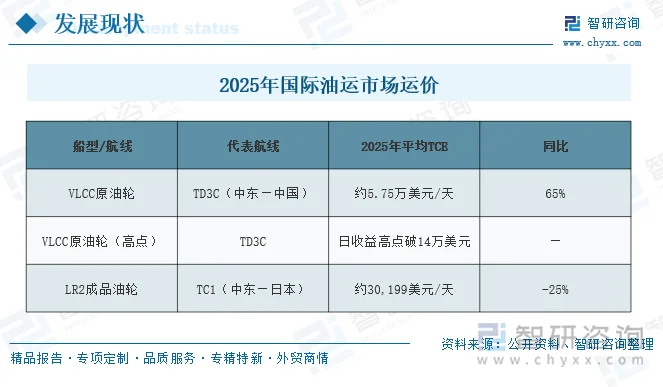
从运价看,2025年VLCC代表航线TD3C(中东—中国)全年平均TCE约5.75万美元/天,同比上升65%,年内日收益高点突破14万美元,领跑其他船型;成品油轮方面,LR2代表航线TC1(中东—日本)平均TCE约30,199美元/天,同比下降25%,但仍处市场景气区间。
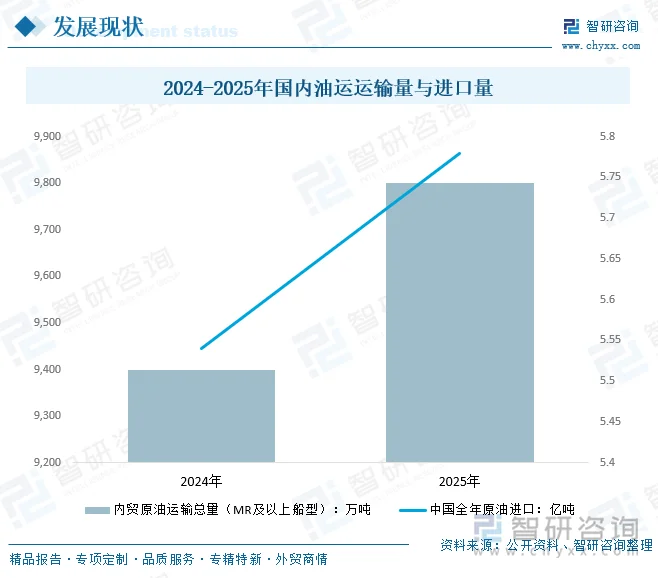
国内市场方面,2025年内贸原油市场(MR及以上船型)运输总量约9,800万吨,同比增加约400万吨,其中海洋油保持年均50—100万吨平稳增长,中转油在第四季度出现较大反弹;中国全年原油进口5.78亿吨,同比增加4.4%,为VLCC运输需求奠定重要基石。内贸成品油运输则需求下滑、运费承压。
相关报告:智研咨询发布的《中国油运行业市场现状调查及产业趋势研判报告》
三、油运行业产业链
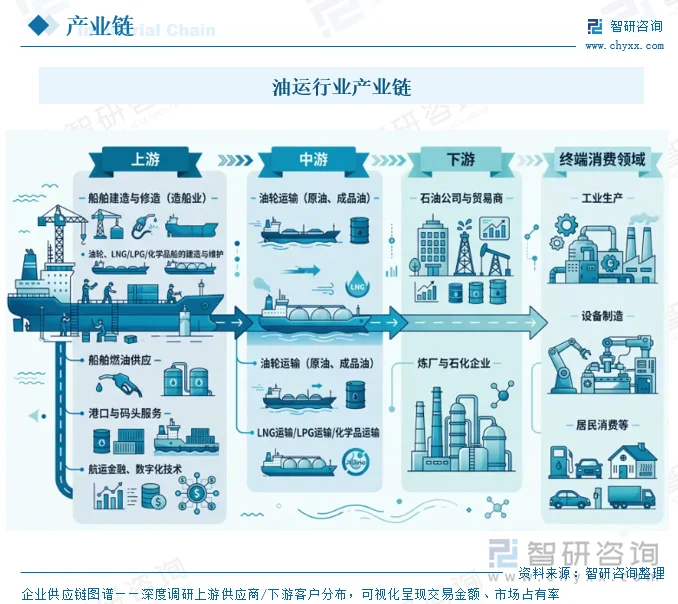
油运行业产业链以"船舶"为核心资产,上游为船舶建造、燃油、港口及相关配套服务,中游为各类能源化工品的水上运输,下游为石油公司、炼厂及终端消费领域。依托控股股东中国远洋海运集团在航运、码头、物流、航运金融、修造船、数字化创新等上下游形成的完整产业结构体系,油运企业得以实施燃油集中采购、港口使费优惠协议,并丰富客户与航线资源。
四、油运行业竞争格局
当前油运行业的竞争格局,核心特征是供给端从极度分散走向“准联盟化”的集中,超大型原油轮(VLCC)是油运市场的核心船型,其竞争格局正在经历历史性重塑。全球油运市场不同阵营的玩家在不同细分领域各有侧重。
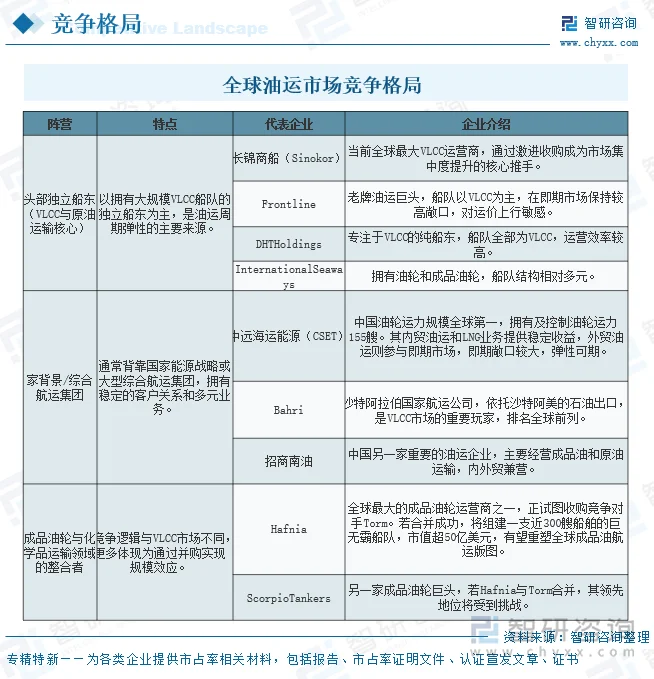
从行业竞争地位看,中远海能油轮船队规模全球排名第一,是全球船型最齐全的油轮船东;其参与投资的LNG船队规模全球排名第四。在国内,公司是中国沿海原油和成品油运输领域的领军企业,内贸原油市场份额保持领先。2025年以来,受欧美制裁收紧影响,大量非合规运力受限,全球VLCC集中度显著提升,合规油轮船东的影响力与话语权增强,资产价值与盈利能力随之提升。
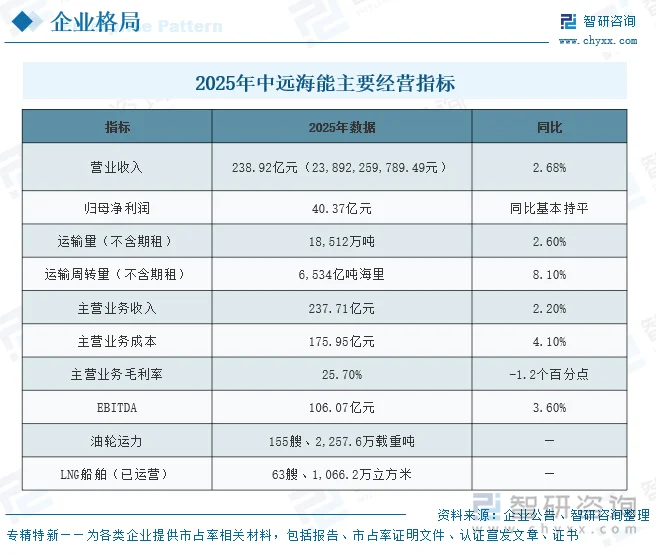
中远海能(公司代码:600026)以油轮运输和LNG运输为两大核心主业,是中国LNG运输业务的引领者,也是全球领先的油轮船东。在经营策略上,中远海能通过自有及控制船舶开展即期、期租、COA、POOL联营体等多元模式,并与各大石油公司及国内独立炼厂建立长期战略伙伴关系,以"资源整合者"与"方案解决者"定位提升客户粘性与市场竞争力。
2025年,公司实现运输量18,512万吨(同比+2.6%)、运输周转量6,534亿吨海里(同比+8.1%);实现营业收入238.92亿元(同比+2.68%),归母净利润40.37亿元,EBITDA106.07亿元(同比+3.6%),高质量发展持续迈上新台阶。
五、油运行业发展趋势
综合来看,在供需基本面不断优化、竞争格局出现改变、地缘政治风险愈发加剧的背景下,国际油轮运输已加速步入繁荣时期,2026年运价中枢有望进一步提升。
1.供需格局:供应过剩加剧,剩余产能充裕
主流机构认为2026年全球石油供应过剩将加剧,预计全球石油供给同比增长240万桶/天、需求同比增长85万桶/天;以沙特为代表的OPEC+自2025年4月放松减产后,2026年仍有剩余200万桶/天的产量空间可释放,将在"减产保价"与"增产保份额"间寻求平衡。
2.运输需求:原油聚焦亚洲、成品油多元分流
全球油品贸易将明确呈现"原油聚焦亚洲、成品油多元分流"格局,亚洲作为全球最终消费中心的地位持续巩固;地缘政治冲突与欧美制裁政策延续,推动更多石油流向合规市场,进而提升吨海里需求。南美国家产量增长及OPEC+预期增产,亦为合规市场带来增量需求。
3.运力供给:新船交付有限,可用运力收紧
2026年油轮各船型均迎来一定量新船交付:VLCC预计全年交付35艘(占现有船队3.9%),苏伊士、阿芙拉/LR2、MR分别交付约46艘、77艘、115艘(各占6.7%、6.4%、6.3%)。但在欧美制裁收紧下,大量非合规运力已经受限,全球可用运力进一步吃紧。
4.竞争格局:集中度提升,合规船东话语权增强
目前全球VLCC的集中度已显著提升,竞争格局的转变将增加船东的影响力及话语权,从而提升合规油轮的资产价值与盈利能力;地缘冲突事件将阶段性加剧运价的不确定性与波动性。
5.国内市场:内贸原油小幅增长、成品油延续低迷
中海油"增储上产"战略持续推进将带动海洋油运输需求平稳增长;中转油领域沿江炼厂水运需求短期维持高位。综合看2026年国内原油运输需求预计小幅增长。受成品油消费持续下行、国内炼厂布局优化落地影响,内贸成品油运输需求正逐步向区域化短途调配转型,整体延续低迷态势。
6.绿色低碳:低碳转型与增量市场并行
在碳达峰碳中和目标驱动下,绿色船燃、甲醇/氨燃料等新能源应用加速;受益于绿色能源转型,绿氨运输市场有望成为中长期增量市场,拉动对超大型液氨运输船(VLAC)、中型气体运输船(MGC)等运力需求,行业向"安全、高效、绿色、智慧"方向演进。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国油运行业市场现状调查及产业趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国油运行业市场现状调查及产业趋势研判报告
《2027-2033年中国油运行业市场现状调查及产业趋势研判报告》共十四章,包含2027-2033年油运行业投资机会与风险,油运行业投资战略研究,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询