内容概要:功率半导体行业整体处于持续扩张通道。全球半导体市场2025年达7917亿美元、同比增长25.6%,创历史新高;全球功率半导体市场2023年约503亿美元,预计2027年达596亿美元。中国是全球核心功率半导体消费市场,2024年市场规模1752.55亿元、同比增长15.3%,近五年复合增长率达12%,显著高于全球约6.9%的平均增速。从细分品类看,IGBT成长性突出(2024年全球94.99亿美元,预计2031年146.7亿美元),以SiC为代表的化合物半导体增速最快(预计2027年超100亿美元)。
上市企业:士兰微[600460]、华润微[688396]、斯达半导[603290]、时代电气[688187]、闻泰科技(600745)
相关企业:英飞凌、意法半导体、三菱电机、富士电机、安森美、德州仪器、比亚迪半导体、安世半导体、华虹半导体
关键词:功率半导体行业产业链、相关政策、功率半导体市场规模、功率半导体市场竞争格局、功率半导体行业发展趋势
一、功率半导体行业定义及分类
功率半导体,又称电力电子器件,是专门用于电能变换与电路控制的核心半导体器件,其主要功能包括电压变换、频率调节以及交直流转换,在电能处理中扮演核心角色。它通过导通和关断状态的切换,实现对高电压、大电流电能的高效转换、调控与管理。按集成度主要可分为分立器件、功率模块和功率IC三大类;按控制方式可分为半控型器件(如晶闸管)、全控型器件(如IGBT、MOSFET)和不可控型器件(如电力二极管);按器件类型及材料体系可划分为IGBT(绝缘栅双极型晶体管)、MOSFET(金属氧化物半导体场效应晶体管)、BJT(双极型三极管)、快恢复二极管(FRD)、SiCMOSFET(碳化硅MOSFET)等。
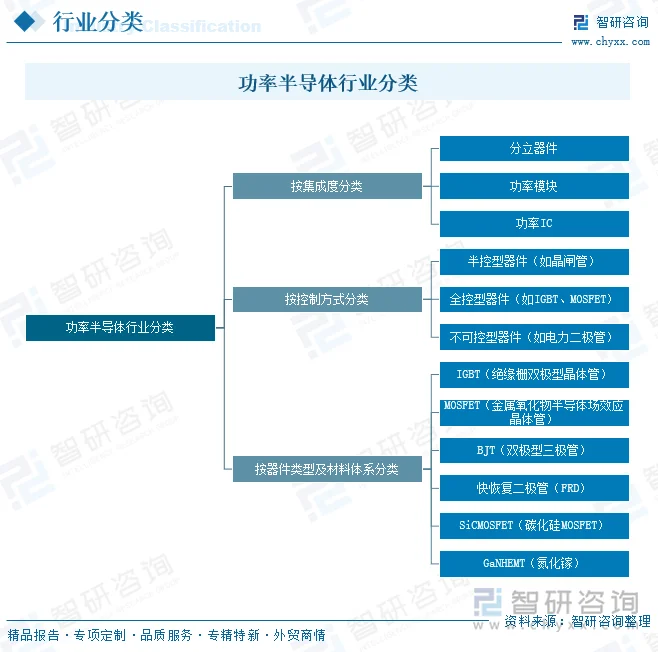
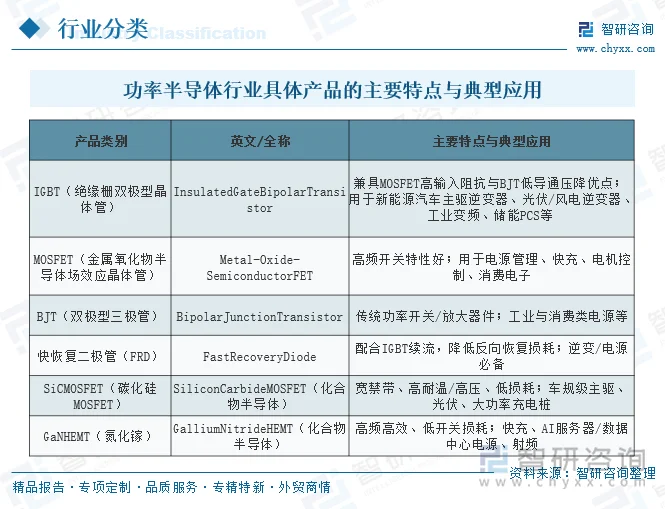
其中IGBT、MOSFET、BJT为硅基主流功率器件,SiC(碳化硅)MOSFET与GaN(氮化镓)HEMT则属于宽禁带化合物半导体,因高压、高温、高效特性成为近年发展最快的方向。
二、功率半导体行业发展现状
功率半导体行业整体处于持续扩张通道。全球半导体市场2025年达7917亿美元、同比增长25.6%,创历史新高;全球功率半导体市场2023年约503亿美元,预计2027年达596亿美元。中国是全球核心功率半导体消费市场,2024年市场规模1752.55亿元、同比增长15.3%,近五年复合增长率达12%,显著高于全球约6.9%的平均增速。
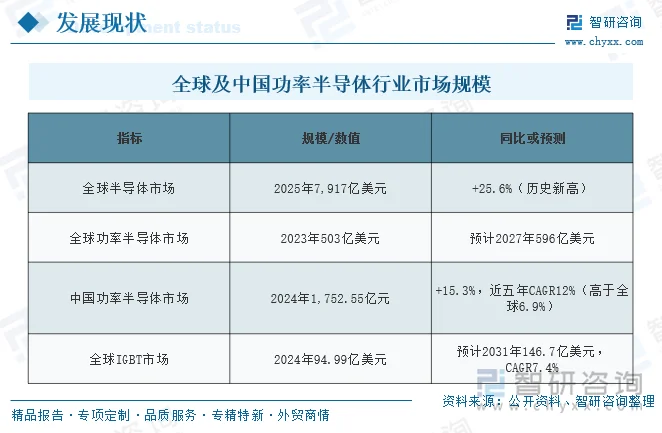
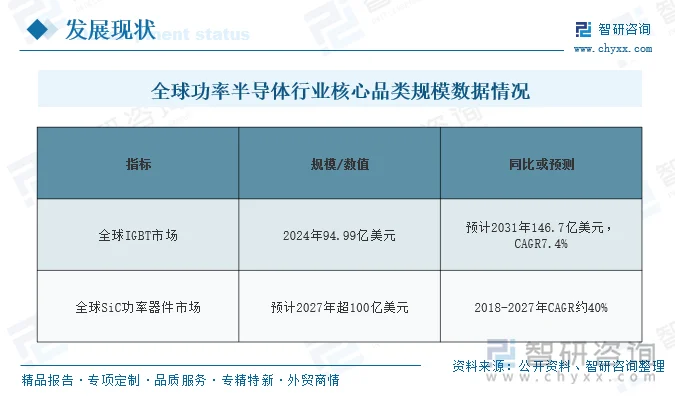
从细分品类看,IGBT成长性突出(2024年全球94.99亿美元,预计2031年146.7亿美元),以SiC为代表的化合物半导体增速最快(预计2027年超100亿美元)。
功率半导体的需求高度依赖下游应用放量。据统计,2025年全球新能源汽车销量2,354.2万辆、同比增长29.1%,中国新能源汽车销量1,649万辆、同比增长28.2%、占全球比重超70%,新能源乘用车渗透率已达51.6%;双碳背景下国内新能源发电与储能高速发展,2025年新增光伏装机317GW(+14%)、新增风电装机120GW(+51%)、新型储能新增装机66.4GW/189.5GWh(+51.9%/+72.6%);白色家电领域2024年IPM模块国内需求4.4亿颗、同比增长20.8%。
相关报告:智研咨询发布的《中国功率半导体行业市场全景评估及发展策略分析报告》
三、功率半导体行业产业链
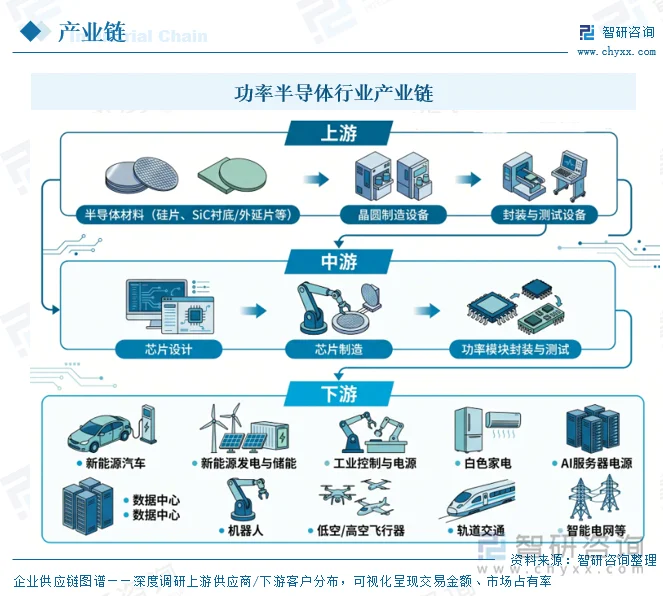
功率半导体产业链沿上游材料与设备、中游器件设计与制造、下游多元应用展开。上游涵盖半导体材料(硅片、SiC衬底/外延片等)、晶圆制造与封测设备;中游为芯片设计、芯片制造与功率模块封装测试;下游应用广泛,覆盖新能源汽车、新能源发电与储能、工业控制与电源、白色家电、AI服务器电源、数据中心、机器人、低空/高空飞行器、轨道交通、智能电网等。
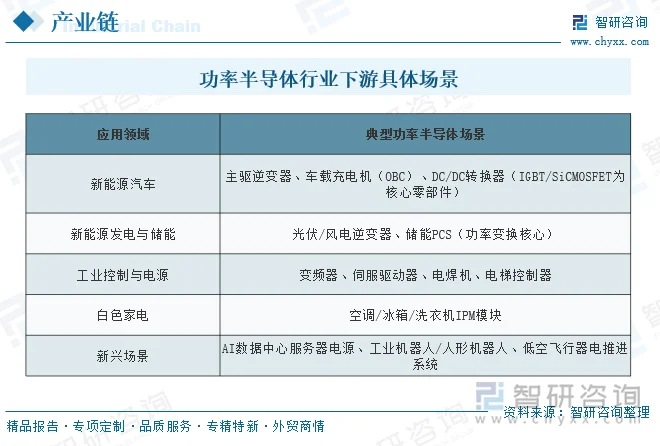
功率半导体产业链下游各应用领域对功率半导体器件的性能与品类需求差异显著,新能源车与风光储以IGBT/SiC模块为主,工控与家电以IGBT/IPM为主,新兴AI与机器人场景则对高压、高效器件提出更高要求。
四、功率半导体行业发展环境-相关政策
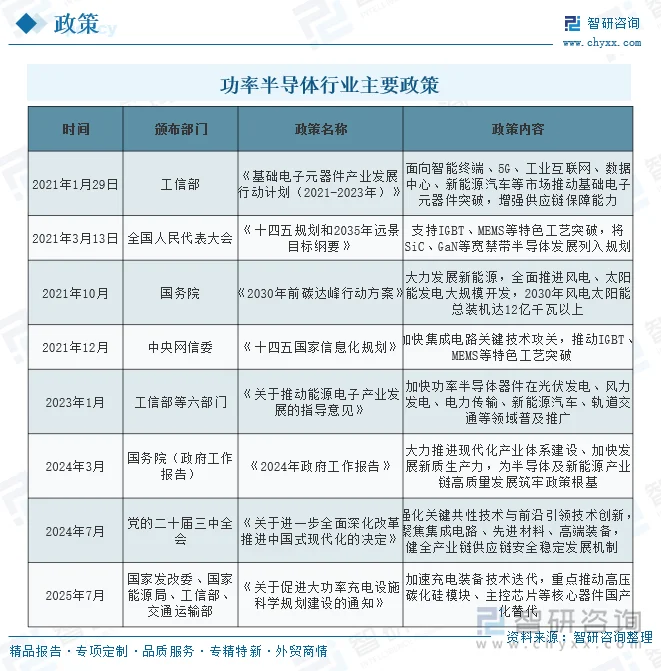
近年来,为推动功率半导体行业快速健康发展,国家相关部门围绕集成电路、新能源、碳达峰与充电基础设施等连续出台多项支持政策,明确将IGBT、SiC、GaN等功率器件及特色工艺列入重点发展方向。
五、功率半导体行业竞争格局
1、主要企业
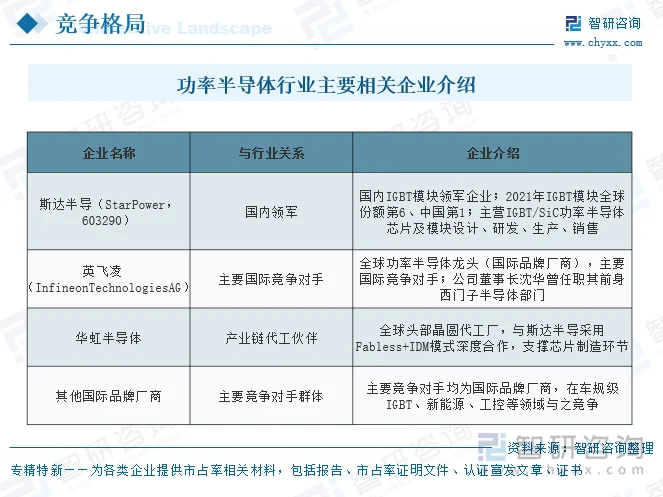
功率半导体尤其是IGBT模块市场长期由国际品牌厂商主导,但国产化进程正在加速。功率半导体行业内主要相关企业,包括国内领军企业、主要国际竞争对手及产业链代工伙伴,这些企业包括斯达半导(StarPower)、
英飞凌(InfineonTechnologiesAG)、华虹半导体及其他国际品牌厂商。其中,斯达半导2021年度IGBT模块的全球市场份额占有率国际排名第6位、在中国企业中排名第1位,是国内IGBT行业的领军企业。斯达半导主要竞争对手均为国际品牌厂商。
2、代表企业-斯达半导体股份有限公司
斯达半导是一家以IGBT(绝缘栅双极型晶体管)、SiC(碳化硅)为主的功率半导体芯片和模块的设计研发、生产及销售企业。斯达半导采用芯片端Fabless+IDM双轮驱动模式,IGBT模块全球市场份额排名第6、中国企业第1,为国内IGBT行业领军企业。
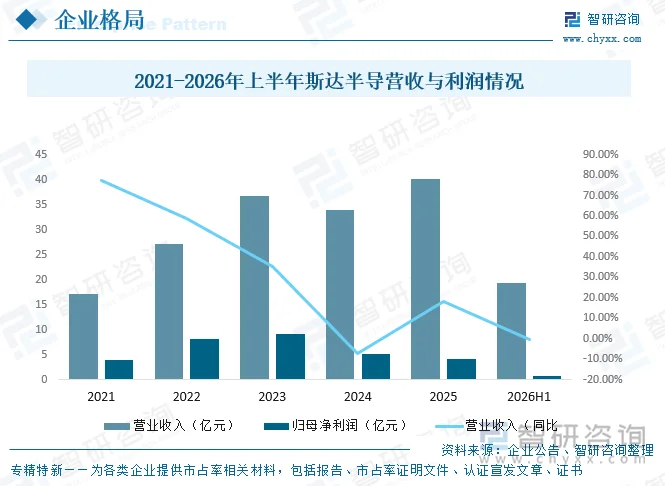
从经营业绩看,斯达半导营业收入由2021年的17.07亿元增长至2025年的40.12亿元,五年规模显著扩张(2024年受行业阶段性波动小幅回落至33.91亿元);归母净利润在2023年达9.11亿元高点后,2024-2025年有所回落。
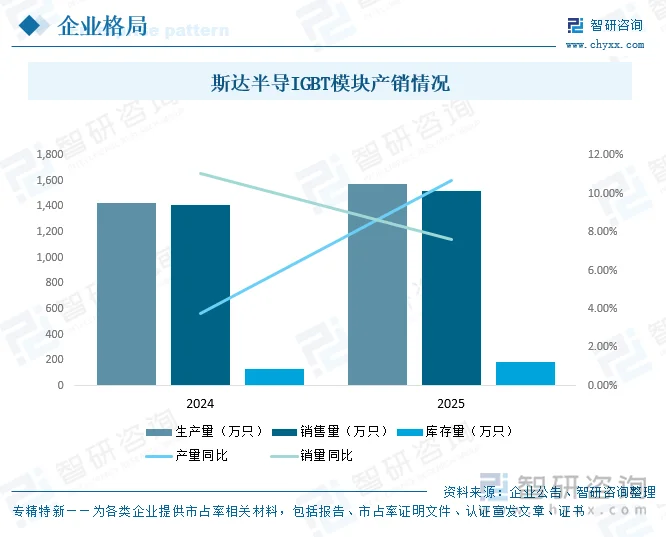
从功率半导体核心产品看,斯达半导IGBT模块产销量保持增长。2024年IGBT模块生产量1,425万只、销售量1,415万只;2025年生产量1,577万只(同比+10.66%)、销售量1,522万只(同比+7.61%)、库存量189万只(同比+40.98%),反映斯达半导为应对下游需求进行的备货与产能扩张。
六、功率半导体行业发展趋势
功率半导体在新能源、新能源汽车、AI算力、工业自动化等多重需求叠加下,仍处于高景气区间;国产替代加速与SiC等化合物半导体渗透为行业长期主线,政策与产业链自主可控持续提供支撑。
1、市场持续扩容,国产替代加速
全球功率半导体市场2023年约503亿美元、预计2027年达596亿美元;中国2024年市场规模1,752.55亿元、近五年复合增长率12%,增速显著高于全球平均水平。在外部供应链不确定性背景下,车规级IGBT/SiC模块的国产化进程提速,具备核心技术能力的国内企业市场份额有望持续提升。
2、新能源汽车与风光储为需求基本盘
2025年全球新能源汽车销量2,354.2万辆、同比增长29.1%,中国占全球比重超70%;国内光伏、风电、储能装机持续高增,新能源汽车主驱逆变器、车载充电机及光伏/风电逆变器、储能PCS对车规级IGBT、SiCMOSFET的需求持续放量,构成行业稳健增长的基本盘。
3、以SiC/GaN为代表的化合物半导体迅速发展
碳化硅、氮化镓等宽禁带半导体因高耐温、高耐压、低损耗特性备受关注。据IHS,受新能源汽车及光伏风电、充电桩效率需求拉动,SiC功率器件市场规模预计2027年超100亿美元、2018-2027年复合增速约40%;800V高压平台与大功率快充推动车规级SiC模块批量交付。
4、AI算力与新兴场景开辟新增量
2025年AI数据中心、工业机器人/人形机器人、低空/高空飞行器等新兴应用快速落地,服务器供电系统向高压、高频、高效升级,大幅抬升IGBT、SiCMOSFET、GaN等高性能功率器件用量与性能要求,成为行业全新增长极。
5、政策与产业链自主可控持续支撑
从中国制造2025、十四五规划到能源电子、大功率充电设施建设,多部门连续出台支持政策,聚焦集成电路与功率器件自主可控、健全产业链供应链安全机制,为行业关键技术攻关与成果转化应用提供长期政策保障。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国功率半导体行业市场全景评估及发展策略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国功率半导体行业市场全景评估及发展策略分析报告
《2027-2033年中国功率半导体行业市场全景评估及发展策略分析报告》共十一章,包含国外功率半导体产业重点企业经营分析,中国功率半导体产业重点企业经营分析,2027-2033年功率半导体产业发展机遇及前景展望等内容。


 公众号
 小程序
 微信咨询