内容概况:浴缸是供沐浴或淋浴使用的卫浴装置,中国浴缸行业当前正处于成熟期与转型期叠加的关键阶段,2025年市场规模达137亿元,同比增长8.73%,政策层面已形成完整引导体系,从2024年《卫浴家具通用技术条件》的质量标准规范,到2025年家装厨卫“焕新”补贴、建材稳增长方案,再到2026年“十五五”扩大消费规划的顶层设计,推动行业向标准化、绿色化、智能化、适老化方向升级。
上市企业:箭牌家居(001322)、惠达卫浴(603385)、海鸥住工(002084)、帝欧水华(002798)等
相关企业:广东浪鲸智能家居有限公司、恒洁卫浴集团有限公司、九牧集团有限公司、佛山市高明安华陶瓷洁具有限公司、广东尚高科技有限公司等
关键词:浴缸行业特征、浴缸政策体系、浴缸产业链、浴缸进出口、浴缸市场规模、浴缸竞争格局、浴缸发展趋势
一、浴缸行业概述
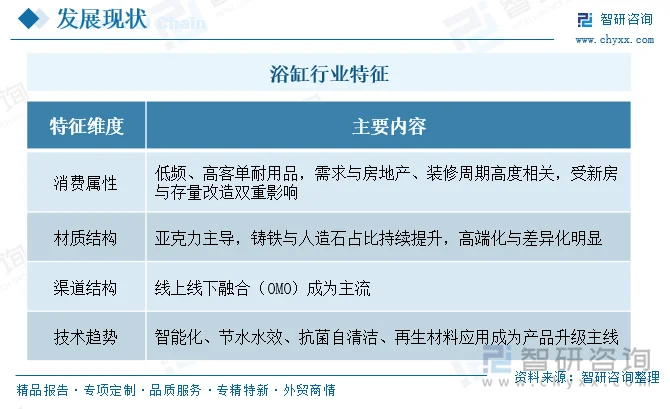
浴缸是供沐浴或淋浴使用的卫浴装置,多以亚克力、玻璃纤维、铸铁或人造石制造,装置于家居、酒店等浴室空间。随着居民生活水平提升与卫浴空间从单一功能向“疗愈、美学、智能”复合体验演进,浴缸产品持续向造型多样化、功能多样化升级,成为家庭SPA中心与高品质卫浴空间的重要载体。
二、浴缸行业政策体系分析
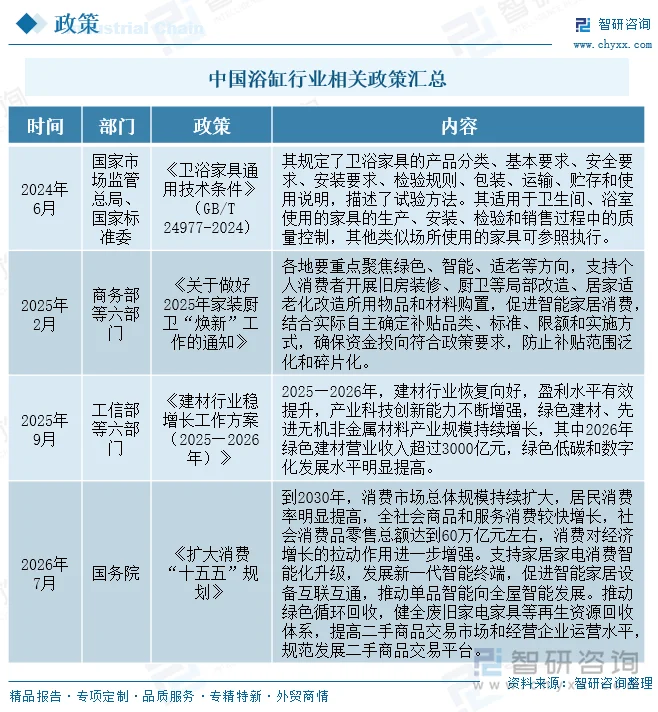
浴缸行业受政策影响较大,近年来国家政策呈现“规范产品标准、促进绿色智能消费、推动适老化改造、存量房更新升级”的导向,逐步规范行业发展,推动行业向高质量、智能化、绿色化转型。
1、标准规范与产品安全
为应对行业产品质量参差不齐、安全标准缺失等问题,国家逐步完善浴缸及卫浴家具的标准体系。2024年6月,国家市场监督管理总局、国家标准化管理委员会发布《卫浴家具通用技术条件》(GB/T 24977-2024),规定了卫浴家具的产品分类、基本要求、安全要求、安装要求、检验规则、包装、运输、贮存和使用说明,描述了试验方法。该标准适用于卫生间、浴室使用的家具的生产、安装、检验和销售过程中的质量控制,其他类似场所使用的家具可参照执行。这一标准的出台,为浴缸等卫浴产品的质量管控提供了统一的技术依据,推动行业从“无标可依”向“有标可循”转变。
2、消费促进与存量更新
随着“双碳”目标和扩内需战略的推进,促进家装厨卫消费、推动存量房改造成为政策重点。2025年2月,商务部等六部门发布《关于做好2025年家装厨卫“焕新”工作的通知》,明确提出各地要重点聚焦绿色、智能、适老等方向,支持个人消费者开展旧房装修、厨卫等局部改造、居家适老化改造所用物品和材料购置,促进智能家居消费。政策要求结合实际自主确定补贴品类、标准、限额和实施方式,确保资金投向符合政策要求,防止补贴范围泛化和碎片化。浴缸作为厨卫改造和适老化改造的重要品类,直接受益于“焕新”补贴政策,尤其是智能浴缸、适老浴缸等高端产品迎来政策红利。
2026年7月,国务院发布《扩大消费“十五五”规划》,提出到2030年消费市场总规模持续扩大,居民消费率明显提高,全社会商品和服务消费较快增长,社会消费品零售总额达到60万亿元左右。规划明确支持家居消费智能化升级,发展新一代智能终端,促进智能家居设备互联互通,推动单品智能向全屋智能发展。同时推动绿色循环回收,健全废旧家电家具等再生资源回收体系,提高二手商品交易市场和经营企业运营水平。这一规划为浴缸行业的智能化、绿色化、循环化发展提供了顶层设计指引。
3、绿色建材与产业升级
此外,政策还从建材行业整体层面推动浴缸产业转型升级。2025年9月,工信部等六部门发布《建材行业稳增长工作方案(2025—2026年)》,提出2025—2026年建材行业恢复向好,盈利水平有效提升,产业科技创新能力不断增强,绿色建材、先进无机非金属材料产业规模持续增长,其中2026年绿色建材营业收入超过3000亿元,绿色低碳和数字化发展水平明显提高。浴缸作为建材和家居交叉品类,在绿色建材认证、智能制造、低碳生产等方面受到政策引导,推动行业向环保化、智能化方向升级。
相关报告:智研咨询发布的《中国浴缸行业市场专项调研及发展策略分析报告》
三、浴缸产业链分析
1、产业链结构
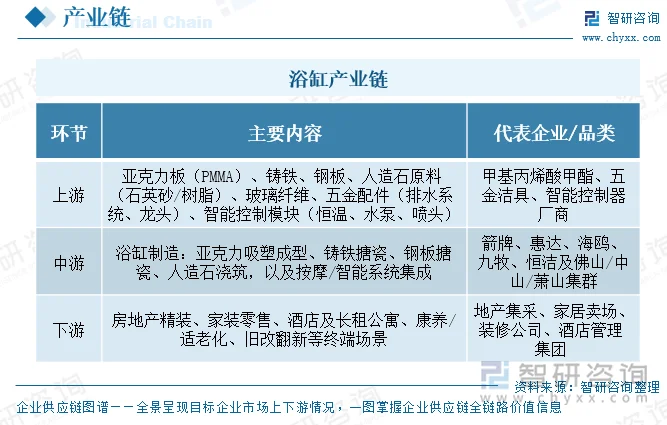
浴缸产业链可以按“原材料与零部件—产品制造—渠道与终端应用”三个环节来拆解。整体来看,上游以化工材料、金属材料为主,中游是产品制造环节,下游则高度依赖房地产、酒店、家装和养老康养等场景。
2、下游环节分析——房地产市场
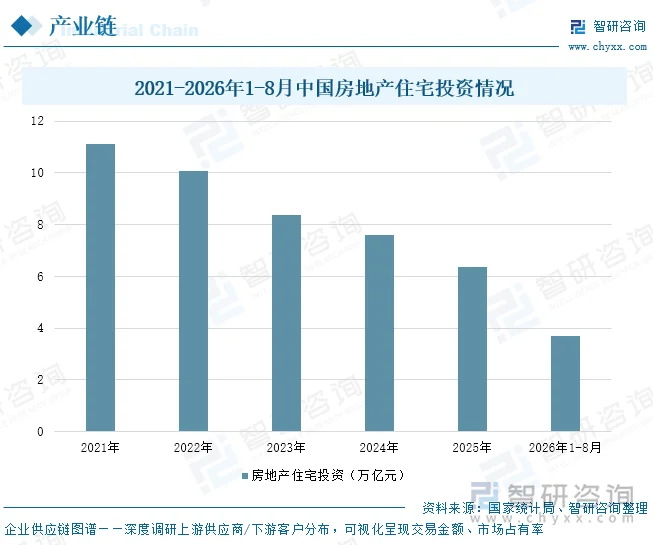
住宅投资是房地产投资的核心组成部分,2026年1-8月,中国房地产住宅投资3.70万亿元,同比下降20.19%。其持续下滑意味着新开工、施工和竣工规模同步收缩。对浴缸行业而言,这意味着精装房配套、酒店新建项目等工程渠道的浴缸采购量将随之减少,尤其是依赖房地产精装交付的中低端工程订单面临较大压力。
四、浴缸行业市场现状分析
1、进出口
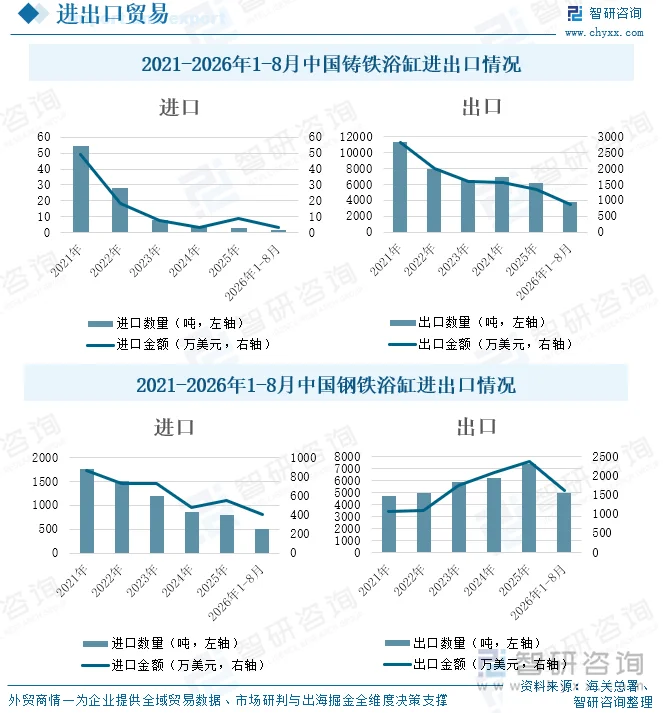
中国铸铁浴缸与钢铁浴缸进出口数据呈现明显分化,反映出不同材质浴缸在国内外市场的需求差异和竞争格局变化。2026年1-8月,中国铸铁浴缸进口数量为2.00吨,同比增长3.03%;进口金额为3.67万美元,同比下降45.94%。同期,中国铸铁浴缸出口数量为3752.39吨,同比下降10.55%;出口金额为868.53万美元,同比下降5.04%。进口量微增而金额大幅下降,说明进口单价显著走低,进口产品结构向低值化倾斜。出口量降幅大于金额降幅,表明出口单价有所提升,铸铁浴缸出口正从“以量取胜”向“以质提价”转变,但整体出口规模萎缩,反映海外市场需求走弱。
2026年1-8月,中国钢铁浴缸进口数量为506.25吨,同比下降10.82%;进口金额为403.11万美元,同比增长8.30%。同期,中国钢铁浴缸出口数量为4927.92吨,同比增长4.41%;出口金额为1602.76万美元,同比增长2.56%。进口单价明显上升,说明进口向高附加值产品集中。出口量额齐增,但金额增速低于数量增速,出口单价略有下降,显示钢铁浴缸在国际市场以性价比优势保持扩张,但价格竞争压力较大。总体判断,铸铁浴缸出口承压,钢铁浴缸出口韧性较强,行业出口结构进一步向钢铁材质倾斜。
2、市场规模
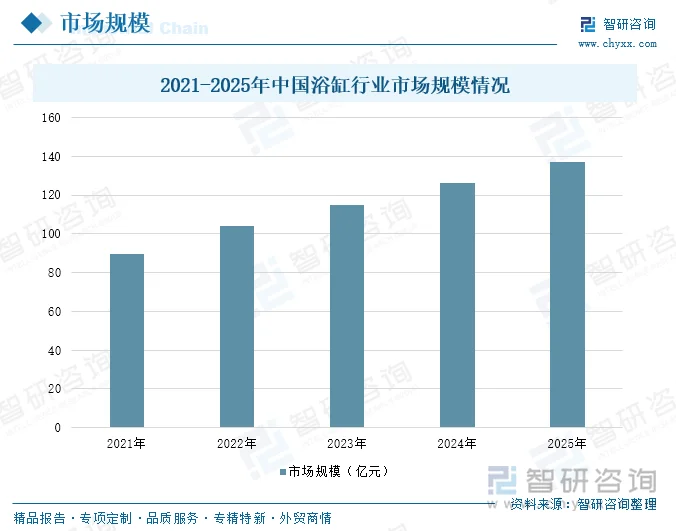
中国浴缸行业当前处于成熟期与转型期叠加阶段,整体呈现“工程承压、零售升级、出口支撑、适老拓展”的格局。2025年,中国浴缸行业市场规模为137亿元,同比增长8.73%。一方面,家装厨卫“焕新”政策和扩大消费“十五五”规划聚焦旧房翻新、卫生间局部改造,带动零售和家装渠道浴缸更换需求释放;另一方面,智能按摩浴缸、独立式浴缸、人造石浴缸等中高端产品占比提升,客单价上行推动市场规模增长,部分抵消了工程渠道量的下滑。
3、竞争格局
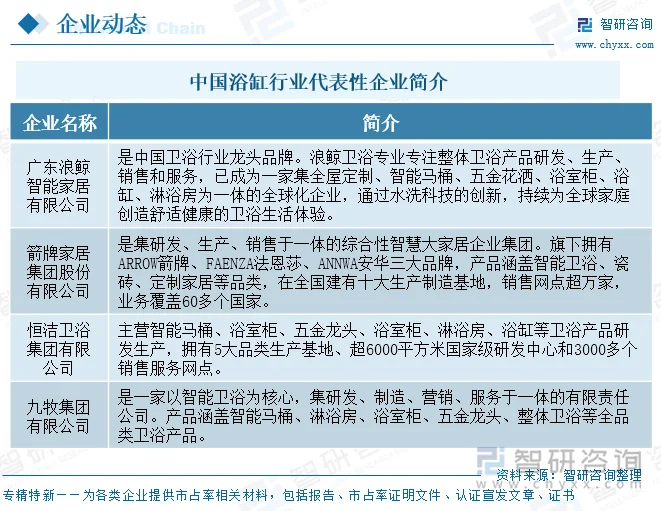
当前中国浴缸行业已形成“头部国产品牌主导、垂直细分企业差异化突围”的分层竞争格局,其市场份额持续向具备供应链优势、全渠道布局能力的头部企业集中。其中,浪鲸、箭牌、恒洁、九牧等本土综合卫浴品牌为核心,依托覆盖全国的线下门店网络、成熟的供应链体系和本地化售后能力,占据了国内浴缸市场大部分份额,在小户型深泡缸、智能按摩浴缸、工程配套浴缸等主流赛道形成了明显竞争优势,产品覆盖家用、酒店工程、存量焕新等全场景。
五、浴缸行业发展趋势
1、产品体验向健康化、适老化深度渗透
未来浴缸行业的产品创新将跳出单纯的外观与功能叠加逻辑,全面向健康化、适老化的实用体验方向渗透。随着国内45岁以上高净值人群健康消费支出年均增速持续增长,居家康复理疗类需求持续爆发,具备医疗级认证的水疗功能浴缸将成为市场主流,搭载FDA认证水压脉冲模块、医用级臭氧消毒系统的产品占比将快速提升,能够通过水流按摩缓解肌肉劳损、辅助术后居家康复的功能型浴缸,将替代传统仅满足盛水需求的基础款产品,成为消费升级的核心方向。同时国内人口老龄化趋势持续加深,适老化改造政策全面落地,开门式无障碍浴缸、低位防滑浴缸的市场需求将迎来爆发式增长,这类产品普遍配备低门槛进出结构、边缘防滑扶手、恒温防烫控制系统,专门适配老年群体的洗浴安全需求。
2、渠道结构全面向存量焕新场景倾斜
未来浴缸行业的渠道体系将彻底摆脱过去依赖新房精装工程渠道的单一结构,全面向存量房翻新、局部焕新场景倾斜。与之配套的服务体系也将迎来全面升级,传统“先生产后销售”的标准化模式,将转向“上门测量-定制适配-送装一体”的全链路服务模式,品牌需要为不同户型的存量卫浴空间提供定制化尺寸的浴缸产品,解决老房下水改造、空间适配等个性化问题。同时线上渠道的角色也从过去的低价出货通道,转向“内容种草-线下体验-上门服务”的全链路转化场景,直播展示水疗体验、上门测量预约等新服务模式,将成为浴缸品牌触达存量用户的核心抓手。
3、出海驱动打开增长空间
未来浴缸行业将拓展海外市场。随着本土企业在材料研发、智能控制领域的技术突破,搭载自研水疗系统、符合ISO 13485医疗器械生产标准的国产高端浴缸,将逐步打破外资品牌的专利垄断,同时凭借更高的性价比、成熟的浴缸供应链优势,中国浴缸产品将进一步扩大在全球市场的份额,面向东南亚、中东、欧洲等不同区域市场推出定制化产品,外贸出口将从过去的低价OEM代工,转向自主品牌出海,依托跨境电商渠道直接触达海外C端用户,为行业打开国内市场之外的全新增长空间。
更多行业分析详见智研咨询发布的《中国浴缸行业市场专项调研及发展策略分析报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国浴缸行业市场专项调研及发展策略分析报告
《2027-2033年中国浴缸行业市场专项调研及发展策略分析报告》共十三章,包含中国浴缸优势品牌企业竞争性财务数据分析,2027-2033年中国浴缸产业发展趋势预测分析,2027-2033年中国浴缸产业投资机会与风险分析等内容。


 公众号
 小程序
 微信咨询