上市企业:钒钛股份(000629.SZ)、河钢股份(000709.SZ)、方大特钢(600507.SH)、安宁股份(002978.SZ)、西宁特钢(600117.SH)、重庆钢铁(601005.SH)等
相关企业:四川省方大钒钛集团有限责任公司、云南方大钒钛新材料有限公司、承德建龙特殊钢有限公司、湖南正兴钒业科技有限公司、甘肃腾陇矿业有限公司、攀枝花兴中钛业有限公司、四川恒鼎实业有限公司、云南玉溪玉昆钢铁集团有限公司等
一、概述
钒是一种稀有高熔点过渡金属,下游应用长期以“钢铁合金化”与“储能”为两大主线。在钢铁领域,钒约70%用于螺纹钢筋等钢材的合金化,通过形成碳氮化钒提升强度、韧性及焊接性能。在非钢领域,钒是“全钒液流电池”电解液的核心原料,随新型电力系统建设而快速放量。从供给端看,国内钒来源主要分为三类:钒渣提钒(钢铁冶炼副产,为主流)、石煤提钒、二次资源回收提钒。产品形态上,钒产品按加工深度分为初级与高端:初级品以五氧化二钒(V₂O₅)、钒渣为主;深加工品包括钒铁、钒氮合金、氮化钒铁、钒铝合金、高纯氧化钒、全钒液流电池电解液、金属钒等。
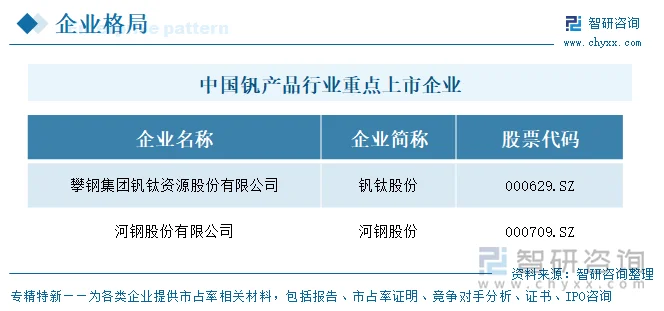
目前,中国钒产品行业重点上市企业包括钒钛股份(000629.SZ)、河钢股份(000709.SZ)、方大特钢(600507.SH)、安宁股份(002978.SZ)、西宁特钢(600117.SH)、重庆钢铁(601005.SH)等。
二、企业基本信息对比
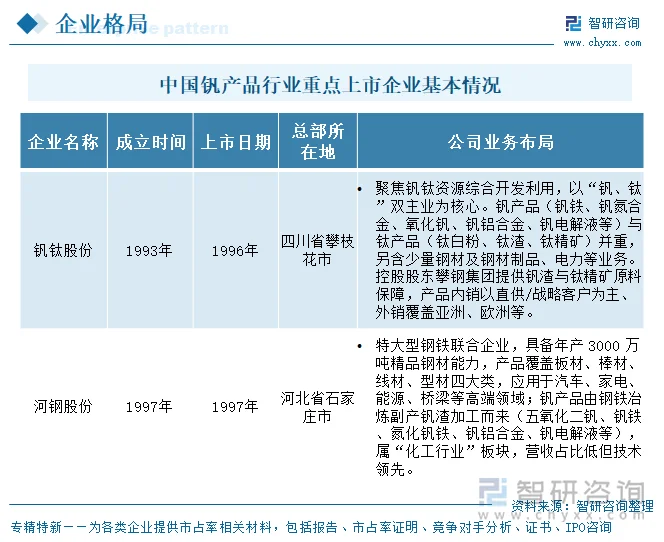
两家企业中,钒钛股份1993年成立、1996年上市,;河钢股份1997年成立、同年上市。业务布局上,两家均涉及钒产品,但定位差异显著:钒钛股份聚焦钒钛资源综合开发利用,以“钒、钛”双主业为核心,钒产品与钛产品并重,控股股东攀钢集团提供钒渣与钛精矿原料保障;河钢股份是特大型钢铁联合企业,具备年产3000万吨精品钢材能力,产品覆盖板材、棒材、线材、型材四大类,钒产品仅为钢铁冶炼副产钒渣加工而来,营收占比低。整体来看,钒钛股份是专业化的钒钛资源龙头,河钢股份则以钢铁为主业、钒产品为副产延伸,两家企业分处产业链不同环节。
三、企业代表性产品对比及业务模式
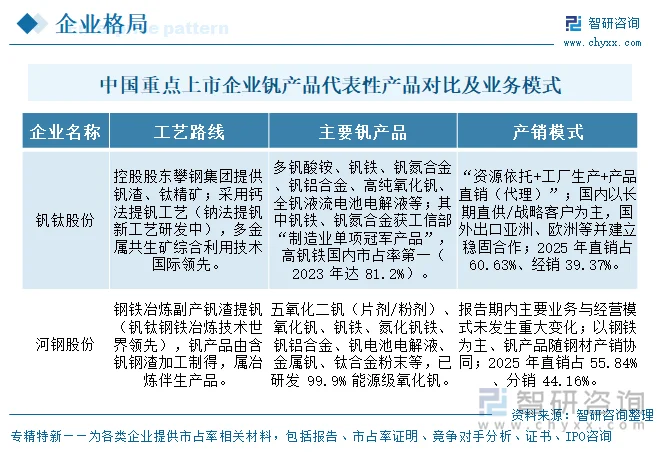
2025年2家钒产品重点上市企业中,工艺路线上,钒钛股份以“钒渣钙法提钒+钠法新工艺研发”构筑技术壁垒,拳头产品钒铁、钒氮合金获国家级单项冠军,高钒铁市占率居国内首位;河钢股份的钒产品源于钢铁冶炼副产钒渣,成本弹性与钒钛股份不同。产销模式上,钒钛股份更依赖直供与出口(直销60.63%),河钢股份钒产品随钢材协同、直销55.84%。两家均未披露钒产品单独设计产能,产量即有效供给能力。
四、企业经营业绩对比
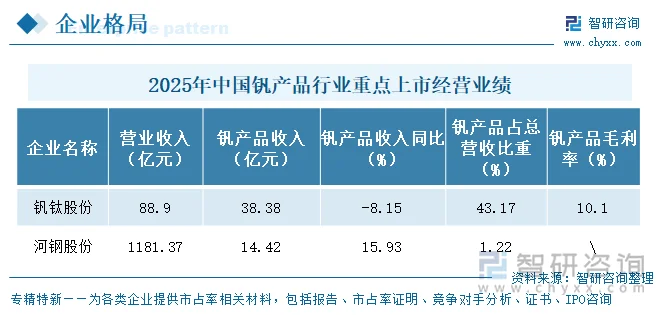
按2025年钒产品营收规模,河钢股份2025年营收1181.37亿元、体量约为钒钛股份的13倍,但钒产品仅14.42亿元。钒产品收入方面,钒钛股份2025年38.38亿元;河钢股份逆势增长15.93%。毛利率分化最剧烈:钒钛股份钒产品毛利率2025年10.10%(2024年单年下滑17.05pct),反映价格冲击下专业钒企盈利弹性大。占比看,钒钛股份对钒产品依赖度高(2025年43.17%),河钢股份仅1.22%,多元化的缓冲效应显著。
五、企业研发投入对比
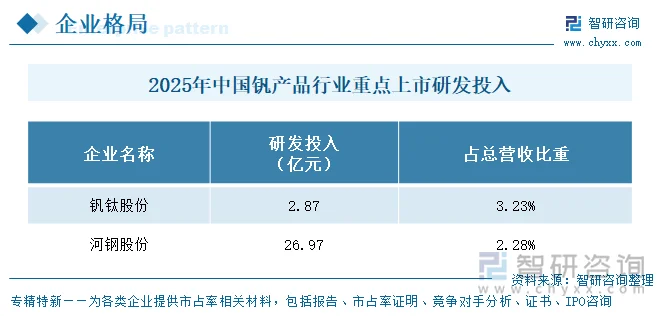
2025年2家企业研发投入金额上,研发投入呈现“绝对规模钒钛收缩、河钢巨大,投入强度钒钛更稳”的格局。钒钛股份研发投入重点投向钙法/钠法提钒增效、高纯氧化钒、熔盐氯化法钛白、钒电解液等。河钢股份2025年研发投入26.97亿元、远超钒钛股份,占营收2.28%,覆盖千万吨级钢铁与钒钛高端产品研发,但强度低于钒钛股份——这与钒钛股份“小而专”的钒钛技术平台定位相符。
六、企业发展规划
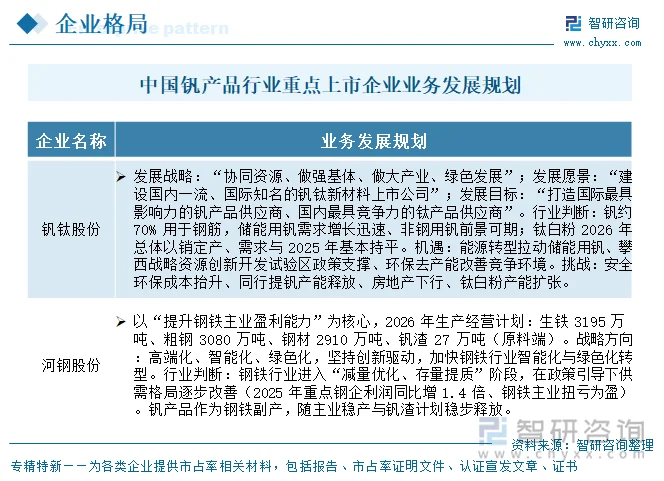
各企业规划主线可归纳为两条:钒钛股份“做大钒钛、向能源金属升级”,明确将钒产品定位为国际最具影响力的核心业务,并押注全钒液流储能带来的非钢需求;河钢股份“做优钢铁主业、钒渣稳产协同”,钒产品更多作为钢铁副产的增量业务、随2026年钒渣27万吨计划平稳释放。差异在于:前者把钒视为战略增长极,后者把钒视为主业协同的衍生价值。
七、钒产品行业代表性上市企业—钒钛股份
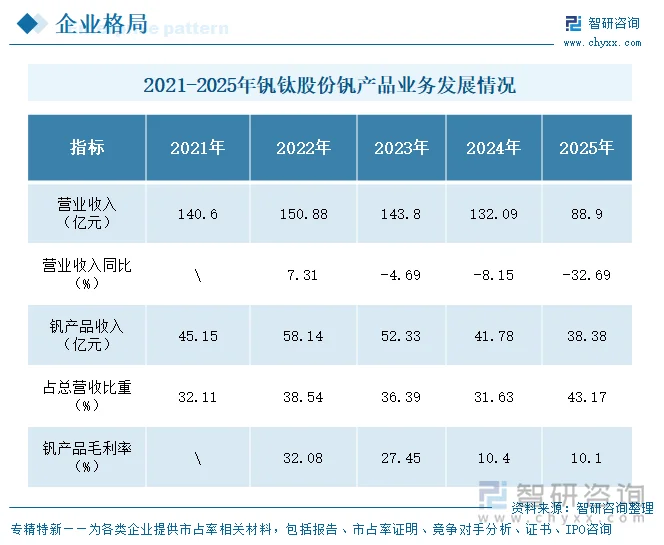
钒钛股份前身为攀钢钒钛,2022年更名,总部位于四川攀枝花,依托攀西钒钛磁铁矿——国家级攀西战略资源创新开发试验区核心企业。钒钛股份以钒产品收入38.38亿元居首(河钢股份14.42亿元),且其钒产品占营收43.17%、为绝对主业。公司拥有稳定的钒渣资源供应(控股股东攀钢集团占据攀西攀枝花、白马两大矿区),并形成钙法提钒为主、钠法新工艺在研的技术体系,多金属共生矿综合利用技术国际领先。拳头产品钒铁、钒氮合金获工信部“制造业单项冠军产品”,高钒铁国内市占率长期居首(2023年达81.2%)。产品谱系覆盖多钒酸铵、钒铁、钒氮合金、钒铝合金、高纯氧化钒、全钒液流电池电解液,可根据市场与品种效益动态调节结构。2021–2025年,公司营收由140.60亿元增至2022年高点150.88亿元后回落至2025年88.90亿元;归母净利润由13.28亿元降至2025年-0.93亿元(转亏)。钒产品收入同步由58.14亿元(2022高点)降至38.38亿元,毛利率由32.08%(2022)骤降至10.10%(2025),其中2024年单年下滑17.05pct,主因钒产品价格中枢下移。但产量由4.33万吨增至5.31万吨、库存压降至0.22万吨,显示“以销定产、快产快销”的运营韧性。
更多行业分析详见智研咨询发布的《中国钒产品行业市场供需态势及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国钒产品行业市场供需态势及发展前景研判报告
《2027-2033年中国钒产品行业市场供需态势及发展前景研判报告》共十四章,包含2027-2033年钒产品行业投资机会与风险,钒产品行业投资战略研究,研究结论及投资建议等内容。


 公众号
 小程序
 微信咨询