上市企业:锡业股份(000960.SZ)、华锡有色(600301.SH)、山金国际(000975.SZ)、兴业银锡(000426.SZ)、盛屯矿业(600711.SH)、江西铜业(600362.SH)、云南铜业(000878.SZ)、铜陵有色(000630.SZ)等
相关企业:云南乘风有色金属股份有限公司、个旧市自立矿冶有限公司、云南锡业锡材有限公司、广西华锡集团股份有限公司、江西耀升钨业股份有限公司、湖南宇腾有色金属股份有限公司、云南众鑫商贸有限公司、河池五吉有限责任公司、云南红塔特铜新材料股份有限公司等
一、概述
锡锭是锡精矿经冶炼、精炼后得到的锭状初级精炼产品,是锡产业链中游的核心标准化商品,也是下游焊料、镀锡板、锡化工及锡合金产业的基础原料。产业链呈“采选(锡矿→锡精矿)—冶炼(锡精矿→锡锭)—深加工(锡材、锡化工)”的上中下游结构;上游资源端集中于中国、印尼、缅甸等,中国为全球第一大锡生产国,锡锭在伦敦金属交易所(LME)与上海期货交易所上市交易,价格由全球资源供给与电子、新能源等下游需求共同驱动。
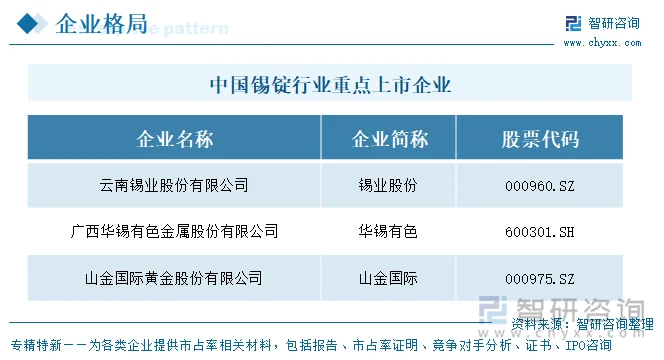
目前,中国锡锭行业重点上市企业包括锡业股份(000960.SZ)、华锡有色(600301.SH)、山金国际(000975.SZ)、兴业银锡(000426.SZ)、盛屯矿业(600711.SH)、江西铜业(600362.SH)、云南铜业(000878.SZ)、铜陵有色(000630.SZ)等。
二、企业基本信息对比
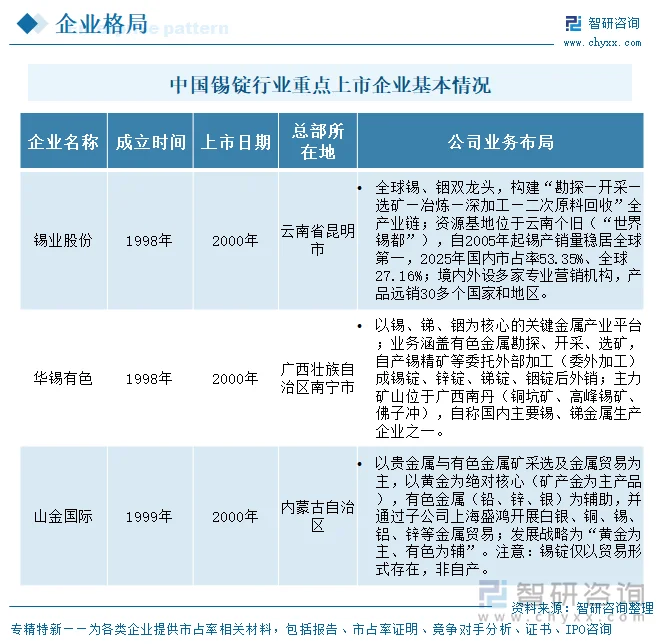
3家企业中,锡业股份与华锡有色同为1998年成立、2000年上市,山金国际则成立于1999年、同样于2000年上市,三家上市时间一致。业务布局上,锡业股份是全球锡、铟双龙头,构建“勘探—开采—选矿—冶炼—深加工—二次原料回收”全产业链,锡产销量自2005年起稳居全球第一;华锡有色聚焦锡、锑、铟关键金属,主力矿山位于广西南丹,锡精矿以委外加工成锭后外销;山金国际以黄金为绝对核心,有色金属仅作辅助,锡锭业务仅以贸易形式存在而非自产。整体来看,锡业股份是产业链一体化程度最高的龙头,华锡有色专注上游资源与冶炼,山金国际则以黄金为主、锡业务关联度最低。
三、企业工艺路线对比及业务模式
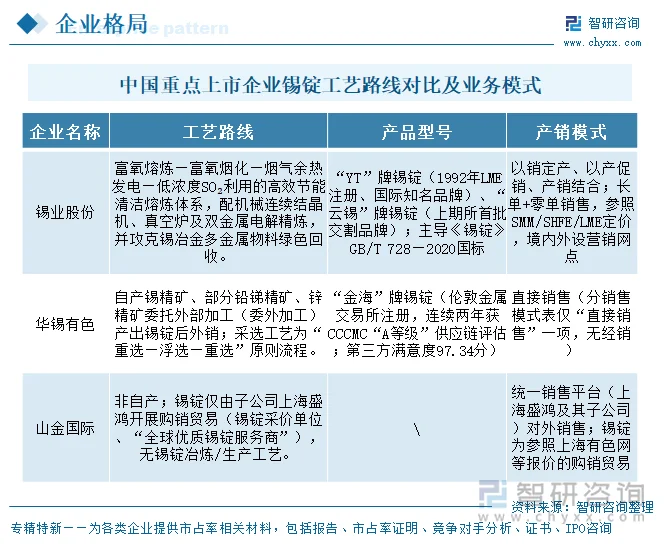
2025年3家锡锭重点上市企业中,3家锡锭的获取路径完全不同,直接决定成本曲线:锡业股份采用富氧熔炼—富氧烟化—余热发电—低浓度SO₂利用的清洁熔炼体系,配机械连续结晶、真空炉及双金属电解精炼,并攻克多金属物料绿色回收;华锡有色不自建冶炼,而是将自产锡精矿委托外部加工成锡锭,采选端采用“重选—浮选—重选”流程;山金国际则完全无冶炼环节,锡锭来自购销贸易。
四、企业经营业绩对比
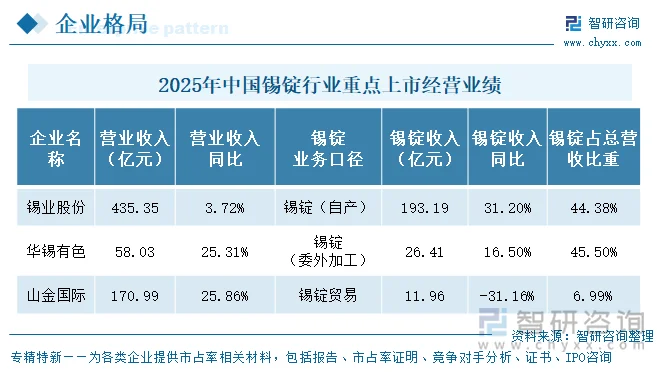
按2025年锡锭营收规模,3家上市企业中,锡业股份193.19亿元(自产)>华锡有色26.41亿元(委外加工)> 山金国际11.96亿元(贸易),锡业股份的锡锭收入规模约为华锡有色的7.3倍、山金国际的16.2倍,是全球锡锭绝对供给的核心。增速上锡业股份+31.20%、华锡有色+16.50%为正,山金国际锡锭贸易-31.16%显著为负。锡锭占总营收比重呈现“生产型企业高依赖、贸易型企业低占比”格局:华锡有色45.50%、锡业股份44.38%同处四成以上的高度依赖区间(两家均以锡锭为第一大单品之一);山金国际仅6.99%,锡锭在其体系中是边缘贸易品类,主体仍由黄金(占比约32%)支撑。
五、企业研发投入对比
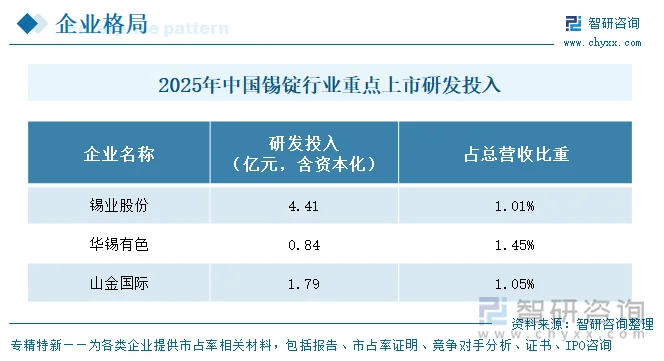
2025年3家研发投入绝对规模第一为锡业股份4.41亿元,山金国际1.79亿元次之,华锡有色0.84亿元最小;但投入强度(占营收比重)排序反转——华锡有色1.45%最高,山金国际1.05%居中,锡业股份1.01%最低。锡业股份投入绝对值最大却强度最低,根源在于其超400亿的营收基数摊薄了占比;华锡有色在较小营收规模上维持了最高研发强度。
六、企业发展规划
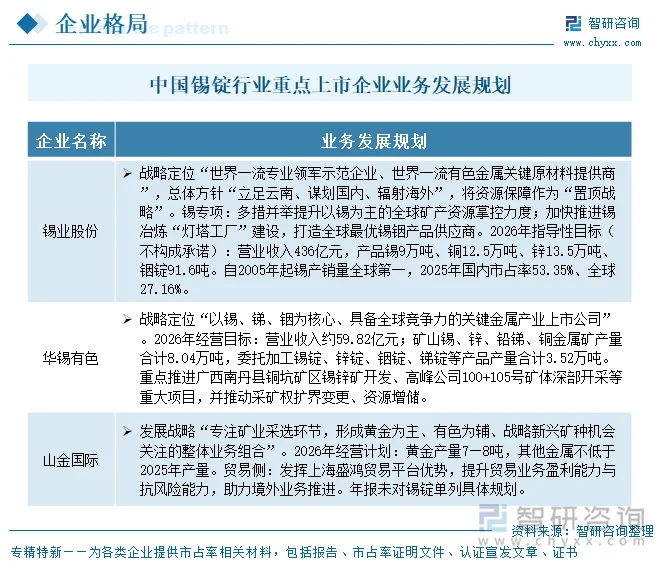
各企业规划均围绕资源产能攻坚、技术升级延链、贸易平台提质增效展开:锡业股份将资源保障列为置顶战略,多措并举提升全球矿产资源掌控力度,给出2026年指导性经营目标,加快锡冶炼灯塔工厂建设,打造全球最优锡铟产品供应商;华锡有色锚定关键金属产业平台定位,2026年推进矿山增储与委托加工业务,落实铜坑矿区、高峰公司深部开采等重点项目,强化锡锑铟关键金属行业话语权;山金国际坚持“黄金为主、有色为辅”业务组合,明确2026年黄金产量目标,依托上海盛鸿贸易平台提质增效,年报暂未对锡锭单列专项规划。
七、锡锭行业代表性上市企业—锡业股份
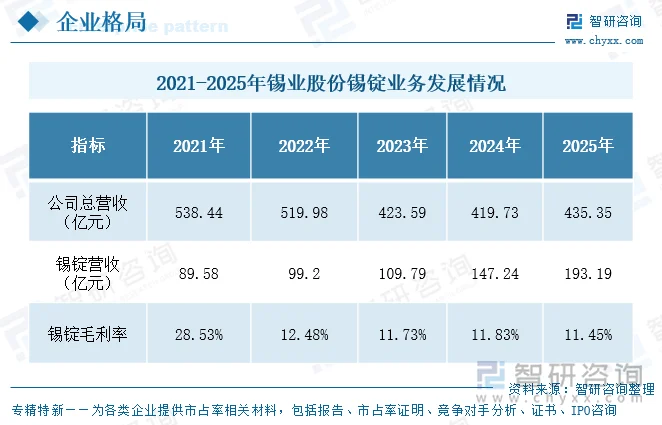
锡业股份是集“勘探—开采—选矿—冶炼—深加工—二次原料回收”于一体的全球锡、铟双龙头;据其2025年报,当年国内锡市占率53.35%、全球27.16%。但资源端短板明显:2025年锡精矿自给率仅28.47%,其余原料依赖外购,这也是其锡锭毛利率(11.45%)低于华锡有色(25.79%)的根本原因。公司据此将“资源保障”列为置顶战略,提出“立足云南、谋划国内、辐射海外”提升全球矿产资源掌控力度。锡业股份锡锭收入在近五年内波动扩张:由2021年89.58亿元升至2025年193.19亿元,五年接近翻倍。锡业股份“YT”牌锡锭早在1992年即在LME注册、为国际知名品牌,“云锡”牌为上期所首批交割品牌,公司主导《锡锭》GB/T 728—2020国标修订,并采用“长单+零单”销售、参照SMM/SHFE/LME定价,境内外设营销网点,产品远销30多个国家和地区。品牌与标准话语权构成其对下游的议价壁垒,是资源自给率短板之外的重要护城河。
更多行业分析详见智研咨询发布的《中国锡锭行业市场供需态势及未来趋势研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国锡锭行业市场供需态势及未来趋势研判报告
《2027-2033年中国锡锭行业市场供需态势及未来趋势研判报告》共八章,包含中国锡锭产业链全景梳理及布局状况研究,中国锡锭企业布局案例研究,中国锡锭行业市场及战略布局策略建议等内容。


 公众号
 小程序
 微信咨询