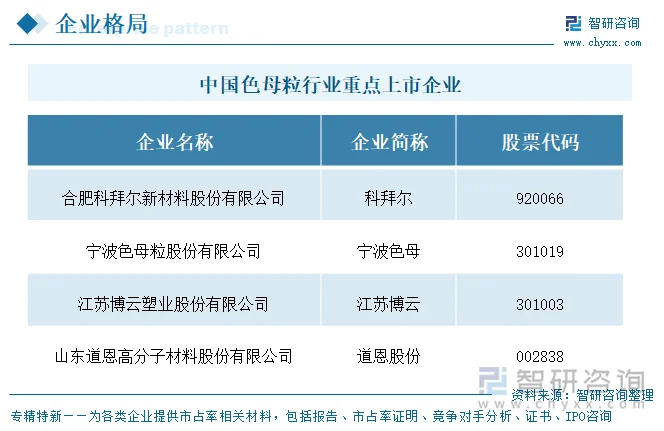
上市企业:科拜尔(920066)、宁波色母(301019)、江苏博云(301003)、道恩股份(002838)等。
相关企业:广东彩艳股份有限公司、江苏普莱克红梅色母料股份有限公司、浙江七色鹿色母粒有限公司、重庆澳彩新材料股份有限公司、广东波斯科技股份有限公司、安徽多广新材料科技有限公司、苏州艾卡新材料科技有限公司等
一、概述
色母粒(Color Masterbatch)是由高比例颜料或添加剂与热塑性树脂经良好分散而成的塑料着色剂,通常由颜料/染料、载体树脂、分散剂与功能助剂构成,经高速混合、熔融混炼挤出、冷却切粒制得。按着色属性可分为彩色母粒、白色母粒(钛白粉含量约40%—70%)、黑色母粒(炭黑含量约10%—50%)和功能母粒四大类,载体树脂涵盖PE、PP、AS、PET、EVA、ABS等。其核心优势在于把超常量颜料预先分散于载体树脂中,实现“着色+功能”一体化,可集成抗菌防霉、抗静电、抗老化、增亮、增韧等特性;相较直接使用色粉,具有分散性好、无粉尘污染、计量准确、便于自动化连续生产等行业属性。
从市场规模看,2025年全国色母粒总产量达192.3万吨,较2024年的181.7万吨增长5.83%,连续八年保持正向增长,年均复合增长率(CAGR)为6.2%(2020–2025年)。竞争格局上,我国色母粒生产企业众多但单体规模都不大,行业龙头尚未出现,高端色母粒市场份额主要被国际领先企业占据;但国内领先企业在细分领域市占率逐步提高、进口替代加快,竞争维度已从单一价格转向研发能力、检测认证体系与客户服务响应速度的综合竞争。重点上市企业包括道恩股份(002838)、宁波色母(301019)、江苏博云(301003)与科拜尔(920066)。
二、企业基本信息对比
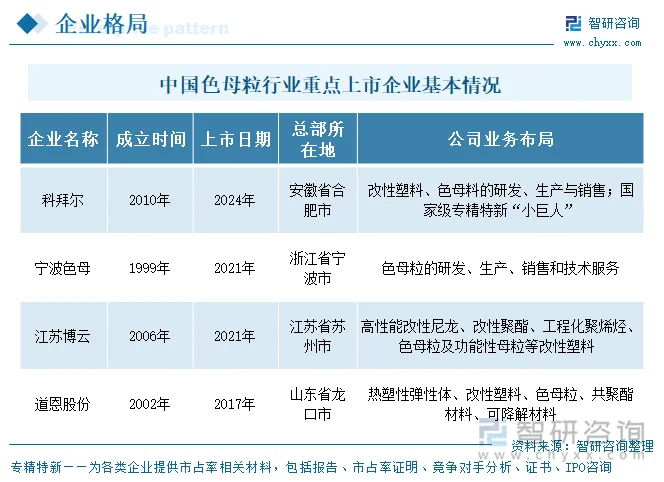
本次对比的4家上市企业中,道恩股份成立最早——前身龙口市道恩工程塑料有限公司于2002年12月注册成立,公司于2010年12月整体变更为股份有限公司;江苏博云前身苏州博云塑业有限公司成立于2006年6月;科拜尔前身合肥科拜耳新材料有限公司成立于2010年1月,2021年12月整体变更为股份有限公司。上市时间上,宁波色母与江苏博云均于2021年完成首次公开发行,科拜尔于2024年10月在北交所上市。业务布局呈明显“两种路径”:宁波色母为纯色母粒主业(色母粒收入占总营收94.59%),其余三家均以改性塑料/弹性体为主、色母粒为配套补充(科拜尔色母料占13.88%、江苏博云COLORON占5.47%、道恩股份色母粒类占4.52%)。注册地分布在山东、江苏、浙江、安徽四省,均位于华东高分子材料产业带。整体看,行业仍处于“企业数量多、集中度低、龙头未定”的成长期阶段。
三、上市企业代表性产品对比及典型客户/业务模式
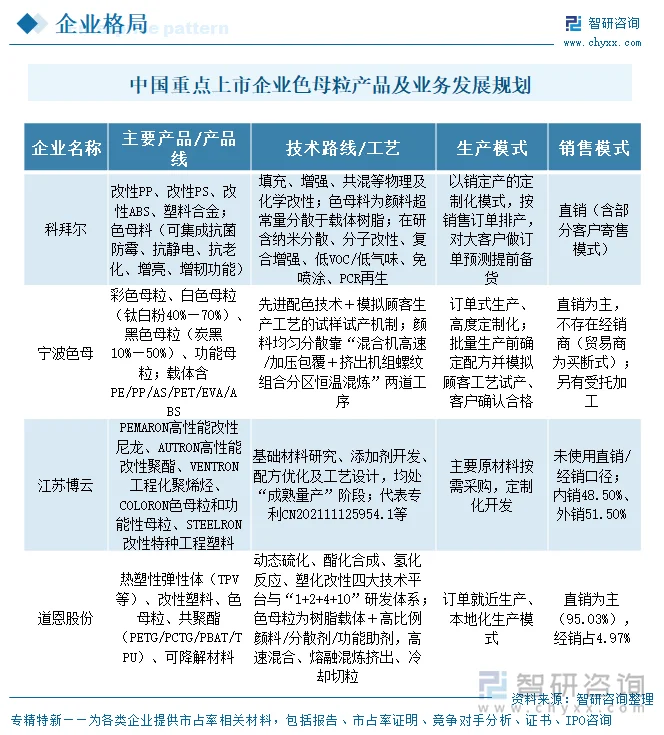
产品线上,宁波色母覆盖彩色、白色、黑色及功能母粒四大系列,是4家中唯一以全品类色母粒为主业的企业;道恩股份色母粒与热塑性弹性体、改性塑料、共聚酯材料、可降解材料并行,色母粒专利16项;江苏博云以PEMARON高性能改性尼龙、AUTRON高性能改性聚酯、VENTRON工程化聚烯烃为主,色母粒和功能性母粒归入COLORON品牌;科拜尔形成“以改性塑料为核心、色母料为重要补充”格局,色母料可集成抗菌防霉、抗静电、抗老化功能。技术路线上,各家均围绕颜料在载体树脂中的均匀分散做文章:宁波色母强调先进配色技术、模拟顾客生产工艺的试样试产机制,以及“混合机高速/加压包覆+挤出机组螺纹组合分区恒温混炼”两道关键工序;道恩股份色母粒采用树脂载体+高比例颜料/分散剂/功能助剂,高速混合、熔融混炼挤出、冷却切粒;科拜尔在研方向含纳米分散、分子改性、复合增强、低VOC/低气味、免喷涂、PCR再生等。生产模式普遍为以销定产/订单式定制;销售模式以直销为主(宁波色母直销占比100.00%、道恩股份直销95.03%),江苏博云则内外销并重(外销51.50%、内销48.50%)。品牌策略上,宁波色母依托制造业单项冠军与行业标准起草地位走“专业冠军”路线,道恩股份以“江北地区最大的色母粒生产企业”规模化配套,江苏博云以五品牌矩阵面向国际头部客户,科拜尔则以国家级专精特新“小巨人”身份绑定家电龙头。
四、企业经营业绩对比
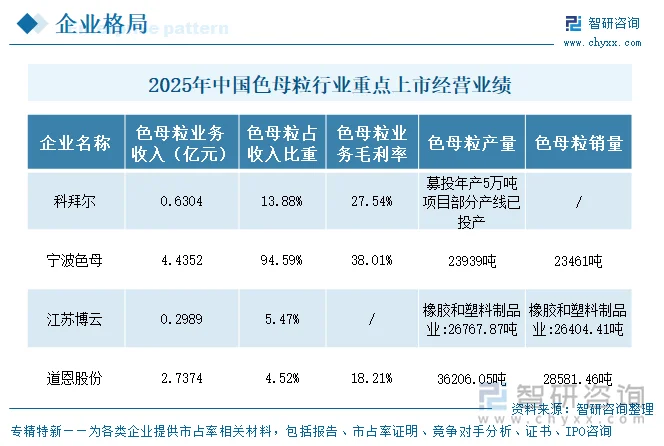
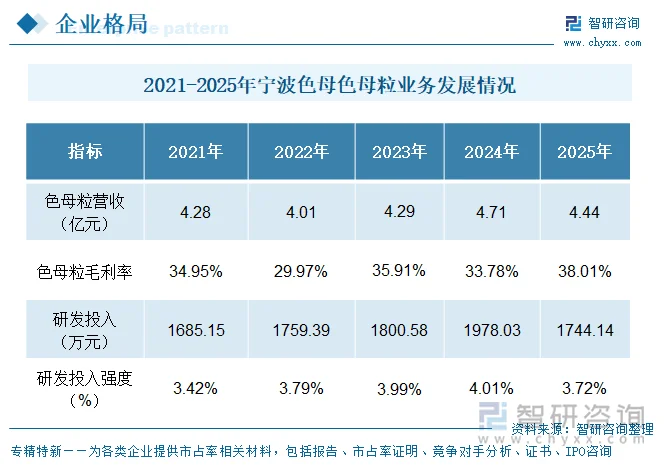
从色母粒业务收入规模看,2025年宁波色母以4.4352亿元居首,道恩股份2.7374亿元次之,科拜尔0.6304亿元、江苏博云0.2989亿元分列三、四位。但若看营收占比,宁波色母色母粒收入占总营收94.59%,科拜尔色母料占13.88%,江苏博云COLORON占5.47%,道恩股份色母粒类仅占4.52%。若看企业整体营收,则道恩股份以60.5592亿元遥遥领先(同比+14.25%),江苏博云5.4609亿元、宁波色母4.6886亿元、科拜尔4.5416亿元处于同一量级。同比变化上,色母粒业务仅道恩股份实现正增长(+10.78%),宁波色母-5.85%、江苏博云-5.20%、科拜尔-1.95%。
2025年色母粒业务毛利率由高到低为:宁波色母38.01%、科拜尔27.54%、道恩股份18.21%;江苏博云因COLORON占比未达10%未单独披露该板块毛利率。综合毛利率层面,宁波色母为37.54%;江苏博云按应用领域披露为汽车32.85%、电动工具32.04%、家电及消费电子30.16%,按销售模式为内销32.09%、外销31.51%;科拜尔15.59%,同比减少1.82个百分点;道恩股份12.92%,同比提升1.07个百分点。整体看,纯色母粒主业的宁波色母盈利能力显著高于以改性塑料/弹性体为主的综合型企业,主因是改性塑料环节原材料成本占比高、议价能力相对弱——江苏博云COLORON营业成本中直接材料占87.55%,宁波色母橡胶和塑料制品业营业成本中直接材料占81.11%;此外宁波色母2025年营业成本同比降10.64%、直接材料同比降12.81%,是其在收入下滑4.91%的情况下毛利率仍提升的关键。
产销量来看,道恩股份披露最完整:色母粒设计产能4万吨、产能利用率90.52%,2025年生产量36,206.05吨(同比+19.60%)、销售量28,581.46吨(同比+10.14%)、库存量2,903.27吨(同比-13.91%)。宁波色母设计产能4.74万吨/年、产能利用率60.78%,另有在建产能5万吨/年;色母粒产量23,939吨、销量23,461吨。江苏博云设计产能6万吨/年(口径为“改性塑料产品及色母粒”)、产能利用率44.61%,在建产能3万吨/年;按橡胶和塑料制品业口径生产量26,767.87吨(-16.93%)、销售量26,404.41吨(-12.12%)、库存量2,081.46吨(-19.59%)。
五、企业研发投入对比
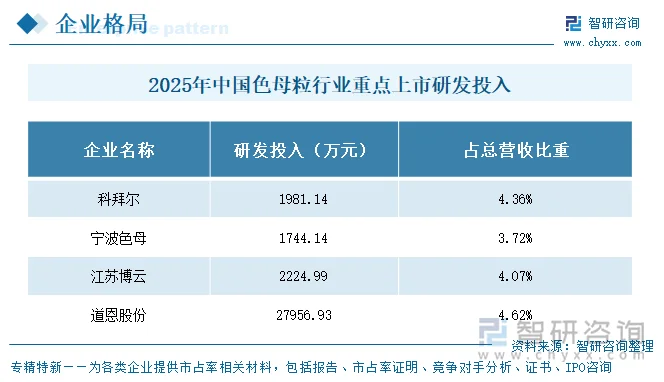
2025年研发投入金额由高到低为道恩股份2.7957亿元、江苏博云0.2225亿元、科拜尔0.1981亿元、宁波色母0.1744亿元;研发投入强度(研发投入/营业收入)则为道恩股份4.62%、科拜尔4.36%、江苏博云4.07%、宁波色母3.72%,四家均落在3.7%—4.7%区间。同比变化上,科拜尔+13.43%、江苏博云+12.52%、道恩股份+7.02%为增长,宁波色母-11.82%为唯一回落。总体看,色母粒行业研发强度处于化工新材料中等水平,技术竞争焦点已从单纯配色转向功能化、低碳化(低VOC、免喷涂、PCR再生、可降解)方向。
六、企业发展规划
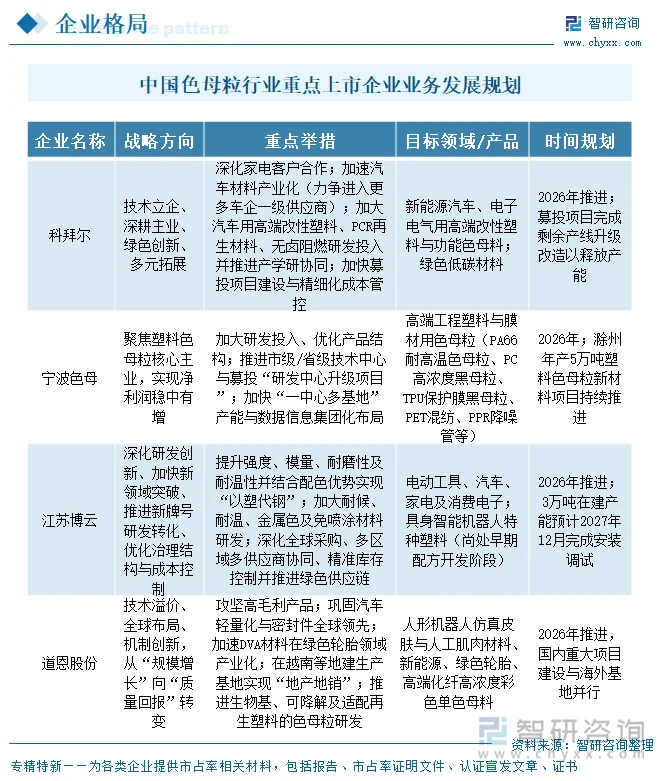
4家企业2026年的规划呈现三条共同主线。一是产品高端化与功能化:科拜尔加大汽车用高端改性塑料、PCR再生材料、无卤阻燃研发投入,宁波色母目标“实现净利润稳中有增”并推进PA66耐高温色母粒、PC高浓度黑母粒、TPU保护膜黑母粒等高端工程塑料与膜材用色母粒攻关,江苏博云加大耐候、耐温、金属色及免喷涂材料研发并探索具身智能机器人特种塑料,道恩股份攻坚高毛利产品并推进生物基、可降解材料及适配再生塑料的色母粒研发。二是产能扩张与基地布局:宁波色母推进“一中心多基地”(宁波总部为中心+宁波、中山、滁州),江苏博云推进3万吨在建产能与塑料制品成型新建项目,科拜尔加快募投5万吨项目建设并释放产能,道恩股份在越南等地建设生产基地实现“地产地销”。三是供应链与成本精益管理:江苏博云深化全球采购、多区域多供应商协同与精准库存控制,科拜尔推进精细化成本管控,道恩股份推进供应链精益管理,以“技术溢价、全球布局、机制创新”推动从“规模增长”向“质量回报”转变。
七、色母粒行业代表性上市企业—宁波色母
宁波色母粒股份有限公司注册于浙江省宁波市,系在原宁波色母粒有限公司基础上整体变更设立的股份有限公司,年报自述“经过40多年的发展”。主要产品为彩色母粒、白色母粒(钛白粉含量约40%—70%)、黑色母粒(炭黑含量约10%—50%)和功能母粒四大类,载体树脂涵盖PE、PP、AS、PET、EVA、ABS,下游覆盖食品饮料包装、电子电器、日化用品、家用电器、光学薄膜、汽车塑料配件、医疗用品等领域。
2025年公司实现营业收入4.6886亿元、同比下降4.91%,归母净利润1.0996亿元、同比增长9.41%,扣非净利润0.9535亿元、增长11.30%,经营活动现金流量净额1.1732亿元、增长36.59%,呈现“收入下滑、利润与现金流增长”的分化格局。盈利改善主要来自成本端:营业成本同比下降10.64%,其中直接材料同比下降12.81%,带动橡胶和塑料制品业口径毛利率提升至37.54%。色母粒主业收入4.4352亿元、占总营收94.59%、毛利率38.01%,同比微降5.85%;受托加工收入2,126.74万元、同比增长42.46%,境外收入165.52万元、同比增长707.90%但占比仅0.35%。产销方面,色母粒产量23,939吨、销量23,461吨,设计产能4.74万吨/年、产能利用率60.78%,另有在建产能5万吨/年。客户结构较为分散,前五大客户销售占比22.32%(关联方销售占比0.00%),前五大供应商采购占比35.96%。业绩下滑主要受产品售价下行影响,年报载“下半年平均售价较上半年略有下降”。
2025年公司研发投入1,744.14万元,占营业收入3.72%,同比下降11.82%,近三年研发投入占营收比重为3.99%、4.01%、3.72%。研发团队39人、占员工总数11.08%(本科28人、硕士1人),期末拥有已授权发明专利13项,另有5项发明专利和1项软件著作权在申请中;在研项目13项,其中4项已投放市场、9项攻关中且3项取得技术突破,方向集中在PA66耐高温色母粒、PC高浓度黑母粒、TPU保护膜黑母粒、PET混纺、PPR降噪管等高端工程塑料与膜材领域。战略上,2026年公司将继续聚焦塑料色母粒核心主业、加大研发投入并优化产品结构,目标是“实现净利润稳中有增”,并保持色母粒产品销量或销售利润不低于2025年基础;同步推进市级/省级技术中心与募投“研发中心升级项目”,构建前沿技术研发、小试、中试与产业化高效衔接体系;产能上加快“一中心多基地”与数据信息集团化布局,形成“宁波总部为中心+宁波、中山、滁州多点生产基地”的格局。
更多行业分析详见智研咨询发布的《中国色母粒行业竞争现状及投资前景趋势报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告
2027-2033年中国色母粒行业竞争现状及投资前景趋势报告
《2027-2033年中国色母粒行业竞争现状及投资前景趋势报告》共七章,包含中国细分市场色母粒需求前景分析,中国色母粒行业领先企业分析,中国色母粒行业投资前景与建议等内容。


 公众号
 小程序
 微信咨询