

聚氯乙烯(PVC)是全球产量第二大的通用塑料,兼具能源属性、化工属性、地产基建属性,广泛用于管材、型材、电缆护套、薄膜等领域。国内PVC产能以电石法为主,产能集中于新疆、内蒙古、陕西等能源资源富集区域。2025年行业整体呈现总产能持续扩张、内需走弱、开工率承压、龙头企业依托一体化产业链维持高产销水平的格局,上市公司之间产销量、产能利用率、成本竞争力分化明显。智研咨询基于国内PVC头部上市企业年报数据,从产销量维度对行业格局进行深度解析。
一、国内PVC行业整体供给大盘
中国是最大的PVC生产国,2025年,国内PVC产能突破3000万吨,产量约为2394万吨,同比增长2.6%。企业方面,截至2025年,中国共有聚氯乙烯(PVC)生产企业70余家,行业集中度较为分散。其中,规模大于40万吨/年的企业成为了行业的中坚力量,产能超过100万吨/年的企业有6家,其产能之和占总产能的26.4%。
二、重点PVC上市企业产销量拆解
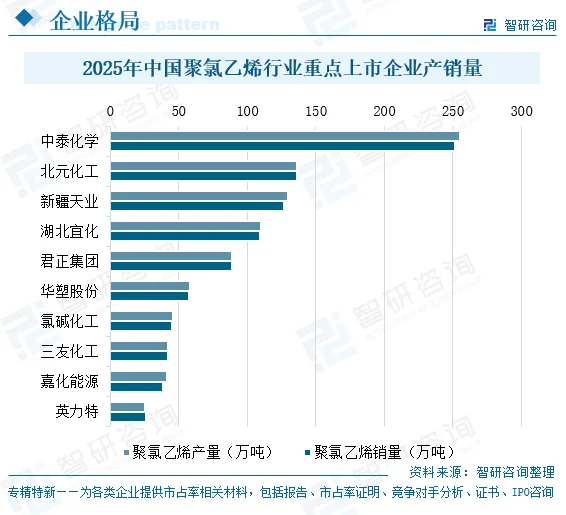
从2025年重点上市企业聚氯乙烯产销来看,中泰化学产能达260万吨,为国内PVC上市企业产能规模第一,产销量分别达255.02万吨、251.18万吨。北元化工、新疆天业、湖北宜化产销量也超100万吨,君正集团、华塑股份产销量超50万吨,产销率均维持在90%以上。
三、国内PVC行业未来竞争特点
PVC行业已经进入存量竞争时代,单纯产能规模不再是唯一评价标准,一体化产业链成本、产品结构、渠道与出口能力共同决定企业市场地位。在行业供需失衡、价格周期性波动的背景下,具备完整资源配套、高产销稳定性、高端产品布局的龙头企业抗风险能力显著更强。智研咨询认为,未来PVC行业市场地位竞争将从“拼产能、拼产量”转向“拼成本、拼产品附加值、拼绿色低碳能力”,头部上市企业凭借持续稳定的产销规模,将持续主导国内PVC供给格局。
智研咨询依托长期积累的PVC产业数据,对PVC企业营收、产销数据交叉核验,在开展行业深度研究的同时,可为PVC产业链企业提供专业、合规、可追溯的第三方市场地位证明服务,从产能、产量、销量、市场份额、竞争壁垒等维度量化企业实力,为品牌宣传、招投标、专精特新/单项冠军申报提供权威佐证材料。
智研咨询・市场地位证明 → 立即了解

智研咨询是一家以产业研究为主辐射多项服务领域的领先综合产业研究咨询机构,位列中国产业研究咨询领域第一梯队。智研咨询市场地位证明是适用于全行业各领域企业的,构建品牌护城河,夯实市场信任资产、撬动资源聚合效应,加速战略破局、锚定产业话语权,赋能长期价值跃迁的权威背书服务。
智研咨询作为中国领先的第三方市场地位认证机构,凭借 17 年产业研究沉淀与全链路数据验证体系,推出批量市场地位认证服务,专为大型集团、品牌企业、行业机构提供规模化、标准化的权威认证解决方案。市场地位认证采用智研咨询首创“MQVE”(Multi-dimensional Quantification, Value Anchoring & Ecological Verification)论证体系,是一套以“产业价值为核心、数据穿透为支撑”的市场地位认证方法论,其核心逻辑是通过“精准界定评估边界→多维度硬核指标量化→全链路数据验证→分级价值认证”的闭环设计,打破传统“规模唯上”的单一评估局限,客观判定企业在产业生态中的真实地位。

智研咨询市场地位证明认证类型包括:市场份额认证/专精特新申报、用户数量论证、用户满意证明、销量排名论证、领军品牌认证、技术领先证明、从业年限认定等。智研咨询凭借多年产业研究经验、自主研发数据库、质量领先保障、高客户满意率、权威资质等领先优势,为您提升企业市场价值,助力企业腾飞!

智研咨询市场地位认证服务具有全栈式适配多领域需求的特点,有效实现“一证多用”!

 智研咨询 - 精品报告
2027-2033年中国聚氯乙烯行业竞争战略分析及市场需求预测报告
《2027-2033年中国聚氯乙烯行业竞争战略分析及市场需求预测报告》共十一章,包含2022-2026年聚氯乙烯下游相关行业分析,2022-2026年聚氯乙烯行业重点企业经营分析,2027-2033聚氯乙烯行业投资及发展前景分析等内容。


 公众号
 小程序
 微信咨询