内容概要:半导体测试系统的核心运作高度依赖于两大要素的协同配合:半导体测试设备与半导体测试消耗型硬件,两者共同构成了保障芯片质量的完整测试生态链。生成式AI快速发展推高全球算力需求,带动GPU、AI加速器等AI芯片持续迭代,对CP、FT、老化、SLT测试以及测试设备的精度、信号完整性、热管理提出更高要求,驱动全球半导体测试设备市场稳步增长,沙利文数据显示该市场规模由2021年564.3亿元增长至2025年845.8亿元,预计2026年、2027年将分别达到947亿元、1040.7亿元;与此同时,依托国内产业政策支持、国产替代加速,叠加国产AI算力芯片、高端SoC、车规芯片带来的复杂测试需求,我国半导体测试设备市场同步快速扩容,市场规模从2021年135.6亿元提升至2025年220.3亿元,预计2026年、2027年分别增长至242.4亿元、262.9亿元,保持稳健增长。
上市企业:长川科技[300604]
相关企业:WinWay、Yamaichi、Enplas、Leeno、爱德万(Advantest)、科休(Cohu)
关键词:半导体测试设备行业产业链、半导体测试设备行业政策、半导体测试设备市场规模、半导体测试设备市场竞争格局、半导体测试设备行业发展趋势
一、半导体测试设备行业定义及分类
半导体测试贯穿芯片设计、晶圆制造及封装测试的全生命周期,是验证芯片功能、性能、可靠性及一致性的重要工序,也是保障芯片产品质量、提升制造良率和控制终端应用风险的核心环节。半导体测试系统的核心运作高度依赖于两大要素的协同配合:半导体测试设备与半导体测试消耗型硬件,两者共同构成了保障芯片质量的完整测试生态链。
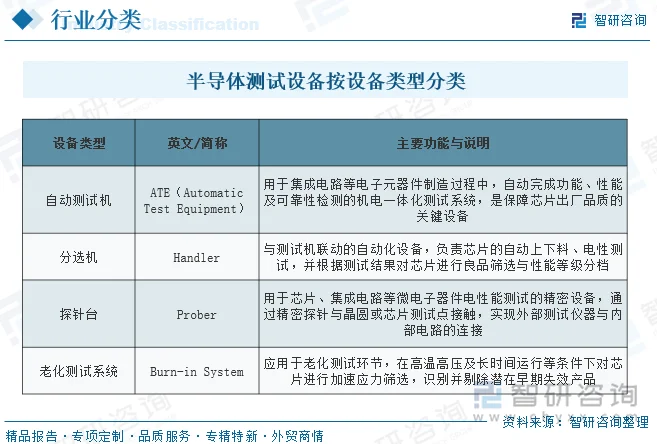
半导体测试设备主要包括分选机(Handler)、测试机(ATE)、探针台(Prober)以及老化测试系统(Burn-inSystem),作为测试流程的基础支撑系统,承担着自动化传送、定位及电性能验证任务。测试设备通常具有单价高昂、技术壁垒深厚及使用周期长等重资产特征。
按照设备类型与核心功能,半导体测试设备可划分为自动测试机、分选机、探针台和老化测试系统四大类,各自在测试流程中承担不同的自动化与电性能验证职能。
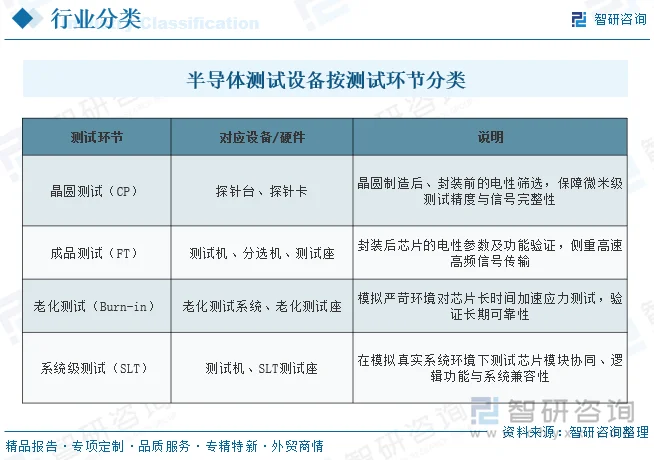
按照所服务的测试环节,测试设备与配套硬件又可对应晶圆测试(CP)、成品测试(FT)、老化测试(Burn-in)与系统级测试(SLT)四大场景,不同场景对设备与接口硬件的性能要求存在显著差异。
二、半导体测试设备行业发展现状
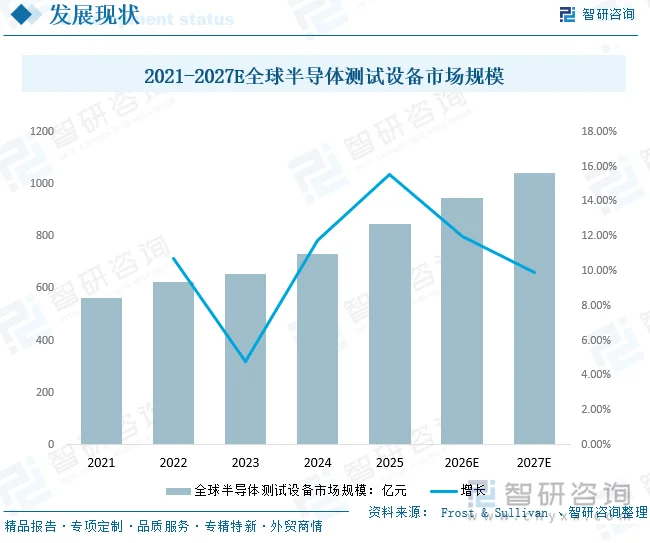
生成式人工智能蓬勃发展,拉动全球算力需求高速扩张。随着GPU、服务器CPU、AI加速器等AI芯片迭代提速,CP、FT、老化、SLT等测试环节的需求随之激增。AI芯片对测试设备的测量精度、信号完整性、温控散热能力提出更高标准,进而带动半导体测试设备市场持续扩容。据沙利文数据,全球半导体测试设备市场规模从2021年564.3亿元增长到2025年845.8亿元;预计2026年市场规模为947亿元,到2027年将达到1040.7亿元。
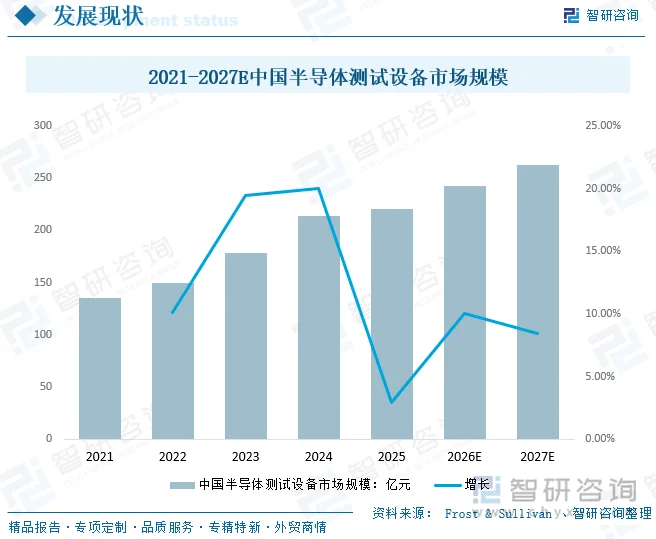
在国内产业政策扶持、国产替代持续推进,叠加下游高端芯片需求不断释放的多重驱动下,国内芯片测试设备市场迎来快速扩张。国产AI算力芯片、高性能智能终端SoC、车用规级芯片产业的发展,催生了大量复杂测试需求,成为拉动市场增长的重要动力。数据显示,我国半导体测试设备市场规模从2021年135.6亿元增长至2025年220.3亿元;预计2026年、2027年将分别达到242.4亿元、262.9亿元,保持稳步增长态势。
相关报告:智研咨询发布的《中国半导体测试设备行业市场竞争力分析及市场需求潜力报告》
三、半导体测试设备行业产业链
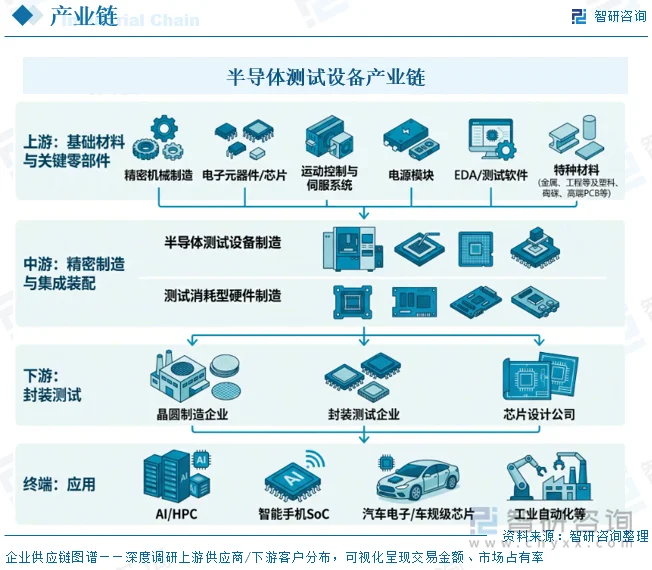
半导体测试设备及配套消耗型硬件行业具有技术密集、工艺复杂、定制化程度高等特征,已形成由上游基础材料与关键零部件、中游精密制造与集成装配、下游封装测试及芯片应用共同构成的产业链体系。测试设备作为测试流程的基础支撑系统,与上游材料、中游制造及下游应用深度耦合,共同构成高效协同的自动化闭环测试系统。
四、半导体测试设备行业发展环境-主要产业政策
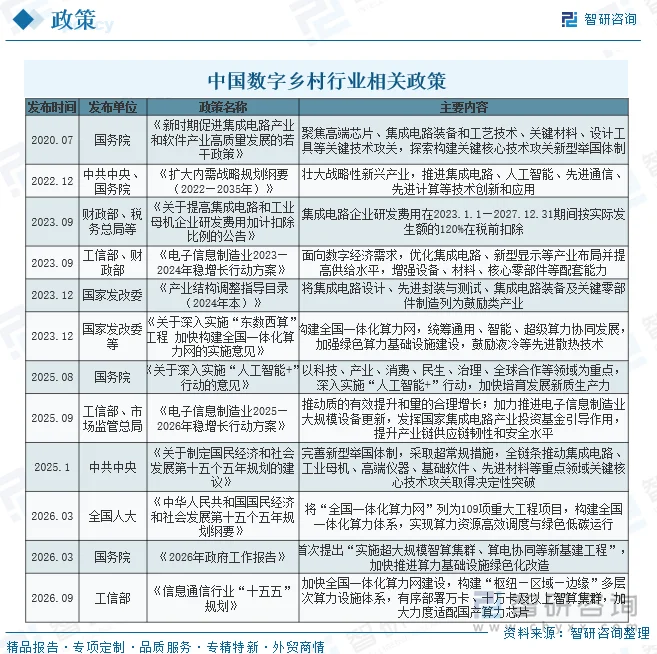
近年来,国家及各部委出台了一系列与半导体测试设备行业直接相关的主要产业政策,从算力基础设施建设、集成电路关键技术攻关、设备更新、研发费用加计扣除、进口税收优惠等多维度构建良好的制度环境,有效加速半导体测试环节的国产化进程。
五、半导体测试设备行业竞争格局
1、主要企业
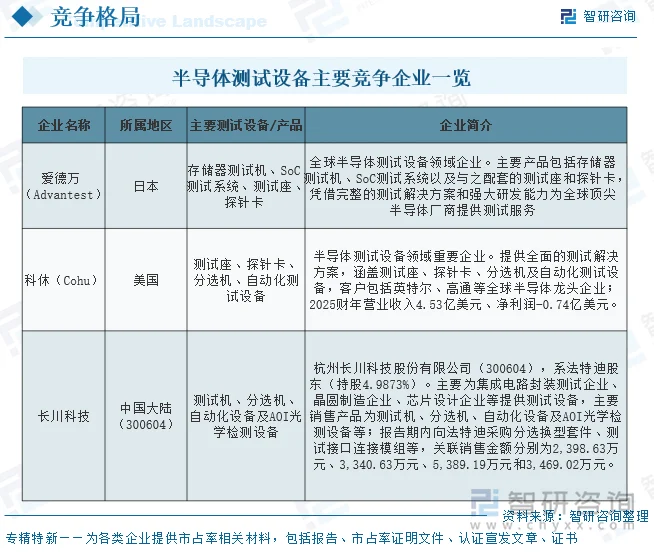
半导体封装测试消耗型硬件(及关联测试设备)作为集成电路设计与封装测试环节的关键配套组件,其产业重心的转移紧密跟随全球半导体制造产业链的迁移轨迹,历经从美国主导到向日韩、中国台湾地区转移的过程。长期以来,WinWay、Cohu、Yamaichi、Enplas、Leeno等全球领先厂商凭借较早的产业布局、深厚技术积累、丰富客户验证经验及较完整的产品解决方案,在全球及中国大陆市场中占据主导地位。随着中国大陆逐步成长为全球最大且增长最快的半导体市场,本土企业从特定细分领域切入,依托本地化服务响应、定制化协同开发与成本效率优势,持续提升在国内客户供应链中的渗透率。在测试设备领域,全球领先企业主要来自日本、韩国、美国及中国台湾地区,本土企业正迎来从“跟跑”到“领跑”的跨越机遇。
2、代表企业-杭州长川科技股份有限公司
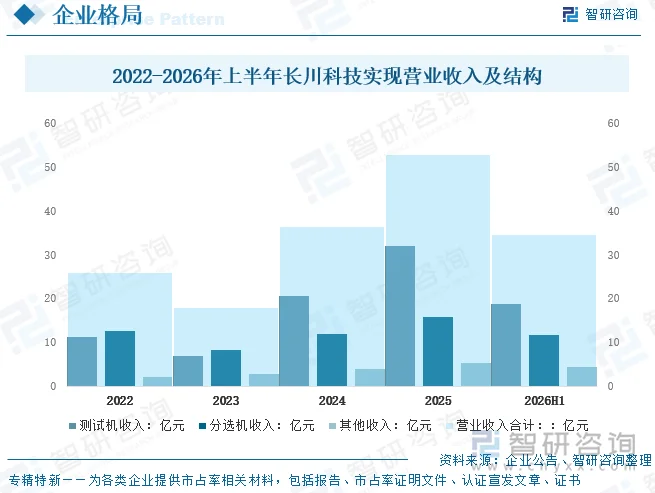
长川科技主要从事集成电路专用设备的研发、生产和销售,是一家致力于提升我国集成电路专用装备技术水平、积极推动集成电路装备业升级的国家高新技术企业,主营产品包括测试机、分选机、探针台和AOI设备,广泛应用于汽车电子、5G通信等领域。公司产品从关键零部件的设计、选材到自动控制系统的软件开发等均为公司自主完成。据企业公告数据显示,2026年上半年,长川科技实现营业收入34.61亿元,其中测试机收入18.71亿元,分选机收入11.58亿元,其他收入4.31亿元。
六、半导体测试设备行业发展趋势
在AI算力需求爆发、先进封装加速普及、车规级芯片扩产与国产替代深化的多重驱动下,半导体测试设备行业正由传统配套角色向协同开发与一体化解决方案方向演进。测试设备与消耗型硬件由独立配套走向系统级协同,本土企业依托持续研发投入与产业链协同,逐步缩小与国际头部厂商差距,行业整体步入技术跃迁与份额提升的黄金发展期。
1、需求端:AI算力与高性能芯片驱动测试需求放量
大模型训练与推理对AI芯片在算力密度、存储带宽及功耗控制等方面提出更高要求,带动GPU、服务器CPU、加速器等芯片持续升级,CP、FT、老化及SLT测试需求同步爆发,直接拉动测试设备及配套接口硬件的需求增长。
2、技术端:先进封装推升测试复杂度与设备价值量
随着芯片制程逼近物理极限,Chiplet、2.5D/3D等先进封装技术加速应用,芯片持续向高速高频、高功率、多引脚方向发展,测试环节面临更高的数据传输速率、功率要求与更精密的接触要求,推动测试设备由传统机械连接向集高速信号传输、高功率承载、温度管理与精密接触控制于一体的高附加值方向升级。
3、供给端:国产替代与自主可控加速本土设备渗透
在关键核心技术自主可控的宏观产业导向下,本土优秀企业凭借持续研发投入,在高性能测试座、精密微纳加工等细分领域不断突破,叠加国内庞大测试需求与产业链深度协同,国产测试设备及接口硬件的市场份额有望持续提升。
4、产业形态:测试设备与消耗型硬件协同开发、一体化方案演进
受AIHPC、智能终端及汽车电子等高性能应用驱动,市场对测试系统的综合能力提出前所未有的挑战,推动封装测试消耗型硬件与测试设备由传统配套关系向协同开发和一体化解决方案方向演进,形成高效协同的自动化闭环测试系统。
5、竞争格局:境外厂商主导格局下本土企业迎战略性窗口
当前全球测试座及关联设备市场仍呈现区域化、分散化特征,领先企业主要来自日本及韩国,但中国大陆已成长为全球最大且增长最快的半导体市场,以本土领先企业为代表的正实现快速突破,未来有望涌现出具有全球影响力的中国测试设备龙头,实现从“跟跑”到“领跑”的跨越。
更多行业分析详见智研咨询(www.chyxx.com)发布的《中国半导体测试设备行业市场竞争力分析及市场需求潜力报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。


 公众号
 小程序
 微信咨询