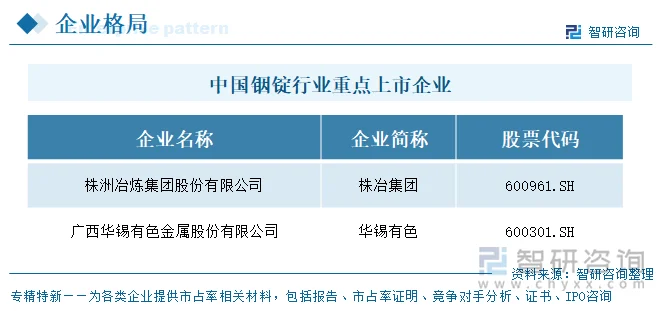
上市企业:株冶集团(600961.SH)、华锡有色(600301.SH)、锡业股份(000960.SZ)、锌业股份(000751.SZ)、中金岭南(000060.SZ)、云南锗业(002428.SZ)、海特高新(002023.SZ)、凤形股份(002760.SZ)等
相关企业:湖南鑫万特金属材料有限公司、宁波华力金属制品有限公司、株洲科能新材料股份有限公司、云南驰宏锌锗股份有限公司、东莞市泓荣稀贵金属有限公司、冠县润丰新材料有限公司、清远市齐力合成革有限公司、北京中泰稀贵金属有限公司、贵州汇鑫有色金属有限公司等
一、概述
铟是一种稀散金属,自然界中几乎不存在独立矿床,主要作为铅锌、锡冶炼过程中的副产元素综合回收,我国将其列入关键战略矿产并实施出口管制与国家收储。铟质软、延展性好、熔点低,下游最核心的用途是生产ITO(氧化铟锡)靶材,用于液晶显示器、平板屏幕及异质结(HJT)光伏电池的透明导电膜;此外广泛用于半导体焊料、低熔合金、核反应堆控制棒及磷化铟衬底(5G射频、AI光通信)等领域。
目前,中国铟锭行业重点上市企业包括株冶集团(600961.SH)、华锡有色(600301.SH)、锡业股份(000960.SZ)、锌业股份(000751.SZ)、中金岭南(000060.SZ)、云南锗业(002428.SZ)、海特高新(002023.SZ)、凤形股份(002760.SZ)等。
二、企业基本信息对比
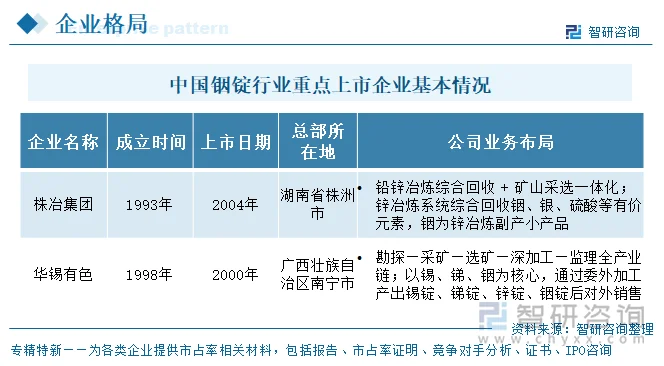
两家企业中,株冶集团1993年成立、2004年上市,成立与上市均较早;华锡有色1998年成立、2000年上市,成立较晚但上市更早。业务布局上,两家均涉及铟产品,但路径不同:株冶集团以铅锌冶炼综合回收与矿山采选一体化为主,铟为锌冶炼系统综合回收的副产小产品,同时回收银、硫酸等有价元素;华锡有色构建勘探、采矿、选矿、深加工、监理全产业链,以锡、锑、铟为核心,通过委外加工产出锡锭、锑锭、锌锭、铟锭后对外销售。整体来看,行业处于成熟期,株冶集团以铅锌冶炼为主、铟为副产,华锡有色则以锡锑铟多金属组合与全产业链布局见长。
三、企业代表性产品对比及业务模式
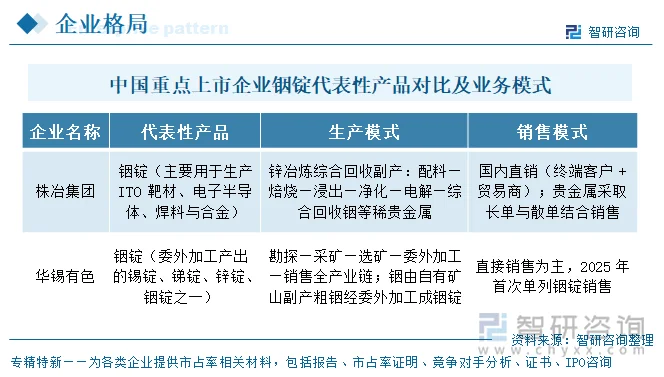
2025年2家铟锭重点上市企业中,两家公司的铟锭均源自上游冶炼/采选的副产与综合回收,但在生产组织与销售路径上各有特点。株冶集团的铟在锌冶炼系统(配料—焙烧—浸出—净化—电解)中随有价金属一并回收,铟锭主要面向ITO靶材与电子半导体领域,销售以国内直销(终端客户与贸易商)为主;华锡有色则依托自有矿山副产粗铟,经委外加工成铟锭后对外销售,销售以直接销售为主,并于2025年首次将铟锭作为单独产品列示销售。
四、企业经营业绩对比
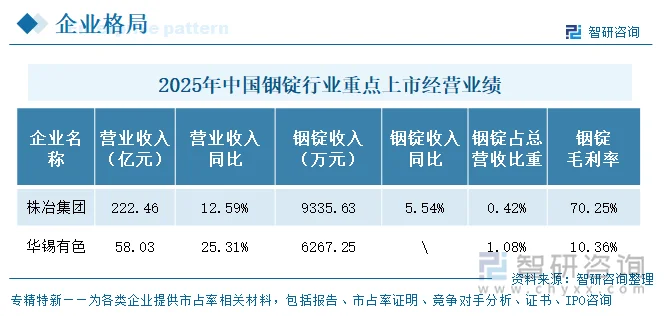
按2025年铟锭营收规模,2家上市企业中,2025年株冶集团铟锭收入9335.63万元(约0.93亿元),同比增长5.54%,占总营收0.42%,毛利率高达70.25%,较上年提升5.06个百分点;华锡有色铟锭收入6267.25万元(约0.63亿元),占总营收1.08%,毛利率10.36%,系2025年新增单列销售、无上年同口径可比。两家铟锭收入规模接近,但株冶集团凭借冶炼综合回收的精细化与铟价上行,毛利率显著高于华锡有色;华锡有色铟锭占总营收比重更高,且2025年产量同比大增193.31%,处于快速放量阶段。
五、企业研发投入对比
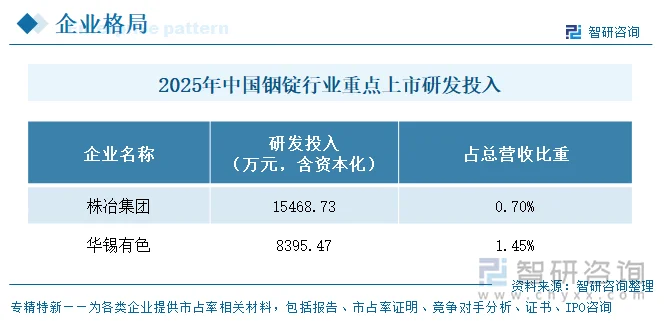
2025年2家企业研发投入金额上,华锡有色研发投入合计8,395.47万元,占营业收入1.45%;株冶集团研发投入合计15,468.73万元,占营业收入0.70%。从绝对规模看,株冶集团研发投入约为华锡有色的1.84倍;但从投入强度看,华锡有色更高,与其聚焦锡锑铟关键金属深加工(如2025年成功研发7N级高纯铟)及新材料、新工艺攻关的定位相符。株冶集团研发投入则主要面向铅锌合金新产品、冶炼工艺升级与稀贵金属综合回收技术指标提升。
六、企业发展规划
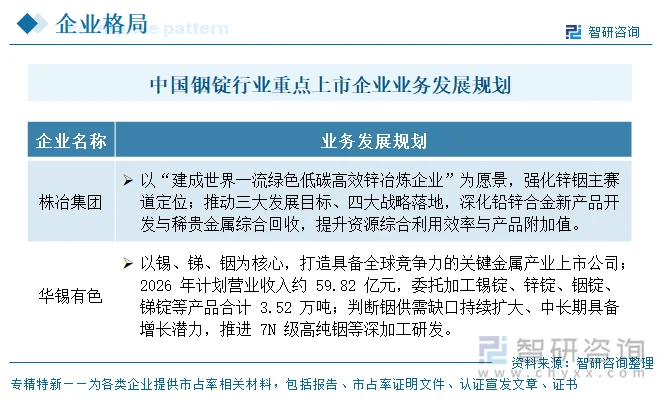
两家公司的发展规划可归纳为“做强主业的资源—产业链双主线”:一是资源与产能基础主线,株冶集团锚定“世界一流绿色低碳高效锌冶炼企业”、强化锌铟主赛道,华锡有色则以锡锑铟为核心、打造全球竞争力的关键金属产业平台;二是延链补链与深加工主线,均强调稀贵金属综合回收与高附加值产品(如高纯铟、ITO靶材配套)的突破。
七、铟锭行业代表性上市企业—株冶集团
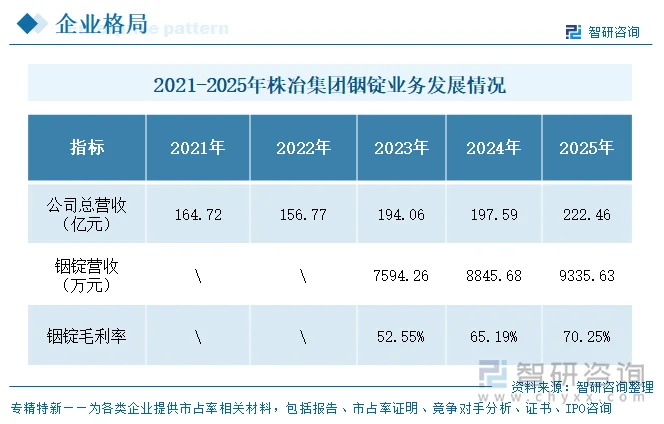
株冶集团(株洲冶炼集团股份有限公司,600961)源于1956年的株洲冶炼厂,1993年完成股份制改造、2004年登陆上交所,总部位于湖南株洲。公司以铅锌冶炼为主体,在冶炼系统中综合回收铟、银、金、镉、铜等有价元素,铟为锌冶炼副产的小产品,主要用于生产ITO靶材、电子半导体及焊料合金。2023年公司完成重大资产重组并入水口山,由单一锌冶炼企业转变为集铅锌采选、冶炼、销售于一体的综合性企业,总营收由此跃升至190亿元以上。经营业绩方面,公司总营收由2021年的164.72亿元、2022年的156.77亿元,提升至2023年的194.06亿元、2024年的197.59亿元,2025年进一步增至222.46亿元,呈持续修复与增长态势。铟锭业务自2023年起作为分产品单列,收入由2023年的7,594.26万元增至2024年的8,845.68万元、2025年的9,335.63万元,三年连续增长;毛利率由2023年的52.55%升至2024年的65.19%、2025年的70.25%,提升明显,既受益于铟价上行,也体现公司“吃干榨净”的资源综合利用能力与稀贵金属回收精细化水平。尽管铟锭占总营收比重仅约0.42%、规模有限,但其高毛利率特征使其成为稳定的利润增量来源。
更多行业分析详见智研咨询发布的《中国铟锭行业市场研究分析及前景战略研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国铟锭行业市场研究分析及前景战略研判报告
《2027-2033年中国铟锭行业市场研究分析及前景战略研判报告》共八章,包含国内铟锭生产厂商竞争力分析,2027-2033年中国铟锭行业发展前景及投资策略,铟锭企业投资战略与客户策略分析等内容。


 公众号
 小程序
 微信咨询