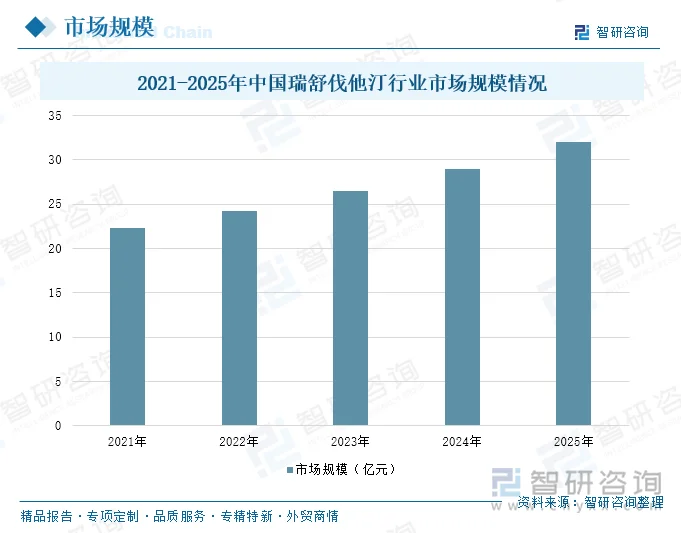
内容概况:瑞舒伐他汀适用于原发性高胆固醇血症、混合型血脂异常及动脉粥样硬化性心血管疾病(ASCVD)的一级预防。在人口老龄化与血脂异常患病率攀升的背景下,刚性用药需求持续释放。同时随着国家药品集中带量采购推进,2025年,中国瑞舒伐他汀行业市场规模为32亿元。
上市企业:京新药业(002020)、海正药业(600267)、信立泰(002294)、中国生物制药(01177)、先声药业(02096)、新华制药(000756)、九典制药(300705)等
相关企业:阿斯利康投资(中国)有限公司、浙江江北药业有限公司、瀚晖制药有限公司、天方药业有限公司等
关键词:瑞舒伐他汀类别、瑞舒伐他汀政策体系、瑞舒伐他汀产业链、瑞舒伐他汀市场规模、瑞舒伐他汀竞争格局、瑞舒伐他汀发展趋势
一、瑞舒伐他汀行业概述
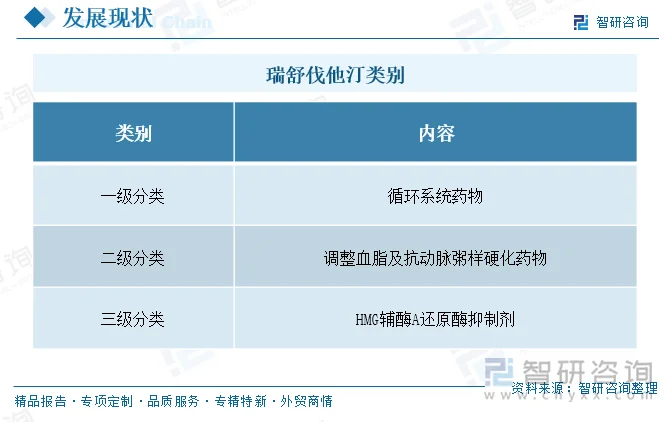
瑞舒伐他汀(Rosuvastatin)属于羟甲基戊二酰辅酶A(HMG-CoA)还原酶抑制剂,即俗称的“他汀类”调血脂药物。其通过竞争性抑制肝脏内HMG-CoA还原酶,减少胆固醇合成,同时上调低密度脂蛋白(LDL)受体表达,加速血脂清除,是目前降脂强度最高的他汀类药物之一。除原发性高胆固醇血症、混合型血脂异常外,该药物亦适用于心血管事件高风险人群的一级预防,可显著降低心肌梗死、卒中及动脉粥样硬化相关并发症的发生风险。
二、瑞舒伐他汀行业政策体系分析
瑞舒伐他汀行业受政策影响较大,近年来国家政策呈现“全链条监管升级、追溯体系全覆盖、创新审批提速、终端合规收紧”的导向,逐步规范行业发展,推动行业向高质量、合规化转型。
1、全链条监管改革
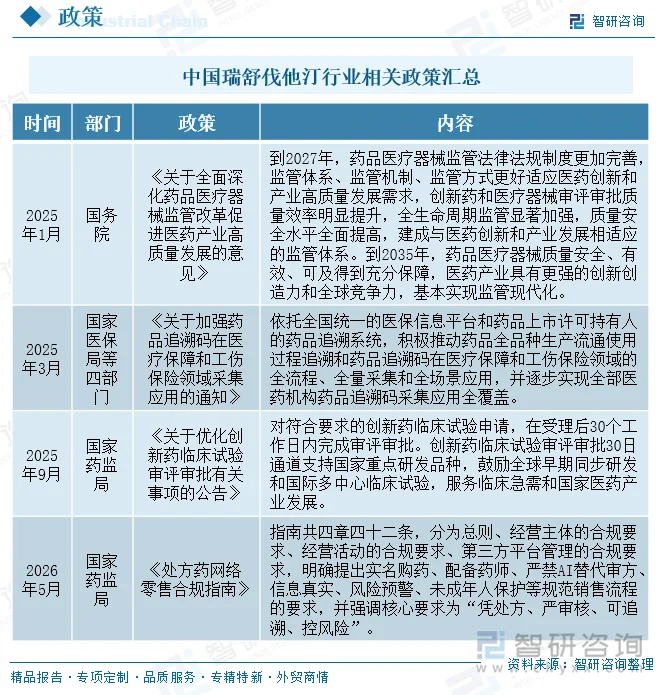
为应对医药产业创新不足和监管体系不完善的问题,国家逐步深化药品医疗器械监管改革。2025年1月,国务院发布《关于全面深化药品医疗器械监管改革促进医药产业高质量发展的意见》,明确到2027年,药品医疗器械监管法律法规制度更加完善,监管体系、监管机制、监管方式更好适应医药创新和产业高质量发展需求,创新药和医疗器械审评审批质量效率明显提升,全生命周期监管显著加强,质量安全水平全面提高,建成与医药创新和产业发展相适应的监管体系。到2035年,药品医疗器械质量安全、有效、可及得到充分保障,医药产业具有更强的创新创造力和全球竞争力,基本实现监管现代化。这一顶层设计为瑞舒伐他汀等成熟品种的仿制药一致性评价、全生命周期质量管控提供了制度框架。
2、药品追溯与医保采集应用
随着医保基金监管趋严,药品追溯体系建设持续强化。2025年3月,国家医保局等四部门发布《关于加强药品追溯码在医疗保障和工伤保险领域采集应用的通知》,依托全国统一的医保信息平台和药品上市许可持有人的药品追溯系统,积极推动药品全品种生产流通使用过程追溯和药品追溯码在医疗保障和工伤保险领域的全流程、全量采集和全场景应用,并逐步实现全部医药机构药品追溯码采集应用全覆盖。瑞舒伐他汀作为临床用量极大的他汀类品种,其生产、流通、处方、结算全环节均被纳入追溯码采集范围,倒逼企业规范渠道管理,压缩串货和违规销售空间。
3、创新药审评审批提速
2025年9月,国家药监局发布《关于优化创新药临床试验审评审批有关事项的公告》,对符合要求的创新药临床试验申请,在受理后30个工作日内完成审评审批。创新药临床试验审评审批30日通道支持国家重点研发品种,鼓励全球早期同步研发和国际多中心临床试验,服务临床急需和国家医药产业发展。虽然瑞舒伐他汀本身属于成熟仿制药品种,但该政策对瑞舒伐他汀复方制剂、新剂型等改良型创新产品的研发申报形成间接利好,推动企业从单纯仿制向差异化改良升级。
4、处方药网络零售合规收紧
2026年5月,国家药监局发布《处方药网络零售合规指南》,指南共四章四十二条,分为总则、经营主体的合规要求、经营活动的合规要求、第三方平台管理的合规要求,明确提出实名购药、配备药师、严禁AI替代审方、信息真实、风险预警、未成年人保护等规范销售流程的要求,并强调核心要求为“凭处方、严审核、可追溯、控风险”。瑞舒伐他汀作为处方药,其线上零售渠道的合规门槛显著抬高,无处方售药、AI自动审方等违规操作被明确禁止,零售端销售流程全面规范化。
相关报告:智研咨询发布的《中国瑞舒伐他汀行业市场全景评估及发展前景研判报告》
三、瑞舒伐他汀产业链分析
1、产业链结构
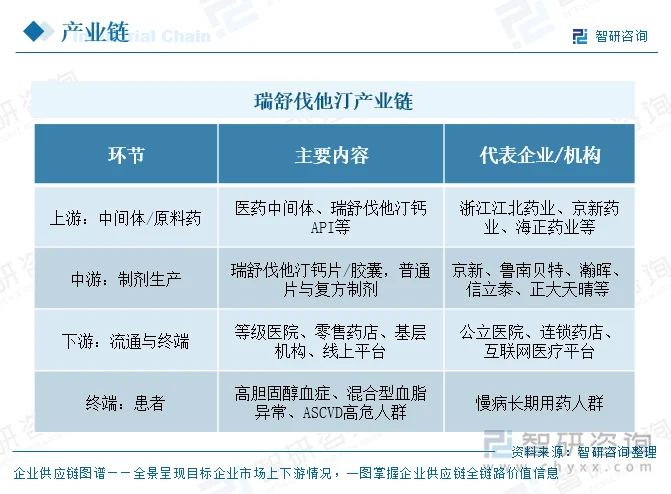
瑞舒伐他汀产业链可概括为“上游医药中间体及原料药—中游制剂生产—下游医疗机构与零售终端—终端患者”的链条。上游环节以氟苯类、吡啶类等基础化工原料及多步合成的关键医药中间体为起点,经缩合、手性合成等工艺制得瑞舒伐他汀钙原料药;中游由具备原料药登记与制剂生产资质的企业完成片剂、胶囊等剂型加工;下游通过等级医院、零售药店、基层医疗卫生机构及线上平台触达患者,终端需求集中于高胆固醇血症、混合型血脂异常及ASCVD高危人群。
2、上游环节分析——原料药市场
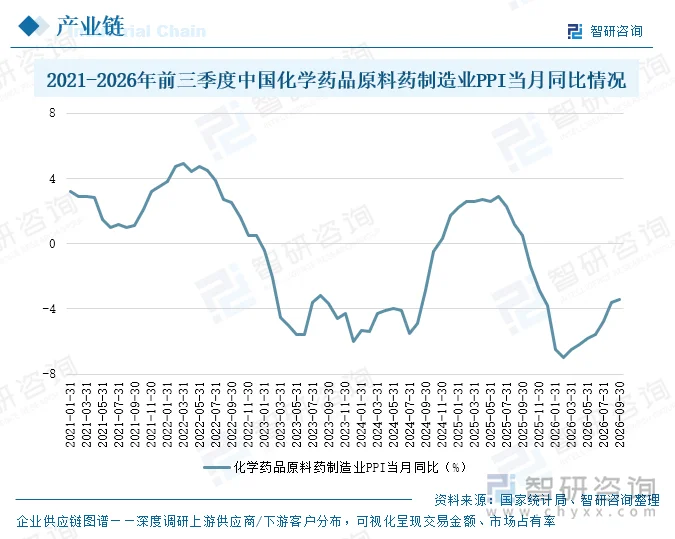
瑞舒伐他汀作为国内临床用量最大的他汀类品种之一,其原料药成本变动直接决定制剂端的利润空间与竞争格局。2026年9月,中国化学药品原料药制造业PPI当月同比下降3.4%。从成本端看,原料药PPI持续负增长,意味着瑞舒伐他汀钙等关键原料的采购成本进一步走低。
四、瑞舒伐他汀行业市场现状分析
1、市场规模
瑞舒伐他汀作为第三代他汀类调脂药物,凭借强效降脂、肝代谢负担较小等优势,已成为国内临床用量最大的他汀品种之一。当前行业整体呈现集采深度重塑、原料制剂一体化加速、零售渠道合规收紧三大特征。2025年,中国瑞舒伐他汀行业市场规模为32亿元。
2、竞争格局
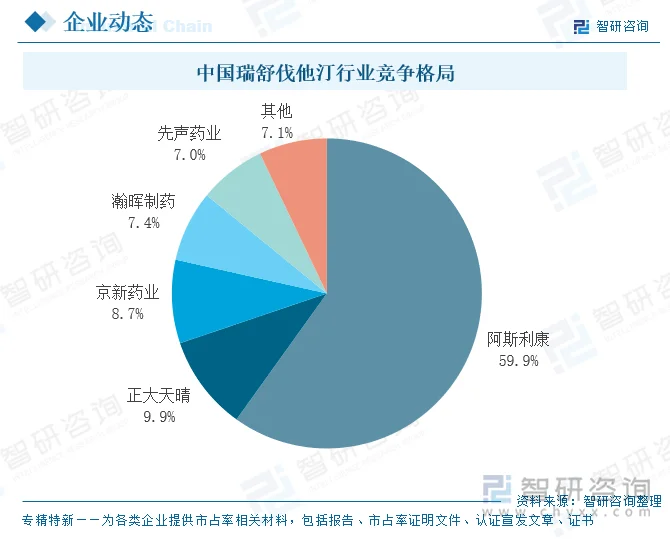
中国瑞舒伐他汀市场的竞争格局,在集采落地后已从“原研主导”彻底转向“仿制主导、头部集中”。当前赛道内企业大致分为三个梯队:原料制剂一体化龙头、集采中标仿制药企、院外渠道型选手,各梯队打法差异明显。
五、瑞舒伐他汀行业发展趋势
1、市场竞争格局加速重塑,产业链一体化成为核心生存法则
未来几年,随着国家集采接续采购的常态化及价格联动机制的深化,瑞舒伐他汀单方制剂的价格将长期在低位运行。这将导致行业利润空间被进一步极限压缩,倒逼市场竞争从终端营销全面转向极致的成本比拼。在此背景下,缺乏上游原料药布局、依赖外部采购的中小制剂企业将面临严重的成本倒挂风险,加速退出市场。相反,具备“关键中间体-原料药-制剂”全产业链一体化能力的大型企业(如正大天晴、京新药业等),能够通过内部自供平抑价格波动,以极低的边际成本在集采中“以价换量”并保持微利。因此,未来行业的马太效应将愈发显著,市场份额和利润将持续向具备规模效应、低成本绿色合成工艺及供应链高度自主可控的头部企业集中,行业集中度将迎来跨越式提升。
2、产品结构向“复方化”与“差异化”演进,开辟院外新增长极
在单方制剂深陷“红海”价格战、院内利润见底的背景下,产品结构的升级迭代是企业寻求破局的关键。一方面,企业将加速布局复方制剂,如瑞舒伐他汀/依折麦布复方片,这类产品凭借更好的降脂协同效应和患者依从性,不仅能避开单方制剂的惨烈价格内卷,还能获得更高的溢价空间和临床推广价值。另一方面,随着处方外流和门诊统筹政策的推进,原研药及未中选的高端仿制药将深耕零售药店和医药电商等院外市场。企业将依托“双通道”机制和慢病长期处方政策,结合数字化营销与患者慢病管理服务,打造院外市场的新增长曲线,实现从单纯卖药向提供综合健康管理方案的转型。
3、监管合规与数智化升级并行,引领行业向高质量绿色制造转型
随着国家药品全生命周期监管的持续趋严,合规能力将成为未来企业的核心软实力。一方面,药品追溯码在医保和工伤领域的全场景应用、处方药网络零售合规指南的落地,以及药物警戒制度的常态化,要求瑞舒伐他汀的生产与流通企业必须具备极高的质量管控与数字化追溯能力,不合规的渠道和产能将被彻底清退。另一方面,在“双碳”目标和化工行业环保标准升级的驱动下,瑞舒伐他汀原料药的绿色合成工艺改造势在必行。头部企业将加大在连续流微反应、手性催化等前沿技术上的研发投入,推动生产过程向智能化、低碳化转型,以此降低环保成本并提升产品纯度。未来,只有实现“绿色制造+合规经营+数智化管理”三位一体的企业,才能在激烈的存量博弈中立于不败之地。
更多行业分析详见智研咨询发布的《中国瑞舒伐他汀行业市场全景评估及发展前景研判报告》。您可以关注【智研咨询】公众号,每天及时掌握更多行业动态。
智研咨询专注产业咨询十八年,是中国产业咨询领域专业服务机构,拥有国家统计局颁发的“涉外调查许可证”,是中国市场信息调查业协会会员单位。主要服务包含精品行研报告、市场地位证明、专项定制、贸易商情、竞争对手分析、可研报告、商业计划书、IPO咨询、月度专题、专精特新申报、企业供应链、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
 智研咨询 - 精品报告

2027-2033年中国瑞舒伐他汀行业市场全景评估及发展前景研判报告
《2027-2033年中国瑞舒伐他汀行业市场全景评估及发展前景研判报告》共十三章,包含2022-2026年中国医药市场发展态势分析,2027-2033年中国瑞舒伐他汀行业发展趋势分析,2027-2033年中国瑞舒伐他汀行业投资机会与风险分析等内容。


 公众号
 小程序
 微信咨询